
Die Beliebtheit von Tagesgeldkonten und Festgeldkonten als sichere Form der Geldanlage nimmt stetig zu. Doch was gibt es für Unterschiede zwischen Tagesgeld und Festgeld, wo liegen Gemeinsamkeiten und was sind die besten Angebote im Oktober 2026?
Inhaltsverzeichnis
- Was ist ein Tagesgeldkonto?
- Was ist ein Festgeldkonto?
- Worin liegen die Unterschiede zwischen Tagesgeld und Festgeld?
- Welche Vorteile und Nachteile haben Tagesgeld und Festgeld?
- Gibt es Unterschiede zwischen Tagesgeld und Festgeld bei der Sicherheit?
- Kann ich beide Konten in Kombination nutzen?
- Wie kann man die Zinsen auf einem Tagesgeld oder Festgeldkonto berechnen?
- 💰 reisetopia Zinsrechner
- Für wen lohnt sich ein Tagesgeldkonto?
- Für wen lohnt sich ein Festgeldkonto?
- Wie entwickelt sich der Markt für Tagesgeld und Festgeld in Deutschland?
- Fazit zum Unterschied von Tagesgeld und Festgeld
In diesem Ratgeber beschreiben wir den konkreten Unterschied zwischen Tagesgeldkonten und Festgeldkonten und erklären, in welchem Fall welches Anlageprodukt besser geeignet ist. Die besten Empfehlungen in beiden Kategorien inklusive!
Was ist ein Tagesgeldkonto?
Unter dem Begriff Tagesgeldkonto versteht man eine Form der Anlage, welche speziell darauf ausgerichtet ist, kurzfristige Geldanlagen zu entwickeln.
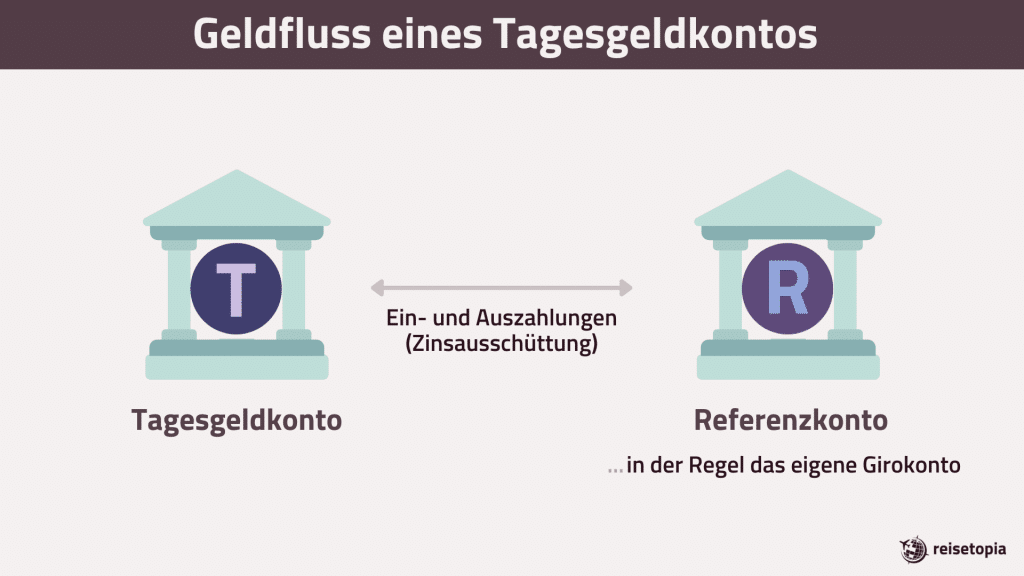
Es ist eine beliebte Anlageoption für alle diejenigen, die ihr Geld sicher und gleichzeitig flexibel verfügbar halten möchten. Mit einem Tagesgeldkonto könnt Ihr mittels der Zinsen Geld anlegen und gleichzeitig jederzeit darauf zugreifen.
Tagesgeld zusammengefasst:
- Ein Konto, bei dem man Geld anlegt und dafür Zinsen erhält
- Das Geld kann jederzeit abgehoben oder eingezahlt werden
- Es findet kein Zahlungsverkehr statt
- In der Regel immer kostenfrei
- Zinsen können (täglich) variieren
- Keine Kündigungsfristen
Die besten Tagesgeldkonten im Oktober 2026 im Vergleich
Bank of Scotland Tagesgeld

- Zinssatz: 3 Prozent p.a. (Willkommenszins)
- Zinsgarantie: bis zu 12 Monate
- Anlagebetrag: bis 50.000 Euro
- Einlagensicherung: bis 100.000 Euro
- Zinsausschüttung: jährlich
Revolut Tagesgeld

- Zinssatz: 4,25 Prozent p.a. (Neukunden)
- Zinsgarantie: keine (Aktionszins 4 Monate)
- Anlagebetrag: 25.000 Euro (Aktionszins)
- Einlagensicherung: 100.000 Euro
- Zinsausschüttung: täglich
Suresse Tagesgeld
- Zinssatz: 3,70 Prozent p.a.
- Zinsgarantie: 6 Monate
- Anlagebetrag: bis 999.999 Euro
- Einlagensicherung: 100.000 Euro
- Zinsausschüttung: monatlich
Advanzia Tagesgeld
- Zinssatz: 3,92 Prozent p.a.
- Zinsgarantie: 3 Monate
- Anlagebetrag: ab 5.000 Euro
- Einlagensicherung: 100.000 Euro
- Zinsausschüttung: monatlich
BigBank Tagesgeld
- Zinssatz: 4,15 Prozent p.a.
- Zinsgarantie: 4 Monate
- Anlagebetrag: 250.000 Euro
- Einlagensicherung: 100.000 Euro
- Zinsausschüttung: jährlich
Die Sortierung des Tagesgeld-Vergleichs der reisetopia Finanzexperten erfolgt nach transparenten Kriterien. Unsere Top-Empfehlung bietet den aktuell besten Zinssatz mit einer Anlagedauer von sechs Monaten, danach folgen das Produkt mit der besten Kombination aus Aktions- und Folgezins sowie das aus unserer Sicht mit Blick auf Sicherheitsaspekte aktuell beste Produkt auf dem deutschen Markt.
Ebenfalls in den Top 5 sind unsere Empfehlung für ein Tagesgeldkonto ohne Girokonto sowie das mit einer kurzen Anlagedauer von drei Monaten bestverzinste Produkt. Alle weiteren Einträge sind nach der effektiven Verzinsung auf zwölf Monate Anlagedauer (Aktionszinsen + reguläre Zinsen) sortiert.
Was ist ein Festgeldkonto?
Mit dem Festgeldkonto, welches auch als Termingeldkonto oder Festzinskonto bekannt ist, spricht man ebenfalls von einer Form der Geldanlage. Dieses ist jedoch dafür geeignet, langfristige Geldanlagen zu generieren, was letztlich auch den Unterschied zwischen Tagesgeldkonto und Festgeldkonto charakterisiert.
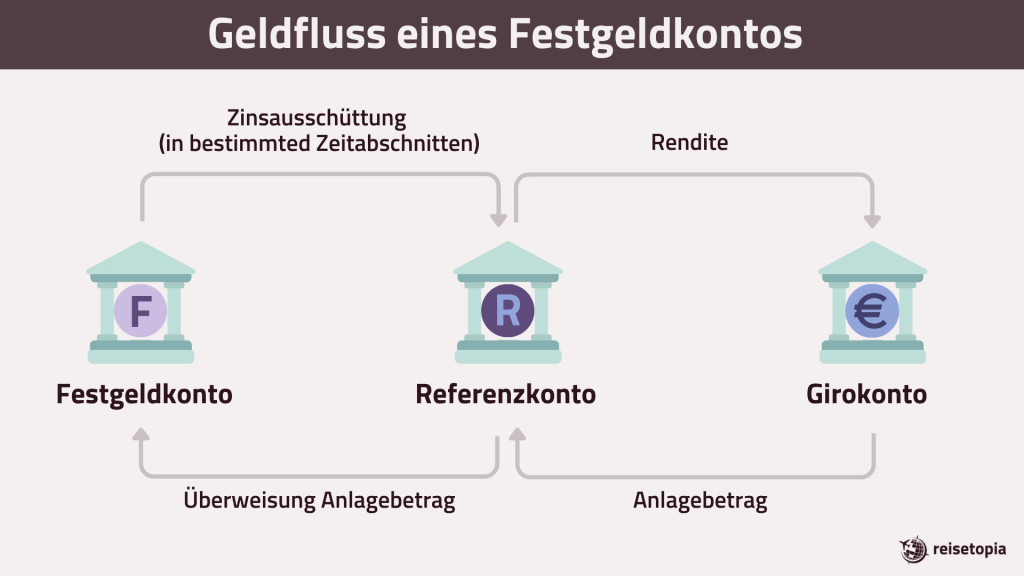
Dementsprechend gibt es bei dieser Sparmethode feste Laufzeiten und vorab vereinbarte Zinssätze. Das heißt, dass der Zinssatz hier nicht variabel ist, sondern vor Vertragsabschluss mit der Bank vereinbart und über die gesamte Laufzeit garantiert wird.
Festgeld zusammengefasst:
- Ein Konto, bei dem man Geld anlegt und dafür Zinsen erhält
- Es gibt eine vertraglich festgelegte Laufzeit
- Die Zinsen gelten für die gesamte Laufzeit und sind nicht variabel
- Die Einlage ist bindend
- Begrenzte oder keine Möglichkeit vorzeitiger Auszahlungen
Die besten Festgeldkonten im Oktober 2026 im Vergleich:
Bigbank Festgeld

- Zinssatz: bis zu 3,50 Prozent p.a.
- Laufzeit: 1 Monat bis 10 Jahre
- Anlagebetrag: ab 1.000 Euro
- Einlagensicherung: bis 100.000 Euro
- Zinsausschüttung: zum Laufzeitende oder jährlich
BBVA Festgeld
- Aktion: 1 Jahr Opodo Prime Plus mit dem Code: OPODOBBVA1
- Zinssatz: bis zu 3,6 Prozent pro Jahr
- Laufzeit: 6 Monate bis 5 Jahre
- Anlagebetrag: ab 500 Euro
- Einlagensicherung: bis 100.000 Euro
- Zinsausschüttung: zum Laufzeitende
Crédit Agricole Festgeld
- Zinssatz: bis zu 3,45 Prozent p.a
- Laufzeit: 1 Monat bis 10 Jahre
- Anlagebetrag: 5.000 bis 1.000.000 Euro
- Einlagensicherung bis 100.000 Euro
- Zinsausschüttung: jährlich
Gefa Bank Festgeld
- Zinssatz: bis zu 3,5 Prozent pro Jahr
- Laufzeit: 6 Monate bis 5 Jahre
- Anlagebetrag: ab 10.000 Euro
- Einlagensicherung: bis 3 Millionen Euro
- Zinsausschüttung: jährlich am 31.12.
Volkswagen Bank Sparbrief
- Zinssatz: 3,2 bis zu 3,3 Prozent pro Jahr
- Laufzeit: 1 Jahr bis 5 Jahre
- Anlagebetrag: ab 2.500 Euro
- Einlagensicherung: bis 100.000 Euro
- Zinsausschüttung: jährlich
Worin liegen die Unterschiede zwischen Tagesgeld und Festgeld?
Tagesgeld oder Festgeld? Diese Frage zu beantworten, ist gar nicht so einfach. Sowohl beim Tagesgeld als auch beim Festgeld habt Ihr die Möglichkeit, Geld sinnvoll anzulegen und unter bestimmten Zinsen einen Gewinn zu erwirtschaften.
Das Tagesgeldkonto ist in der Regel durch niedrigere Zinsen als beim Festgeldkonto charakterisiert, weist aber in der Flexibilität einen größeren Vorteil auf. Interessanterweise ergeben sich teilweise auch Situationen, in denen Tagesgeldkonten zumindest kurzfristig sogar höhere Zinsen bieten als Festgeldkonten.
Ein Tagesgeldkonto ist nämlich jederzeit zugänglich und kündbar, wohingegen das Festgeldkonto an eine feste Laufzeit gebunden ist und nur in den seltensten Fällen vorher aufgelöst werden kann. Eine Ausnahme von dieser Regel stellen beim Festgeld oft nur unvorhersehbare Schicksalsschläge dar.
Wir haben die Unterschiede zwischen Tagesgeld und Festgeld in einer Tabelle für Euch zusammengefasst:
| Merkmale | Tagesgeld | Festgeld |
| Verfügbare Zinsen | teils niedrigere Zinssätze | meist höhere Zinssätze |
| Variabilität | variabler Zinssatz | fester Zinssatz |
| Mindesteinlage | meist nicht erforderlich | meist erforderlich |
| Laufzeit | flexibel | festgelegter Zeitraum |
| Zugänglichkeit der Gelder | jederzeit zugänglich | nur bei Fälligkeit |
| Kündigung | jederzeit | zum Ende der Laufzeit |
Zinssatz
Ein relevanter Unterschied zwischen Tagesgeld und Festgeld sind die angebotenen Zinsen. Mit einem Festgeldkonto profitiert Ihr in der Regel von einem höheren Zinssatz, der sich innerhalb der Laufzeit auch nicht ändert.
Hier sind die Zinsen vor Abschluss des Vertrags festgelegt. Bei einem Tagesgeldkonto hingegen sind die Zinssätze teils niedriger und können sich auch während der Laufzeit teils mehrfach ändern. Abhängig ist die Zinsentwicklung meist von den EZB-Leitzinsen.
Ihr möchtet über aktuelle Entwicklungen informiert bleiben? Abonniert unseren Finanz-Newsletter und erfahrt regelmäßig, wo es die besten Zinsen gibt.
Mindesteinlage
Auch bei den Anforderungen für eine Mindesteinlage gibt es einen relevanten Unterschied zwischen Tagesgeld und Festgeld.
Bei den meisten Festgeldkonten ist eine Mindesteinlage erforderlich, um ein Konto zu eröffnen. Bei einem Tagesgeldkonto überwiegend jedoch nicht. Die Höhe kann dabei von Bank zu Bank variieren, oft sind es beim Festgeld aber 2.500 bis 5.000 Euro.
Laufzeit
Hinsichtlich der Laufzeit ist ein wesentlicher Unterschied zu erkennen, da bei den Tagesgeldkonten jederzeit Änderungen an der Höhe der Einlage oder sogar eine komplette Kündigung möglich sind.
Bei den Festgeldkonten hingegen gibt es festgelegte Laufzeiten, welche meistens zwischen einem Monat und mehreren Jahren liegen. Bei den allermeisten Banken ist es möglich, flexibel zwischen verschiedenen Laufzeiten zu wählen.
Zugänglichkeit der Gelder
Bei Tagesgeldkonten ist das Geld jederzeit verfügbar. Es kann täglich ein- und ausgezahlt werden, weshalb Tagesgeld sich auch für kurzfristige Anlagen eignet.
Das Geld auf Festgeldkonten ist dagegen für einen bestimmten Zeitraum fest angelegt (z.B. sechs Monate, ein Jahr oder länger) und steht erst nach Ablauf dieser Frist zur Verfügung. Vorzeitige Verfügungen sind meist nicht oder nur mit Verlusten möglich.
Kündigung
Im Hinblick auf die Kündigung der Konten gibt es ebenfalls gewisse Unterschiede. Die Tagesgeldkonten müssen nicht gekündigt werden, da Euch das Geld jederzeit ohne Fristen zur Verfügung steht.
Bei den Festgeldkonten ist in der Regel keine vorzeitige Kündigung möglich. Das Geld ist bis zum Ende der Laufzeit gebunden. Vorzeitige Auflösung ist oft nur mit Zinsverlusten oder Strafgebühren möglich.
Bei einigen Anbietern von Festgeldkonten gibt es gesonderte Klauseln, die etwa bei Schicksalsschlägen greifen und die eine vorzeitige Auflösung der Anlage in Sonderfällen möglich machen.
Welche Vorteile und Nachteile haben Tagesgeld und Festgeld?
In diesem Ratgeber wollen wir auch einen Blick darauf werfen, welche Vorteile und welche Nachteile die beiden Kontoarten mit sich bringen und welche Charakteristika der beiden beliebten Geldanlagen hervorstechen.
Wo liegen die Vorteile und Nachteile von Tagesgeld?
Beim Tagesgeld überzeugen die Vorteile der Flexibilität. Ihr habt jederzeit die Möglichkeit, das Tagesgeldkonto zu kündigen, und könnt jederzeit auf das Konto zugreifen. Das angelegte Geld steht Euch täglich zur Verfügung und auch die Übertragung des Geldes und die Erhöhung der Spareinlage sind nennenswerte Vorteile.
Außerdem ist das Geld durch die Einlagensicherung geschützt und Ihr bestimmt, wie hoch die Anlagesumme sein soll. Gerade bei kurzfristigen Anlagen ist dies sehr praktisch.
💡 Hinweis: Anders als oft angenommen, gibt es keine europäische Einlagensicherung. Stattdessen ist die Einlagensicherung jeweils national organisiert, richtet sich allerdings nach denselben Regeln. Das bedeutet, dass in allen Ländern der EU und des EWR Guthaben bis 100.000 Euro durch die jeweilige nationale Einlagensicherung geschützt sind. Zu beachten ist, dass die Einlagensicherung jeweils durch das entsprechende Mitgliedsland bereitgestellt wird, sodass die tatsächliche Sicherheit auch von der Bonität der nationalen Finanzen eines jeden Mitgliedsstaates abhängt.
Die Nachteile des Tagesgeldkontos sind allerdings die potenziell niedrigeren Zinsen im Vergleich zum Festgeldkonto. Zudem wird der Zinssatz von Schwankungen beeinflusst und die Zinsen können sich dementsprechend auch verringern. Meist sind diese im Vergleich zum Festgeld zudem niedriger.
Eine weitere Herausforderung bei Tagesgeldkonten besteht darin, dass die Rendite möglicherweise nicht ausreicht, um die Inflation auszugleichen. Wenn die Inflationsrate höher ist als die Rendite auf einem Tagesgeldkonto, verliert das Geld über die Zeit an Kaufkraft.
Dies bedeutet, dass das Geld in Bezug auf den realen Wert, den es darstellt, abnimmt. Es ist wichtig, dies bei der Betrachtung der langfristigen Rendite Eures Tagesgeldkontos zu berücksichtigen.
| Vorteile Tagesgeld | Nachteile Tagesgeld |
| Konstante Verfügbarkeit des angelegten Geldes | Meist geringere Rendite als beim Festgeld |
| Veränderung der Anlagesumme täglich möglich | Variable Zinsen können Anlage schwer berechenbar machen |
| Positive Zinseffekte bei ansteigendem Zinsniveau | Negative Zinseffekte bei rückläufigem Zinsniveau |
| Hohe Sicherheit durch die Einlagensicherung | Höhere Flexibilität verringert den Sparzwang |
Wo liegen die Vorteile und Nachteile von Festgeld?
Kommen wir nun zu den Vorteilen, welche ein Festgeldkonto mit sich bringt. Der bedeutendste Vorteil sind die oft höheren Zinsen im Vergleich zum Tagesgeldkonto. Diese sind über einen festgelegten Zeitraum, also die Laufzeit der Anlage, bestimmt und werden vor Abschluss des Vertrags garantiert. Somit profitiert Ihr hier von einer Zinsgarantie.
Das angelegte Geld ist zudem ebenso wie das Tagesgeld durch die Einlagensicherung unter den oben geschilderten Bedingungen geschützt.
Nachteile des Festgeldkontos sind allerdings die mangelnde Flexibilität. Das heißt, Ihr habt während der Laufzeit in der Regel keinen Zugriff auf das Konto. Dementsprechend könnt Ihr auch keine vorzeitige Auszahlung anfordern, so ist es zumindest in den meisten Fällen.
Außerdem ist die Kündigung nur mit Beendigung der Laufzeit gestattet, sodass eine vorzeitige Beendigung überwiegend ausgeschlossen ist.
| Vorteile Festgeld | Nachteile Festgeld |
| Fester Zinssatz während der vereinbarten Laufzeit | Keine vorzeitigen Verfügungen während der Laufzeit |
| Unterschiedlich lange Anlagehorizonte möglich | Fixe Zinsen auch bei ansteigendem Zinsniveau |
| In der Regel höhere Zinsen als beim Tagesgeld | Keine Änderung des Anlagebetrags während der Laufzeit |
| Hohe Sicherheit durch die Einlagensicherung | Oftmals mit einer Mindestanlage verbunden |
Gibt es Unterschiede zwischen Tagesgeld und Festgeld bei der Sicherheit?
In Bezug auf Sicherheit kommt es auch hier zunächst auf die jeweiligen Banken an, bei denen ein Tagesgeldkonto oder Festgeldkonto angelegt wird. Je nach Bank gelten unterschiedliche Richtlinien und entsprechende Sicherheitsvorkehrungen. Grundlegende Unterschiede zwischen Tagesgeld und Festgeld gibt es bei der Sicherheit aber nicht.
Tagesgeld oder Festgeld? Diese Frage stellt sich bezüglich der Sicherheit nicht, denn beide Produktgruppen bieten genau dieselbe Absicherung.
Generell gelten beide Kontoarten im Allgemeinen als sichere Anlageformen, da sie in der Regel durch das bereits oben erklärte Einlagensicherungssystem geschützt sind. Als Anleger seid Ihr so sogar bei einer möglichen Insolvenz einer Bank geschützt.
Durch die Einlagensicherung seid Ihr bei Einlagen von umgerechnet bis zu 100.00 Euro generell geschützt. Achtet aber in jedem Fall zunächst auf den Sitz der jeweiligen Bank, denn zwischen den einzelnen Ländern der Europäischen Union gibt es ob der Sicherheit der Einlagensicherung Unterschiede.
Bei größeren Anlagen solltet Ihr zudem darauf achten, ob eine Bank einen zusätzlichen Sicherungsschirm bietet, was bei einigen deutschen Banken der Fall ist. Dieser sorgt oftmals dafür, dass Einlagen auch über die übliche Grenze von 100.000 Euro hinweg abgesichert sind.
Kann ich beide Konten in Kombination nutzen?
Wenn Ihr Euch fragt, ob Ihr beide Kontoarten in Kombination nutzen könnt, dann lässt sich diese Frage ganz klar mit Ja beantworten. Durch die Eröffnung beider Konten in Kombination könnt Ihr von den Vorteilen profitieren und dies als strategische Möglichkeit sehen, um Eure Finanzen sinnvoll zu verwalten.
Mit dem angelegten Geld auf dem Festgeldkonto, auf das Ihr im besten Fall für einen längeren Zeitraum nicht angewiesen seid, profitiert Ihr teilweise einem höheren Zinssatz und legt langfristig Geld an.
Wenn Ihr zudem ein Tagesgeldkonto kombiniert, welches durch die genannten Vorteile überzeugt, dann könnt Ihr zusätzlich kurzfristig sinnvoll Geld anlegen und hier jederzeit darauf zugreifen.
So habt Ihr ein Konto mit Geld, welches Ihr aktuell nicht benötigt und über einen längeren Zeitraum profitabel wachsen lasst und ein Konto, auf, welches Ihr jederzeit zugreifen könnt und ebenfalls sinnvoll spart.
Wie kann man die Zinsen auf einem Tagesgeld oder Festgeldkonto berechnen?
Um eine Idee davon zu bekommen, ob sich Festgeld oder Tagesgeld mehr lohnt, solltet Ihr im Idealfall die Verzinsung Eurer Anlage berechnen. Hierfür bietet sich der reisetopia Zinsrechner an, mit dem Ihr schnell und einfach die Verzinsung Eurer Anlage berechnen könnt:
💰 reisetopia Zinsrechner
Mit Eurem Anfangskapital, einer eventuellen Sparrate, der Verzinsung und der Anlagedauer könnt Ihr mit unserem Zinsrechner einfach Eure Rendite inklusive Zinseszins berechnen!
Für wen lohnt sich ein Tagesgeldkonto?
Wer darüber nachdenkt, ein Tagesgeldkonto zu eröffnen, der sollte sich zunächst den Zweck des Kontos vor Augen führen. Eine sinnvolle Art und Weise, Geld anzulegen, welches kurzfristig nicht benötigt wird.
Dabei könnt Ihr von erhobenen Zinsen profitieren, ohne ein Risiko einzugehen. In den meisten Fällen liegt das Geld auf einem Girokonto, das anders als ein Tagesgeldkonto allerdings kaum oder gar keine Zinsen abwirft. Auf einem Tagesgeldkonto profitiert Ihr dagegen von einer deutlich attraktiveren Verzinsung – bei vergleichbar hoher Flexibilität.
Kurzerhand lohnt sich ein Tagesgeldkonto für all diejenigen, die sich einen Geldbetrag ansparen und gleichzeitig von den attraktiven Verzinsungen für Neukunden profitieren möchten. Eine solche Geldanlage kann besonders für unberechenbare Ausgaben oder Notfälle nützlich sein.
Die reisetopia Finanzexperten empfehlen im Oktober 2026 die folgenden Tagesgeldkonten besonders:
Bank of Scotland Tagesgeld
- Zinssatz: 3 Prozent p.a. (Willkommenszins)
- Zinsgarantie: bis zu 12 Monate
- Anlagebetrag: bis 50.000 Euro
- Einlagensicherung: bis 100.000 Euro
- Zinsausschüttung: jährlich
Revolut Tagesgeld
- Zinssatz: 4,25 Prozent p.a. (Neukunden)
- Zinsgarantie: keine (Aktionszins 4 Monate)
- Anlagebetrag: 25.000 Euro (Aktionszins)
- Einlagensicherung: 100.000 Euro
- Zinsausschüttung: täglich
Suresse Tagesgeld
- Zinssatz: 3,70 Prozent p.a.
- Zinsgarantie: 6 Monate
- Anlagebetrag: bis 999.999 Euro
- Einlagensicherung: 100.000 Euro
- Zinsausschüttung: monatlich
Den höchsten Ertrag über zwölf Monate bietet unter den Alternativen aktuell das Bank of Scotland Tagesgeld: Neukunden erhalten seit dem 27. Juli 2026 einen Willkommenszins von 3 Prozent pro Jahr für bis zu zwölf Monate auf ein Guthaben bis 50.000 Euro.
Danach greift der reguläre Zins von 1,25 Prozent pro Jahr. Die Zinsen werden allerdings nur jährlich zum Jahresende gutgeschrieben. Die Einlagen sind über die deutsche Einlagensicherung bis 100.000 Euro pro Person geschützt.
Bank of Scotland Tagesgeld
- 3 Prozent Zinsen für Neukunden bis zu zwölf Monate
- 1,25 Prozent Zinsen für Bestandskunden
- Aktionszins bis 50.000 Euro
- Jährliche Zinsausschüttung
- Gute Einlagensicherung

Den höchsten Neukundenzins zahlt derzeit das Revolut Tagesgeld: 4,25 Prozent pro Jahr für vier Monate ab Kontoeröffnung, gültig für Neukunden und ein Guthaben bis 25.000 Euro. Die Zinsen werden täglich gutgeschrieben, eine Mindesteinlage verlangt Revolut nicht.
In den ersten 30 Tagen gilt der Aktionszins ohne Bedingung, danach bleibt er nur bestehen, wenn innerhalb von 30 Tagen drei Kartenzahlungen über jeweils mindestens 5 Euro anfallen; nach den vier Monaten hängt der Zinssatz vom jeweiligen Revolut-Abo ab. Neu eröffnete Konten liegen bei der Deutschen Bank und sind damit über die deutsche Einlagensicherung bis 100.000 Euro pro Person geschützt.
Revolut Tagesgeld
- 4,25 Prozent Zinsen p.a. für Neukunden (vier Monate)
- Danach Zinssatz je nach Revolut-Abo
- Aktionszins bis 25.000 Euro Guthaben
- Tägliche Zinsausschüttung
- Deutsche Einlagensicherung für neue Konten
Wer die volle Zinsbindung ohne Bedingungen möchte, findet sie beim Suresse Tagesgeld: Neukunden sichern sich 3,7 Prozent Zinsen pro Jahr für sechs Monate (für Einlagen bis 250.000 Euro), danach greift ein weiterhin überdurchschnittlicher regulärer Zins von 2,25 Prozent pro Jahr. Der reguläre Zins wird sogar bis zu einer Höhe von 999.999 Euro gewährt.
Der Aktionszins für Neukunden ist über die entsprechende Laufzeit garantiert, die Zinsen werden monatlich gutgeschrieben. Die Einlagen sind über die spanische Einlagensicherung bis 100.000 Euro pro Person geschützt. Bestandskunden erhalten durchgängig 2,25 Prozent auf bis zu 999.999 Euro, profitieren aber nicht vom Aktionszins.
Suresse Direkt Bank Tagesgeld
- 3,70 Prozent Zinsen für sechs Monate auf bis zu 250.000 Euro, danach 2,25 Prozent
- 2,25 Prozent Zinsen für Bestandskunden
- Hoher Anlagebetrag insgesamt bis zu 999.999 Euro
- Monatliche Zinsausschüttung
- Solide Einlagensicherung
Für alle, die lieber langfristig planen und nach einer stabilen Rendite suchen, kann sich ein Festgeldkonto oder Sparbrief eher lohnen. Im Unterschied zu Tagesgeldkonten bieten Festgeldkonten in der Regel höhere Zinssätze, da das Geld für eine bestimmte Laufzeit gebunden ist.
Den höchsten Ertrag über zwölf Monate liefert im Test der reisetopia Finanzexperten im Oktober 2026 aktuell das Bigbank Festgeld: 3,40 Prozent pro Jahr bei einjähriger Laufzeit, 3,50 Prozent bei zwei Jahren und ebenfalls 3,50 Prozent bei drei Jahren. Die Mindestanlage liegt bei 1.000 Euro, abgesichert sind die Einlagen über die estnische Einlagensicherung bis 100.000 Euro pro Person.
Bigbank Festgeld
- 2,35 bis 3,50 Prozent Zinsen pro Jahr
- 1 Monat bis 10 Jahre Anlagedauer
- Ab 1.000 Euro Anlagebetrag
- Zinsausschüttung: zum Laufzeitende oder jährlich
- Ausbaufähige Einlagensicherung
Unsere komparative Analyse aller Tagesgeld-Produkte basiert auf einem umfangreichen Test von Dutzenden Produkten. Aktuell geprüft haben die reisetopia Finanzexperten die folgenden Produkte:
Tagesgeld ohne Girokonto
🇩🇪 DE Einlagensicherung:
- Bank11 Tagesgeld
- Bank of Scotland Tagesgeld
- easybank Tagesgeld
- BMW Bank Tagesgeld
- Commerzbank Tagesgeld
- Consorsbank Tagesgeld
- Deutsche Bank Tagesgeld
- Hanseatic Bank Tagesgeld
- ING Tagesgeld
- IKB Tagesgeld
- pbb direkt Tagesgeld
- Postbank Tagesgeld
- quirion Tagesgeld
- Openbank Tagesgeld
- Umweltbank Tagesgeld
- VW Bank Tagesgeld
- Wüstenrot Tagesgeld
🇪🇺 EU Einlagensicherung:
- Advanzia Bank Tagesgeld
- Bigbank Tagesgeld
- Distingo Tagesgeld
- Ikano Bank Tagesgeld
- Nexent Bank Tagesgeld
- Opel Bank Tagesgeld
- Renault Bank Tagesgeld
- Stellantis Tagesgeld
- Suresse Direkt Tagesgeld
- TF Bank Tagesgeld
- wiLLBe Tagesgeld
⭐️ Sonderfälle:
Tagesgeld mit Girokonto
🇩🇪 DE Einlagensicherung:
- 1822direkt Tagesgeld
- C24 Tagesgeld
- comdirect Tagesgeld
- DKB Tagesgeld
- Gefa Bank Tagesgeld
- N26 Tagesgeld
- norisbank Tagesgeld
- Scalable Tagesgeld
- Sparkasse Tagesgeld
- Targobank Tagesgeld
- Tomorrow Tagesgeld
- Trade Republic Tagesgeld
🇪🇺 EU Einlagensicherung:
Für wen lohnt sich ein Festgeldkonto?
Wer mit dem Gedanken spielt, ein Festgeldkonto zu eröffnen, dem sollte auch hier bewusst sein, welchen Zweck das Konto mit sich bringt. Anders als beim Tagesgeld, seid Ihr hier weniger flexibel und solltet Euch im Vorhinein darüber bewusst sein, welches Geld und wie viel Geld Ihr anlegen möchtet. Hier empfiehlt sich nur ein Teil des Vermögens anzulegen.
Außerdem hängt die Eröffnung davon ab, wie flexibel Ihr auf Euer Geld zugreifen möchtet, denn Ihr habt während der Laufzeit keine Möglichkeit auf das angelegte Geld zuzugreifen. Schaut im Idealfall auch regelmäßig, ob die Festgeldzinsen Eurer Bank weiterhin zu den besten am Markt zählen, um möglicherweise bei kurzen Laufzeiten das Festgeldkonto zu wechseln.
Die reisetopia Finanzexperten raten im Oktober 2026 zu den folgenden Festgeldkonten:
Bigbank Festgeld
- Zinssatz: bis zu 3,50 Prozent p.a.
- Laufzeit: 1 Monat bis 10 Jahre
- Anlagebetrag: ab 1.000 Euro
- Einlagensicherung: bis 100.000 Euro
- Zinsausschüttung: zum Laufzeitende oder jährlich
BBVA Festgeld
- Aktion: 1 Jahr Opodo Prime Plus mit dem Code: OPODOBBVA1
- Zinssatz: bis zu 3,6 Prozent pro Jahr
- Laufzeit: 6 Monate bis 5 Jahre
- Anlagebetrag: ab 500 Euro
- Einlagensicherung: bis 100.000 Euro
- Zinsausschüttung: zum Laufzeitende
Gefa Bank Festgeld
- Zinssatz: bis zu 3,5 Prozent pro Jahr
- Laufzeit: 6 Monate bis 5 Jahre
- Anlagebetrag: ab 10.000 Euro
- Einlagensicherung: bis 3 Millionen Euro
- Zinsausschüttung: jährlich am 31.12.
Für lange Laufzeiten ist das Bigbank Festgeld derzeit besonders stark: Ab zwei Jahren zahlt die Bank durchgehend 3,5 Prozent – bis zu einer Laufzeit von zehn Jahren. Über zwölf Monate gibt es 3,4 Prozent, schon für sechs Monate 3 Prozent.
Die Einlagen sichert der estnische Einlagensicherungsfonds bis 100.000 Euro ab, die Zinsen fließen wahlweise jährlich oder zum Laufzeitende. Angelegt werden können 1.000 bis 100.000 Euro, ein Giro- oder Tagesgeldkonto ist nicht nötig.
Bigbank Festgeld
- 2,35 bis 3,50 Prozent Zinsen pro Jahr
- 1 Monat bis 10 Jahre Anlagedauer
- Ab 1.000 Euro Anlagebetrag
- Zinsausschüttung: zum Laufzeitende oder jährlich
- Ausbaufähige Einlagensicherung
Dicht dahinter folgt das BBVA Bank Festgeld: Über zwölf Monate zahlt die Bank 3,25 Prozent, über drei Jahre 3,45 Prozent und über fünf Jahre 3,6 Prozent. Schon für sechs Monate gibt es 3 Prozent.
Die Einlagen sichert der spanische Einlagensicherungsfonds bis 100.000 Euro ab, die Zinsen fließen vollständig zum Laufzeitende. Angelegt werden können 500 bis 1.000.000 Euro, vorausgesetzt wird ein kostenloses BBVA Girokonto.
BBVA Festgeld
- 3 bis 3,6 Prozent Zinsen pro Jahr
- 6 Monate bis 5 Jahre Anlagedauer
- Ab 500 Euro Anlagebetrag
- Zinsausschüttung zum Laufzeitende
- Hervorragende Einlagensicherung
Für lange Bindungen zählt das Gefa Bank Festgeld zu den Spitzenreitern: über fünf Jahre zahlt die Bank 3,5 Prozent, über vier Jahre 3,4 Prozent – und das mit deutscher Einlagensicherung.
Bei den kurzen Laufzeiten hat die Bank zuletzt aufgeholt: Fürs Jahresfestgeld gibt es inzwischen 3 Prozent, für sechs Monate 2,7 Prozent. Der Einstieg gelingt erst ab 10.000 Euro, dafür ist zum Laufzeitende keine Kündigung nötig.
Gefa Bank Festgeld
- 2,7 bis 3,5 Prozent Zinsen pro Jahr
- 6 Monate bis 5 Jahre Anlagedauer
- Ab 10.000 Euro Anlagebetrag
- Zinsausschüttung jährlich am 31.12.
- Hervorragende Einlagensicherung
Sofern mehr Flexibilität bei der Anlage gewünscht ist, könnte sich auch ein Blick auf die momentan besten Angebote aus dem reisetopia Tagesgeld-Vergleich lohnen.
Zu begeistern weiß hierbei aktuell speziell das Bank of Scotland Tagesgeld, das Neukunden 3 Prozent für zwölf Monate garantiert – danach greift der reguläre Zins von 1,25 Prozent.
Bank of Scotland Tagesgeld
- 3 Prozent Zinsen für Neukunden bis zu zwölf Monate
- 1,25 Prozent Zinsen für Bestandskunden
- Aktionszins bis 50.000 Euro
- Jährliche Zinsausschüttung
- Gute Einlagensicherung
Wie entwickelt sich der Markt für Tagesgeld und Festgeld in Deutschland?
Damit Ihr eine ausgewogene Entscheidung treffen könnt, für welche der beiden Anlageoptionen Ihr Euch entscheidet, beobachten die reisetopia Finanzexperten konstant die Zins- und Marktentwicklung bei beiden Produkten.
Wie entwickelt sich der Tagesgeldmarkt in Deutschland?
Der durchschnittliche Tagesgeldzins hat in den vergangenen Monaten deutlich angezogen. Treiber sind ein intensiver Wettbewerb unter den Banken – befeuert unter anderem durch den Marktstart der BBVA und der Crédit Agricole – sowie die beiden Leitzinserhöhungen der EZB im Juni und September 2026. Bewegung gibt es dabei längst nicht mehr nur bei den Aktionszinsen, sondern auch bei den Zinsen für Bestandskunden.
Im Oktober 2026 hat der Wettbewerb an der Spitze des Tagesgeldmarkts noch einmal deutlich angezogen: Der durchschnittliche Aktionszins ist binnen eines Monats auf 3,31 Prozent gestiegen.
Inzwischen bieten 25 Banken im reisetopia Vergleich einen Aktionszins von mehr als 3 Prozent. Bemerkenswert bleibt daneben das Scalable Capital Tagesgeld mit 2,6 Prozent als dauerhaftem Regelzins ohne zeitliche Begrenzung.
Scalable Capital Tagesgeld
- 2,6 Prozent Zinsen (variabel)
- Unbegrenzter Anlagebetrag
- Monatliche Zinsausschüttung
- Gute Einlagensicherung
An der Spitze steht im Oktober 2026 weiterhin die Revolut Bank mit 4,25 Prozent über vier Monate. Dahinter haben zahlreiche Banken teils kräftig nachgelegt, darunter Trading 212, die Bigbank und die Santander – inzwischen zahlen fünf Banken 4 Prozent oder mehr. Senkungen blieben die Ausnahme.
Der EZB-Einlagenzins liegt seit dem 16. September 2026 bei 2,50 Prozent. Angesichts anhaltender geopolitischer Spannungen und erhöhter Inflation halten die reisetopia Finanzexperten ein weiter steigendes Zinsniveau in den kommenden Monaten für wahrscheinlich.
Wie entwickelt sich der Festgeldmarkt in Deutschland?
Die Festgeldzinsen sind in den vergangenen Monaten spürbar gestiegen, im Oktober 2026 hat sich die Entwicklung noch einmal beschleunigt. Auslöser sind die beiden Leitzinserhöhungen der EZB im Juni und September 2026 – der Einlagenzins liegt seither bei 2,50 Prozent – sowie ein wachsender Wettbewerb nationaler und internationaler Banken um Sparanlagen.
Im Oktober 2026 haben die Banken auf breiter Front erhöht: Rund zwei Drittel der Angebote im reisetopia Festgeldvergleich wurden binnen eines Monats angepasst, nahezu alle nach oben. Der Durchschnittszins liegt nun bei 2,72 Prozent für ein Jahr und 2,92 Prozent für drei Jahre.
Klarna Festgeld+
- 1,84 bis 3,24 Prozent Zinsen pro Jahr
- 3 Monate bis 4 Jahre Anlagedauer
- Frei wählbarer Anlagebetrag
- Jährliche Zinsausschüttung
- Gute Einlagensicherung
Zusätzlichen Druck machen neue Anbieter: Neu im reisetopia Festgeldvergleich ist zuletzt Scalable Capital, zuvor hatten bereits die BBVA und myntro eigene Festgeldangebote gestartet. Mit Chase ist zudem ein prominenter US-Wettbewerber in Deutschland aktiv, bislang allerdings nur mit Tagesgeld.
An der Spitze haben sich die Verhältnisse im Oktober 2026 deutlich verschoben: Bei Laufzeiten bis zwölf Monate liegen die besten Angebote inzwischen bei knapp 3 bis 3,5 Prozent, bei Laufzeiten von zwei bis sechs Jahren führt wiLLBe mit bis zu 3,88 Prozent, für zehn Jahre bietet die Achmea Bank sogar 4,25 Prozent.
Mit Blick auf die anhaltenden geopolitischen Spannungen und den Inflationsdruck erscheint ein weiter steigendes Zinsniveau nicht unwahrscheinlich – das dürfte auch die Festgeldrenditen zusätzlich stützen.
Fazit zum Unterschied von Tagesgeld und Festgeld
Zusammenfassend kann gesagt werden, dass der Unterschied zwischen Tagesgeld und Festgeld hauptsächlich durch die Flexibilität der Anlage, den Zinssatz und die Laufzeit charakterisiert wird. Während das Tagesgeldkonto jederzeit kündbar ist, ist das Festgeldkonto an eine vertraglich vereinbarte Laufzeit gebunden. Des Weiteren unterscheidet sich die Flexibilität beider Konten durch die Zugänglichkeit. Beide Kontoarten können auch in Kombination genutzt werden, was je nach Anlagestrategie sinnvoll sein kann!