
Mit dem Openbank Tagesgeld (ehemals Santander Tagesgeld) hat die spanische Bank wenig überraschend auch ein Tagesgeldkonto im Portfolio, mit dem man flexibel und zu attraktiven Zinsen sparen kann. Wir zeigen in unserem umfassenden Ratgeber alle Vor- und Nachteile und die aktuellen Openbank Tagesgeld Zinsen im Oktober 2026!
Openbank Tagesgeld
- 4 Prozent Zinsen für vier Monate
- 2 Prozent Zinsen für Bestandskunden
- Aktionszins bis 100.000 Euro
- Monatliche Zinsausschüttung
- Hervorragende Einlagensicherung

Das Openbank Tagesgeldkonto lockt Neukunden mit einem starken Aktionszins von 4 Prozent – und auch der anschließende Basiszins von 2 Prozent kann sich sehen lassen, wie der umfangreiche Produkttest der reisetopia Finanzexperten zeigt. Für wen sich das Produkt lohnt und welche Alternativen es gibt, zeigen wir in diesem Ratgeber!
Inhaltsverzeichnis
- Welche Vorteile hat das Openbank Tagesgeldkonto?
- Wie hoch sind die Openbank Tagesgeld Zinsen?
- Wie schneiden die Openbank Zinsen im Konkurrenzvergleich ab?
- Welche Nachteile hat das Openbank Tagesgeldkonto?
- Für wen lohnt sich ein Openbank Tagesgeldkonto?
- Was steckt hinter der Openbank Bank?
- Wie gut ist die Einlagensicherung beim Openbank Tagesgeld?
- Wie sind die Erfahrungen mit dem Openbank Tagesgeldkonto?
- Wie eröffnet man ein Openbank Tagesgeldkonto?
- Welche Alternativen gibt es zum Openbank Tagesgeld?
- Unser Fazit zum Openbank Tagesgeldkonto
Welche Aspekte ein Tagesgeldkonto mit sich bringt und was genau ein Tagesgeldkonto ist, hier einmal kurz zusammengefasst.
💡 Tagesgeld kurz erklärt
- Ein Sparkonto, bei dem man Geld anlegt und dafür Zinsen erhält
- Das Geld kann jederzeit abgehoben oder eingezahlt werden
- Es findet kein Zahlungsverkehr statt
- In der Regel immer kostenfrei
- Zinsen können (täglich) variieren
- Keine Kündigungsfristen
Welche Vorteile hat das Openbank Tagesgeldkonto?
Das Openbank Tagesgeld bietet fraglos einige Vorteile, die wir Euch in diesem Ratgeber im Detail vorstellen möchten!
Alle Openbank Tagesgeld Vorteile auf einen Blick:
- Kostenlose Kontoeröffnung und Kontoführung
- Gemeinschaftskonto und Konto für Minderjährige
- Kontoeröffnung über die Website oder in einer der 200 Filialen
- Keine Mindest- oder Maximaleinlage
- Basiszins von 2 Prozent nach der Aktionsphase
- Monatliche Zinsgutschrift
Kostenloses Tagesgeldkonto
Äußerst positiv ist, dass für Euch keine Kosten oder Gebühren anfallen. Das Openbank Tagesgeldkonto ist von der Eröffnung über die Kontoführung bis zu den Transaktionen komplett kostenlos. Ihr lauft also nicht Gefahr, dass Eure Zinsen durch Gebühren wieder geschmälert werden.
Verschiedene Kontomodelle
Zum Sparen bietet die Openbank (ehemals Santander) neben dem normalen Einzelkonto auch ein Gemeinschaftskonto und ein Tagesgeldkonto für Minderjährige an. Dies ist keineswegs bei allen Anbietern der Fall, sodass sich hier ein relevanter Vorteil ergibt.
Das Tagesgeldkonto für Minderjährige kann dabei jedoch nur von einem gesetzlichen Vertreter in einer Openbank Filiale eröffnet werden.
Kontoeröffnung auch in der Filiale
Die Eröffnung eines Openbank Tagesgeldkontos ist sowohl online direkt über die Webseite der Bank als auch in jeder der über 200 Filialen deutschlandweit möglich.
Keine Maximaleinlage
Openbank ist nicht nur bei den Kontoarten flexibel, sondern auch bei der Höhe der Einlagen. Die Mindesteinlage beim Tagesgeldkonto beträgt lediglich einen Euro, nach oben sind keine Grenzen gesetzt. Der Aktionszins von 4 Prozent gilt allerdings nur für Guthaben bis 100.000 Euro, jeder Euro darüber wird mit 2 Prozent verzinst.
Monatliche Zinsgutschrift
Fraglos von Vorteil ist beim Openbank Tagesgeld auch, dass die Zinsgutschrift monatlich erfolgt. Gerade bei größeren Anlagen kann dies gegenüber der verbreiteten quartalsweisen Gutschrift einen relevanten Unterschied machen!
Warum ist der Zeitpunkt der Zinsausschüttung relevant?
Bei einem Sparkonto zählt nicht nur der Zinssatz, sondern auch, wann die Zinsen gutgeschrieben werden: Je öfter, desto stärker arbeitet der Zinseszinseffekt – gutgeschriebene Zinsen werden direkt wieder mitverzinst. Beim Tagesgeld reicht die Spanne von täglicher bis zu jährlicher Gutschrift. Was das konkret ausmacht und worauf Ihr achten solltet, rechnen wir Euch in unseren Guides zum Tagesgeld mit monatlicher Zinsgutschrift und zum Zinseszinseffekt im Detail vor.
Wie hoch sind die Openbank Tagesgeld Zinsen?
Kommen wir nun zum wohl wichtigsten Punkt eines Tagesgeldkontos: den Zinsen. Die aktuellen Openbank Tagesgeld Zinsen im Oktober 2026 liegen für Neukunden für das ehemals als Santander-Geld-Management-Konto bekannte Produkt, bei starken 4 Prozent pro Jahr.
Der Aktionszins gilt für Guthaben bis 100.000 Euro und wird für die ersten vier Monate nach Kontoeröffnung garantiert, für jeden Euro darüber gibt es 2 Prozent. Danach gilt der variable Basiszins von aktuell 2 Prozent. Voraussetzung für Neukunden ist inzwischen ein kostenloses Openbank Girokonto, das zuerst per App eröffnet wird. Unabhängig davon, ob Ihr Neu- oder Bestandskunde seid, erfolgt die Zinsgutschrift monatlich zum Monatsende.
| Konditionen | Vorteile |
|---|---|
| Aktionszinsen (4 Monate) | 4 Prozent (bis 100.000 Euro) |
| Reguläre Zinsen | 2 Prozent |
| Zinsausschüttung | monatlich |
| Einlagensicherung | bis zu 3.000.000 Euro |
| Girokonto benötigt | ja (kostenloses Openbank Girokonto) |
| Gemeinschaftskonto | möglich |
| Kinderkonto | möglich |
| Mindestanlage | nicht erforderlich |
Als Neukunde gilt, wer in den vergangenen 12 Monaten kein Openbank Tagesgeld geführt hat. Dieses Angebot gilt auch für Konten von Minderjährigen (Kontoeröffnung für Minderjährige nur in der Filiale möglich).
Die reisetopia Finanzexperten konnten beim letzten Zinscheck am 28. September 2026 eine Erhöhung der Zinssätze auf bis zu 4 Prozent feststellen.
Expertentipp: Wenn Ihr Geld auf einem Tages- oder Festgeldkonto anlegt, erwirtschaftet Ihr Kapitalerträge in Form von Zinsen. Diese Erträge unterliegen grundsätzlich der Steuerpflicht, weswegen eine Abgeltungssteuer an das Finanzamt abgeführt werden muss.Indem Ihr einen Freistellungsauftrag bei Eurer Bank einreicht, erhaltet Ihr den sogenannten Sparerpauschbetrag steuerfrei. Für das Jahr 2026 liegt dieser Betrag bei 1.000 Euro für ledige Personen und 2.000 Euro für Eheleute, die gemeinsam veranlagt sind. Alle Kapitalerträge, die darüber hinausgehen, müssen nach den normalen Abgeltungssteuersätzen versteuert werden.
Wichtig dabei ist, dass Ihr den Freistellungsauftrag selbst einreichen müsst, was meist im Online-Banking möglich ist. So spart Ihr Euch Arbeit bei der Steuererklärung, über die Ihr zu viel gezahlte Kapitalertragssteuer ansonsten zurückholen könnt.
Übrigens: Eure Bank behält die Steuern direkt bei der Zinsgutschrift ein und führt sie ans Finanzamt ab – Ihr müsst dafür nichts weiter tun. Wie Ihr den Freistellungsauftrag optimal einsetzt, lest Ihr in unserem Guide zum Freistellungsauftrag.
Ihr möchtet über aktuelle Entwicklungen informiert bleiben? Abonniert unseren Finanz-Newsletter und erfahrt regelmäßig, wo es die besten Zinsen gibt.
Wie schneiden die Openbank Zinsen im Konkurrenzvergleich ab?
Die Openbank Zinsen wirken auf den ersten Blick stark, und auch ein genauerer Blick in die von reisetopia erstellte Marktanalyse der verschiedenen Tagesgeldanbieter zeigt, dass die Aktionszinsen mit 4 Prozent in der Spitzengruppe liegen und auch der reguläre Zins von 2 Prozent im oberen Feld mitspielt. Einige Anbieter zahlen im Aktionszeitraum zwar noch etwas mehr, das Gesamtpaket ist aber stimmig.
Die durchschnittlichen Zinsen für Tagesgeld- sowie Festgeldkonten richten sich grob nach der Entwicklung der EZB-Leitzinsen, die bis ins Jahr 2022 für lange Zeit negativ oder auf der Nulllinie lagen. Im September 2023 erreichte der Leitzins mit 4,5 Prozent seinen Höchststand und zog das Zinsniveau mit nach oben. Ab Juni 2024 senkte die EZB schrittweise wieder, entsprechend ging es auch beim Tagesgeld spürbar abwärts.
Am 11. Juni 2026 hat die EZB die Leitzinsen erstmals seit September 2023 wieder angehoben: Der Einlagenzins stieg zum 17. Juni 2026 von 2 auf 2,25 Prozent. Nach einer Zinspause im Juli 2026 hob die EZB die Leitzinsen am 10. September 2026 erneut an: Der Einlagenzins liegt seit dem 16. September 2026 bei 2,50 Prozent. Hintergrund ist die durch den Nahost-Konflikt weiterhin erhöhte Inflation, die laut EZB-Prognose noch länger über dem Zielwert bleiben dürfte – das dürfte das Zinsniveau beim Tagesgeld weiter stützen.
Nach Analyse der reisetopia Finanzexperten liegt der Zinssatz zahlreicher Tagesgeldanbieter weiterhin unterhalb des EZB-Leitzinses, die besten Angebote überschreiten diesen Wert mittlerweile aber vielfach deutlich. Teilweise gilt das inzwischen sogar außerhalb von Aktionszeiträumen. Auch im Jahr 2026 zeigt sich dabei ein stetig steigendes Zinsniveau, wie unsere Grafik verdeutlicht:
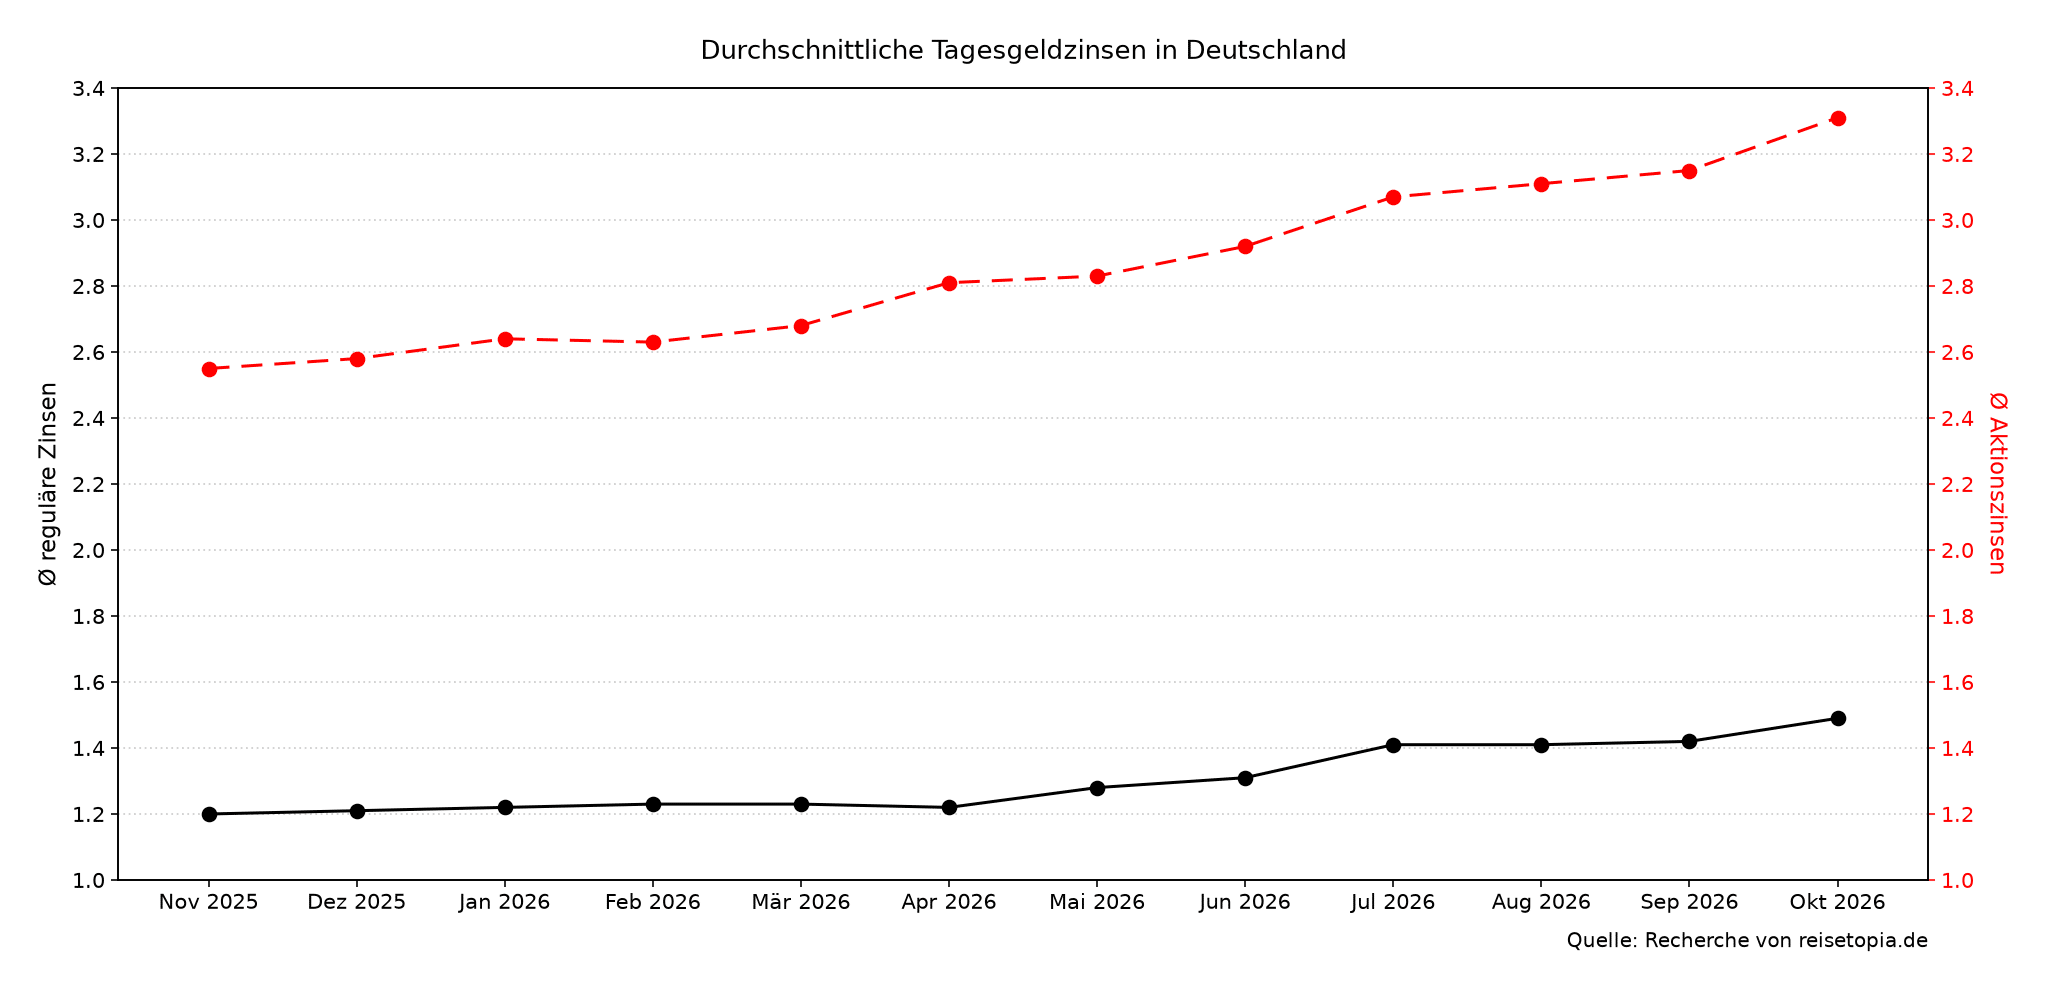
Folgend findet Ihr eine Übersicht der Tagesgeldzinsen inklusive Aktionszinsen (reguläre Zinsen) der Anbieter im reisetopia Tagesgeldvergleich in den vergangenen sechs Monaten:
- April 2026: 2,81 Prozent (1,22 Prozent)
- Mai 2026: 2,83 Prozent (1,28 Prozent)
- Juni 2026: 2,92 Prozent (1,31 Prozent)
- Juli 2026: 3,07 Prozent (1,41 Prozent)
- August 2026: 3,11 Prozent (1,41 Prozent)
- September 2026: 3,15 Prozent (1,42 Prozent)
Im Oktober 2026 liegt der Durchschnittszins für Tagesgeldkonten bei Angeboten mit zeitlich befristeten Aktionszinsen bei 3,31 Prozent. Der reguläre Zinssatz nach Ablauf der Aktionsphase liegt bei 1,49 Prozent. Beide Werte legen gegenüber dem Vormonat deutlich zu – das Plus von 0,16 Prozentpunkten bei den Aktionszinsen ist der stärkste Monatssprung der vergangenen zwölf Monate.
Welche Nachteile hat das Openbank Tagesgeldkonto?
Wie bei fast jedem Tagesgeldkonto gibt es auch beim Angebot der Openbank den einen oder anderen Nachteil.
Alle Openbank Tagesgeldkonto Nachteile im Überblick:
- Folgezins ohne Zinsgarantie
- Keine Sparplanfunktion
- Keine Überweisungen an Dritte
Folgezins ohne Zinsgarantie
Nach dem Aktionszeitraum von vier Monaten sinkt der Zinssatz auf den variablen Basiszins von derzeit 2 Prozent. Der ist zwar ordentlich, aber nicht garantiert und kann von der Bank jederzeit angepasst werden.
Nach der Aktionsphase gibt es den Basiszins von 2 Prozent ohne Zinsgarantie. Hinzu kommt: Seit dem Wechsel von Santander zu Openbank müssen Neukunden zuerst ein kostenloses Girokonto per App eröffnen. Wer nur ein reines Tagesgeldkonto sucht, hat damit ein zusätzliches Konto.
Kein Sparplan möglich
Ein zweiter Nachteil des Openbank Tagesgeldkontos ist die fehlende Unterstützung eines Sparplans. Das Tagesgeldkonto ist unabhängig vom gewählten Kontotyp nicht sparplanfähig.
Man kann also kein Referenzkonto hinterlegen, von dem monatlich ein fester Betrag abgebucht wird. Jede Überweisung muss manuell erfolgen.
Keine Überweisungen an Dritte
Erwähnenswert ist ansonsten auch noch, dass vom Openbank Tagesgeldkonto (ehemals Santander Tagesgeldkonto) keine Überweisungen an Dritte getätigt werden können. Stattdessen muss das Geld immer zuerst auf das Referenzkonto ausgezahlt werden. Dies kann ein Girokonto bei der Openbank oder einer Drittbank sein.
Für wen lohnt sich ein Openbank Tagesgeldkonto?
Das Openbank Tagesgeldkonto ermöglicht flexibles Sparen mit recht attraktiven Zinsen, zumindest in der Aktionsphase. Besonders interessant ist das Angebot für alle Neukunden. Dank des Aktionszinssatzes profitiert man in den ersten vier Monaten von soliden Konditionen – jedoch bieten einige Banken aktuell hier deutlich mehr.
Auch für alle, die ein Tagesgeldkonto suchen, das über einen längeren Zeitraum ordentliche Zinsen bietet, lohnt sich das Tagesgeldkonto der Openbank.
Grund dafür ist der Basiszins von aktuell 2 Prozent, der auch nach der Aktionsphase weiterläuft. Dazu überzeugen die sonstigen Konditionen mit Blick auf die Zinsgutschrift, die Einlagensicherung oder auch die flexiblen Kontooptionen. Einziger Haken: Neukunden brauchen zuerst ein kostenloses Openbank Girokonto.
Am stärksten ist das Angebot in der viermonatigen Aktionsphase. Beim regulären Zins liegen einzelne Banken zwar noch etwas höher, der Abstand ist aber überschaubar.
Unser Expertentipp: Durch den regelmäßigen Wechsel zu Konten mit attraktiveren Konditionen könnt Ihr als Anleger Euer Kapital effizient einsetzen. Hier spricht man vom sogenannten Tagesgeld-Hopping.
Was steckt hinter der Openbank Bank?
Die Santander Bank ist eine spanische Großbank mit Sitz in Santander, Spanien, und zählt zu den größten Banken der Welt. Das Finanzinstitut betreut Kunden in Europa, Asien sowie Nord- und Südamerika. Die 1857 gegründete Bank blickt auf eine lange Wachstumsgeschichte mit zahlreichen Übernahmen zurück. Mit der Übernahme der SEB Bank im Jahr 2010 und der GE Money Bank im Jahr 2013 ist Santander auch in den deutschen Markt eingetreten.
In Deutschland agiert die Bank von ihrem Hauptsitz in Mönchengladbach aus als hundertprozentige Tochter der spanischen Banco Santander. Inzwischen firmiert sie als Openbank Deutschland AG (zuvor Santander Consumer Bank AG) – seit dem 28. September 2026 läuft auch der Markenauftritt unter dem Namen Openbank. Die Openbank hat ihren Hauptsitz in Madrid. Die Bank bietet einige Filialen in Deutschland, aber auch die Gelegenheit zum Online-Banking.
Tatsächlich bieten andere Töchter der spanischen Santander Group ebenfalls Tagesgeldkonten an, wie zum Beispiel das Suresse Direkt Tagesgeld. Relevant ist dabei allerdings, dass es sich um Angebote von Santander-Töchtern in anderen EU-Ländern handelt, sodass nicht dieselbe Einlagensicherung gilt wie beim hier vorgestellten Santander Tagesgeld!
Wie gut ist die Einlagensicherung beim Openbank Tagesgeld?
Alle Einlagen bei der Openbank Deutschland AG (zuvor Santander Consumer Bank AG) sind durch ein zweistufiges Einlagensicherungssystem geschützt. Neben der gesetzlichen Einlagensicherung bis zu einer Höhe von 100.000 Euro pro Kunde bietet Openbank durch die Mitgliedschaft im Einlagensicherungsfonds des Bundesverbandes deutscher Banken e.V. eine Sicherungsgrenze von bisher drei Millionen Euro pro Kunde.
💡 Hinweis: Anders als oft angenommen, gibt es keine europäische Einlagensicherung. Stattdessen ist die Einlagensicherung jeweils national organisiert, richtet sich allerdings nach denselben Regeln. Das bedeutet, dass in allen Ländern der EU und des EWR Guthaben bis 100.000 Euro durch die jeweilige nationale Einlagensicherung geschützt sind. Zu beachten ist, dass die Einlagensicherung jeweils durch das entsprechende Mitgliedsland bereitgestellt wird, sodass die tatsächliche Sicherheit auch von der Bonität der nationalen Finanzen eines jeden Mitgliedsstaates abhängt.
Wie sind die Erfahrungen mit dem Openbank Tagesgeldkonto?
Wer auf Trustpilot nach Tagesgeld Openbank Erfahrungen sucht, bekommt ein recht gutes Bild davon, wie die Bank und ihre Angebote bei den Kunden abschneiden.
Dabei kommt die Santander Consumer Bank AG – heute Openbank Deutschland AG – auf Trustpilot nicht allzu gut weg. Zahlreiche Kunden berichten in ihren Bewertungen von einem unzureichenden und schwer erreichbaren Kundensupport, immer wiederkehrenden Problemen beim Online-Zugang sowie langen Bearbeitungszeiten.
Basierend auf über 2.300 überwiegend negativen Erfahrungsberichten bewertet Trustpilot die Santander Consumer AG nur mit der Note “Ungenügend“.
Wie eröffnet man ein Openbank Tagesgeldkonto?
Wer ein Openbank Tagesgeldkonto eröffnen möchte, kann dies in einer der bundesweit über 200 Filialen der Bank oder direkt online über die Website der Bank tun. Einzige Voraussetzungen sind ein Wohnsitz in Deutschland und die Absicht, das Konto ausschließlich für private Zwecke zu nutzen.
Im Folgenden findet Ihr eine Schritt-für-Schritt-Anleitung zur Online-Eröffnung eines Openbank Tagesgeldkontos. Damit der Eröffnungsprozess zügig vonstattengeht, empfehlen wir Euch, einen Personalausweis, Eure Handynummer und die IBAN Eures Girokontos bereitzuhalten.
- Persönliche Daten: Zunächst müsst Ihr in mehreren Schritten Eure persönlichen Daten eingeben. Unter anderem werden Name, Geburtsdatum, E-Mail-Adresse und Telefonnummer abgefragt.
- SMS-Verifizierung: Nach Eingabe der Handynummer wird Euch ein Code per SMS zugeschickt, den Ihr für die weitere Eröffnung benötigt.
- Weitere Angaben zur Person: Nach Eingabe des SMS-Codes werden weitere Angaben zur Person abgefragt. Diesmal werden Staatsangehörigkeit, Adresse, Beschäftigungsverhältnis, Bankverbindung und Ausweisdaten abgefragt.
- Daten überprüfen: Abschließend könnt Ihr Eure Angaben noch einmal überprüfen und den Antrag zur Prüfung abschicken.
Nachdem die Bank Euren Antrag geprüft hat, findet eine Legitimation Eurer Person statt. Das heißt, Ihr müsst nachweisen, dass Ihr auch die Person seid, die Ihr angebt zu sein. Die Legitimation könnt Ihr auch ganz bequem online per VideoIdent durchführen. Alles, was Ihr dazu benötigt, ist ein Ausweisdokument und ein Videochat-fähiges Handy.
Openbank Tagesgeld
- 4 Prozent Zinsen für vier Monate
- 2 Prozent Zinsen für Bestandskunden
- Aktionszins bis 100.000 Euro
- Monatliche Zinsausschüttung
- Hervorragende Einlagensicherung
Welche Alternativen gibt es zum Openbank Tagesgeld?
Auf dem deutschen Markt gibt es eine breite Auswahl an verschiedenen Tagesgeldkonten, die von den reisetopia Finanzexperten ausführlich getestet wurden. Die besten Openbank Tagesgeld Alternativen für jeden Anlagetyp haben wir in der folgenden Übersicht zusammengestellt:
Bank of Scotland Tagesgeld

- Zinssatz: 3 Prozent p.a. (Willkommenszins)
- Zinsgarantie: bis zu 12 Monate
- Anlagebetrag: bis 100.000 Euro
- Einlagensicherung: bis 100.000 Euro
- Zinsausschüttung: jährlich
Revolut Tagesgeld

- Zinssatz: 4,25 Prozent p.a. (Neukunden)
- Zinsgarantie: keine (Aktionszins 4 Monate)
- Anlagebetrag: 25.000 Euro (Aktionszins)
- Einlagensicherung: 100.000 Euro
- Zinsausschüttung: täglich
Suresse Tagesgeld
- Zinssatz: 3,70 Prozent p.a.
- Zinsgarantie: 6 Monate
- Anlagebetrag: bis 999.999 Euro
- Einlagensicherung: 100.000 Euro
- Zinsausschüttung: monatlich
Ein starker Aktionszins ist nur die halbe Wahrheit – entscheidend ist, wie lange er läuft und was danach übrig bleibt. Genau hier setzt sich in unserem reisetopia Zinscheck im Oktober 2026 das Bank of Scotland Tagesgeld an die Spitze: 3 Prozent p.a. Willkommenszins für Neukunden, und das bis zu zwölf Monate lang auf ein Guthaben bis 100.000 Euro. Zu beachten: Danach fällt der Zins auf 1,25 Prozent p.a., außerdem werden die Zinsen nur jährlich gutgeschrieben.
Noch mehr Zins für den Einstieg gibt es beim Revolut Tagesgeld: 4,25 Prozent für Neukunden, vier Monate ab Kontoeröffnung und für ein Guthaben bis 25.000 Euro. Die Zinsen werden täglich gutgeschrieben. Nach 30 Tagen Schonfrist verlangt Revolut allerdings drei Kartenzahlungen über jeweils mindestens 5 Euro innerhalb von 30 Tagen, sonst fällt der Satz auf den regulären Tarifzins von bis zu 2,25 Prozent zurück.
Einen höheren Nominalzins, dafür über einen kürzeren Zeitraum, bietet das Suresse Tagesgeld: Neukunden sichern sich 3,70 Prozent Zinsen p.a. für sechs Monate, danach greift ein überdurchschnittlicher regulärer Zins von 2,25 Prozent. Der Aktionszins ist über die gesamte Laufzeit garantiert, die Zinsen werden monatlich gutgeschrieben.
Wer nach der Aktionsphase nicht gleich wieder wechseln möchte, fährt mit einem dauerhaft fairen Gesamtpaket wie dem Volkswagen Bank Tagesgeld gut – starker Neukundenzins für sechs Monate, faire Anschlussverzinsung und deutsche Einlagensicherung inklusive. Und wer Planbarkeit über Flexibilität stellt: Das Bigbank Festgeld sichert Euch mit 3,40 Prozent pro Jahr über zwölf Monate aktuell die stärksten Konditionen fest zu – mehr dazu in unserem Festgeld-Vergleich.
Unser Fazit zum Openbank Tagesgeldkonto
Die Openbank liefert mit ihrem Tagesgeldkonto für Einzelpersonen, Paare und Minderjährige eine interessante Möglichkeit, Geld zu sparen und gleichzeitig im Bedarfsfall finanziell flexibel zu bleiben. Dank des starken Aktionszinses, der einfachen Kontoeröffnung und der geringen Mindesteinlage in Kombination mit einer hohen Einlagensicherung ist das Openbank Tagesgeld ein rundes Angebot – auch der Folgezins von 2 Prozent kann sich sehen lassen.
Einziger Wermutstropfen: Neukunden müssen zuerst ein kostenloses Girokonto eröffnen, und der Aktionszins gilt nur bis 100.000 Euro. Wer damit leben kann, bekommt aus unserer Sicht ein empfehlenswertes Openbank Tagesgeldkonto – in den ersten vier Monaten und darüber hinaus.
Openbank Tagesgeld
- 4 Prozent Zinsen für vier Monate
- 2 Prozent Zinsen für Bestandskunden
- Aktionszins bis 100.000 Euro
- Monatliche Zinsausschüttung
- Hervorragende Einlagensicherung
Unsere komparative Analyse aller Tagesgeld-Produkte basiert auf einem umfangreichen Test von Dutzenden Produkten. Aktuell geprüft haben die reisetopia Finanzexperten die folgenden Produkte:
Tagesgeld ohne Girokonto
🇩🇪 DE Einlagensicherung:
- Bank11 Tagesgeld
- Bank of Scotland Tagesgeld
- easybank Tagesgeld
- BMW Bank Tagesgeld
- Commerzbank Tagesgeld
- Consorsbank Tagesgeld
- Deutsche Bank Tagesgeld
- Hanseatic Bank Tagesgeld
- ING Tagesgeld
- IKB Tagesgeld
- pbb direkt Tagesgeld
- Postbank Tagesgeld
- quirion Tagesgeld
- Openbank Tagesgeld
- Umweltbank Tagesgeld
- VW Bank Tagesgeld
- Wüstenrot Tagesgeld
🇪🇺 EU Einlagensicherung:
- Advanzia Bank Tagesgeld
- Bigbank Tagesgeld
- Distingo Tagesgeld
- Ikano Bank Tagesgeld
- Nexent Bank Tagesgeld
- Opel Bank Tagesgeld
- Renault Bank Tagesgeld
- Stellantis Tagesgeld
- Suresse Direkt Tagesgeld
- TF Bank Tagesgeld
- wiLLBe Tagesgeld
⭐️ Sonderfälle:
Tagesgeld mit Girokonto
🇩🇪 DE Einlagensicherung:
- 1822direkt Tagesgeld
- C24 Tagesgeld
- comdirect Tagesgeld
- DKB Tagesgeld
- Gefa Bank Tagesgeld
- N26 Tagesgeld
- norisbank Tagesgeld
- Scalable Tagesgeld
- Sparkasse Tagesgeld
- Targobank Tagesgeld
- Tomorrow Tagesgeld
- Trade Republic Tagesgeld
🇪🇺 EU Einlagensicherung: