
Ein Kreditkartenkonto oder ein Girokonto lassen sich heutzutage online eröffnen – auch dank einer wachsenden Zahl an Methoden zur Online-Identifikation. Weiterhin sehr beliebt ist die Identifikation per Videoident-Verfahren.
Das Wichtigste in Kürze
- Beim Videoident weist Ihr Euch per Videoanruf aus, bei Banken in der Regel mit einem geschulten Mitarbeiter
- Das Verfahren ist für Euch kostenlos, dauert meist nur wenige Minuten und ist oft von etwa 8 bis 22 Uhr verfügbar
- Alternativen sind die eID, Postident oder die Bankfiliale, ab dem 2. Januar 2027 auch die EUDI-Wallet d-you
Wir zeigen Euch, wie das Videoident-Verfahren funktioniert, wo Vor- und Nachteile liegen und welche Alternativen es hierzu gibt.
Inhaltsverzeichnis
Was ist das Videoident-Verfahren?
Videoident, kurz für Videoidentifikation, ist ein digitales Verfahren, das die Identifikation einer Person per Videokommunikation ermöglicht. Es stellt eine Alternative zur Identifikation vor Ort dar, etwa in einer Bank- oder Postfiliale. Statt persönlich zu erscheinen, zeigt der Kunde seinen Ausweis per Videoanruf in die Kamera.
Dabei zählt Videoident zu den gängigsten Verfahren zur Online-Identifikation. Viele Banken setzen im Beantragungsverfahren für eine Kreditkarte oder ein Girokonto auf Videoident, um sicherzustellen, dass ein komplett digitaler und dennoch sicherer Prozess stattfindet. Üblicherweise benötigt Ihr beim Videoident-Verfahren einen Computer mit einer Kamera oder ein Smartphone sowie Euren Personalausweis.
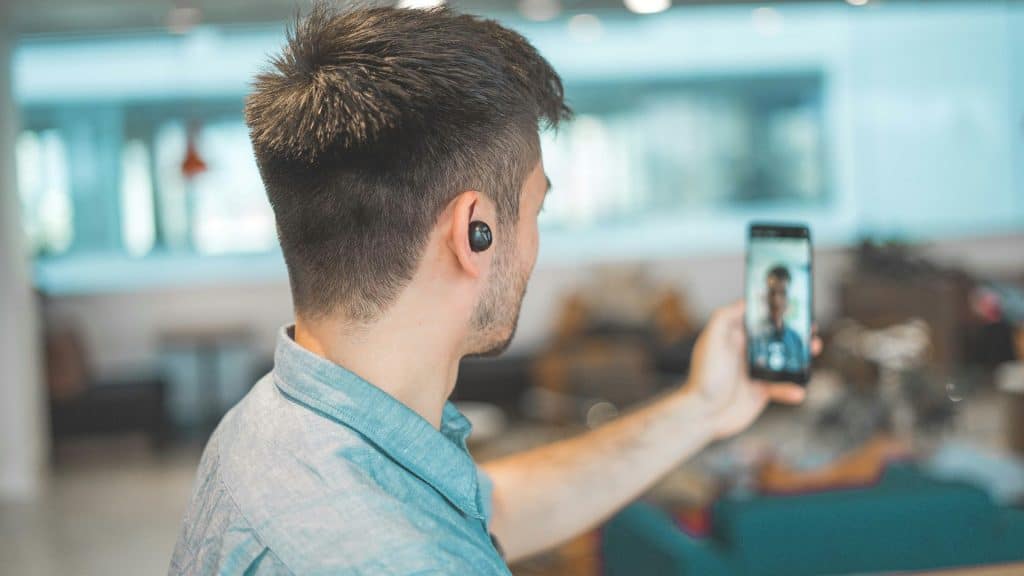
Technisch basiert das Videoident-Verfahren auf einer verschlüsselten Videoverbindung. Software unterstützt die Prüfung, etwa indem sie die Daten im maschinenlesbaren Bereich des Ausweises ausliest und abgleicht. Die eigentliche Entscheidung trifft beim klassischen Videoident aber ein Mitarbeiter.
Der Ablauf ähnelt einem kurzen Videoanruf. Am anderen Ende der Leitung sitzt in der Regel ein geschulter Mitarbeiter der Bank oder eines Dienstleisters, den die Bank beauftragt hat. Er begleitet Euch Schritt für Schritt durch das Gespräch und prüft dabei Euren Personalausweis. Das Gespräch selbst dauert meist nur fünf bis zehn Minuten. Manchmal kommt, je nach Tageszeit, eine kurze Wartezeit hinzu, bis ein Mitarbeiter frei ist. Abends und am Wochenende kann sie länger ausfallen.
Neben dem klassischen Videoident-Verfahren im Stile eines Videoanrufs gibt es inzwischen automatisierte Varianten des Videoident-Verfahrens, die ohne Mitarbeiter auskommen. Dabei fotografiert der Kunde seinen Ausweis und nimmt ein kurzes Video-Selfie seines Gesichtes auf. Eine Software gleicht beides ab und prüft die Echtheit des Dokuments. Einige Verfahren lesen zusätzlich den Ausweis-Chip per NFC aus.
Bei Banken führt trotzdem meist noch ein Mensch durch das Videoident-Verfahren. Das hat einen rechtlichen Grund. Für Banken und andere Finanzinstitute gibt die BaFin strenge Regeln für das Videoident-Verfahren vor, die im Regelfall vorsehen, dass ein geschulter Mitarbeiter dabei ist.
Wie funktioniert das Videoident-Verfahren?
Der Ablauf ist bei den meisten Anbietern ähnlich. Die wichtigsten Schritte im Überblick:
Videoident-Prozess kurz erklärt
- Link oder Ident-Code der Bank öffnen
- Personalausweis oder Reisepass bereithalten
- Gesicht und Ausweis im Videogespräch zeigen
- Fragen des Mitarbeiters beantworten
- TAN per SMS oder E-Mail erhalten und eingeben
Das Videoident-Verfahren wird von mehreren Dienstleistern angeboten. Dazu zählen die Deutsche Post sowie Anbieter wie IDnow oder WebID. Die Postident App umfasst neben Videoident auch die Identifikation per eID (Online-Ausweisfunktion) und in der Filiale. Welcher Dienstleister zum Einsatz kommt, legt die jeweilige Bank fest. Eine separate App ist nicht in jedem Fall erforderlich. Häufig ist das Videoident in die App der Bank integriert oder wird im Browser durchgeführt. Der Zugang erfolgt über einen Link oder einen Ident-Code, den die Bank nach dem Antrag bereitstellt. Anschließend wird die Verbindung zu einem Mitarbeiter hergestellt.
Zu Beginn willigt der Kunde in die Aufzeichnung des Gesprächs ein. Anschließend zeigt er sein Gesicht und seinen Ausweis in die Kamera. Auf Anweisung des Mitarbeiters kippt er den Ausweis, damit Hologramme und weitere Sicherheitsmerkmale sichtbar werden. Zudem nennt er die Seriennummer des Ausweises. Der Mitarbeiter fragt außerdem nach dem Anlass der Identifikation, etwa einer Kontoeröffnung. Voraussetzungen sind zudem ausreichende Beleuchtung und eine ruhige Umgebung.
Gegen Ende des Videogesprächs löst der Mitarbeiter den Versand einer TAN aus. Sie wird zentral erzeugt und ist nur kurz gültig. Der Kunde erhält diese per SMS oder E-Mail und gibt sie noch während des Gesprächs in der App oder im Browser ein.
Nach erfolgreicher Identifikation ist der Prozess sofort abgeschlossen. Es sind üblicherweise keine weiteren Schritte zur Identifikation notwendig.
Übrigens: Sind die für das Verfahren erforderlichen Voraussetzungen nicht erfüllt, kann der Mitarbeiter das Verfahren abbrechen. Das passiert etwa bei schlechter Bildqualität, einer abgebrochenen Verbindung oder Zweifeln am Ausweis. In der Regel kann der Kunde es danach einfach erneut versuchen. Viele Banken bieten alternativ ein anderes Verfahren an, etwa Postident in der Filiale oder die eID. Ohne erfolgreiche Identifikation darf die Bank allerdings kein Konto eröffnen.
⚠️ Vorsicht vor Betrug mit VideoidentBetrüger missbrauchen das Videoident-Verfahren, um Konten auf fremde Namen zu eröffnen. Dafür bieten sie Nebenjobs an, zum Beispiel als “App-Tester”. Angeblich testet Ihr nur eine App. Tatsächlich eröffnet Ihr per Videoident ein Konto auf Euren Namen. Die Betrüger nutzen es dann etwa für Geldwäsche. Seid Ihr darauf hereingefallen, informiert sofort Polizei und Bank.
Was sind die Vorteile des Videoident-Verfahrens?
Das Videoidentifikationsverfahren bietet neben hoher Bequemlichkeit noch einige weitere Vorteile. Wir haben die wichtigsten Vorteile der Online-Identifikation für Euch aufgelistet.
- Hohe Sicherheit: Ein geschulter Mitarbeiter prüft den Ausweis live per Video, unterstützt durch technische Prüfungen der Ausweisdaten. Dadurch wird ein hohes Maß an Sicherheit gewährleistet, da die Wahrscheinlichkeit von Betrug oder Identitätsdiebstahl minimiert wird.
- Benutzerfreundlichkeit: Das Videoident-Verfahren ist äußerst benutzerfreundlich. Ihr könnt die Identifikation bequem von zu Hause oder einem anderen beliebigen Ort aus durchführen, ohne etwa eine Filiale aufsuchen zu müssen. Das spart Euch Zeit und Aufwand. Zudem seid Ihr nicht an Öffnungszeiten der Postfiliale gebunden.
- Schnelligkeit: Die Identifikation erfolgt in Echtzeit, was bedeutet, dass Ihr nach erfolgreicher Identifikation keine weiteren Schritte zur Identifikation durchführen müsst. Zudem entstehen keine Wartezeiten auf das Ergebnis.
- Globale Erreichbarkeit: Videoident ist nicht an einen Standort gebunden. Ihr könnt die Videoidentifikation von praktisch überall auf der Welt aus durchführen, solange Ihr über eine Internetverbindung verfügt. Einige Banken schränken Verfahren allerdings auf bestimmte Länder oder Ausweisdokumente ein.
- Lange Verfügbarkeit: Videoident ist in aller Regel deutlich länger am Tag verfügbar, als Postfilialen oder Bankfilialen geöffnet haben. Viele Anbieter sind an Wochentagen etwa von 8 bis 22 Uhr erreichbar, teils auch länger. Auch am Wochenende und an Feiertagen ist eine Identifikation per Videoident in vielen Fällen lange möglich. Rund um die Uhr ist eine Identifikation etwa per eID möglich.
- Kostenlos: Für Euch ist das Videoident-Verfahren kostenlos. Die Kosten trägt im Regelfall die Bank oder das Unternehmen, das die Identifikation verlangt.
Lest Ihr gerade diesen Text, weil Ihr ein Konto eröffnen möchtet und Euch fragt, wie die Identifikation funktioniert? Dann könnt Ihr zum Beispiel in unserem Girokonto-Vergleich nach einem passenden Konto schauen:
BBVA Girokonto
- Aktion: 40 Euro Startguthaben mit dem Code: BONUS
- Kontogebühr: 0 Euro monatlich
- Bargeldabhebungen: kostenfrei in der Euro-Zone ab 150 Euro
- Fremdwährungsgebühr: 0 Euro weltweit
- Kartentyp: Mastercard Debitkarte
C24 Girokonto
- Aktion: 75 Euro Bonus bei Kontowechsel
- Kontogebühr: 0 Euro monatlich
- Bargeldabhebungen: kostenfrei weltweit bis zu 4 Mal pro Monat
- Fremdwährungsgebühr: 0 Euro weltweit
- Kartentyp: Mastercard Debitkarte
- Geprüft von Stiftung Warentest 09/26
Revolut Girokonto
- Aktion: 20 Euro Bonus
- Kontogebühr: 0 Euro monatlich
- Bargeldabhebungen: Kostenfrei weltweit bis zu 200 Euro oder 5 Auszahlungen pro Monat
- Fremdwährungsgebühr: 0 Euro weltweit bis 1.000 Euro pro Monat (Mo. bis Fr.)
- Kartentyp: Mastercard Debitkarte
Wise Girokonto

- Kontogebühr: 0 Euro monatlich
- Bargeldabhebungen: Kostenfrei weltweit bis zu 250 Euro pro Monat
- Fremdwährungsgebühr: 0 Euro bei Zahlung mit Fremdwährungskonto
- Kartentyp: Visa Debitkarte
- Keine SCHUFA Prüfung
Trade Republic Girokonto

- Kontogebühr: 0 Euro monatlich
- Bargeldabhebungen: Kostenfrei weltweit ab 100 Euro
- Fremdwährungsgebühr: 0 Euro weltweit
- Kartentyp: VISA Debitkarte
- Girokonto mit 2,5 % p.a. Zinsen
Was sind die Nachteile des Videoident-Verfahrens?
Obwohl das Videoident-Verfahren zweifellos viele Vorteile bietet, gibt es auch einige potenzielle Nachteile, die Ihr im Kopf haben solltet. Die meisten davon ergeben sich aus der Technik und aus den gesetzlichen Vorgaben für das Verfahren. Die wichtigsten Punkte im Überblick:
- Technische Voraussetzungen: Erforderlich sind ein Smartphone oder ein Computer mit Kamera sowie eine stabile Internetverbindung. Bricht die Verbindung ab, muss die Identifikation neu gestartet werden. Menschen ohne entsprechende Geräte oder technisches Verständnis können das Verfahren nicht nutzen.
- Anforderungen an die Umgebung: Beleuchtung und Bildqualität müssen ausreichen, sonst schlägt die Identifikation fehl.
- Nicht mit allen Ausweisdokumenten: Nicht jeder Ausweis wird auch von jeder Bank akzeptiert. Zulässig sind nur Dokumente mit ausreichenden Sicherheitsmerkmalen und einem maschinenlesbaren Bereich. Einige ausländische Ausweise scheiden daher aus. Einige Banken erlauben zudem abweichend vom Standard nur den Personalausweis und akzeptieren keine sonstigen Ausweisdokumente.
- Nicht die allerhöchste Sicherheit: Das Videoident-Verfahren gilt grundsätzlich als sehr sicher. Der Mitarbeiter prüft den Ausweis allerdings nur über das Kamerabild. Bei der eID werden die Daten dagegen direkt aus dem Chip des Ausweises ausgelesen und per PIN bestätigt. Das gilt als noch sicherer. Ab Januar 2027 kommt mit der EUDI-Wallet d-you eine weitere digitale Variante mit hohem Sicherheitsniveau hinzu.
Obwohl das Online-Identifikationsverfahren in vielen Situationen erfolgreich eingesetzt werden kann, gibt es immer noch Fälle, in denen eine physische Identifikation notwendig ist.
Solltet Ihr dem Videoident-Verfahren also noch skeptisch gegenüberstehen, lohnt es sich, einen Blick auf die Alternativen zur Identifikation zu werfen.
Welche Alternativen zum Videoident-Verfahren gibt es?
Neben dem Videoident-Verfahren existiert eine stetig wachsende Zahl an Alternativen. Hier sind einige gängige Alternativen zum Videoident-Verfahren. Welche davon tatsächlich angeboten werden, hängt aber vom auftraggebenden Unternehmen, zum Beispiel von der jeweiligen Bank, ab.
Identifikation in der Bankfiliale
Bei Filialbanken wie Sparkassen oder Volksbanken ist die Identifikation direkt vor Ort möglich. Ein Mitarbeiter prüft dort den Ausweis persönlich. Reine Direktbanken haben diese Möglichkeit nicht. Sie setzen stattdessen auf vielfältige digitale Varianten und externe Dienstleister.
Postident-Verfahren
Am weitesten verbreitet ist das Postident-Verfahren der Deutschen Post. Die Identifikation erfolgt hier durch den Besuch einer Postfiliale, wo ein Mitarbeiter Euren Ausweis prüft und die Bestätigung anschließend an die jeweilige Bank oder einen anderen Auftraggeber übermittelt.
eID-Verfahren
Mit der eID, also der Online-Ausweisfunktion, ist eine Identifikation ganz ohne Mitarbeiter möglich. Dabei werden die Daten direkt aus dem Chip Eures Ausweises ausgelesen. Viele Banken bieten die eID inzwischen als Alternative zum Videoident an. Seit Juli 2017 ist die Funktion bei jedem neu ausgestellten Personalausweis automatisch aktiviert. Auch die eID-Karte für EU-Bürger und der elektronische Aufenthaltstitel verfügen darüber.
Ihr benötigt ein NFC-fähiges Smartphone, die AusweisApp und Eure sechsstellige PIN. Wer die PIN vergessen hat, kann seit Oktober 2026 wieder kostenlos einen PIN-Rücksetzbrief bestellen. Genutzt wird die eID auch häufig bei Ämtern und Behörden. Mehr dazu erfahrt Ihr in unserem Guide zum E-Ident-Verfahren.
Autoident-Verfahren
Beim Autoident prüft eine Software statt eines Mitarbeiters Euren Ausweis. Dafür filmt Ihr Euren Ausweis ab und nehmt ein kurzes Selfie-Video auf. Die Software gleicht beides miteinander ab. Angeboten wird das Verfahren etwa von IDnow und der Deutschen Post. Bei Banken ist Autoident aufgrund der BaFin-Vorgaben bislang aber eher eine Ausnahme.
Bankident
Vereinzelt ist auch eine Identifikation über ein bestehendes Bankkonto möglich, etwa per Bankident von Verimi. Der Kunde meldet sich dafür im Online-Banking seiner bisherigen Bank an. Anschließend bestätigt er eine kleine Referenzüberweisung per TAN. So nutzt das Verfahren die Identifikation, die bei der bisherigen Bank bereits erfolgt ist.
EUDI-Wallet/d-you
Mit der 2024 von der Europäischen Union beschlossenen Einführung der EUDI-Wallet wird der Personalausweis digital auf dem Smartphone verfügbar – ähnlich wie bei einer Brieftasche. Für die Umsetzung einer solchen Wallet sind die Mitgliedstaaten jeweils einzeln verantwortlich. Deren Einführung hat der Deutsche Bundestag im Oktober 2026 gesetzlich beschlossen. Die deutsche Version der EUDI-Wallet mit Namen d-you soll ab dem 2. Januar 2027 als App für Android und iOS starten.
Dabei bleibt die Nutzung kostenfrei und freiwillig. Personalausweis und andere physische Dokumente bleiben weiterhin gültig. Die Eröffnung eines Bankkontos gehört laut Bundesregierung aber zu den ersten Anwendungsfällen. Damit könnte d-you zu einer Alternative zum Videoident-Verfahren werden. Denn nach EU-Recht müssen diese die Wallet bis spätestens Ende 2027 verbindlich akzeptieren, wenn sich Kunden damit ausweisen möchten.
Fazit zum Videoident-Verfahren
Unterm Strich ist das Videoident-Verfahren eine bequeme und bewährte Lösung. Nicht ohne Grund ist es seit seiner Einführung zu einem der gängigsten Wege geworden, sich online auszuweisen. Für die meisten Kontoeröffnungen reicht es zudem völlig aus. Ihr spart Euch den Weg in die Filiale, zahlt nichts und seid in wenigen Minuten fertig.
Die beste Wahl ist es aber nicht in jedem Fall: Wer die Wahl hat, ist mit der eID oft schneller und sicherer unterwegs. Mit der EUDI-Wallet d-you kommt ab Januar 2027 eine weitere Option hinzu.
Ihr solltet zudem trotz aller Sicherheitsvorkehrungen wachsam bleiben. Startet ein Videoident-Verfahren nur, wenn Ihr selbst ein Konto oder eine Karte beantragt habt. Verlangt ein angeblicher Arbeitgeber oder ein Fremder ein Videoident von Euch, steckt fast immer Betrug dahinter.
Da Ihr nun wisst, wie Ihr Euch identifizieren könnt, könnt Ihr hier auch direkt ein passendes Konto auswählen:
BBVA Girokonto
- Aktion: 40 Euro Startguthaben mit dem Code: BONUS
- Kontogebühr: 0 Euro monatlich
- Bargeldabhebungen: kostenfrei in der Euro-Zone ab 150 Euro
- Fremdwährungsgebühr: 0 Euro weltweit
- Kartentyp: Mastercard Debitkarte
C24 Girokonto
- Aktion: 75 Euro Bonus bei Kontowechsel
- Kontogebühr: 0 Euro monatlich
- Bargeldabhebungen: kostenfrei weltweit bis zu 4 Mal pro Monat
- Fremdwährungsgebühr: 0 Euro weltweit
- Kartentyp: Mastercard Debitkarte
- Geprüft von Stiftung Warentest 09/26
Revolut Girokonto
- Aktion: 20 Euro Bonus
- Kontogebühr: 0 Euro monatlich
- Bargeldabhebungen: Kostenfrei weltweit bis zu 200 Euro oder 5 Auszahlungen pro Monat
- Fremdwährungsgebühr: 0 Euro weltweit bis 1.000 Euro pro Monat (Mo. bis Fr.)
- Kartentyp: Mastercard Debitkarte
Wise Girokonto
- Kontogebühr: 0 Euro monatlich
- Bargeldabhebungen: Kostenfrei weltweit bis zu 250 Euro pro Monat
- Fremdwährungsgebühr: 0 Euro bei Zahlung mit Fremdwährungskonto
- Kartentyp: Visa Debitkarte
- Keine SCHUFA Prüfung
Trade Republic Girokonto
- Kontogebühr: 0 Euro monatlich
- Bargeldabhebungen: Kostenfrei weltweit ab 100 Euro
- Fremdwährungsgebühr: 0 Euro weltweit
- Kartentyp: VISA Debitkarte
- Girokonto mit 2,5 % p.a. Zinsen