Wenn Ihr auf der Suche nach einem flexiblen und sicheren Ort seid, um Euer Geld anzulegen, ist das Postbank Tagesgeldkonto weiterhin einen Blick wert. Doch wie schneiden die Postbank Tagesgeld Zinsen im November 2026 im Vergleich ab und wo liegen die Vorteile sowie Nachteile?
Postbank Tagesgeld
- 0,75 Prozent Zinsen p.a. variabel
- Ohne Mindesteinlage anlegbar
- Kostenlose Kontoführung
- Vierteljährliche Zinsausschüttung
- Hervorragende Einlagensicherung

In diesem Artikel werfen wir einen genaueren Blick auf das Angebot und vergleichen die aktuellen Zinsen, die Einlagensicherung und andere Aspekte des Angebots mit der Konkurrenz!
Inhaltsverzeichnis
- Welche Vorteile hat das Postbank Tagesgeldkonto?
- Wie hoch sind die Postbank Tagesgeld Zinsen?
- Wie gut sind die Postbank Zinsen im Konkurrenzvergleich?
- Welche Nachteile hat das Postbank Tagesgeldkonto?
- Für wen lohnt sich ein Postbank Tagesgeldkonto?
- Was steckt hinter der Postbank?
- Wie gut ist die Einlagensicherung beim Postbank Tagesgeld?
- Wie sind die Erfahrungen mit dem Postbank Tagesgeld?
- Wie eröffnet man ein Postbank Tagesgeldkonto?
- Welche Alternativen gibt es zum Postbank Tagesgeld?
- Fazit zum Postbank Tagesgeldkonto
Welche Aspekte ein Tagesgeldkonto mit sich bringt und was genau ein Tagesgeldkonto ist, hier einmal kurz zusammengefasst.
Tagesgeld kurz erklärt
- Eine Form der Geldanlage, bei dem jederzeit Geld abgehoben oder eingezahlt werden kann
- Es findet kein Zahlungsverkehr statt
- In der Regel immer kostenfrei
- Zinsen können (täglich) variieren
- Keine Kündigungsfristen
Welche Vorteile hat das Postbank Tagesgeldkonto?
Das Postbank Tagesgeldkonto bietet einige Vorteile, die es zu einer spannenden Option machen!
Alle Postbank Tagesgeld Vorteile im Überblick:
- Kostenlose Kontoeröffnung und Kontoführung
- Keine Mindestanlage
- Auch als Gemeinschaftskonto führbar
- Automatischer Steuerabzug
- Kein Girokonto notwendig
- Hervorragende Einlagensicherung
Keine Kosten beim Postbank Tagesgeld
Mit dem flexiblen Konto der Postbank habt Ihr rund um die Uhr Zugriff auf Euer Geld. Ihr könnt jederzeit Einzahlungen und Auszahlungen nach Belieben und ohne zusätzliche Gebühren vornehmen – und das alles bequem über das Postbank Online-Banking.
Weder für die Eröffnung des Kontos noch für die Führung des Kontos fallen Kosten an, sodass Ihr auf keine gesonderten Fallstricke achten müsst.
Flexible Anlagesumme
Besonders praktisch ist beim Postbank Tagesgeld zudem, dass keine Mindestanlage erforderlich ist. Ihr könnt also bereits ab dem ersten Euro mit dem Sparen beginnen.
Eine Maximalanlage gibt es auch nicht, was gerade hinsichtlich der guten Einlagensicherung von Vorteil ist!
“Besonders überzeugt mich die fehlende Mindestanlage, da sie einen flexiblen und unkomplizierten Einstieg ermöglicht.”
Nina, reisetopia Finanzexpertin
Auch als Gemeinschaftskonto führbar
Das Postbank Tagesgeldkonto lässt sich nicht nur als Einzelkonto, sondern auch als Gemeinschaftskonto führen. Damit können zwei Personen gemeinsam auf dasselbe Guthaben zugreifen, was sich etwa für Paare oder gemeinsame Haushalte anbietet.
Minderjährige ab 14 Jahren können ein Tagesgeldkonto laut Postbank eröffnen, jedoch ausschließlich in der Filiale.
Automatischer Steuerabzug
Ein weiterer Vorteil ist, dass die Abgeltungsteuer, der Solidaritätszuschlag und gegebenenfalls die Kirchensteuer auf Zinserträge automatisch von der Postbank als Quellensteuer abgeführt werden.
Ihr müsst Euch also um nichts kümmern. Im Online-Banking könnt Ihr zudem problemlos einen Freistellungsauftrag einrichten.
Kein Girokonto bei der Postbank nötig
Ein Tagesgeldkonto bei der Postbank zu eröffnen, ist zudem besonders einfach und bequem. Ihr braucht nicht einmal ein Girokonto bei der Postbank, denn auch Referenzkonten bei anderen Banken im Europäischen Wirtschaftsraum sind möglich, solange sie in Euro geführt werden.
Die Registrierung ist kinderleicht und dank der Video-Legitimation schnell erledigt. So könnt Ihr im Handumdrehen mit dem Sparen beginnen und die Vorteile des Postbank Tagesgeldkontos nutzen.
Hervorragende Einlagensicherung
Ein klarer Vorteil des Postbank Tagesgeld ist fraglos auch die Einlagensicherung, denn diese basiert nicht nur auf der besonders sicheren staatlichen Einlagensicherung in Deutschland, sondern auch noch einer zusätzlichen freiwilligen Absicherung über den BdB-Fonds.
Somit sind auch hohe Anlagen bis 3.000.000 Euro geschützt, was es so bei vielen anderen Anbietern nicht gibt.
Postbank Tagesgeld
- 0,75 Prozent Zinsen p.a. variabel
- Ohne Mindesteinlage anlegbar
- Kostenlose Kontoführung
- Vierteljährliche Zinsausschüttung
- Hervorragende Einlagensicherung
Wie hoch sind die Postbank Tagesgeld Zinsen?
Die Postbank Tagesgeld Zinsen im November 2026 liegen regulär bei 0,75 Prozent pro Jahr. Einen Aktionszins für Neugeld gibt es derzeit nicht: Die letzte Neugeld-Aktion mit 3,2 Prozent pro Jahr für sechs Monate galt für Einzahlungen bis zum 26. Oktober 2026. Der reguläre Satz ist variabel und kann sich damit jederzeit ändern, eine Zinsgarantie gibt es nicht.
Bei der letzten Neugeld-Aktion erhielten Sparer, die zwischen dem 14. September und dem 26. Oktober 2026 Neugeld auf ein bestehendes oder neues Tagesgeldkonto eingezahlt haben, darauf ab dem 1. November 2026 für sechs Monate 3,2 Prozent pro Jahr (bis zum 30. April 2027). Voraussetzung war, dass der eingezahlte Betrag das Gesamtguthaben bei der Postbank erhöht; es mussten mindestens 2.500 Euro und maximal 250.000 Euro Neugeld sein, und ein neues Tagesgeldkonto musste bis zum 19. Oktober 2026 eröffnet werden. Für Guthaben aus der vorangegangenen Aktion (Einzahlung zwischen dem 29. Juni und dem 10. August 2026) gilt der Aktionszins von 3,2 Prozent weiterhin bis zum 14. Februar 2027. Die Postbank hat solche Neugeld-Aktionen 2026 bereits dreimal aufgelegt – ein Blick auf die Konditionen lohnt sich also auch künftig.
| Konditionen | Vorteile |
|---|---|
| Aktionszins Neugeld | derzeit keiner (letzte Aktion: 3,2 Prozent p.a. für Einzahlungen bis 26.10.2026) |
| Zinssatz (variabel) | 0,75 Prozent p.a. |
| Zinsausschüttung | quartalsweise |
| Einlagensicherung | bis zu 3.000.000 Euro |
| Girokonto benötigt | nein |
| Gemeinschaftskonto | möglich |
| Minderjährige | ab 14 Jahren, nur in der Filiale |
Die reisetopia Finanzexperten haben beim Zinscheck am 26. Oktober 2026 festgestellt, dass die Neugeld-Aktion der Postbank (3,2 Prozent für sechs Monate auf Einzahlungen zwischen dem 14. September und dem 26. Oktober 2026) ausgelaufen ist. Neue Einzahlungen erhalten derzeit den regulären Satz von 0,75 Prozent pro Jahr.
Ihr möchtet über aktuelle Entwicklungen informiert bleiben? Abonniert unseren Finanz-Newsletter und erfahrt regelmäßig, wo es die besten Zinsen gibt.
Wie gut sind die Postbank Zinsen im Konkurrenzvergleich?
Die reisetopia Marktanalyse zeigt, dass die regulären Postbank Tagesgeld Zinsen leider nicht mit dem Markt mithalten können.
Die durchschnittlichen Zinsen für Tagesgeld- sowie Festgeldkonten richten sich grob nach der Entwicklung der EZB-Leitzinsen, die bis ins Jahr 2022 für lange Zeit negativ oder auf der Nulllinie lagen. Im September 2023 erreichte der Leitzins mit 4,5 Prozent seinen Höchststand und zog das Zinsniveau mit nach oben. Ab Juni 2024 senkte die EZB schrittweise wieder, entsprechend ging es auch beim Tagesgeld spürbar abwärts.
Am 11. Juni 2026 hat die EZB die Leitzinsen erstmals seit September 2023 wieder angehoben: Der Einlagenzins stieg zum 17. Juni 2026 von 2 auf 2,25 Prozent. Nach einer Zinspause im Juli 2026 hob die EZB die Leitzinsen am 10. September 2026 erneut an: Der Einlagenzins liegt seit dem 16. September 2026 bei 2,50 Prozent. Am 29. Oktober 2026 hat die EZB die Leitzinsen unverändert gelassen. Hintergrund ist die durch den Nahost-Konflikt weiterhin erhöhte Inflation, die laut EZB-Prognose noch länger über dem Zielwert bleiben dürfte – das dürfte das Zinsniveau beim Tagesgeld weiter stützen.
Nach Analyse der reisetopia Finanzexperten liegt der Zinssatz zahlreicher Tagesgeldanbieter weiterhin unterhalb des EZB-Leitzinses, die besten Angebote überschreiten diesen Wert mittlerweile aber vielfach deutlich. Teilweise gilt das inzwischen sogar außerhalb von Aktionszeiträumen. Auch im Jahr 2026 zeigt sich dabei ein stetig steigendes Zinsniveau, wie unsere Grafik verdeutlicht:
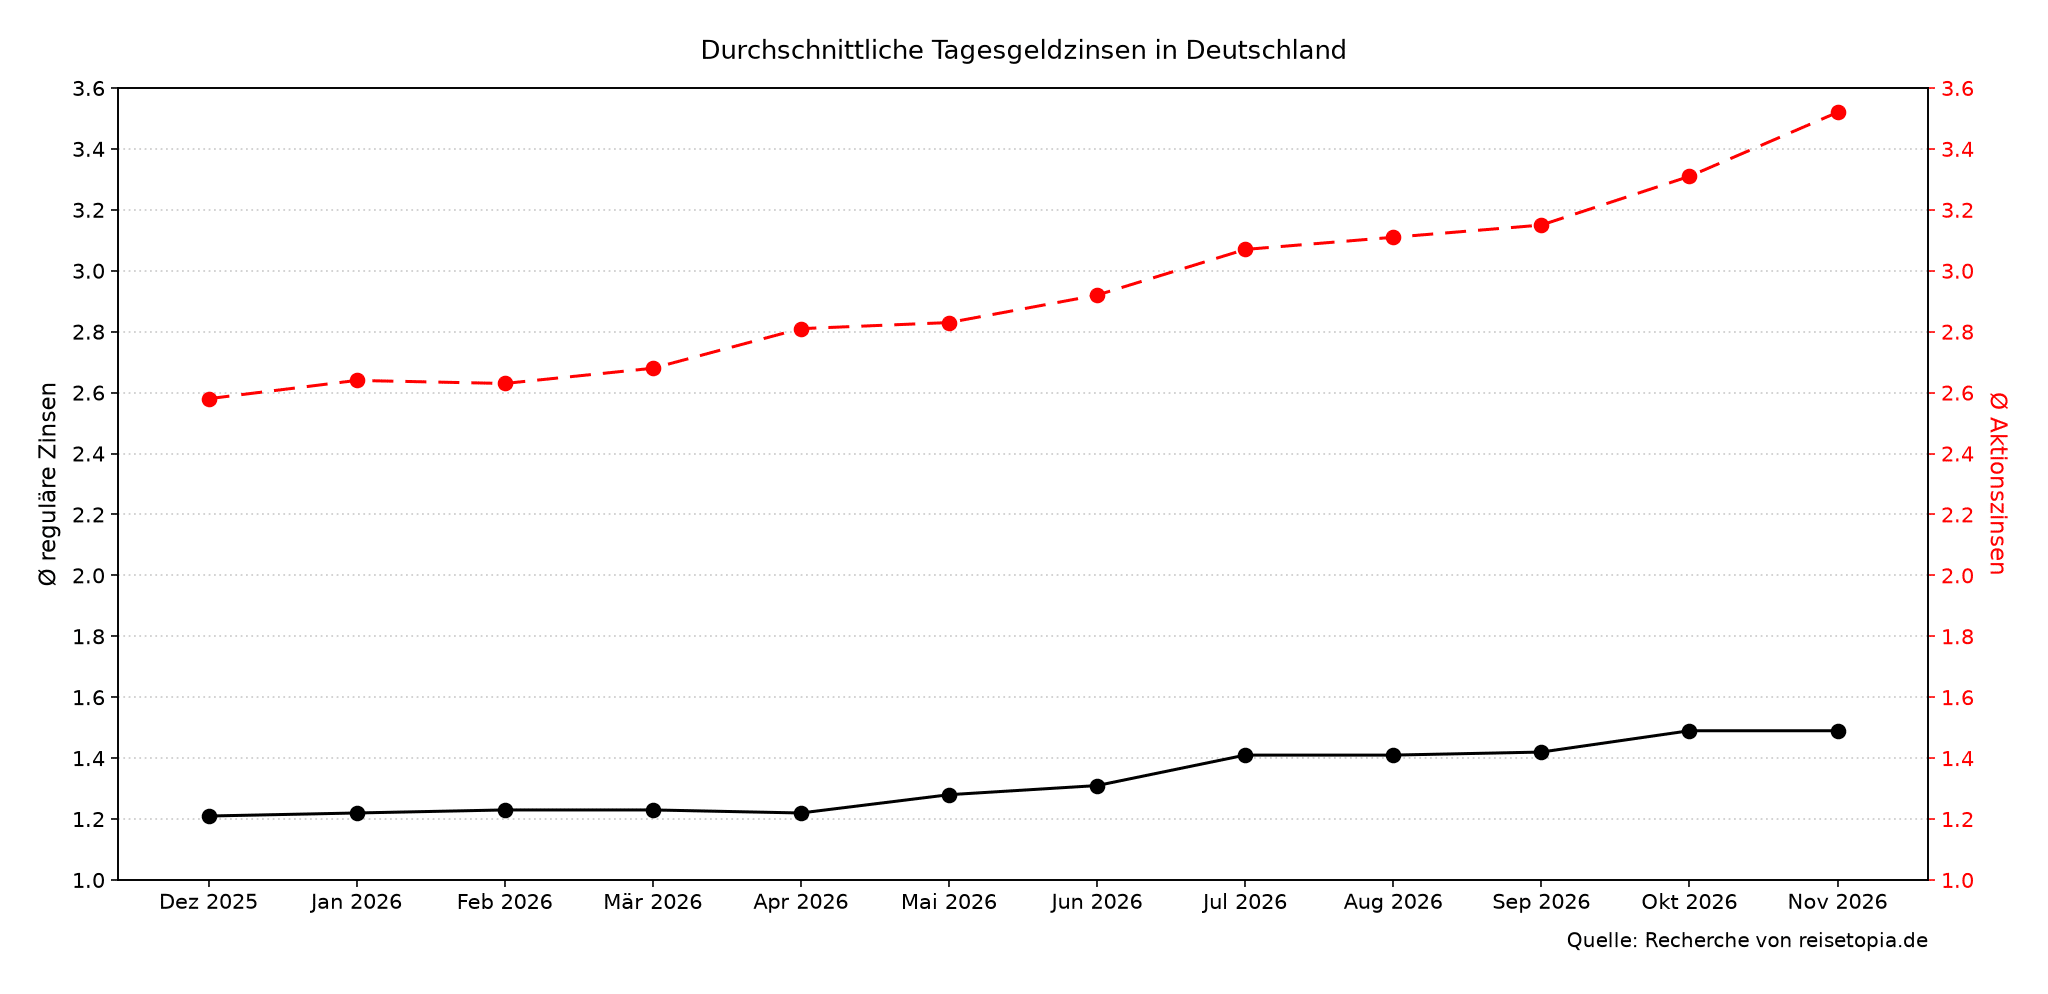
Folgend findet Ihr eine Übersicht der Tagesgeldzinsen inklusive Aktionszinsen (reguläre Zinsen) der Anbieter im reisetopia Tagesgeldvergleich in den vergangenen sechs Monaten:
- Mai 2026: 2,83 Prozent (1,28 Prozent)
- Juni 2026: 2,92 Prozent (1,31 Prozent)
- Juli 2026: 3,07 Prozent (1,41 Prozent)
- August 2026: 3,11 Prozent (1,41 Prozent)
- September 2026: 3,15 Prozent (1,42 Prozent)
- Oktober 2026: 3,31 Prozent (1,49 Prozent)
Im November 2026 liegt der Durchschnittszins für Tagesgeldkonten bei Angeboten mit zeitlich befristeten Aktionszinsen bei 3,52 Prozent. Der reguläre Zinssatz nach Ablauf der Aktionsphase liegt unverändert bei 1,49 Prozent. Das Plus von 0,21 Prozentpunkten bei den Aktionszinsen ist der stärkste Monatsanstieg der vergangenen zwölf Monate, während sich die regulären Zinsen seitwärts bewegen.
Welche Nachteile hat das Postbank Tagesgeldkonto?
Trotz diverser Vorteile des Postbank Tagesgeldkonto sind auch die Nachteile nicht zu unterschätzen.
Die Postbank Tagesgeld Nachteile in der Übersicht:
- Niedrige reguläre Zinsen
- Zinsausschüttung nur quartalsweise
- Schwacher Kundenservice
Niedrige reguläre Zinsen
Das Wichtigste zuerst: Die Postbank Tagesgeld Zinsen sind bedauerlicherweise weder auf einem allzu attraktiven Niveau noch sind sie garantiert. Es ist also jederzeit eine weitere Absenkung möglich.
Gerade mit Blick darauf, dass der Zinssatz jetzt schon nicht überzeugt, macht dies nicht unbedingt Hoffnung für eine attraktive Verzinsung in der Zukunft.
Quartalsweise Zinsausschüttung
Nur durchschnittlich ist auch die quartalsweise Zinsausschüttung. Zwar gibt es in Deutschland bislang nur wenige Anbieter, die auf monatliche Ausschüttungen setzen, doch dies wird gleichzeitig immer mehr zum Trend. Für Sparer sind monatliche Ausschüttungen deutlich attraktiver als quartalsweise Ausschüttungen.
Warum ist der Zeitpunkt der Zinsausschüttung relevant?
Bei einem Sparkonto zählt nicht nur der Zinssatz, sondern auch, wann die Zinsen gutgeschrieben werden: Je öfter, desto stärker arbeitet der Zinseszinseffekt – gutgeschriebene Zinsen werden direkt wieder mitverzinst. Beim Tagesgeld reicht die Spanne von täglicher bis zu jährlicher Gutschrift. Was das konkret ausmacht und worauf Ihr achten solltet, rechnen wir Euch in unseren Guides zum Tagesgeld mit monatlicher Zinsgutschrift und zum Zinseszinseffekt im Detail vor.
Schwacher Kundenservice
Wenngleich es sich bei der Postbank um eine Filialbank handelt, fallen die Bewertungen zum Kundenservice der Bank seit Jahren ausgesprochen kritisch aus. Zuletzt gab es rund um die Integration in die Deutsche Bank zudem viel Ärger von Kunden, teils war etwa kein Zugang auf das Konto gegeben.
“Die Kritik am Kundenservice sollte man nicht überbewerten. Aus unserem Team kennen wir vor allem Fälle, in denen schnell und direkt weitergeholfen wurde.”
Nina, reisetopia Finanzexpertin
Für wen lohnt sich ein Postbank Tagesgeldkonto?
Das Postbank Tagesgeld ist aktuell nur in speziellen Fällen eine Empfehlung wert. Zwar überzeugen die Bedingungen rund um das Konto, jedoch sind die regulären Zinsen im Vergleich zur Konkurrenz viel zu niedrig.
Was steckt hinter der Postbank?
Die Postbank – ein Name, den viele von Euch wahrscheinlich schon aus Kindertagen kennen. Als eigenständige Bank gibt es sie seit 1990, ihre Wurzeln im Postscheckdienst reichen jedoch deutlich weiter zurück – und sie hat sich über die Jahre zu einer der größten Banken Deutschlands entwickelt.
Ursprünglich als Teil der Deutschen Bundespost gestartet, hat die Postbank eine lange Tradition im Bankgeschäft. In den Neunziger Jahren hat sie sich dann eigenständig gemacht und wurde 2018 schließlich ein Teil der Deutschen Bank.
Wie gut ist die Einlagensicherung beim Postbank Tagesgeld?
Was den Schutz Eures Geldes angeht, seid Ihr bei der Postbank auf der sicheren Seite. Als Teil der Deutschen Bank unterliegt sie strengen deutschen Regulierungen, die dafür sorgen, dass Euer Geld gut aufgehoben ist. Eure Einlagen bei der Postbank sind durch die gesetzliche Einlagensicherung bis zu 100.000 Euro pro Kunde geschützt.
💡 Hinweis: Anders als oft angenommen, gibt es keine europäische Einlagensicherung. Stattdessen ist die Einlagensicherung jeweils national organisiert, richtet sich allerdings nach denselben Regeln. Das bedeutet, dass in allen Ländern der EU und des EWR Guthaben bis 100.000 Euro durch die jeweilige nationale Einlagensicherung geschützt sind. Zu beachten ist, dass die Einlagensicherung über das nationale Sicherungssystem des jeweiligen Landes läuft, das von den Banken finanziert wird. Wie belastbar es im Ernstfall ist, hängt daher faktisch auch von der Größe des Fonds und der wirtschaftlichen Lage des Landes ab.
Doch das ist nicht alles, denn zudem ist die Postbank Mitglied im Einlagensicherungsfonds des Bundesverbands deutscher Banken, was für Euch zusätzliche Sicherheit bedeutet. Denn über diesen Fonds sind Eure Einlagen sogar bis zu drei Millionen Euro pro Person geschützt. Um Euer Geld müsst Ihr Euch also wirklich keine Sorgen machen.
Zusätzlich bietet die Postbank moderne Sicherheitsstandards für Online-Banking, darunter die Nutzung von TAN-Verfahren, 3D Secure für Kartenzahlungen und eine starke Verschlüsselung. So könnt Ihr Euch darauf verlassen, dass Eure Finanzen auf allen Ebenen geschützt sind – ob beim täglichen Banking oder der Verwaltung Eures Tagesgeldkontos.
Wie sind die Erfahrungen mit dem Postbank Tagesgeld?
Aus Sicht unserer reisetopia Finanzexperten gestalten sich die Postbank Tagesgeld Erfahrungen im Hinblick auf den Beantragungsprozess insgesamt unkompliziert. Die Eröffnung erfolgte direkt in der Filiale, wodurch die Identifizierung unmittelbar vor Ort durchgeführt werden konnte. Ein separates Verfahren wie Videoident war somit nicht notwendig. Der Ablauf war klar strukturiert und ohne erkennbare Hürden.
Auch insgesamt zeigen unsere Postbank Tagesgeld Erfahrungen, dass der Antrag einfach und überschaubar gestaltet ist. Größere Stolpersteine traten dabei nicht auf.
Preis-Leistung
Beim Thema Preis-Leistung macht das Postbank Tagesgeld auf uns einen soliden Eindruck. Für das Tagesgeldkonto selbst fallen keine Kontoführungsgebühren an, was wir positiv bewerten. Ein zusätzliches Girokonto ist nicht zwingend erforderlich, wodurch keine versteckten Zusatzkosten entstehen.
Damit erfüllt das Konto für uns genau das, was wir von einem klassischen Tagesgeld erwarten: flexible Verfügbarkeit ohne laufende Gebühren. Da keine komplexen Zusatzleistungen oder Bonusprogramme im Fokus stehen, eignet sich das Konto insbesondere für Kunden, die Wert auf eine solide und unkomplizierte Anlageform legen. Wer hingegen aktiv nach besonders hohen Aktionszinsen sucht, sollte Angebote regelmäßig vergleichen.
Sicherheit
Beim Thema Sicherheit haben wir bislang keine negativen Erfahrungen gemacht. Ein- und Auszahlungen sind nachvollziehbar und das Guthaben lässt sich jederzeit einsehen. Dadurch behalten wir unsere Liquidität stets im Blick, was gerade bei kurzfristig gelagertem Kapital wichtig ist.
Flexibilität & Nutzung
Ein wesentlicher Vorteil eines Tagesgeldkontos liegt in der täglichen Verfügbarkeit des Guthabens. Auch hier überzeugt das Postbank Tagesgeld durch seine unkomplizierte Handhabung.
Über die App können wir das Konto übersichtlich einsehen. Positiv hervorzuheben ist, dass sich auch weitere Konten in der App darstellen lassen und interne Überträge schnell durchgeführt werden können. Diese werden üblicherweise zeitnah verbucht, was im Alltag für zusätzliche Flexibilität sorgt.
App & Service
Die Online-Banking-App empfinden wir als übersichtlich und benutzerfreundlich. Kontostände sind klar dargestellt und Überträge lassen sich einfach veranlassen. Mit dem Kundenservice haben wir bislang ebenfalls gute Erfahrungen gemacht. Unsere Anliegen wurden schnell und professionell bearbeitet, sodass wir uns gut betreut fühlen.
Insgesamt würden wir das Postbank Tagesgeld weiterempfehlen – insbesondere für alle, die eine einfache und sichere Möglichkeit suchen, kurzfristige Rücklagen flexibel zu verwalten.
Seit unserer Gründung im Jahr 2016 verfolgen wir bei reisetopia eine klare Vision: Luxus soll für jeden erlebbar sein. Wir haben bereits über 100.000 Menschen dabei unterstützt, durch smarte finanzielle Entscheidungen mehr Luxus und besondere Erlebnisse in ihr Leben zu bringen.
Damit unsere Empfehlungen nicht nur gut klingen, testen unsere reisetopia Finanzexperten Produkte nach festen, transparenten Kriterien: Wir prüfen Gebühren, Reise- und Versicherungsleistungen, Bonusprogramme, Kundenservice und mögliche Einschränkungen. So basieren unsere Bewertungen auf echten Erfahrungen, detaillierten Analysen und einem klaren Qualitätsanspruch.
Wenn unsere Finanztipps hilfreich für Euch waren, folgt anderen zufriedenen Kunden auf Trustpilot oder kontaktiert uns jederzeit per E-Mail.
Wie eröffnet man ein Postbank Tagesgeldkonto?
Wenn Ihr Euch dafür entschieden habt, ein Tagesgeldkonto bei der Postbank zu eröffnen, geht das schnell und einfach online:
- Besucht die Postbank Website und klickt auf “Online abschließen”.
- Wählt aus, ob Ihr bereits Postbank Kunde seid.
- Entscheidet Euch für ein Einzelkonto oder ein Gemeinschaftskonto und gebt an, ob Ihr selbstständig tätig seid.
- Tragt die Bankdaten Eures Referenzkontos ein – das kann entweder ein Konto bei der Deutschen Bank Gruppe oder ein im EWR geführtes Euro-Girokonto sein.
- Dann gebt Ihr einfach Eure persönlichen Daten und Kontaktinformationen ein.
- Sobald der Antrag ausgefüllt ist, müsst Ihr Euch legitimieren. Das geht ganz bequem per Video-Legitimation – egal, ob am Computer, Tablet oder Smartphone. Ein Mitarbeiter der Postbank überprüft dabei Eure Identität und Ihr braucht dafür nur ein gültiges Ausweisdokument.
- Nachdem die Video-Legitimation abgeschlossen ist, erhaltet Ihr sofort alle wichtigen Zugangsdaten für das Postbank Online-Banking. Damit könnt Ihr direkt Geld auf Euer neues Tagesgeldkonto einzahlen und mit dem Sparen loslegen!
Welche Alternativen gibt es zum Postbank Tagesgeld?
Mit Blick auf die aktuell eher durchschnittlichen Bedingungen, lohnt fraglos ein Blick auf die vielfältigen Postbank Tagesgeld Alternativen. Diese versprechen deutlich attraktivere Konditionen.
Wir zeigen die besten Optionen für verschiedene Typen von Anlegern!
Distingo Bank Tagesgeld
- Zinssatz: 3,95 Prozent p.a.
- Zinsgarantie: 6 Monate
- Anlagebetrag: Aktionszins bis 250.000 Euro
- Einlagensicherung: 100.000 Euro
- Zinsausschüttung: monatlich
BBVA Tagesgeld
- Aktion: 40 Euro Startguthaben mit dem Code: BONUS
- Zinssatz: 3,75 Prozent p.a.
- Zinsgarantie: 6 Monate
- Anlagebetrag: bis 200.000 Euro
- Einlagensicherung: 100.000 Euro
- Zinsausschüttung: monatlich
Chase Tagesgeld
- Zinssatz: 4 Prozent p.a.
- Zinsgarantie: 4 Monate
- Anlagebetrag: bis 1 Mio. Euro (Aktionszins bis 500.000 Euro)
- Einlagensicherung: 100.000 Euro gesetzlich, freiwillig bis 3 Mio. Euro
- Zinsausschüttung: monatlich
Ein starker Aktionszins ist nur die halbe Wahrheit – entscheidend ist, wie lange er läuft und was danach übrig bleibt. Über zwölf Monate gerechnet liegt in unserem reisetopia Zinscheck im November 2026 unter diesen Alternativen das BBVA Tagesgeld vorn: 3,75 Prozent p.a. für Neukunden über sechs Monate auf ein Guthaben bis 200.000 Euro, danach 2,5 Prozent p.a. (3 Prozent mit Gehaltseingang oder 1.500 Euro Kartenumsatz). Zu beachten: Voraussetzung ist ein BBVA-Girokonto.
Noch mehr Zins für den Einstieg gibt es beim Chase Tagesgeld: 4 Prozent für Neukunden, garantiert für vier Monate. Danach gilt der reguläre Zins von 2,25 Prozent, die Zinsen werden monatlich gutgeschrieben.
Einen hohen Aktionszins über volle sechs Monate ohne zusätzliches Girokonto bietet das Distingo Tagesgeld: Neukunden erhalten 3,95 Prozent p.a. für sechs Monate, danach greift ein regulärer Zins von 1,95 Prozent. Die Zinsen werden monatlich gutgeschrieben.
Wer nach der Aktionsphase nicht gleich wieder wechseln möchte, fährt mit einem dauerhaft fairen Gesamtpaket wie dem Volkswagen Bank Tagesgeld gut – starker Neukundenzins für sechs Monate, danach variabel 1 Prozent bei Online-Kontoführung und deutsche Einlagensicherung inklusive. Und wer Planbarkeit über Flexibilität stellt: Das Bigbank Festgeld sichert Euch mit 3,60 Prozent pro Jahr ab zwei Jahren Laufzeit (3,50 Prozent über zwölf Monate) aktuell die stärksten Konditionen fest zu – mehr dazu in unserem Festgeld-Vergleich.
Fazit zum Postbank Tagesgeldkonto
Trotz einfacher Eröffnung und guten Bedingungen rund um das Konto ist das Postbank Tagesgeld momentan bedauerlicherweise nur in Ausnahmefällen empfehlenswert. Insbesondere die niedrigen Zinsen sprechen gegen das Konto. Momentan lohnt eher ein Blick auf Alternativen!
Postbank Tagesgeld
- 0,75 Prozent Zinsen p.a. variabel
- Ohne Mindesteinlage anlegbar
- Kostenlose Kontoführung
- Vierteljährliche Zinsausschüttung
- Hervorragende Einlagensicherung
Unsere komparative Analyse aller Tagesgeld-Produkte basiert auf einem umfangreichen Test von Dutzenden Produkten. Aktuell geprüft haben die reisetopia Finanzexperten die folgenden Produkte:
Tagesgeld ohne Girokonto
🇩🇪 DE Einlagensicherung:
- Bank11 Tagesgeld
- Bank of Scotland Tagesgeld
- easybank Tagesgeld
- BMW Bank Tagesgeld
- Commerzbank Tagesgeld
- Consorsbank Tagesgeld
- Deutsche Bank Tagesgeld
- Hanseatic Bank Tagesgeld
- ING Tagesgeld
- IKB Tagesgeld
- pbb direkt Tagesgeld
- Postbank Tagesgeld
- quirion Tagesgeld
- Openbank Tagesgeld
- Umweltbank Tagesgeld
- VW Bank Tagesgeld
- Wüstenrot Tagesgeld
🇪🇺 EU Einlagensicherung:
- Advanzia Bank Tagesgeld
- Bigbank Tagesgeld
- Distingo Tagesgeld
- Ikano Bank Tagesgeld
- Nexent Bank Tagesgeld
- Opel Bank Tagesgeld
- Renault Bank Tagesgeld
- Stellantis Tagesgeld
- Suresse Direkt Tagesgeld
- TF Bank Tagesgeld
- wiLLBe Tagesgeld
⭐️ Sonderfälle:
Tagesgeld mit Girokonto
🇩🇪 DE Einlagensicherung:
- 1822direkt Tagesgeld
- C24 Tagesgeld
- comdirect Tagesgeld
- DKB Tagesgeld
- Gefa Bank Tagesgeld
- N26 Tagesgeld
- norisbank Tagesgeld
- Scalable Tagesgeld
- Sparkasse Tagesgeld
- Targobank Tagesgeld
- Tomorrow Tagesgeld
- Trade Republic Tagesgeld
🇪🇺 EU Einlagensicherung: