Welche Bank passt am besten zu Euch? In unserem großen Banken-Vergleich stellen wir Euch die besten Girokonten, Filial- und Direktbanken sowie Neobanken, Geschäftskonten und Kreditkarten im November 2026 vor. Lasst Euch von unseren ausgewählten Finanzprodukten inspirieren und entscheidet selbst, welche Bank am besten zu Euren Bedürfnissen und Wünschen passt.
Trade Republic Girokonto

- Kontogebühr: 0 Euro monatlich
- Bargeldabhebungen: Kostenfrei weltweit ab 100 Euro
- Fremdwährungsgebühr: 0 Euro weltweit
- Kartentyp: VISA Debitkarte
- Girokonto mit 2,5 % p.a. Zinsen
Norisbank Girokonto
- Aktion: 200 Euro Bonus
- Kontogebühr: 0 Euro monatlich bei 500 Euro Geldeingang
- Bargeldabhebungen: kostenfrei weltweit ab 50 Euro
- Fremdwährungsgebühr: 0 Euro weltweit
- Kartentyp: Mastercard Debit- oder Kreditkarte
Openbank BestGiro
- Kontogebühr: 0 Euro monatlich
- Bargeldabhebungen: 6 Abhebungen pro Monat weltweit gebührenfrei
- Fremdwährungsgebühr: weltweit kostenlos bezahlen
- Kartentyp: VISA Debit- oder Kreditkarte
- Kostenlose Kreditkarte optional hinzubuchbar
ING Girokonto
- Aktion: 200 Euro Startguthaben + 4,00% Zinsen pro Jahr
- Kontogebühr: 0 Euro monatlich bei 1.000 Euro Geldeingang
- Bargeldabhebungen: kostenfrei in der Euro-Zone
- Fremdwährungsgebühr: 2,2 % auf den Gesamtbetrag
- Kartentyp: VISA Card [Debitkarte] inkl.
- Kostenloses Tagesgeldkonto mit 3,75% p.a. für 4 Monate
C24 Girokonto
- Aktion: 75 Euro Bonus bei Kontowechsel
- Kontogebühr: 0 Euro monatlich
- Bargeldabhebungen: kostenfrei weltweit bis zu 4 Mal pro Monat
- Fremdwährungsgebühr: 0 Euro weltweit
- Kartentyp: Mastercard Debitkarte
- Geprüft von Stiftung Warentest 09/26
Ob Girokonto, Kreditkarte oder Geschäftskonto: Die Konditionen der Banken unterscheiden sich teils deutlich, etwa bei Gebühren, Bargeld, Karten und Zinsen. Worauf Ihr achten solltet und welche Banken zur Auswahl stehen, zeigen wir Euch in diesem Guide.
Das Wichtigste in Kürze
- Direktbanken und Neobanken wie Trade Republic, Openbank oder ING bieten Girokonten ohne Kontoführungsgebühr, teils sogar mit Zinsen auf das Guthaben
- Filialbanken lohnen sich für alle, die persönliche Beratung und einfachen Bargeldservice schätzen, kosten aber meist eine monatliche Gebühr
- Selbstständige und Firmen finden bei digitalen Anbietern wie Tide, Finom oder FYRST Geschäftskonten ohne Grundgebühr
- Viele kostenlose Konten sind an Bedingungen wie einen monatlichen Geldeingang geknüpft, sonst fallen doch Gebühren an
Im Folgenden zeigen wir Euch zuerst, auf welche Kriterien es beim Vergleich ankommt, und stellen Euch danach verschiedene Banken mit unterschiedlichen Benefits und Kernpunkten vor.
Inhaltsverzeichnis
- Welche Konditionen sind bei einer Bank zu beachten?
- Banken-Vergleich für Girokonten
- Filialbanken im Vergleich
- Direktbanken im Vergleich
- Neobanken im Vergleich
- Banken-Vergleich für Geschäftskonten
- Banken-Vergleich für Kreditkarten
- Für wen lohnt sich welche Bank?
- Was bietet jede Bank unabhängig vom Typ?
- Warum lohnt sich ein Banken-Vergleich?
- Wie viel spart man mit der richtigen Bank?
- Banken-Vergleich: Das sagen unsere Finanzexperten
- Fazit: Welche Bank ist nun die beste Bank?
Folgende Fragen sollte man sich bei einem Banken-Vergleich unbedingt vorab stellen, um die richtige Bank für die individuellen Präferenzen zu finden:
Banken Vergleich Checkliste
- Welches Finanzprodukt interessiert mich?
- Wie möchte ich beraten werden?
- Wie oft gehe ich mit Bargeld um?
- Wie oft nehme ich Auslandszahlungen vor?
- Welche weiteren Gebühren können für mich anfallen?
- Brauche ich einen Kredit oder eine Kreditkarte?
- Lohnt sich eher eine Direktbank oder eine Filialbank für mich?
Welche Konditionen sind bei einer Bank zu beachten?
Beim Banken-Vergleich solltet Ihr insbesondere auf Kontoführungsgebühren, Bargeldservice, Bankkarten, Online-Banking, Kundenservice und Kreditkonditionen achten. Je nachdem, wie Ihr Euer Konto nutzt, wiegen diese Punkte unterschiedlich schwer.

Die unterschiedlichen Leistungen sind bei manchen Banken kostenlos inklusive, während andere zusätzliche Gebühren verlangen. Wiederum andere bieten sogar eine Prämie auf die Kontoeröffnung. Um die besten Konditionen für Euch herauszuschlagen, ist es notwendig, alle Banken und ihre verschiedenen Bedingungen miteinander zu vergleichen.
Kontoführungsgebühren
Besonders häufig kommt es bei Filialbanken wie etwa der Sparkasse vor, dass diese ein monatliches Kontoführungsentgelt fordern. Dieses verlangen die Banken für den persönlichen Service in der Filiale, der bei Problemen oder Fragen zur Verfügung steht.
Auch wenn einige Direktbanken Konten ohne Kontoführungsgebühren anpreisen, haben diese häufig bestimmte Bedingungen. So gilt das kostenlose Konto bei der ING nur ab 1.000 Euro monatlichem Geldeingang oder für Kunden unter 28 Jahren.
Zudem gilt: Wenn die Kontoführungsgebühren wegfallen, bedeutet das nicht automatisch, dass das Konto vollkommen kostenlos ist. Denn an anderer Stelle können weitere Gebühren anfallen – für Finanzprodukte oder die Nutzung des Kontos:
- 💳 Girocard und/oder Kreditkarte
- 🏃 Kontobewegungen (Transaktionen, Lastschriften, Bargeldumgang und Ähnliches)
- 💵 Überziehung (zum Beispiel bei Dispositions- oder Kontokorrentkrediten in Form von Zinsen)
- 🌍 Auslandszahlungsverkehr (Zahlungen und Abhebungen in Fremdwährungen außerhalb des SEPA-Zahlungsraums)
Bargeldumgang
Bei der Wahl einer passenden Bank ist es definitiv wichtig, darauf zu achten, dass Euer Bargeldumgang nicht eingeschränkt wird. Viele Banken, vor allem Direktbanken, fordern gerne für Einzahlungen und Auszahlungen von Bargeld zusätzliche Gebühren an. Daher ist es wichtig, die Konditionen rund um den Bargeldumgang vorab mit Eurem finanziellen Verhalten abzugleichen.
Ferner sind Filialbanken durch ein dichtes Filialnetz für Abhebungen und Einzahlungen von Bargeld selbstverständlich besser aufgestellt. Jedoch schließen sich manche Banken, die nicht über einen solchen Vorteil verfügen, oft zu Gruppen zusammen. Die berühmtesten Beispiele sind hier Cashpool oder Cash Group, die den Bargeldumgang bei allen teilnehmenden Partnern ermöglichen.
Bankkarten
Es sollte generell beachtet werden, dass manche Neobanken lediglich eine virtuelle Bankkarte anbieten. Solange der Zahlungsverkehr online stattfindet, gibt es dabei keine Probleme. Im Einzelhandel kann man sich jedoch nicht immer darauf verlassen, dass diese akzeptiert wird. Deshalb lohnt sich ein Blick auf unsere Übersicht der kostenlosen Girokonten mit Kreditkarte.
Achtet dabei auf den Unterschied zwischen Debit- und Kreditkarte: Viele Banken geben zum Girokonto eine Debitkarte von Visa oder Mastercard aus, mit der Ihr zwar weltweit bezahlt, bei der das Geld aber sofort vom Konto abgebucht wird. Bei Mietwagen-Kautionen oder in manchen Hotels wird eine Debitkarte nicht immer akzeptiert. Hier ist eine echte Kreditkarte mit Kreditrahmen im Vorteil.
Bei welchen Banken sich die Beantragung einer Kreditkarte besonders lohnt, zeigen wir im unten aufgeführten Kreditkarten-Vergleich.
Online-Banking
Zudem ist auch ein modernes Online-Banking ein wichtiges Kriterium beim Banken-Vergleich, wird jedoch von fast jeder Bank heutzutage angeboten. Das Online-Banking sollte vor allem Euren Ansprüchen an Bedienbarkeit und praktische Funktionen genügen. Neben dem klassischen Banking vom Desktop sollte es auch unbedingt eine benutzerfreundliche Banking-App geben.

Zwar wird bei fast allen Banken mittlerweile eine digitale Kontoführung angeboten, dennoch sind die Angebote von Neobanken in diesem Punkt meist deutlich fortschrittlicher und somit vorteilhafter. Eine geeignete Bank sollte in Anbetracht der digitalen Entwicklung auch auf jeden Fall modernen Zahlungsverkehr wie Google Pay und Apple Pay ermöglichen.
Kundenservice
Bei Fragen und Problemen, die im Finanzalltag durchaus mal vorkommen können, ist eine kompetente Kundenberatung unerlässlich. Denn was macht Ihr, wenn Euer Konto insbesondere im Ausland mal streiken sollte? Auch bei Verlust Eurer Bankkarte kann der Kundenservice besonders hilfreich sein, um diese schnellstmöglich zu sperren und somit Missbrauch zu verhindern. Filialbanken bieten meist noch eine persönliche Beratung vor Ort an, während Neobanken in der Regel telefonisch oder digital zu erreichen sind.

Besonders Direkt- und Filialbanken unterscheiden sich in ihrer Servicequalität teilweise gravierend. Das liegt daran, dass Direktbanken einen digitalen, postalischen oder telefonischen Service bieten, während Filialbanken physische Standorte haben mit persönlichen Anlaufstellen.
Falls dies also ein wichtiges Kriterium ist, könnt Ihr die Beratungsmöglichkeiten der verschiedenen Banken einfach vergleichen. Oftmals findet Ihr alle Informationen dazu auf der Webseite der jeweiligen Bank. Solltet Ihr Euch letztlich für ein Online-Konto entscheiden, lohnt sich ein eigener Online-Banken-Vergleich, da Kontaktmöglichkeiten und Qualität des Kundenservices bei Neo- und Direktbanken je nach Anbieter weit auseinandergehen können.
Kredite
Bevor wir zu dem Banken-Vergleich kommen, wollen wir uns noch die möglichen Konditionen rund um Kredite anschauen. Manche Banken bieten nämlich mehr oder weniger günstige Zinsen für Kontokorrent- oder Dispositionskredite.
Einige Banken stellen auch die Kontoeröffnung ohne Schufa-Nachweis und somit ohne Überziehungsmöglichkeiten zur Verfügung, was aber spätestens bei Liquiditätsengpässen problematisch werden kann. Bei Bedarf solltet Ihr daher auf den jährlichen Sollzins achten, damit sich eine Überziehung nicht negativ auswirkt.
Unser Tipp: Solltet Ihr in naher Zukunft eine Immobilienfinanzierung oder einen Firmenkredit benötigen, dann empfiehlt sich ein Konto bei einer Filialbank. Durch einen direkten Ansprechpartner erhaltet Ihr eine individuellere Kreditgestaltung und könnt bessere Konditionen erhalten.
Banken-Vergleich für Girokonten
Für die meisten Privatkunden ist ein kostenloses Girokonto bei einer Direkt- oder Neobank die beste Wahl. Hier seht Ihr unsere gewählten Top Girokonten im Vergleich. Unter anderem findet Ihr hier das Trade Republic Girokonto. Dabei handelt es sich um eine Neobank, die keine monatlichen Gebühren verlangt und sowohl eine virtuelle als auch eine physische Karte bietet.
Trade Republic Girokonto
- Kontogebühr: 0 Euro monatlich
- Bargeldabhebungen: Kostenfrei weltweit ab 100 Euro
- Fremdwährungsgebühr: 0 Euro weltweit
- Kartentyp: VISA Debitkarte
- Girokonto mit 2,5 % p.a. Zinsen
Norisbank Girokonto
- Aktion: 200 Euro Bonus
- Kontogebühr: 0 Euro monatlich bei 500 Euro Geldeingang
- Bargeldabhebungen: kostenfrei weltweit ab 50 Euro
- Fremdwährungsgebühr: 0 Euro weltweit
- Kartentyp: Mastercard Debit- oder Kreditkarte
Openbank BestGiro
- Kontogebühr: 0 Euro monatlich
- Bargeldabhebungen: 6 Abhebungen pro Monat weltweit gebührenfrei
- Fremdwährungsgebühr: weltweit kostenlos bezahlen
- Kartentyp: VISA Debit- oder Kreditkarte
- Kostenlose Kreditkarte optional hinzubuchbar
ING Girokonto
- Aktion: 200 Euro Startguthaben + 4,00% Zinsen pro Jahr
- Kontogebühr: 0 Euro monatlich bei 1.000 Euro Geldeingang
- Bargeldabhebungen: kostenfrei in der Euro-Zone
- Fremdwährungsgebühr: 2,2 % auf den Gesamtbetrag
- Kartentyp: VISA Card [Debitkarte] inkl.
- Kostenloses Tagesgeldkonto mit 3,75% p.a. für 4 Monate
C24 Girokonto
- Aktion: 75 Euro Bonus bei Kontowechsel
- Kontogebühr: 0 Euro monatlich
- Bargeldabhebungen: kostenfrei weltweit bis zu 4 Mal pro Monat
- Fremdwährungsgebühr: 0 Euro weltweit
- Kartentyp: Mastercard Debitkarte
- Geprüft von Stiftung Warentest 09/26
Filialbanken im Vergleich
Filialbanken lohnen sich für alle, die Wert auf persönliche Beratung und einen einfachen Bargeldservice legen. Die Konten kosten dafür aber in der Regel eine monatliche Gebühr. In unserer Übersicht seht Ihr die BBBank, Postbank und Targobank, die jeweils ein Girokonto ohne monatliche Gebühren bieten, sobald der festgelegte Geldeingangsbetrag erreicht wurde – bei der BBBank zusätzlich für alle unter 30 Jahren.
BBBank BetterSmart Girokonto
- Kontogebühr: 0 Euro monatlich ab 1.000 Euro Geldeingang (unter 30 bedingungslos)
- Bargeldabhebungen: weltweit unbegrenzt kostenfrei
- Fremdwährungsgebühr: 0 Euro weltweit
- Kartentyp: Visa Debitkarte (DirectCard)
- Startprämie: 50 Euro + Tagesgeldkonto inklusive
Postbank Girokonto
- Kontogebühr: 0 Euro monatlich bei 900 Euro Geldeingang
- Bargeldabhebungen: Kostenfrei Deutschlandweit
- Fremdwährungsgebühr: 1,85 % + 0,5 % Währungsumrechnungsentgelt
- Kartentyp: Mastercard Debitkarte
Targobank Girokonto
- Kontogebühr: 0 Euro monatlich bei 600 Euro Geldeingang
- Bargeldabhebungen: kostenlos an Targobank-Geldautomaten
- Fremdwährungsgebühr: 1,85 % vom Betrag
- Kartentyp: Debitkarte inklusive, Kreditkarte optional
Berliner Volksbank Girokonto

- Aktion: 200 Euro Bonus
- Kontogebühr: 3,95 Euro monatlich
- Bargeldabhebungen: Kostenfrei an Automaten der VB
- Fremdwährungsgebühr: 0 Euro mit Kreditkarte Gold (+5 Euro/Monat)
- Kartentyp: Girocard und Mastercard Kreditkarte
Commerzbank GiroKonto
- Aktion: 100 Euro Startguthaben
- Kostenloses Girokonto ab 50.000 € Vermögenswert
- Neukunden profitieren von drei gebührenfreien Monaten
- Unterschiedliche Auswahl an Girokonten
- Großes Filialnetz in ganz Deutschland
Direktbanken im Vergleich
Eine Direktbank betreibt im Gegensatz zu Filialbanken keine Filialen. Direktbanken eignen sich für alle, die ihre Bankgeschäfte per App erledigen und auf Kontoführungsgebühren verzichten möchten. Einen ausführlichen Überblick bietet Euch unser Direktbanken-Vergleich.
ING Girokonto
- Kontogebühr: 0 Euro monatlich bei 1.000 Euro Geldeingang
- Bargeldabhebungen: kostenfrei in der Euro-Zone
- Fremdwährungsgebühr: 2,2 % auf den Gesamtbetrag
- Kartentyp: VISA Card [Debitkarte] inkl.
- Kostenloses Tagesgeldkonto mit 3,75% p.a. für 4 Monate
comdirect Girokonto Extra
- Aktion: 250 Euro Prämie (bis 23.11.2026)
- Kontogebühr: 2,90 Euro monatlich
- Bargeldabhebungen: 5x monatlich kostenlos an Geldautomaten mit Visa-Zeichen (weltweit)
- Fremdwährungsgebühr: keine Fremdwährungsgebühren
- Kartentyp: Visa-Kreditkarte & Visa-Debitkarte inklusive
Norisbank Girokonto
- Aktion: 200 Euro Bonus
- Kontogebühr: 0 Euro monatlich bei 500 Euro Geldeingang
- Bargeldabhebungen: kostenfrei weltweit ab 50 Euro
- Fremdwährungsgebühr: 0 Euro weltweit
- Kartentyp: Mastercard Debit- oder Kreditkarte
BBVA Girokonto
- Aktion: 40 Euro Startguthaben mit dem Code: BONUS
- Kontogebühr: 0 Euro monatlich
- Bargeldabhebungen: kostenfrei in der Euro-Zone ab 150 Euro
- Fremdwährungsgebühr: 0 Euro weltweit
- Kartentyp: Mastercard Debitkarte
DKB Girokonto
- Kontogebühr: 0 Euro monatlich bei 700 Euro Geldeingang
- Bargeldabhebungen: Kostenfrei weltweit bei Aktivstatus
- Fremdwährungsgebühr: 0 Euro weltweit
- Kartentyp: VISA Debitkarte
- Niedriger Dispo-Zins
Neobanken im Vergleich
Neobanken sind reine App-Banken, die oft ganz ohne Bedingungen kostenlos sind und mit Extras wie Unterkonten oder Zinsen auf das Guthaben punkten. Nicht jeder Anbieter ist dabei eine deutsche Bank: Revolut und bunq sind über die Einlagensicherung ihres Heimatlandes abgesichert, Wise ist ein E-Geld-Institut ohne Einlagensicherung. Hier seht Ihr unsere Top Girokonten der Neobanken im Vergleich:
Trade Republic Girokonto
- Kontogebühr: 0 Euro monatlich
- Bargeldabhebungen: Kostenfrei weltweit ab 100 Euro
- Fremdwährungsgebühr: 0 Euro weltweit
- Kartentyp: VISA Debitkarte
- Girokonto mit 2,5 % p.a. Zinsen
C24 Girokonto
- Aktion: 75 Euro Bonus bei Kontowechsel
- Kontogebühr: 0 Euro monatlich
- Bargeldabhebungen: kostenfrei weltweit bis zu 4 Mal pro Monat
- Fremdwährungsgebühr: 0 Euro weltweit
- Kartentyp: Mastercard Debitkarte
- Geprüft von Stiftung Warentest 09/26
N26 Girokonto
- Kontogebühr: 0 Euro monatlich
- Bargeldabhebungen: 2x pro Monat kostenfrei in der Euro-Zone
- Fremdwährungsgebühr: 0 Euro beim Bezahlen, 1,7 % bei Abhebungen außerhalb der Eurozone
- Kartentyp: Mastercard Debitkarte (virtuell kostenlos)
- Bargeldeinzahlung im Handel möglich (1,5 % Gebühr)
Revolut Girokonto
- Aktion: 20 Euro Bonus
- Kontogebühr: 0 Euro monatlich
- Bargeldabhebungen: Kostenfrei weltweit bis zu 200 Euro pro Monat
- Fremdwährungsgebühr: 0 Euro weltweit bis 1.000 Euro
- Kartentyp: Mastercard Debitkarte
Wise Girokonto

- Kontogebühr: 0 Euro monatlich
- Bargeldabhebungen: Kostenfrei weltweit bis zu 250 Euro pro Monat
- Fremdwährungsgebühr: 0 Euro bei Zahlung mit Fremdwährungskonto
- Kartentyp: Visa Debitkarte
- Keine SCHUFA Prüfung
Banken-Vergleich für Geschäftskonten
Für Selbstständige und Firmen sind digitale Geschäftskonten meist die günstigste Wahl, denn viele starten ganz ohne Grundgebühr. Neben Revolut Business, Tide und Finom finden sich hier auch FYRST Base und Vivid Business in der Übersicht der Top Geschäftskonten. Hier kommt es vor allem darauf an, ob das Geschäftskonto hauptsächlich für Transaktionen innerhalb Deutschlands verwendet wird, ob mehrere Karten ausgestellt werden müssen und wie hoch die Gebühren und Zinsen sind.
Revolut Business Geschäftskonto

- Aktion: 80 Euro Bonus
- Schnelle SEPA- und internationale Überweisungen in über 25 Währungen
- Bis zu 1000 Euro pro Monat zum Interbanken-Wechselkurs – ideal für globale Zahlungen
- Moderne physische & virtuelle Firmenkarten für weltweite Einsätze
- Einfache Verwaltung von Team-Ausgaben
Tide Geschäftskonto

- Aktion bis 15.11.2026: 250 Euro Bonus + 4,5 % Rendite p.a. für 4 Monate
- Kostenlose Kontoführung
- Kostenlose Tide Card Mastercard
- Einfache und schnelle Kontoeröffnung über App
- Geschäftskredite ab 1.000 Euro über Partner, Zinsen ab 4,7 Prozent
Finom Geschäftskonto
- Aktion: 5% p.a. Aktionszins für 5 Monate
- Kostenloses digitales Geschäftskonto mit deutscher IBAN
- Kostenlose virtuelle Visa-Karte, physische Karte ab Tarif Basic
- Je nach Tarif bis zu 4 Prozent Cashback auf Kartenumsätze
- All-in-One: Banking, Rechnungsstellung und Buchhaltung
Fyrst Base
- Aktion: 3,5 Prozent Zinsen auf das Firmentagesgeld
- Kostenloses Geschäftskonto für Freiberufler, Selbstständige und Einzelunternehmer
- 50 kostenlose beleglose Buchungsposten
- Kostenfreie Debit Mastercard inklusive
- Flächendeckende Bargeldein-und auszahlungen
- Auslandszahlungsverkehr zu günstigen Konditionen
Vivid Geschäftskonto

- Kostenloses Geschäftskonto – 0 Euro Jahresgebühr
- Ohne Schufa-Abfrage
- Unbegrenzt viele Konten mit eigener IBAN
- Bis zu 4 Prozent Zinsen für 4 Monate (Geldmarktfonds)
- Kostenlose Visa-Karten für das ganze Team
Banken-Vergleich für Kreditkarten
Kostenlose Kreditkarten werden oftmals auf Reisen gebraucht – vor allem für die Buchung von Hotels und Mietwagen. Hier lohnt es sich, eine einfache kostenlose Kreditkarte im Portemonnaie zu haben. Generell gilt: Ihr müsst Eure Finanzprodukte nicht alle bei einer Bank haben. Insbesondere bei Kreditkarten lohnt es sich, einen Blick über die eigene Hausbank hinaus zu werfen, um Angebote zu finden, die zu Eurem Finanzverhalten passen.
Hanseatic Bank GenialCard
- 0 Euro Jahresgebühr
- Weltweit gebührenfrei bezahlen*
- Gebührenfrei Bargeld abheben im Ausland**
- Rückzahlung in kleinen, flexiblen Raten
- Empfohlen von Stiftung Warentest (04/2026)
easybank Visa
- Aktion: 60 Euro Startguthaben
- Kostenlose Kreditkarte
- Kostenlose Bargeldabhebungen weltweit
- Kostenlose Zahlungen weltweit
- Kostenloser Kredit bis zu 2 Monate
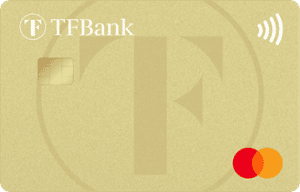
TF Bank Mastercard Gold
- 0 Euro Jahresgebühr
- Weltweit gebührenfrei bezahlen
- Reiserücktrittskostenversicherung inkl.
- Auslandskrankenversicherung inkl.
Weitere Karten findet Ihr in unserem Kreditkarten-Vergleich:

Für wen lohnt sich welche Bank?
Welche Bank am besten passt, hängt vor allem davon ab, wofür Ihr das Konto nutzt. Die folgende Übersicht ordnet die häufigsten Situationen den passenden Banken aus unserem Vergleich zu:
| Ihr sucht … | Passt am besten |
|---|---|
| ein Gehaltskonto ohne Kontoführungsgebühr | Direktbanken wie ING oder Norisbank, kostenlos ab einem monatlichen Geldeingang |
| ein Konto ganz ohne Bedingungen | Openbank BestGiro oder Trade Republic |
| ein Konto für Reisen und Fremdwährung | Trade Republic, Openbank oder Norisbank, ohne Gebühr beim Bezahlen in Fremdwährung |
| Bargeld einzahlen und persönliche Beratung | Filialbanken wie die Postbank, mit Bargeldservice am Schalter und in Partnerfilialen der Deutschen Post |
| ein Konto als junger Erwachsener | ING (kostenlos unter 28 Jahren) oder Norisbank (kostenlos unter 30 Jahren) |
| ein Konto für Selbstständigkeit oder Firma | digitale Geschäftskonten wie Tide, Finom oder FYRST Base ohne Grundgebühr |
Viele kombinieren dabei mehrere Konten, etwa ein kostenloses Gehaltskonto mit einem zweiten Konto für Reisen.
Was bietet jede Bank unabhängig vom Typ?
Unabhängig davon, ob Eure Bank eine Filialbank, Direktbank oder Neobank ist: Es gibt einige Kernpunkte, die jede Bank erfüllen muss. Banken in der EU sind gesetzlich verpflichtet, Euer Guthaben über eine Einlagensicherung zu schützen, und Banken in Deutschland müssen Euch zusätzlich beim Kontowechsel unterstützen. Das sorgt für Sicherheit und bindet Euch nicht an eine Bank. Eine Ausnahme sind E-Geld-Institute wie Wise: Sie sind keine Bank, daher greift dort keine Einlagensicherung.
Andere Aspekte wie Online-Banking, Apple Pay und Google Pay sowie Dispokredite werden zwar häufig angeboten, sind aber nicht verpflichtend für die Bank.
Einlagensicherung
Guthaben auf Girokonten sind in der EU durch die gesetzliche Einlagensicherung bis 100.000 Euro pro Kunde und Bank geschützt. Einlagen bei derselben Bank werden dabei zusammengerechnet. Wer mehr Geld besitzt, verteilt es deshalb besser auf mehrere Banken.

Bei Neobanken lohnt sich ein Blick darauf, ob sie eine eigene Banklizenz haben oder mit einer Partnerbank arbeiten, denn davon hängt ab, welche Einlagensicherung greift.
Kontowechselservice
Ein Wechsel ist einfacher, als viele denken: Banken sind nach dem Zahlungskontengesetz verpflichtet, Euch beim Wechsel des Girokontos zu unterstützen. Mit Eurer Ermächtigung holt die neue Bank die Daueraufträge und Lastschriften bei der alten Bank ein und kann auf Wunsch auch das alte Konto schließen. Unabhängig davon könnt Ihr ein Girokonto grundsätzlich jederzeit kündigen.
Viele Direktbanken und Neobanken bieten dafür zusätzlich einen digitalen Wechselservice in der App. Wie das Schritt für Schritt funktioniert, lest Ihr in unserem Guide zum Girokonto wechseln.
Warum lohnt sich ein Banken-Vergleich?
Ein Banken-Vergleich lohnt sich allemal, da die Unterschiede zwischen den Banken größer sind, als es die Werbung vermuten lässt. Ob ein Konto etwa wirklich kostenlos ist, hängt oft von Bedingungen wie dem monatlichen Geldeingang oder Eurem Alter ab. Und auch beim Service gibt es gravierende Unterschiede je nach Banktyp.
Hinzu kommen Kosten, die erst im Alltag auffallen: Gebühren für Bargeld unter einem Mindestbetrag, Aufschläge beim Bezahlen in Fremdwährung oder Zinsen für den Dispokredit. Wer diese Punkte vorab vergleicht, findet ein Konto, das zu seinem tatsächlichen Nutzungsverhalten passt.
Wie viel spart man mit der richtigen Bank?
Mit einem kostenlosen Girokonto spart Ihr gegenüber einem klassischen Filialkonto, also einem Girokonto einer Filialbank, bis zu 166,80 Euro im Jahr. Die folgende Beispielrechnung zeigt den Unterschied allein bei der Kontoführung:
Beispielrechnung Kontoführung pro Jahr:
Deutsche Bank BestKonto: 13,90 Euro x 12 Monate = 166,80 Euro
Commerzbank GiroKonto: 4,90 Euro x 12 Monate = 58,80 Euro
Trade Republic, Openbank BestGiro oder ING (mit Geldeingang): 0 EuroÜber fünf Jahre spart Ihr mit einer Direktbank gegenüber dem BestKonto damit 834 Euro.
Dabei solltet Ihr allerdings berücksichtigen, was die Gebühr enthält: Beim Deutsche Bank BestKonto bezahlt Ihr zum Beispiel auch eine Mastercard Gold mit Versicherungen. Wer diese Leistungen nicht braucht, fährt mit einem kostenlosen Konto in jedem Fall günstiger. Die Deutsche Bank bietet zudem auch günstigere Konten wie das AktivKonto und BasisKonto mit je 6,90 Euro Gebühren pro Monat.
Viel Geld sparen könnt Ihr zudem, wenn Ihr auf mögliche Gebührenfallen und Extrakosten achtet. Diese können sich schnell summieren, ohne dass Ihr etwas davon habt.
Gebührenfallen auf einen Blick:
- 🏧 Bargeld unter Mindestbetrag: Bei der ING und der Norisbank ist Abheben erst ab 50 Euro kostenlos
- 💳 Girokarte gegen Aufpreis: Bei der ING kostet die Girokarte zusätzlich 1,49 Euro im Monat
- 🌍 Fremdwährung: Für Zahlungen in Fremdwährung berechnet die ING 2,2 Prozent, die DKB ohne Aktivstatus ebenfalls 2,2 Prozent
- 🏦 Fremde Geldautomaten: Bei der Targobank ist Abheben an den eigenen Automaten kostenlos, an Fremdautomaten können Entgelte anfallen
- 📉 Dispozinsen: Wer das Konto überzieht, zahlt Zinsen, bei der Norisbank zum Beispiel 11 Prozent pro Jahr
Banken-Vergleich: Das sagen unsere Finanzexperten
Für unseren Banken-Vergleich prüfen unsere reisetopia Finanzexperten jedes Konto nach denselben Kriterien: Kontoführung und Bedingungen, Kosten für Bargeld und Karten, Gebühren im Ausland, Zinsen sowie Banking-App und Service. Die Konditionen gleichen wir dabei direkt mit den Angaben der Banken ab, nicht mit Vergleichsportalen. Für die Girokonten fließen die Kriterien gewichtet in einen Qualitäts-Score ein: Gebührenfreiheit zählt 28 Prozent, kostenlose Abhebungen 22 Prozent, die Fremdwährungsgebühr 20 Prozent, Extras wie Apple Pay oder Unterkonten 10 Prozent, die Karten und der Guthabenzins je 8 Prozent und eine Neukundenprämie 4 Prozent.
Seit unserer Gründung im Jahr 2016 verfolgen wir bei reisetopia eine klare Vision: Luxus soll für jeden erlebbar sein. Wir haben bereits über 100.000 Menschen dabei unterstützt, durch smarte finanzielle Entscheidungen mehr Luxus und besondere Erlebnisse in ihr Leben zu bringen.
Damit unsere Empfehlungen nicht nur gut klingen, testen unsere reisetopia Finanzexperten Produkte nach festen, transparenten Kriterien: Wir prüfen Gebühren, Reise- und Versicherungsleistungen, Bonusprogramme, Kundenservice und mögliche Einschränkungen. So basieren unsere Bewertungen auf echten Erfahrungen, detaillierten Analysen und einem klaren Qualitätsanspruch.
Wenn unsere Finanztipps hilfreich für Euch waren, folgt anderen zufriedenen Kunden auf Trustpilot oder kontaktiert uns jederzeit per E-Mail.
Die reisetopia Finanzexperten haben den Banken-Vergleich zuletzt im Oktober 2026 geprüft und die Konditionen aller vorgestellten Konten mit den Angaben der Banken abgeglichen.
Fazit: Welche Bank ist nun die beste Bank?
Unser Banken-Vergleich zeigt: Die eine beste Bank gibt es nicht. Je nachdem, wie Euer Finanzverhalten ausschaut und was Ihr Euch in Bezug auf Service, Online-Banking und Co. wünscht, kommt eine andere Bank für Euch infrage.
Dabei müsst Ihr Euch nicht für eine einzige Bank entscheiden: Viele kombinieren ein kostenloses Girokonto mit einer separaten Kreditkarte oder einem Tagesgeldkonto bei einer anderen Bank. Entscheidend ist, dass die Konditionen zu Eurem Alltag passen und nicht nur auf den ersten Blick günstig wirken.
Einzelne Konten im Vergleich: Weitere Banken stellen wir Euch in eigenen Artikeln ausführlich vor.