Ihr seid nicht mehr zufrieden mit Eurer aktuellen Kreditkarte? Dann denkt Ihr vielleicht über einen Kreditkartenwechsel nach. Wir stellen Euch verschiedene Anbieter vor, zeigen Euch, was Ihr beim Wechseln Eurer Kreditkarte beachten solltet und welche attraktiven Vorteile dabei für Euch entstehen.
Die besten Kreditkarten im Vergleich:

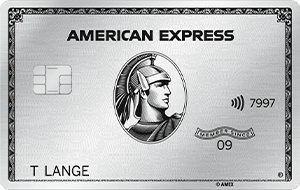
In diesem Artikel zeigen wir Euch, in welchen Fällen ein Kreditkartenwechsel nicht nur sinnvoll, sondern auch lohnenswert sein kann. Wir erklären, wie Eure Kreditkarte mit Eurem Girokonto und Eurer Bank zusammenhängt und wie sich eine Kreditkartenkündigung darauf auswirken kann. Entdeckt die verschiedenen Gründe für ein Upgrade oder Downgrade, erfahrt, wie Neukundenboni Eure finanzielle Situation verbessern können, und erhaltet praktische Tipps für einen reibungslosen Kreditkartenwechsel.
Inhaltsverzeichnis
- Wann ist ein Kreditkartenwechsel sinnvoll?
- Welche Möglichkeiten zum Kreditkartenwechsel gibt es?
- Unsere fünf Tipps für einen reibungslosen Kreditkartenwechsel
- Beispiel: Kreditkartenwechsel von Amex Gold auf Amex Platinum
- Unser Fazit zum Kreditkartenwechsel
- Häufig gestellte Fragen zum Kreditkartenwechsel:
Wann ist ein Kreditkartenwechsel sinnvoll?
Das Wechseln der Kreditkarte kann sich erst einmal wie eine schwierige finanzielle Entscheidung anfühlen. Denn ob sich ein Wechsel für Euch lohnt, hängt von verschiedenen Faktoren ab, die wir genauer beleuchten werden.
Es gibt zahlreiche Szenarien, in denen es sinnvoll sein kann, die Kreditkarte zu wechseln. Nicht nur Eure Präferenzen und Bedürfnisse ändern sich im Laufe der Zeit, sondern auch die Angebote der Kreditkartenanbieter und Banken. Um die Vorteile einer Kreditkarte vollständig auszuschöpfen, lohnt es sich daher, die aktuellen Angebote immer wieder zu vergleichen.
Aus folgenden Gründen könnte sich der Wechsel Eurer Kreditkarte für Euch lohnen:
Upgrade oder Downgrade der Kreditkarte
Insbesondere, wenn Ihr seit Jahren Kunde bei derselben Bank seid, könnten die Leistungen Eurer Kreditkarte veraltet sein oder nicht mehr Euren Bedürfnissen entsprechen. Mit einem Kreditkartenupgrade habt Ihr die Chance, von neuen Vorteilen zu profitieren. Ihr könntet Zugang zu exklusiven Angeboten, höheren Kreditkartenlimits, verbesserten Versicherungsleistungen oder Bonusprogrammen erhalten.
Oftmals geht ein Upgrade jedoch auch mit höheren Gebühren einher. Wenn Ihr also bei Eurer bisherigen Kreditkarte nicht das volle Potenzial ausschöpft und das Gefühl habt, zu viel für das zu zahlen, was Ihr aktiv nutzt, kann ein Downgrade der Kreditkarte die bessere Entscheidung sein.
Das Up- oder Downgrade muss jedoch nicht bei Eurem aktuellen Anbieter passieren. So bieten viele Kreditkartenanbieter Neukundenboni oder Mitgliedschaftspunkte an, die einen Wechsel noch attraktiver machen.
Attraktive Neukundenboni
Während man als bestehender Kunde nur selten von außergewöhnlich guten Aktionen profitiert, bieten viele Kreditkartenunternehmen spezielle Boni in unterschiedlichen Höhen für Neukunden an. Es lohnt sich also, bei einem Wechsel die zusätzlichen Vorteile zu vergleichen.
Wenn Ihr Euch für eine neue Kreditkarte anmeldet, könnt Ihr viele Belohnungen erhalten: Startguthaben, kostenlose Flugmeilen, gebührenfreie Nutzung und niedrige Sollzinsen in den ersten Monaten. Dabei ist natürlich zu bedenken, dass die Willkommensboni zeitlich oder monetär begrenzt sind und die Kosten, die nach der Willkommensphase entstehen, sehr viel höher ausfallen können. Daher müssen diese Faktoren gegeneinander abgewogen werden.
Ein Kreditkartenwechsel um des Neukundenbonus willen kann Euch kurzfristig attraktive Benefits bieten. Ob der Wechsel sich langfristig lohnt, hängt davon ab, wonach Ihr sucht: Lieber langfristig sparen oder von exklusiven Privilegien profitieren?
Bessere langfristige Konditionen
Wenn Ihr plant, zukünftig viel zu verreisen und dabei umfassend versichert sein wollt, lohnt es sich, das Versicherungspaket und weitere Reisevorteile Eurer aktuellen Kreditkarte mit Konkurrenzprodukten zu vergleichen, um eine Karte zu finden, die am besten zu Eurem aktuellen Lebensstil passt.
Egal aus welchem Grund Ihr wechselt, entscheidend ist immer der Gesamtvergleich: Neukundenbonus, laufende Jahresgebühr, Zinsen, Fremdwährungs- und Abhebegebühren sowie Zusatzleistungen wie Versicherungen. Ein hoher Willkommensbonus rechnet sich nur, wenn auch die Konditionen nach der Bonusphase passen. Ein Kreditkartenwechsel kann so gleichzeitig Euer Reiseerlebnis verbessern und Eure laufenden Kosten senken.
Welche Möglichkeiten zum Kreditkartenwechsel gibt es?
Ihr denkt darüber nach, Eure Kreditkarte zu wechseln, aber wisst nicht genau, welche Optionen Euch zur Verfügung stehen? Keine Sorge, wir haben für Euch die verschiedenen Möglichkeiten unter die Lupe genommen:
Kreditkarte und Bank zusammen wechseln
Wenn Ihr mit den Leistungen Eurer aktuellen Bank nicht mehr zufrieden seid, ist es Zeit für einen Wechsel. Ihr könnt dann ein neues Girokonto samt passender Kreditkarte suchen, das besser zu Euren Erwartungen passt. Dieser Schritt eröffnet Euch die Möglichkeit, ein ganzheitliches Finanzpaket zu gestalten – und nicht selten könnt Ihr dabei sogar Geld sparen.
In manchen Fällen wechselt jedoch auch die Bank ihre eigene Karte, sodass Ihr zu einem Kreditkartenwechsel gezwungen seid. So ist das bei der easybank Visa der Fall, die früher als Barclays Visa nutzbar war. Wenn Eure Bank die Kreditkarte wechselt, werdet Ihr rechtzeitig informiert und die neuen Karten werden schrittweise ausgegeben. Die alte Karte könnt Ihr bis vier Wochen nach Erhalt der neuen easybank Visa weiterverwenden. Eure PIN bleibt gleich, genauso wie alle vereinbarten Konditionen. Nur die Kartenprüfnummer und das Ablaufdatum ändern sich durch den Kreditkartenwechsel.
Stellt sicher, dass die Bank Eurer Wahl nicht nur Euren finanziellen Zielen entspricht, sondern auch ein reibungsloses und modernes Banking bietet, das sich von Eurer aktuellen Bank abhebt. Bevor Ihr Euch allerdings für diesen Schritt entscheidet, ist es wichtig, die Konditionen und Gebühren der neuen Bank und Kreditkarte sorgfältig zu prüfen. Konzentriert Euch hierbei nicht nur auf den etwaigen Neukundenbonus, sondern auch auf die jährlichen Kosten und regulären Leistungen.
Kreditkarte durch ein Upgrade oder Downgrade wechseln
Wenn Ihr nicht unbedingt Eure Bank wechseln wollt, könnt Ihr stattdessen auch nach einem Upgrade oder Downgrade Eurer Kreditkarte schauen, das entweder bessere Konditionen oder geringere Gebühren bedeutet. Ihr könnt einfach zu einem passenderen Angebot Eurer Hausbank wechseln, ohne einen allumfassenden Wechsel vorzunehmen.
Girokonto wechseln
Ähnlich wie der Wechsel zu einer neuen Bank kann sich auch der Wechsel Eures Girokontos lohnen. Denn Euer Girokonto beeinflusst letztlich nicht nur Euer tägliches Banking, sondern hat auch Auswirkungen auf Eure Kreditkarte.
ℹ️ Gerade wenn Ihr schon seit Jahren oder Jahrzehnten bei derselben Bank seid, habt Ihr wahrscheinlich ein Girokonto, das nicht den zeitgemäßen Leistungen und Gebühren entspricht.
Die Entscheidung, ein neues Girokonto zu eröffnen oder zu einem anderen Konto zu wechseln, bietet Euch automatisch die Chance, auch die zugehörige Kreditkarte zu wechseln. Mit einem neuen Konto stehen Euch häufig zahlreiche neue Kreditkartenoptionen zur Verfügung, sodass Ihr die für Euch ideale Karte wählen könnt.
Die besten Girokonten auf einen Blick:
ING Girokonto

- Aktion: 200 Euro Bonus bis 30.09.2026
- Kontogebühr: 0 Euro monatlich bei 1.000 Euro Geldeingang
- Bargeldabhebungen: kostenfrei in der Euro-Zone
- Fremdwährungsgebühr: 2,2 % auf den Gesamtbetrag
- Kartentyp: VISA Card [Debitkarte] inkl.
- Kostenloses Tagesgeldkonto mit 3,75% p.a. für 4 Monate
Trade Republic Girokonto

- Kontogebühr: 0 Euro monatlich
- Bargeldabhebungen: Kostenfrei weltweit ab 100 Euro
- Fremdwährungsgebühr: 0 Euro weltweit
- Kartentyp: VISA Debitkarte
- Girokonto mit 2,25 % p.a. Zinsen
BBVA Girokonto

- Aktion: 40 Euro Bonus mit dem Code: BONUS
- Kontogebühr: 0 Euro monatlich
- Bargeldabhebungen: kostenfrei in der Euro-Zone ab 150 Euro
- Fremdwährungsgebühr: 0 Euro weltweit
- Kartentyp: Mastercard Debitkarte
Norisbank Girokonto

- Aktion: 120 Euro Bonus
- Kontogebühr: 0 Euro monatlich bei 500 Euro Geldeingang
- Bargeldabhebungen: kostenfrei weltweit ab 50 Euro
- Fremdwährungsgebühr: 0 Euro weltweit
- Kartentyp: Mastercard Debit- oder Kreditkarte
Santander Girokonto
- Kontogebühr: 0 Euro monatlich
- Bargeldabhebungen: 6 Abhebungen pro Monat weltweit gebührenfrei
- Fremdwährungsgebühr: weltweit kostenlos bezahlen
- Kartentyp: VISA Debit- oder Kreditkarte
- Kostenlose Kreditkarte optional hinzubuchbar
Bankunabhängige Kreditkarten
Wichtig: Nicht jede Kreditkarte lässt sich mit jedem Girokonto verknüpfen. Das hängt vom jeweiligen Kreditkartentyp ab, ob Ihr eine bankgebundene oder bankunabhängige Kreditkarte besitzt. Eine unabhängige Kreditkarte kann mit jedem deutschen Girokonto verbunden werden. Dadurch habt Ihr auch die Möglichkeit, mehrere Konten zu verbinden, um einen besseren Überblick über Eure Finanzen zu haben. Zu den unabhängigen Kreditkarten zählen American Express®, Hanseatic, easybank Visa, TF Bank Mastercard oder Bank Norwegian.

Es gibt aber auch bankabhängige Kreditkarten, die an das Girokonto der jeweiligen Bank gebunden sind, so wie die Kreditkarten der Sparkasse, Volksbank und Co. Wenn Ihr dort eine Kreditkarte abschließt, kann diese nur an die eine Bank geknüpft werden und ein Wechsel der Kreditkarte bedeutet dann automatisch einen Bankwechsel.
Unsere fünf Tipps für einen reibungslosen Kreditkartenwechsel
Der Wechsel zu einer neuen Kreditkarte sollte sorgfältig geplant sein, damit es nicht zu Komplikationen kommt. Wenn Ihr diese fünf Tipps berücksichtigt, geht der Wechsel jedoch ganz einfach von der Hand.
1. Beantragt Eure neue Kreditkarte und wartet auf die Genehmigung, bevor Ihr Eure alte Karte kündigt
Um sicherzustellen, dass Ihr nicht plötzlich ohne Kreditkarte dasteht, empfehlen wir Euch, die alte Kreditkarte nicht vorschnell zu kündigen. Beantragt daher zuerst Eure neue Kreditkarte, bevor Ihr Eure alte Karte kündigt. Dabei ist es außerdem wichtig, den Erhalt Eurer neuen Kreditkarte abzuwarten, denn nicht selten kann sich die Genehmigung Eures Antrags bis zu zwei Wochen hinziehen. Dieses Vorgehen gewährleistet, dass Ihr Eure finanziellen Transaktionen nahtlos weiterführen könnt – ganz ohne Komplikationen.
2. Begleicht alle eventuell ausstehenden Zahlungen
Bevor Ihr Eure alte Kreditkarte kündigt, solltet Ihr außerdem sicherstellen, dass alle Eure ausstehenden Zahlungen auf der alten Karte beglichen sind. Solltet Ihr diesen Schritt vergessen, kann das Auswirkungen auf Eure Kreditwürdigkeit haben. Um Eure Bonität nicht negativ zu beeinflussen und auch zukünftig problemlos Kredite zu erhalten, solltet Ihr Euer Kreditkartenkonto unbedingt ausgleichen, bevor Ihr endgültig wechselt.
3. Vergleicht mehrere vertrauenswürdige Anbieter und die Angebote für Neukunden
Bevor Ihr Euch für eine neue Kreditkarte entscheidet, solltet Ihr sorgfältig die Angebote für Neukunden bei anderen Banken oder Anbietern vergleichen.
Für Euren Vergleich sollten nur vertrauenswürdige Banken und Kreditkartenanbieter infrage kommen. Vergleichsseiten und Bewertungsportale können Euch dabei helfen, ein besseres Bild von der aktuellen Marktlage zu bekommen.
ℹ️ Achtet bei der Wahl Eures neuen Anbieters also nicht nur auf Boni für Neukunden, sondern berücksichtigt auch Zinsen, laufende Jahresgebühren und Kosten für Transaktionen und zusätzliche Leistungen, um die Karte zu finden, die Euren Bedürfnissen am besten entspricht.
4. Informiert Euch über die geltenden Kündigungsfristen Eurer aktuellen Karte
In der Regel könnt Ihr Eure Kreditkarte jederzeit kündigen. Ihr müsst dabei allerdings eine Kündigungsfrist beachten, die in den meisten Fällen einen Monat beträgt – laut § 675h Absatz 1 BGB ist die Vereinbarung einer längeren Kündigungsfrist unwirksam. Wie gesetzlich vorgeschrieben, bekommt Ihr dann Anteile der Jahresgebühr zurück. Sollte das bei einem Anbieter nicht der Fall sein, ist dieser nicht vertrauenswürdig.
Überprüft also unbedingt die Kündigungsfristen Eurer aktuellen Kreditkarte, um sicherzustellen, dass Ihr alle erforderlichen Schritte rechtzeitig durchführen könnt. So verhindert Ihr unerwünschte Gebühren oder negative Auswirkungen auf Eure Kreditwürdigkeit. Das ermöglicht Euch zudem, Eure neue Kreditkarte planmäßig zu aktivieren, sodass Ihr jederzeit auf Eure finanziellen Ressourcen zugreifen könnt.
5. Aktualisiert automatische Zahlungen von Eurer Kreditkarte
Viele Kreditkarteninhaber haben ihre Karte mit zahlreichen Portalen, Abos, Webseiten und Co. verknüpft. Wenn Ihr automatische Zahlungen mit Eurer alten Kreditkarte eingerichtet habt, solltet Ihr nicht vergessen, diese rechtzeitig auf Eure neue Karte zu übertragen.

Am besten prüft Ihr bereits im Vorhinein alle automatischen Zahlungen der letzten zwölf Monate und ändert Eure hinterlegten Zahlungsmittel, um beim Wechsel Zeit und Nerven zu sparen.
Beispiel: Kreditkartenwechsel von Amex Gold auf Amex Platinum
Wie genau ein Kreditkartenwechsel ablaufen könnte, zeigen wir anhand von American Express. Wenn Ihr Euch entscheidet, von Amex Gold auf Amex Platinum zu wechseln, bedeutet das ein Upgrade, um mehr exklusive Vorteile zu erhalten.
Für alle, die ein solches Upgrade auf die Amex Platinum Card planen: Amex bietet immer wieder hohe Willkommensboni an, unter anderem Membership Rewards Punkte, die bei zahlreichen Vielfliegerprogrammen in Meilen umgewandelt werden können. Diese könnt Ihr für Flüge in der Business Class oder First Class nutzen.
American Express Platinum Card
- Angebot für Inhaber einer Amex Gold, Blue oder Green
- Schnellere Beantragung und Ausstellung (Karte innerhalb von 10 Tagen)
- Keine erneute Identifizierung notwendig
- Direkt von neuen Kartenvorteilen profitieren:
- 200 Euro Reiseguthaben pro Jahr für Flüge, Hotels und mehr
- 200 Euro SIXT Ride Guthaben pro Jahr
- 150 Euro Restaurant-Guthaben pro Jahr
- Bis zu 200 Euro Rabatt & Priority Vorteile bei Condor Flugbuchungen
- Exklusive Kreditkarte aus Metall
- Wertvolle Punkte sammeln mit jedem Euro Umsatz
- Kostenfreie Platinum Partnerkarte
- Bestes Versicherungspaket in Deutschland
- Kostenloser Lounge-Zugang inkl. Gast in 1.550 Lounges weltweit
- Upgrades, Frühstück und weitere Statusvorteile in Hotels
- Für Selbstständige und Unternehmer: Amex Business Platinum mit 200.000 Punkten Bonus


Die Amex Platinum bedeutet nicht nur einen Statuswechsel, sondern auch eine erweiterte Palette an Annehmlichkeiten. Mit der folgenden schrittweisen Anleitung stellt Ihr sicher, dass der Wechsel von Amex Gold auf Amex Platinum reibungslos und effektiv verläuft, sodass Ihr die besten Vorteile aus Eurer neuen Kreditkarte ziehen könnt:
Schritt 1: Evaluierung Eurer Bedürfnisse
Bevor Ihr den Wechsel von der American Express Gold zur Platinum Card in Erwägung zieht, solltet Ihr überlegen, welche Vorteile und Leistungen Euch am wichtigsten sind und ob diese von der Platinum Card gedeckt werden würden.

Im Vergleich zur Gold Card habt Ihr mit dem Amex Platinum Versicherungspaket einen erweiterten Zugang zu einer umfassenden Auslandsreisekrankenversicherung und Reiseunfallversicherung, einer Mietwagenversicherung und vielen weiteren Versicherungen. Diese decken unzählige Szenarien ab und gelten für alle Reisen, die Ihr über Eure Kreditkarte gebucht habt. Zusätzlich bekommt Ihr Guthaben für Restaurants, Reisebuchungen, Shopping und SIXT Ride Fahrten. Das macht die Amex Platinum Kreditkarte zu einem echten Lifestyle Upgrade. Hier sind einige Unterschiede zum direkten Vergleich aufgelistet:
| Amex Gold | Amex Platinum |
| Monatliche Kosten von 20 Euro | Monatliche Kosten von 60 Euro |
| Bis zu 200 Euro Startguthaben | Bis zu 340 Euro Startguthaben |
| Bis zu 50.000 Membership Rewards Willkommenspunkte | Bis zu 85.000 Membership Rewards Punkte |
| Eine Zusatzkarte inklusive | Eine Platinum Zusatzkarte und vier Goldkarten inklusive |
ℹ️ Wenn Ihr eine neue Kreditkarte von Amex bekommt, müsst Ihr Euch für einen Benefit entscheiden: entweder das Startguthaben oder den Willkommensbonus mit den Membership Rewards Punkten.
Schritt 2: Prüfung und Vergleich der Bedingungen
Untersucht vor einem Upgrade die genauen Bedingungen und Konditionen der Amex Platinum. Achtet besonders auf Jahresgebühren, Bonusprogramme, Reiseversicherungen und andere zusätzliche Leistungen. Vergleicht diese sorgfältig mit den Konditionen Eurer aktuellen Amex Gold Kreditkarte. Die Amex Platinum ist schließlich mit einer Jahresgebühr von 720 Euro überdurchschnittlich teuer und lohnt sich nur, wenn die Vorteile ausgiebig genutzt werden.
Hier findet Ihr eine Übersicht aller aktuell laufenden American Express Aktionen:
🇩🇪 American Express Payback Card mit 1.000 Punkten Bonus
🇩🇪 American Express Blue Card mit 5.000 Punkten Bonus + 25 Euro Startguthaben
🇩🇪 American Express BMW Card mit 44 Euro Startguthaben
🇩🇪 American Express BMW Premium Card Carbon mit 37.500 Punkten Bonus
🇩🇪 American Express Green Card mit 10.000 Punkten Bonus🇩🇪 American Express Gold Card oder Gold Card Rosé mit bis zu 50.000 Punkten Bonus
🇩🇪 American Express Platinum Card mit bis zu 85.000 Punkten Bonus
🇩🇪 American Express Business Gold Card mit 50.000 Punkten Bonus
🇩🇪 American Express Business Platinum Card mit 200.000 Punkten Bonus
🇩🇪 Upgrade auf die American Express Gold Card mit bis zu 55.000 Punkten Bonus
🇩🇪 Upgrade auf die American Express Platinum Card mit bis zu 95.000 Punkten Bonus🇨🇭 American Express Gold Card Schweiz mit 30.000 Punkten Bonus
🇨🇭 American Express Platinum Card Schweiz mit 75.000 Punkten Bonus
Schritt 3: Beantragung der Amex Platinum
Sobald Ihr überzeugt seid, dass die Amex Platinum die richtige Wahl für Euch ist, beantragt Ihr das Upgrade. Klickt dafür auf der American Express Website auf die Platinum Card und auf “Jetzt beantragen”. Füllt nun das Antragsformular aus und achtet darauf, alle erforderlichen Informationen bereitzustellen.
Im Schritt “finanzielle Angaben” könnt Ihr auswählen, dass Ihr bereits eine bestehende Amex Karte habt. Gebt hier die Nummer Eurer Karte ein. Im Anschluss werdet Ihr gefragt, ob Ihr die alte Karte behalten oder kündigen möchtet. Es ist also ohne Weiteres möglich, sowohl Eure Amex Gold als auch Eure neue Platinum Card zu nutzen, allerdings fallen dann auch Jahresgebühren für beide Karten an – 720 Euro für die Platinum Card und 240 Euro für die Amex Gold.
Eure Membership Rewards Punkte verfallen bei einem Kreditkartenwechsel zu einer anderen Amex Karte nicht, da sie sich nicht auf der Karte selbst befinden, sondern im Treueprogramm hinterlegt sind. Falls Ihr bei Eurer Gold Card aber den Membership Rewards Turbo aktiviert habt und den behalten wollt, müsst Ihr bedenken, dass Ihr diesen nur für eine Karte nutzen könnt. Wenn Ihr den Turbo bei der Amex Platinum nutzen wollt, müsst Ihr diesen bei der alten Karte kündigen.
Mit Membership Rewards Turbo könnt Ihr 50 Prozent mehr Punkte sammeln. So erhaltet Ihr drei Punkte pro zwei Euro Kartenumsatz. Der Turbo kostet dabei 15 Euro im Jahr extra. Im Vergleich dazu erhaltet Ihr ohne den Turbo nur zwei Punkte für zwei Euro Umsatz. Innerhalb eines Jahres können mit dem Turbo maximal 20.000 Extrapunkte gesammelt werden. Wenn Ihr darüber hinauskommt, zählt jeder Euro nur noch einen Punkt.
Schritt 4: Erhalt und Aktivierung der neuen Karte
Wenn Ihr Euren Antrag abgeschickt und verifiziert habt, heißt es nun warten. Nach der Genehmigung bekommt Ihr Eure neue Amex Platinum Karte automatisch an Eure angegebene Adresse zugeschickt.
Sobald Ihr Eure neue Karte erhalten habt, aktiviert die Amex Platinum gemäß den Anweisungen des Kreditkartenunternehmens. Falls Ihr Euch für die Kündigung Eurer alten Amex Gold entschieden habt, wird diese mit der Aktivierung Eurer neuen Karte ungültig.
Stellt also sicher, dass Ihr alle automatischen Zahlungen und Bonusprogramme rechtzeitig auf Eure neue Amex Platinum Karte übertragen habt. Ein automatischer Wechsel der Zahlungen ist bisher nicht möglich. Stattdessen müsst Ihr Eure neue Kreditkarte bei jedem Anbieter als Zahlungsmittel neu hinzufügen. Die Amex Karte könnt Ihr dann auch in der Amex App, bei Apple Pay oder im Google Wallet hinterlegen.
American Express Platinum Card
- Angebot für Inhaber einer Amex Gold, Blue oder Green
- Schnellere Beantragung und Ausstellung (Karte innerhalb von 10 Tagen)
- Keine erneute Identifizierung notwendig
- Direkt von neuen Kartenvorteilen profitieren:
- 200 Euro Reiseguthaben pro Jahr für Flüge, Hotels und mehr
- 200 Euro SIXT Ride Guthaben pro Jahr
- 150 Euro Restaurant-Guthaben pro Jahr
- Bis zu 200 Euro Rabatt & Priority Vorteile bei Condor Flugbuchungen
- Exklusive Kreditkarte aus Metall
- Wertvolle Punkte sammeln mit jedem Euro Umsatz
- Kostenfreie Platinum Partnerkarte
- Bestes Versicherungspaket in Deutschland
- Kostenloser Lounge-Zugang inkl. Gast in 1.550 Lounges weltweit
- Upgrades, Frühstück und weitere Statusvorteile in Hotels
- Für Selbstständige und Unternehmer: Amex Business Platinum mit 200.000 Punkten Bonus
Unser Fazit zum Kreditkartenwechsel
Der Kreditkartenwechsel ist eine individuelle Entscheidung, die gut überlegt sein sollte. Ob durch ein Upgrade oder Downgrade, einen Wechsel der Bank, des Girokontos oder hin zu einer bankunabhängigen Kreditkarte – die Vielzahl der Optionen eröffnet Euch individuelle Wege zu optimalen finanziellen Vorteilen.
Wichtig ist dabei, Eure eigenen Bedürfnisse und Präferenzen im Blick zu behalten, um eine Kreditkarte zu wählen, die nicht nur den aktuellen, sondern auch Euren zukünftigen Ansprüchen gerecht wird. Durch kluges Abwägen und Vergleichen könnt Ihr Euch sicher sein, dass der Wechsel zu einer neuen Kreditkarte eine lohnende Entscheidung für Eure finanzielle Zukunft ist.
Häufig gestellte Fragen zum Kreditkartenwechsel:
Wenn Ihr mit Eurer Kreditkarte nicht zufrieden seid, ist es grundsätzlich immer möglich, diese zu wechseln. Hierfür gibt es drei Möglichkeiten:
1. Den Anbieter (die Bank) wechseln.
2. Ein Upgrade oder Downgrade auf ein anderes Kartenmodell vornehmen.
3. Zu einer bankunabhängigen Kreditkarte wechseln, die mit Eurem Girokonto kompatibel ist.
Die Kreditkarte zu wechseln ist in erster Linie sinnvoll, wenn Ihr mit Eurem Modell nicht mehr zufrieden seid. Es kann sich aber auch lohnen, während laufender Aktionen die Kreditkarte zu wechseln und von attraktiven Neukunden-Angeboten zu profitieren.
Um den Prozess reibungslos zu durchlaufen, gibt es einige Tipps und Tricks. Es empfiehlt sich, die alte Karte erst zu kündigen, wenn die neue beantragt ist. Außerdem solltet Ihr im Vorfeld die Anbieter und Modelle vergleichen und alle eventuell offenen Zahlungen von Eurer alten Karte begleichen.
Die besten Tipps von reisetopia findet Ihr auch auf Instagram und TikTok. Austauschen könnt Ihr Euch auch in unserer Facebook Gruppe!