Die Jahresgebühr passt nicht mehr, Ihr habt eine bessere Karte gefunden oder die Karte liegt seit Monaten ungenutzt in der Schublade: Eine Kreditkarte kündigen ist in Deutschland meist in wenigen Minuten erledigt. Oft gilt gar keine Kündigungsfrist, höchstens eine von einem Monat. Ärgerlich wird es nur, wenn Ihr vorher Punkte, Abos oder einen offenen Saldo vergesst.
In diesem Guide zeigen wir, welche Fristen gesetzlich gelten, wie Ihr schriftlich, online oder per App kündigt und was Ihr vorher erledigen solltet. Außerdem erklären wir, ob Ihr die Jahresgebühr anteilig zurückbekommt, wie sich die Kündigung auf die SCHUFA auswirkt und wie sie bei American Express, DKB, easybank, Hanseatic Bank, Miles & More, Amazon und ADAC funktioniert. Eine Vorlage für Euer Kündigungsschreiben gibt es ebenfalls.
Inhaltsverzeichnis
- Kann man eine Kreditkarte jederzeit kündigen?
- Wie kann man eine Kreditkarte kündigen?
- Was solltet Ihr vor der Kündigung erledigen?
- Bekommt man die Jahresgebühr nach der Kündigung zurück?
- Wie wirkt sich das Kündigen einer Kreditkarte auf die SCHUFA aus?
- Wie kündigt man bei Amex, DKB, easybank und anderen Anbietern?
- Wie sieht eine Vorlage für die Kündigung einer Kreditkarte aus?
- Fazit zum Kreditkarte kündigen
Das Wichtigste in Kürze: Nach Paragraf 675h BGB dürft Ihr eine Kreditkarte jederzeit kündigen. Eine Kündigungsfrist gilt nur, wenn sie vereinbart wurde, und darf höchstens einen Monat betragen. Für die Kündigung darf die Bank kein Entgelt verlangen, eine im Voraus gezahlte Jahresgebühr wird anteilig erstattet. Vorher solltet Ihr offene Beträge begleichen, Abos umstellen und Punkte oder Meilen sichern. Weil das Alter der ältesten Kreditkarte in den SCHUFA-Score einfließt, kann es sich lohnen, gerade diese Karte zu behalten.
Kann man eine Kreditkarte jederzeit kündigen?
Ja. Rechtlich ist ein Kreditkartenvertrag ein sogenannter Zahlungsdiensterahmenvertrag. Nach Paragraf 675h Absatz 1 BGB könnt Ihr ihn jederzeit ohne Einhaltung einer Frist kündigen, selbst wenn er für einen bestimmten Zeitraum geschlossen wurde. Eine Kündigungsfrist gilt nur, wenn sie im Vertrag vereinbart ist, und eine Frist von mehr als einem Monat ist unwirksam.
Hat Eure Karte einen Kreditrahmen mit Teilzahlungsfunktion, kommt ein unbefristeter Verbraucherdarlehensvertrag hinzu. Auch den dürft Ihr nach Paragraf 500 BGB jederzeit kündigen, eine Frist von mehr als einem Monat ist ebenfalls unwirksam. Eine feste Mindestlaufzeit von einem Jahr, wie sie in älteren Ratgebern oft steht, gibt es bei Kreditkarten für Verbraucher also nicht.

In der Praxis handhaben die Banken das unterschiedlich. Bei der DKB oder der ADAC Kreditkarte gibt es keine Kündigungsfrist, American Express nutzt dagegen die zulässige Frist von einem Monat. Habt Ihr die Karte gerade erst beantragt, könnt Ihr den Vertrag außerdem in der Regel innerhalb von 14 Tagen ohne Angabe von Gründen widerrufen.
Die Bank ist stärker gebunden: Sie darf einen unbefristeten Kartenvertrag nur mit mindestens zwei Monaten Frist ordentlich kündigen, fristlos nur aus wichtigem Grund wie wiederholtem Zahlungsverzug.
Wie kann man eine Kreditkarte kündigen?
Die Kündigung richtet Ihr immer an die Bank, die Eure Karte herausgegeben hat, nicht an Visa oder Mastercard. Die beiden Netzwerke wickeln nur die Zahlungen ab. Eine Ausnahme ist American Express, das seine Karten in Deutschland selbst herausgibt. Den Herausgeber findet Ihr auf der Kartenabrechnung.
Einen Grund müsst Ihr nicht nennen. Auch eine handschriftliche Unterschrift ist nicht zwingend: Nach Paragraf 309 Nummer 13 BGB dürfen Banken in ihren Geschäftsbedingungen für Eure Erklärungen keine strengere Form als die Textform verlangen. Eine E-Mail oder eine Nachricht über das Kontaktformular reicht deshalb in aller Regel aus. Diese Wege stehen Euch je nach Bank offen:
- Kündigungsfunktion im Online-Banking oder in der App
- Nachricht über das Postfach im Banking oder das Kontaktformular
- E-Mail an den Kundenservice
- Brief, idealerweise als Einschreiben mit Rückschein
- Telefon, sofern die Bank das ausdrücklich anbietet
Am bequemsten ist das Banking, dort landet die Bestätigung meist sofort im Postfach. Bei anderen Wegen bittet ausdrücklich um eine schriftliche Kündigungsbestätigung.
Ist der Vertrag beendet, solltet Ihr die Karte unbrauchbar machen. Schneidet dafür den Chip und den Magnetstreifen durch. American Express verpflichtet seine Kunden in den Mitgliedschaftsbedingungen sogar ausdrücklich, alle Karten nach dem Vertragsende zu vernichten.
Was solltet Ihr vor der Kündigung erledigen?
Damit nach der Kündigung keine Kosten oder verlorenen Punkte auf Euch warten, lohnt sich vorher ein kurzer Check:
Offenen Saldo begleichen: Umsätze, die vor der Kündigung angefallen sind, rechnet die Bank auch danach noch ab. Bei der easybank wird ein offener Saldo zum gewählten Kündigungsdatum fällig. Sorgt also dafür, dass Euer Referenzkonto bis zur letzten Abrechnung gedeckt bleibt.
Teilzahlung und Ratenkäufe klären: Nutzt Ihr die Teilzahlung oder habt Ihr einzelne Umsätze in Raten aufgeteilt, fragt vorher nach, wie der Restbetrag nach der Kündigung abgewickelt wird. Verbraucherkredite dürft Ihr nach Paragraf 500 Absatz 2 BGB jederzeit ganz oder teilweise vorzeitig zurückzahlen, das spart zudem Zinsen.
Abos und hinterlegte Kartendaten umstellen: Streamingdienste, Mobilfunkverträge, Cloud-Speicher oder Mitgliedschaften buchen oft automatisch von der Kreditkarte ab. Hinterlegt dort rechtzeitig ein neues Zahlungsmittel und löscht die alte Karte in Online-Shops, bei Apple Pay oder Google Pay.

Punkte und Meilen sichern: Bei Karten mit Bonusprogramm verfallen gesammelte Punkte nach der Kündigung nicht immer sofort, die Einlösemöglichkeiten werden aber oft eingeschränkt. Was bei Membership Rewards und Miles & More genau gilt, erklären wir weiter unten bei den einzelnen Anbietern.
Abrechnungen und Guthaben sichern: Ladet Eure Kartenabrechnungen vorher herunter, denn der Zugang zum Banking endet kurz nach dem Vertragsende. Ein Guthaben auf dem Kartenkonto überweist die Bank in der Regel auf Euer Referenzkonto, bei Prepaid-Karten solltet Ihr die Auszahlung aktiv anstoßen.
Achtung: Mit dem Kartenvertrag enden in der Regel auch die enthaltenen Versicherungen. Habt Ihr eine Reise oder einen Mietwagen mit der Karte bezahlt und verlasst Euch auf deren Reiserücktritts- oder Mietwagenschutz, prüft vor der Kündigung in den Versicherungsbedingungen, ob der Schutz bis zur Reise bestehen bleibt.
Kündigt Ihr wegen der Gebühr, fragt nach einem günstigeren Modell derselben Bank. Bei American Express bleibt das Punktekonto bei einem Wechsel in eine andere Karte mit Membership Rewards bestehen. Läuft der Vertrag weiter, bleibt außerdem das für die SCHUFA relevante Vertragsalter erhalten, fragt im Zweifel bei Eurer Bank nach.
Bekommt man die Jahresgebühr nach der Kündigung zurück?
Ja, zumindest anteilig. Paragraf 675h Absatz 3 BGB legt fest, dass regelmäßig erhobene Entgelte nach einer Kündigung nur bis zum Vertragsende zu zahlen sind. Im Voraus gezahlte Entgelte, die auf die Zeit danach entfallen, muss die Bank anteilig erstatten. Ein Entgelt für die Kündigung selbst darf sie nach Absatz 4 nicht verlangen.
Ein Beispiel: Habt Ihr eine Jahresgebühr von 120 Euro im Voraus bezahlt und endet der Vertrag nach vier Monaten, stehen Euch rechnerisch 80 Euro zurück. American Express und die easybank sagen die anteilige Erstattung auch in ihren Bedingungen ausdrücklich zu, die easybank überweist den Betrag automatisch auf das Referenzkonto. Bei Karten mit Monatsgebühr wie der Amex Platinum oder Gold Card zahlt Ihr ohnehin nur bis zum Vertragsende.
Bei American Express erlischt der Anspruch auf den Willkommensbonus rückwirkend, wenn Ihr die Karte innerhalb der ersten zwölf Monate nach Ausstellung kündigt oder wechselt. Ähnliche Regeln kennen auch andere Anbieter mit Startguthaben.
Wie wirkt sich das Kündigen einer Kreditkarte auf die SCHUFA aus?
Die Kündigung selbst ist kein Negativmerkmal. Die Bank meldet der SCHUFA lediglich, dass der Vertrag beendet ist. Problematisch wird es nur, wenn Ihr offene Beträge nicht bezahlt und daraus eine Zahlungsstörung entsteht.
Seit der Umstellung auf den neuen SCHUFA-Score im März 2026 ist allerdings das Alter Eurer ältesten Kreditkarte eines von zwölf Kriterien. Laut SCHUFA bringt es zwischen 0 und 81 Punkten, die volle Punktzahl gibt es ab einem Kartenalter von 15 Jahren. Wer gar keine Kreditkarte hat, bekommt 24 Punkte. Mitgezählt werden nur Karten mit Kreditrahmen, Debit- und Prepaidkarten spielen keine Rolle.
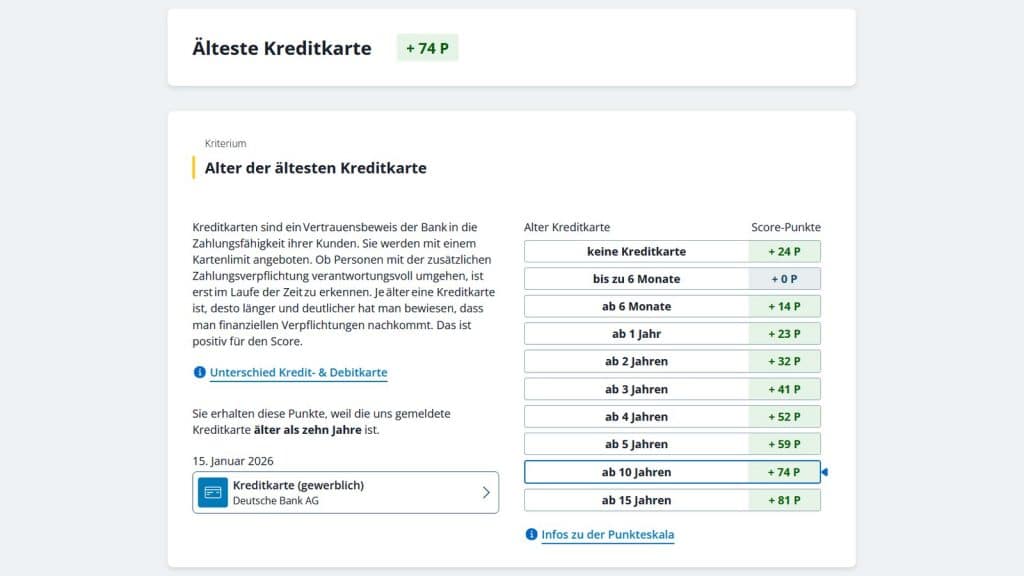
Kündigt Ihr ausgerechnet Eure älteste Karte, geht das aufgebaute Vertragsalter verloren. Habt Ihr mehrere Karten, solltet Ihr deshalb lieber eine jüngere kündigen und die älteste behalten, idealerweise ein dauerhaft kostenloses Modell. Wie die übrigen Kriterien gewichtet sind, zeigt unser Guide zur Bonität und SCHUFA-Score.
Wie kündigt man bei Amex, DKB, easybank und anderen Anbietern?
Wie die Kündigung im Detail abläuft, hängt vom Herausgeber ab. Die folgende Übersicht zeigt, wer hinter bekannten Karten steht und welcher Weg am schnellsten zum Ziel führt:
| Karte | Herausgeber | Kündigungsweg |
|---|---|---|
| American Express | American Express Europe S.A. | Telefon, E-Mail oder Brief, ein Monat Frist |
| DKB Visa Kreditkarte | Deutsche Kreditbank AG | Web-Banking unter „Karten”, nicht in der App |
| easybank Kreditkarte (ehemals Barclays) | easybank, Marke der BAWAG Group | App oder Online-Banking, Datum frei wählbar |
| Hanseatic Bank GenialCard | Hanseatic Bank | Formlos per Brief oder Kontaktformular |
| Miles & More Kreditkarte | Deutsche Bank | Kreditkarten-Banking, Filiale oder Brief |
| Amazon Visa | Open Bank S.A. (Santander) | Kundenportal unter „Vertrag kündigen” |
| ADAC Kreditkarte | Solaris | Banking, App, Brief oder Telefon, ohne Frist |
Die wichtigsten Besonderheiten der einzelnen Anbieter haben wir hier zusammengefasst:
American Express: Ihr könnt mit einer Frist von einem Monat per Anruf, E-Mail oder Schreiben kündigen, mit der Hauptkarte enden auch alle Zusatzkarten. Eine im Voraus gezahlte Jahresgebühr erstattet Amex anteilig. Membership Rewards Punkte bleiben voll erhalten, solange Ihr eine andere mit dem Punktekonto verknüpfte Karte behaltet. Endet das Punktekonto, könnt Ihr die Punkte noch zwölf Monate lang einlösen, allerdings nur telefonisch für Gutscheine, E-Codes oder Sachprämien. Wer Punkte zu Airline- oder Hotelpartnern übertragen will, sollte das deshalb vor der Kündigung erledigen. Alle Details findet Ihr in unserem Guide American Express Kreditkarte kündigen.

DKB: Die Visa Kreditkarte kündigt Ihr im Web-Banking unter „Karten” mit der Option „Karte kündigen”, in der DKB-App ist das laut DKB nicht möglich. Die Visa Debitkarte lässt sich dagegen nur über einen formlosen Auftrag im Kontaktformular kündigen. Kündigt Ihr das gesamte Girokonto, enden alle zugehörigen Karten automatisch mit. Mehr dazu lest Ihr im Ratgeber DKB Kreditkarte kündigen.
easybank: Das frühere Barclays-Privatkundengeschäft gehört seit 2025 zur BAWAG Group und tritt seit Februar 2026 als easybank auf, bestehende Verträge laufen unverändert weiter. Gekündigt wird in der App oder im Online-Banking unter „Konto & Karte”. Das Kündigungsdatum wählt Ihr selbst, bis dahin könnt Ihr die Karte nutzen und die Kündigung auch noch widerrufen. Die Bestätigung kommt ins digitale Postfach. Wie Ihr dabei vorgeht, zeigt unser Ratgeber easybank Kreditkarte kündigen.
Hanseatic Bank: Die GenialCard und die GoldCard kündigt Ihr formlos, etwa per Brief an die Hanseatic Bank in Hamburg oder über das Kontaktformular auf der Website. Gebt dabei Namen, Anschrift und Kartennummer an. Mehr dazu im Ratgeber Hanseatic Bank Kreditkarte kündigen.
Miles & More: Seit Oktober 2025 gibt die Deutsche Bank die Miles & More Kreditkarte heraus, vorher war es die DKB. Kündigen könnt Ihr im Kreditkarten-Banking mit Freigabe per BestSign, in einer Filiale oder per Brief an den Credit Card Service der Deutschen Bank in Leipzig, telefonisch dagegen nicht. Partner- und Zusatzkarten werden mitgekündigt. Eure Meilen bleiben im Miles & More Konto, der Verfallsschutz der Blue und Gold Card endet aber: Nach einer Karenzzeit von mindestens drei Monaten nach Ende des Quartals, in dem die Kündigung wirksam wurde, gelten wieder die normalen Verfallsregeln des Programms.
Amazon Visa: Bis 2023 kam die Amazon Kreditkarte von der Landesbank Berlin, heute ist die spanische Open Bank aus der Santander-Gruppe Herausgeber der Amazon Kreditkarte. Laut Openbank kündigt Ihr jederzeit im Kundenportal unter „Profil”, „Hilfe” und „Vertrag kündigen”. Prüft vorher außerdem, ob noch Amazon Punkte offen sind, und löst sie ein.
ADAC: Auch bei der ADAC Kreditkarte hat der Herausgeber gewechselt: Seit September 2024 kommt sie von Solaris statt von der Landesbank Berlin. Laut ADAC-Kreditkarten-FAQ ist die Kündigung jederzeit ohne Frist möglich, online im Kreditkarten-Banking oder in der App, per Brief an den ADAC Karten-Service in Aßlar oder telefonisch.
Wie sieht eine Vorlage für die Kündigung einer Kreditkarte aus?
Bietet Eure Bank keine Kündigung im Banking an, genügt ein kurzes Schreiben. Name und Anschrift, Kunden- oder Kartennummer, der Kündigungstermin und die Bitte um Bestätigung gehören hinein. Diese Vorlage könnt Ihr übernehmen und anpassen:
Vorlage: Max Mustermann, Musterstraße 1, 12345 Musterstadt
An: Name und Anschrift der Bank, die Eure Karte herausgegeben hat
Kündigung meines Kreditkartenvertrags, Kundennummer: 123456789, Karte mit den Endziffern 1234
Sehr geehrte Damen und Herren, hiermit kündige ich meinen oben genannten Kreditkartenvertrag einschließlich aller Zusatz- und Partnerkarten zum nächstmöglichen Zeitpunkt. Bitte bestätigen Sie mir die Kündigung und das Datum des Vertragsendes schriftlich. Ein eventuelles Guthaben überweisen Sie bitte auf mein Konto mit der IBAN DE00 0000 0000 0000 0000 00.
Mit freundlichen Grüßen, Max Mustermann, Musterstadt, Datum
Schickt die vollständige Kartennummer nicht per unverschlüsselter E-Mail. Die Kundennummer und die letzten vier Ziffern reichen zur Zuordnung aus. Nutzt für E-Mails besser das Postfach im Banking oder das Kontaktformular, für Briefe ein Einschreiben, damit Ihr den Zugang belegen könnt.
Die SEPA-Lastschrift solltet Ihr erst widerrufen, wenn alle Beträge abgerechnet sind. Sonst drohen Rücklastschriften und im schlimmsten Fall eine Zahlungsstörung.
Fazit zum Kreditkarte kündigen
Eine Kreditkarte zu kündigen ist einfacher als ihr Ruf. Das Gesetz erlaubt die Kündigung jederzeit, eine vereinbarte Frist darf höchstens einen Monat betragen, und eine im Voraus gezahlte Jahresgebühr bekommt Ihr anteilig zurück. Meist reichen ein paar Klicks im Banking, sonst ein formloses Schreiben in Textform an den Herausgeber.
Die eigentliche Arbeit steckt in der Vorbereitung. Gleicht offene Beträge aus, stellt Abos um, sichert Abrechnungen und löst Punkte oder Meilen rechtzeitig ein, vor allem bei Membership Rewards und Miles & More. Wer mehrere Karten besitzt, sollte zudem die älteste behalten, denn ihr Alter zählt im SCHUFA-Score. Oft ist auch ein günstigeres Modell derselben Bank die bessere Alternative.