Bei der Norisbank heißt das Festgeld Festzins-Sparen: Ihr legt einen einmaligen Betrag für eine feste Laufzeit an, und der Zinssatz bleibt bis zum Ende unverändert. Laut Zinsaushang sind derzeit bis zu 3,75 Prozent pro Jahr möglich. Was das Angebot taugt, zeigen wir in diesem Norisbank Festgeld Ratgeber!
Norisbank Festgeld
- 2,90 bis 3,75 Prozent Zinsen pro Jahr
- 6 Monate bis 8 Jahre Anlagedauer
- Ab 2.500 Euro Anlagebetrag
- Zinsausschüttung zum Laufzeitende
- Hervorragende Einlagensicherung

Das Festzins-Sparen bietet Laufzeiten von sechs Monaten bis acht Jahren, startet bei 2.500 Euro und kostet keine Gebühren. Dazu kommt ein Neugeld-Angebot mit 3,2 Prozent für sechs Monate. Wie die Norisbank Festgeld Zinsen im Oktober 2026 im Detail aussehen und für wen sich das Produkt lohnt, schauen wir uns jetzt genauer an.
Inhaltsverzeichnis
- Welche Vorteile hat das Norisbank Festgeldkonto?
- Wie hoch sind die Norisbank Festgeld Zinsen im Oktober 2026?
- Wie schneiden die Norisbank Festgeld Zinsen im Marktvergleich ab?
- Welche Nachteile hat das Norisbank Festgeldkonto?
- Für wen lohnt sich das Norisbank Festgeldkonto?
- Was steckt hinter der Norisbank?
- Wie gut ist die Einlagensicherung beim Norisbank Festgeld?
- Wie sind die Erfahrungen mit dem Norisbank Festgeld?
- Wie eröffnet man das Norisbank Festgeldkonto?
- Welche Alternativen gibt es zum Norisbank Festgeldkonto?
- Unser Fazit zum Norisbank Festgeldkonto
Welche Aspekte ein Festgeldkonto mit sich bringt und was genau ein Festgeldkonto ist, findet Ihr hier einmal übersichtlich zusammengefasst.
💡 Festgeld kurz erklärt:
- Eine Form der Geldanlage, bei der Geld fest angelegt wird
- Fester, unveränderbarer Zinssatz
- Es findet kein Zahlungsverkehr statt
- In der Regel immer kostenfrei
- Festgelegte Laufzeit von mehreren Monaten bis Jahren
Welche Vorteile hat das Norisbank Festgeldkonto?
Das Festzins-Sparen der Norisbank ist ein klassisches Festgeld ohne Schnörkel. Gerade deshalb hat es einige handfeste Vorteile, die wir Euch in unserem Ratgeber zum Norisbank Festgeld erklären.
Die wichtigsten Norisbank Festgeld Vorteile im Überblick:
- Bis zu 3,75 Prozent Zinsen pro Jahr
- Laufzeiten von sechs Monaten bis acht Jahren
- Neugeld-Angebot mit 3,2 Prozent für sechs Monate
- Keine Kosten und Entgelte
- Doppelte Einlagensicherung
Fester Zinssatz ohne Kursrisiko
Der Zinssatz, den Ihr beim Abschluss vereinbart, gilt für die gesamte Laufzeit. Senkt die Norisbank später ihre Zinsen, betrifft Euch das nicht. So könnt Ihr Euren Ertrag von Anfang an genau planen, ein Kursrisiko wie bei Wertpapieren gibt es nicht.
Laufzeiten von sechs Monaten bis acht Jahren
Die Norisbank bietet beim Festzins-Sparen Laufzeiten von sechs Monaten bis acht Jahren an. Je länger Ihr Euer Geld bindet, desto höher fällt der Zinssatz aus: Für sechs Monate gibt es laut Zinsaushang 2,90 Prozent, für acht Jahre 3,75 Prozent.
Das ist praktisch, wenn Ihr unterschiedliche Anlageziele habt oder eine Festgeld-Leiter aufbauen wollt – also mehrere Festgelder mit gestaffelten Laufzeiten, damit immer wieder Geld frei wird.
Anlage ab 2.500 Euro – doppelt abgesichert
Der Mindestanlagebetrag liegt bei 2.500 Euro. Eure Einlagen sind über die gesetzliche Einlagensicherung bis 100.000 Euro pro Person geschützt.
Zusätzlich ist die Norisbank als Teil der Deutsche Bank Gruppe Mitglied im freiwilligen Einlagensicherungsfonds des Bundesverbandes deutscher Banken. Euer Geld ist damit doppelt abgesichert.
Keine Kosten, Eröffnung online
Für die Eröffnung und Führung des Festzins-Kontos fallen keine Kosten oder Entgelte an. Neukunden schließen das Festzins-Sparen online ab, Bestandskunden direkt im Norisbank Online-Banking.

Vor dem Ende der Laufzeit schickt Euch die Norisbank automatisch ein neues Angebot. So könnt Ihr in Ruhe entscheiden, ob Ihr verlängert oder Euch das Geld auszahlen lasst.
Neugeld-Angebot mit 3,2 Prozent für sechs Monate
Wer bisher noch kein Festzins-Sparen bei der Deutsche Bank Gruppe hatte, bekommt aktuell 3,2 Prozent für sechs Monate. Das „Fresh Money“-Angebot gilt für Anlagen bis 250.000 Euro und liegt damit über dem regulären Satz von 2,90 Prozent für diese Laufzeit.
Wie hoch sind die Norisbank Festgeld Zinsen im Oktober 2026?
Die Norisbank Festgeld Zinsen hängen von der Laufzeit ab. Laut Zinsaushang der Norisbank (Stand 1. Oktober 2026) gelten beim Festzins-Sparen derzeit diese Zinssätze:
| Laufzeit | Zinssatz p.a. |
|---|---|
| 6 Monate | 2,90 Prozent |
| 12 Monate | 3,20 Prozent |
| 24 Monate | 3,30 Prozent |
| 36 Monate | 3,40 Prozent |
| 48 Monate | 3,45 Prozent |
| 60 Monate | 3,50 Prozent |
| 72 Monate | 3,55 Prozent |
| 84 Monate | 3,60 Prozent |
| 96 Monate | 3,75 Prozent |
Zusätzlich gibt es das Neugeld-Angebot: Für eine Laufzeit von sechs Monaten zahlt die Norisbank Neukunden 3,2 Prozent, und zwar für Anlagen bis 250.000 Euro.
Die Norisbank Festgeld Konditionen sehen derzeit so aus:
| Aspekt | Konditionen |
|---|---|
| Zinssatz | 2,90 bis 3,75 Prozent p.a. |
| Neugeld-Angebot | 3,2 Prozent für 6 Monate (bis 250.000 Euro) |
| Mindestanlage | 2.500 Euro |
| Laufzeit | 6 Monate bis 8 Jahre |
| Kosten | keine |
| Einlagensicherung | bis 100.000 Euro gesetzlich + Einlagensicherungsfonds |
| Einzahlungen während der Laufzeit | nicht möglich |
| Kündigung | 3 Monate zum Ende der Laufzeit |
| Ohne Kündigung | automatische Verlängerung um die gleiche Laufzeit |
Der reisetopia Zinscheck im Oktober 2026 zeigt: Beim Norisbank Festgeld steigen die Zinsen mit der Laufzeit, den höchsten Satz gibt es für acht Jahre.
Expertentipp: Wenn Ihr Geld auf einem Tages- oder Festgeldkonto anlegt, erwirtschaftet Ihr Kapitalerträge in Form von Zinsen. Diese Erträge unterliegen grundsätzlich der Steuerpflicht, weswegen eine Abgeltungssteuer an das Finanzamt abgeführt werden muss.Indem Ihr einen Freistellungsauftrag bei Eurer Bank einreicht, erhaltet Ihr den sogenannten Sparerpauschbetrag steuerfrei. Für das Jahr 2026 liegt dieser Betrag bei 1.000 Euro für ledige Personen und 2.000 Euro für Eheleute, die gemeinsam veranlagt sind. Alle Kapitalerträge, die darüber hinausgehen, müssen nach den normalen Abgeltungssteuersätzen versteuert werden.
Wichtig dabei ist, dass Ihr den Freistellungsauftrag selbst einreichen müsst, was meist im Online-Banking möglich ist. So spart Ihr Euch Arbeit bei der Steuererklärung, über die Ihr zu viel gezahlte Kapitalertragssteuer ansonsten zurückholen könnt.
Übrigens: Eure Bank behält die Steuern direkt bei der Zinsgutschrift ein und führt sie ans Finanzamt ab – Ihr müsst dafür nichts weiter tun. Wie Ihr den Freistellungsauftrag optimal einsetzt, lest Ihr in unserem Guide zum Freistellungsauftrag.
Ihr möchtet über aktuelle Entwicklungen informiert bleiben? Abonniert unseren Finanz-Newsletter und erfahrt regelmäßig, wo es die besten Zinsen gibt.
Wie schneiden die Norisbank Festgeld Zinsen im Marktvergleich ab?
Im direkten Marktvergleich bewegt sich das Norisbank Festgeld im soliden Mittelfeld. Spannend ist vor allem das Neugeld-Angebot mit 3,2 Prozent für sechs Monate und der Satz von 3,75 Prozent für acht Jahre. Der Vorteil liegt in der Sicherheit: Ihr legt bei einer deutschen Direktbank der Deutsche Bank Gruppe mit doppelter Einlagensicherung an.
Die Festgeld- sowie Sparbriefzinsen orientieren sich in der Regel am Leitzins der Europäischen Zentralbank (EZB). Dieser wurde am 11. Juni 2026 erstmals seit September 2023 wieder angehoben: Der Einlagenzins stieg zum 17. Juni 2026 von 2 auf 2,25 Prozent. Nach einer Zinspause im Juli 2026 folgte am 10. September 2026 der nächste Schritt: Der Einlagenzins liegt seit dem 16. September 2026 bei 2,50 Prozent. Hintergrund ist die durch den Nahost-Konflikt weiterhin erhöhte Inflation, die laut EZB-Prognose noch länger über dem Zielwert bleiben dürfte.
Wie umfangreiche Recherchen der reisetopia Finanzexperten zeigen, liegt der durchschnittliche Zinssatz für Angebote in den Bereichen Festgeld und Sparbrief in Deutschland im Oktober 2026 bei Wahl eines der besser verzinsten Angebote bereits bei kurzen Laufzeiten von einem Jahr deutlich über dem Leitzins der EZB.
Nach einer relativen Stagnation in den ersten Monaten des Jahres ziehen die Festgeldzinsen seit einiger Zeit wieder spürbar an. Die reisetopia Analyse der verschiedenen Laufzeiten zeigt, dass die Zinsen über alle Laufzeiten hinweg seit dem Frühjahr insgesamt deutlich gestiegen sind und zuletzt sogar noch einmal deutlicher zugelegt haben:
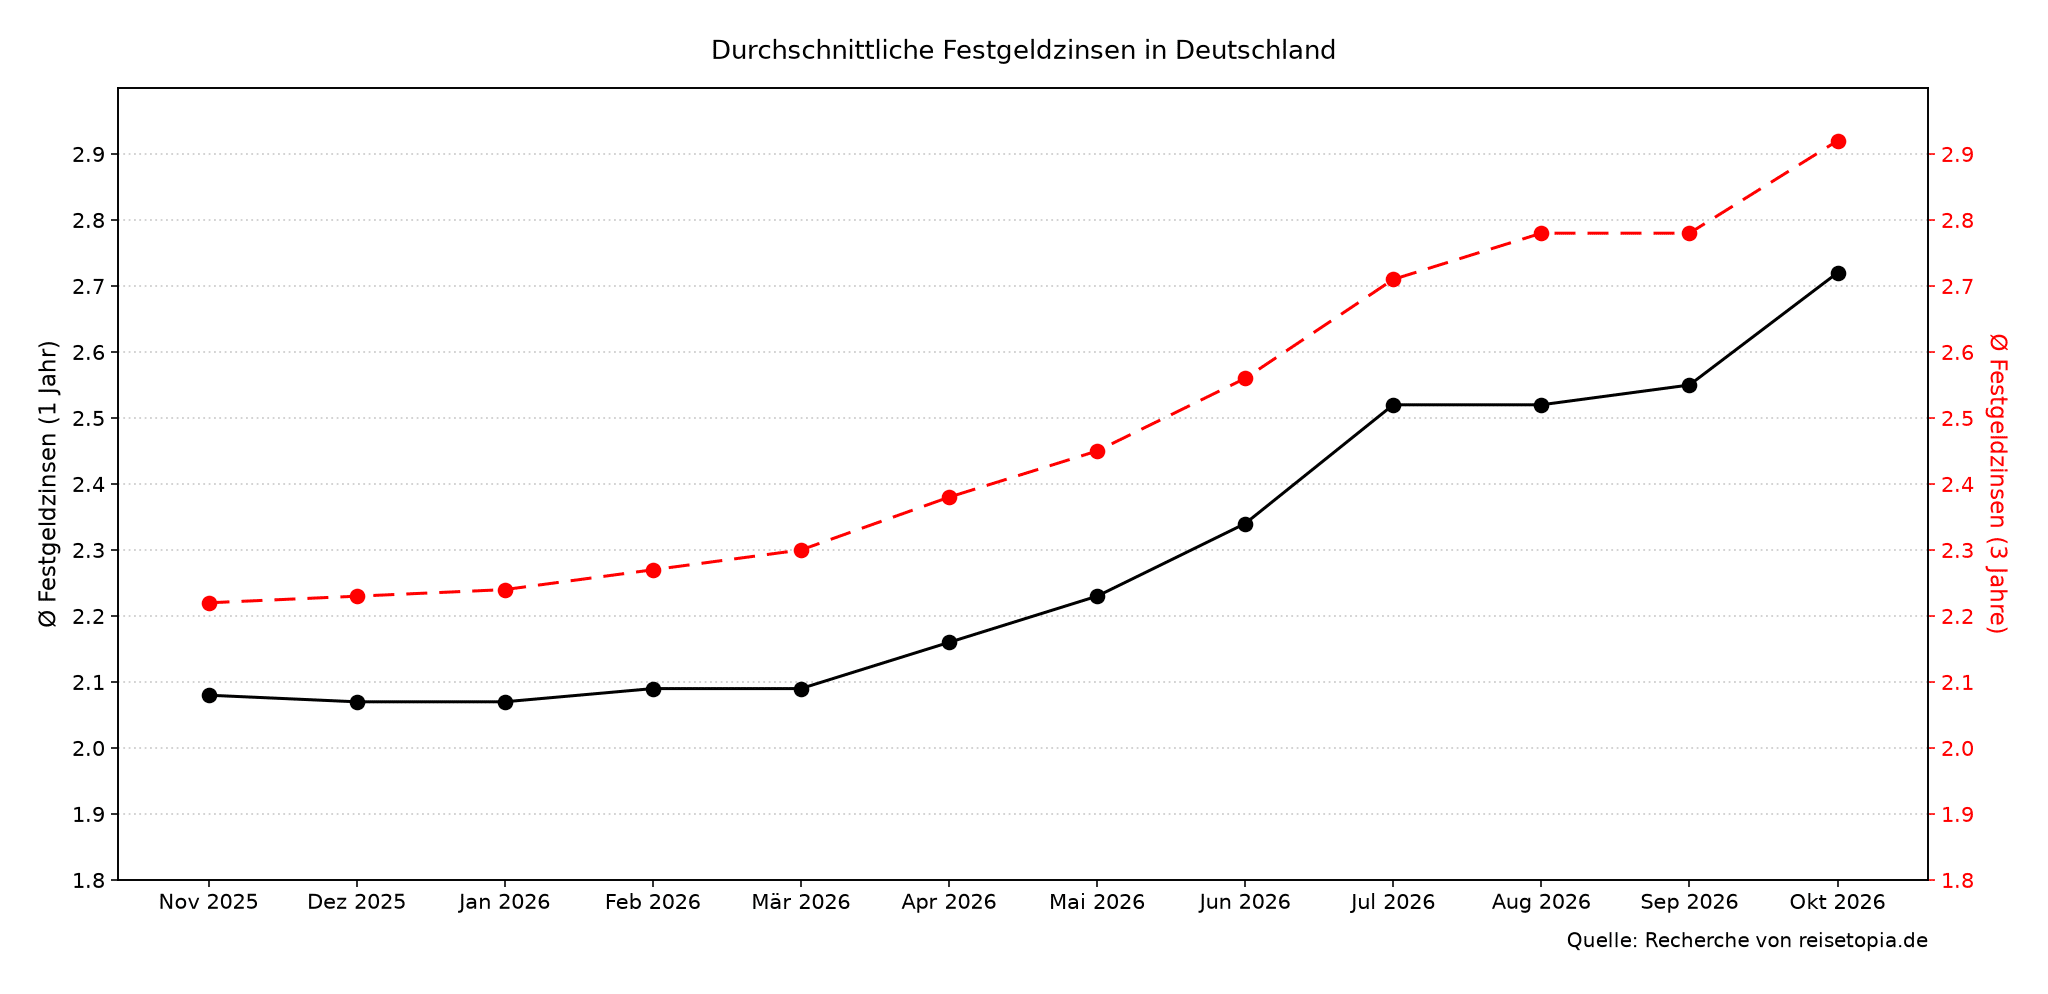
Die durchschnittliche Höhe der Zinsen in den vergangenen sechs Monaten stellte sich bei einer beispielhaften Anlagedauer von drei Jahren wie folgt dar, wobei sich der anhaltend positive Trend gut erkennen lässt:
- April 2026: 2,38 Prozent
- Mai 2026: 2,45 Prozent
- Juni 2026: 2,56 Prozent
- Juli 2026: 2,71 Prozent
- August 2026: 2,78 Prozent
- September 2026: 2,78 Prozent
Im Oktober 2026 liegt der durchschnittliche Zinssatz für Festgeldanlagen bei einer Anlagedauer von einem Jahr bei 2,72 Prozent. Wer sich für eine Anlage über drei Jahre entscheidet, erzielt im Schnitt sogar einen Zinssatz von 2,92 Prozent. Über ein Jahr legt der Durchschnitt damit um 0,17, über drei Jahre um 0,14 Prozentpunkte zu – jeweils der kräftigste Zuwachs seit Juli 2026. Getragen wird der Anstieg von der Breite des Marktes: 44 der 67 erfassten Angebote wurden binnen eines Monats angepasst, nahezu alle davon nach oben.
Welche Nachteile hat das Norisbank Festgeldkonto?
So solide das Festzins-Sparen der Norisbank auch ist, es gibt wie immer ein paar Nachteile, die Euch vielleicht stören könnten:
Die wichtigsten Norisbank Festgeld Nachteile im Überblick:
- Geld ist bis zum Ende der Laufzeit gebunden
- Kündigung nötig, sonst automatische Verlängerung
- Neugeld-Zins nur für sechs Monate und nur für Neukunden
Geld ist bis zum Ende der Laufzeit gebunden
Während der Laufzeit sind weder zusätzliche Einzahlungen noch Verfügungen möglich. Wer zwischendurch an sein Geld muss, hat Pech: Eine vorzeitige Auszahlung prüft die Norisbank nur in Ausnahmefällen wie Krankheit oder Todesfall und gegen Nachweis.
Kündigung nötig – sonst automatische Verlängerung
Anders als bei vielen Festgeldern läuft das Festzins-Sparen nicht einfach aus. Wollt Ihr Euer Geld zum Ende der Laufzeit zurück, müsst Ihr mit einer Frist von drei Monaten kündigen. Das geht im Online-Banking.

Verpasst Ihr die Frist, verlängert sich das Festzins-Sparen automatisch um die gleiche Laufzeit – zu den dann gültigen Konditionen. Das können auch schlechtere Zinsen sein.
Neugeld-Zins nur für sechs Monate und nur für Neukunden
Die 3,2 Prozent gibt es nur für sechs Monate und nur, wenn Ihr bisher kein Festzins-Sparen bei der Deutsche Bank Gruppe hattet. Wer länger anlegen will, bekommt die regulären Sätze aus dem Zinsaushang.
Für wen lohnt sich das Norisbank Festgeldkonto?
Nicht jedes Finanzprodukt passt für jeden – und das gilt auch fürs Norisbank Festgeld. Es gibt aber ein paar Anlegertypen, für die das Festzins-Sparen gut geeignet ist.
Ihr seid bei der Norisbank richtig, wenn Ihr Geld für einen festen Zeitraum sicher parken und einen planbaren Ertrag haben wollt. Für Neukunden ist besonders das Neugeld-Angebot mit 3,2 Prozent für sechs Monate interessant.
Wer sein Geld lange binden kann, bekommt für acht Jahre 3,75 Prozent. Mit den gestaffelten Laufzeiten lässt sich außerdem eine Festgeld-Leiter aufbauen.
Wer dagegen flexibel an sein Geld kommen möchte, ist mit einem Tagesgeldkonto besser bedient.
Was steckt hinter der Norisbank?
Die Norisbank ist keine kleine Nischenbank, sondern gehört zur Deutschen Bank – einem der größten Finanzinstitute Deutschlands. Die Bank selbst gibt es seit 1954, jedoch hieß sie damals noch Noris Kreditbank und war in Nürnberg ansässig.
Seit 2012 ist sie eine reine Direktbank ohne Filialnetz, aber mit Zugang zu den Automaten und Filialen des Mutterkonzerns. Die Norisbank hat mehrere Millionen Kunden und bietet neben Festgeld auch Girokonten, Kredite und andere Bankprodukte an.
Wie gut ist die Einlagensicherung beim Norisbank Festgeld?
Die deutsche Einlagensicherung greift beim Norisbank Festgeld bis zu 100.000 Euro pro Person. Das ist der Standard-Schutz, den Ihr überall in der EU habt.

Zusätzlich sind Eure Guthaben über den freiwilligen Einlagensicherungsfonds des Bundesverbandes deutscher Banken abgesichert. Die Norisbank ist BaFin-reguliert und gehört zur Deutsche Bank Gruppe.
💡 Hinweis: Anders als oft angenommen, gibt es keine europäische Einlagensicherung. Stattdessen ist die Einlagensicherung jeweils national organisiert, richtet sich allerdings nach denselben Regeln. Das bedeutet, dass in allen Ländern der EU und des EWR Guthaben bis 100.000 Euro durch die jeweilige nationale Einlagensicherung geschützt sind. Zu beachten ist, dass die Einlagensicherung über das nationale Sicherungssystem des jeweiligen Landes läuft, das von den Banken finanziert wird. Wie belastbar es im Ernstfall ist, hängt daher faktisch auch von der Größe des Fonds und der wirtschaftlichen Lage des Landes ab.
Wie sind die Erfahrungen mit dem Norisbank Festgeld?
Wenn man sich die Trustpilot-Bewertungen anschaut, wird es erstmal ernüchternd: Weniger als 2 von 5 Sternen bei mehr als 2.000 Bewertungen. Wir haben diese Bewertungen speziell zum Festgeld Angebot genauer geprüft.
Zahlreiche negative Stimmen beziehen sich auf Kontokündigungen und die verzögerte Rücküberweisung von Anlagen. Das ist ärgerlich, wenn man sein Geld braucht und es nicht rechtzeitig ankommt.
Auch die Geschwindigkeit von Buchungen wird oftmals bemängelt. Der Kundenservice schneidet ebenfalls nicht gut ab: lange Wartezeiten, schwer erreichbar, manchmal wenig hilfreich.
Beim Festzins-Sparen selbst gibt es dagegen wenig Überraschungen: fester Zinssatz, keine Kosten, klare Laufzeiten. Wichtig ist vor allem, die Kündigungsfrist im Blick zu behalten.
Wie eröffnet man das Norisbank Festgeldkonto?
Die Eröffnung des Festzins-Sparens ist unkompliziert. Als Neukunde geht Ihr so vor:
- Ihr ruft auf der Norisbank-Seite das Festzins-Sparen auf und wählt das Angebot aus.
- Ihr tragt Eure persönlichen Daten ein, wählt den Anlagebetrag ab 2.500 Euro und die Laufzeit.
- Ihr gebt das Girokonto an, von dem der Anlagebetrag per Lastschrift abgebucht wird.
- Ihr bestätigt Eure Identität per VideoIdent, eID oder PostIdent.
- Zum Schluss bestätigt Ihr den Vertrag und sichert Euch den vereinbarten Zinssatz.
Seid Ihr schon Kunde bei der Norisbank, eröffnet Ihr das Festzins-Sparen direkt im Online-Banking.
Norisbank Festgeld
- 2,90 bis 3,75 Prozent Zinsen pro Jahr
- 6 Monate bis 8 Jahre Anlagedauer
- Ab 2.500 Euro Anlagebetrag
- Zinsausschüttung zum Laufzeitende
- Hervorragende Einlagensicherung
Das Festgeld zu eröffnen ist also in wenigen Minuten erledigt.
Welche Alternativen gibt es zum Norisbank Festgeldkonto?
Das Norisbank Festgeld ist nicht für jeden die beste Lösung. Vielleicht findet Ihr bei einer anderen Bank für Eure Wunsch-Laufzeit einen höheren Zins. Oder Ihr möchtet Euer Geld einfach nicht über mehrere Jahre binden. Kein Problem, die reisetopia Finanzexperten haben folgend die besten Norisbank Festgeld Alternativen für Euch parat:
Bigbank Festgeld

- Zinssatz: bis zu 3,50 Prozent p.a.
- Laufzeit: 1 Monat bis 10 Jahre
- Anlagebetrag: ab 1.000 Euro
- Einlagensicherung: bis 100.000 Euro
- Zinsausschüttung: zum Laufzeitende oder jährlich
BBVA Festgeld
- Zinssatz: bis zu 3,6 Prozent pro Jahr
- Laufzeit: 6 Monate bis 5 Jahre
- Anlagebetrag: ab 500 Euro
- Einlagensicherung: bis 100.000 Euro
- Zinsausschüttung: zum Laufzeitende
Crédit Agricole Festgeld
- Zinssatz: bis zu 3,75 Prozent p.a.
- Laufzeit: 1 Monat bis 10 Jahre
- Anlagebetrag: 5.000 bis 1.000.000 Euro
- Einlagensicherung: bis 100.000 Euro
- Zinsausschüttung: je nach Variante
Für lange Laufzeiten ist das Bigbank Festgeld derzeit besonders stark: Ab zwei Jahren zahlt die Bank bei Zinszahlung zum Laufzeitende durchgehend 3,5 Prozent (3,45 Prozent bei jährlicher Auszahlung) – bis zu einer Laufzeit von zehn Jahren. Über zwölf Monate gibt es 3,4 Prozent, schon für sechs Monate 3 Prozent.
Die Einlagen sichert der estnische Einlagensicherungsfonds bis 100.000 Euro ab, die Zinsen fließen wahlweise jährlich oder zum Laufzeitende. Angelegt werden können 1.000 bis 100.000 Euro, ein Giro- oder Tagesgeldkonto ist nicht nötig.
Bigbank Festgeld
- 2,35 bis 3,50 Prozent Zinsen pro Jahr
- 1 Monat bis 10 Jahre Anlagedauer
- Ab 1.000 Euro Anlagebetrag
- Zinsausschüttung: zum Laufzeitende oder jährlich
- Ausbaufähige Einlagensicherung
Eine starke Alternative ist das BBVA Bank Festgeld: Über zwölf Monate zahlt die Bank 3,25 Prozent, über drei Jahre 3,45 Prozent und über fünf Jahre 3,6 Prozent. Schon für sechs Monate gibt es 3 Prozent.
Die Einlagen sichert der spanische Einlagensicherungsfonds bis 100.000 Euro ab, die Zinsen fließen vollständig zum Laufzeitende. Angelegt werden können 500 bis 1.000.000 Euro, vorausgesetzt wird ein kostenloses BBVA Girokonto.
BBVA Festgeld
- 3 bis 3,6 Prozent Zinsen pro Jahr
- 6 Monate bis 5 Jahre Anlagedauer
- Ab 500 Euro Anlagebetrag
- Zinsausschüttung zum Laufzeitende
- Hervorragende Einlagensicherung
Viel Auswahl bei den Laufzeiten bietet das Crédit Agricole Festgeld: Über zwölf Monate zahlt die Bank 3,25 Prozent, bei den langfristigen Varianten mit zwei bis zehn Jahren Laufzeit sind bis zu 3,75 Prozent drin.
Die Einlagen sichert die französische Einlagensicherung bis 100.000 Euro ab. Angelegt werden können 5.000 bis 1.000.000 Euro, nachträgliche Einzahlungen sind nicht möglich – bei Bedarf eröffnet Ihr einfach ein weiteres Festgeld.
Crédit Agricole Festgeld
- Bis zu 3,75 Prozent Zinsen pro Jahr
- 1 Monat bis 10 Jahre Anlagedauer
- 5.000 bis 1.000.000 Euro Anlagebetrag
- Vier Festgeld-Varianten zur Auswahl
- Solide Einlagensicherung
Sofern mehr Flexibilität bei der Anlage gewünscht ist, könnte sich auch ein Blick auf die momentan besten Angebote aus dem reisetopia Tagesgeld-Vergleich lohnen.
Zu begeistern weiß hierbei aktuell speziell das Bank of Scotland Tagesgeld, das Neukunden 3 Prozent für zwölf Monate garantiert – danach greift der reguläre Zins von 1,25 Prozent.
Bank of Scotland Tagesgeld
- 3 Prozent Zinsen für Neukunden bis zu zwölf Monate
- 1,25 Prozent Zinsen für Bestandskunden
- Aktionszins bis 100.000 Euro
- Jährliche Zinsausschüttung
- Gute Einlagensicherung
Unser Fazit zum Norisbank Festgeldkonto
Das Norisbank Festgeld, bei der Bank Festzins-Sparen genannt, ist ein solides Festgeld ohne Kosten mit Laufzeiten von sechs Monaten bis acht Jahren und bis zu 3,75 Prozent Zinsen.
Für Neukunden ist das Neugeld-Angebot mit 3,2 Prozent für sechs Monate besonders interessant. Achtet nur auf die Kündigungsfrist von drei Monaten, sonst verlängert sich die Anlage automatisch. Unterm Strich: Wer Sicherheit und einen planbaren Zins sucht, macht mit dem Norisbank Festgeld nichts falsch.
Norisbank Festgeld
- 2,90 bis 3,75 Prozent Zinsen pro Jahr
- 6 Monate bis 8 Jahre Anlagedauer
- Ab 2.500 Euro Anlagebetrag
- Zinsausschüttung zum Laufzeitende
- Hervorragende Einlagensicherung
Unsere komparative Analyse aller Festgeld-Produkte basiert auf einem umfangreichen Test von Dutzenden Produkten. Aktuell geprüft haben die reisetopia Finanzexperten die folgenden Produkte:
Festgeld ohne Girokonto
🇩🇪 DE Einlagensicherung:
- Creditplus Festgeldkonto
- Deutsche Bank Festgeld
- Ford Money Festgeld
- Hanseatic Bank Sparbrief
- IKB Festgeld
- Postbank Festgeldkonto
- pbb Festgeld
- SWK Festgeldkonto
- Targobank Festgeld
- VW Bank Festgeld
- Aareal Bank Festgeldkonto
- SWK Festgeld
- IKB Festgeld
- PSD Bank Festgeld
- Hamburg Direct Bank Festgeld
🇪🇺 EU Einlagensicherung:
Festgeld mit Girokonto
🇩🇪 DE Einlagensicherung: