
Das Openbank Festgeld (ehemals ehemals Santander Festgeld) ist eines der bekanntesten Sparprodukte in Deutschland. Doch lohnt es sich auch, wie hoch fallen die Openbank Festgeld Zinsen im Oktober 2026 aus und wo liegen die Vorteile und Nachteile? Unser Ratgeber zeigt es!
Openbank Festgeld
- 2 bis 2,5 Prozent Zinsen pro Jahr
- 6 Monate bis 8 Jahre Anlagedauer
- Ab 2.500 Euro Anlagebetrag
- Zinsausschüttung jährlich
- Hervorragende Einlagensicherung

Wer sich im Festgeld-Vergleich umsieht, dem fallen viele verschiedene Angebote mit recht ähnlichen Zinssätzen auf. Entsprechend lohnt sich ein Blick auf die Details, weswegen die reisetopia Finanzexperten die verschiedenen Produkte individuell bewerten und die aktuellen Festgeldzinsen im Oktober 2026 einem Konkurrenzvergleich unterziehen!
Inhaltsverzeichnis
- Welche Vorteile hat das Openbank Festgeld?
- Wie hoch sind die Openbank Festgeld Zinsen im Oktober 2026?
- Wie schneiden die Openbank Festgeld Zinsen im Marktvergleich ab?
- Welche Nachteile hat das Openbank Festgeld?
- Für wen lohnt sich ein Openbank Festgeldkonto?
- Was steckt hinter dem Openbank Festgeld?
- Wie gut ist die Einlagensicherung beim Openbank Festgeld?
- Wie sind die Erfahrungen mit dem Openbank Festgeld?
- Wie eröffnet man ein Openbank Festgeldkonto?
- Welche Alternativen gibt es zum Openbank Festgeld?
- Fazit zum Openbank Festgeld
Welche Aspekte ein Festgeldkonto mit sich bringt und was genau ein Festgeldkonto ist, findet Ihr hier einmal übersichtlich zusammengefasst.
💡 Festgeld kurz erklärt:
- Eine Form der Geldanlage, bei der Geld fest angelegt wird
- Fester, unveränderbarer Zinssatz
- Es findet kein Zahlungsverkehr statt
- In der Regel immer kostenfrei
- Festgelegte Laufzeit von mehreren Monaten bis Jahren
Welche Vorteile hat das Openbank Festgeld?
Das Openbank Festgeld (ehemals Santander Festgeld) bietet im Großen und Ganzen recht typische Bedingungen für ein Sparprodukt, von einer Zinsgarantie bis zu flexiblen Anlagesummen und Laufzeiten. Dennoch gibt es einige Aspekte, die es sich gesondert herauszustellen lohnt.
Die wichtigsten Openbank Festgeld Vorteile im Überblick:
- Mindestanlage ab 2.500 Euro
- Flexible Laufzeiten zwischen 6 Monaten und 8 Jahren
- Hervorragende Einlagensicherung
- Keine Kündigung notwendig
Moderate Mindest- und keine Maximalanlage
Im Vergleich zum Festgeldkonto bei vielen anderen Banken ist die Mindestanlagesumme beim Openbank Festgeld relativ gering: Wer über einen Betrag von mindestens 2.500 Euro verfügt und diesen anlegen möchte, kann ein Festgeldkonto bei der Openbank eröffnen.
Nach oben ist die Anlagesumme laut der Openbank nicht beschränkt. Und je höher die Anlagesumme, desto mehr Rendite bringt das Konto selbstverständlich.
Flexible Laufzeiten
Für Eure Anlage stehen Euch beim Openbank Festgeld Laufzeiten zwischen sechs Monaten und acht Jahren zur Auswahl. Egal, für welche Anlagedauer Ihr Euch entscheidet, bei der Openbank (ehemals Santander Bank) haben sowohl kurzfristige als auch langfristige Anlagen ihre Vorteile.
Zu beachten ist, dass sich die angebotenen Openbank Festgeld Zinsen je nach konkreter Laufzeit unterscheiden. Je nach konkretem Anlageziel solltet Ihr also entscheiden, welche Laufzeit in Eurem Fall wirklich sinnvoll ist.
Hervorragende Einlagensicherung
Ein starker Aspekt beim Openbank Festgeld ist die Einlagensicherung, denn die Einlagen sind über die als besonders sicher geltende deutsche Einlagensicherung geschützt.
Dazu kommt, dass die Openbank Deutschland AG (zuvor Santander Consumer Bank) Teil des darüber hinausgehenden Sicherungsfonds des Bundesverbandes deutscher Banken (BdB) ist. So sind Anlagen sogar bis zu einer Höhe von 3.000.000 Euro geschützt, was gerade für Großanleger spannend sein dürfte.
Keine Kündigung notwendig
Ein anderer praktischer Faktor, der das Openbank Festgeld von anderen Festgeldkonten unterscheidet, ist, dass Ihr Euch keine Gedanken um die Kündigung Eures Vertrags machen müsst.
Nach Ende der Laufzeit wird das Festgeldkonto automatisch geschlossen und die angesparte Summe auf Euer Openbank Referenzkonto überwiesen.
Wie hoch sind die Openbank Festgeld Zinsen im Oktober 2026?
Die Zinsen beim Openbank Festgeld (ehemals Santander Festgeld) unterscheiden sich, wie bei den meisten Banken, je nach konkreter Laufzeit der Anlage. Änderungen an den neu angebotenen Zinsen kann es immer geben, nach Abschluss gilt aber natürlich eine Zinsgarantie.
Im Oktober 2026 werden die folgenden Openbank Festgeld Zinsen angeboten:
| Laufzeit | Zinssatz |
|---|---|
| 6 Monate | 2 Prozent p.a. |
| 1 Jahr | 2,25 Prozent p.a. |
| 2 Jahre | 2,25 Prozent p.a. |
| 3 Jahre | 2,35 Prozent p.a. |
| 4 Jahre | 2,5 Prozent p.a. |
| 5 bis 8 Jahre | 2,25 Prozent p.a. |
Beispielhaft ergeben sich dabei die folgenden Erträge am Ende der Laufzeit bei einer Anlage von 10.000 Euro (bei jährlicher Zinsauszahlung):
- Ertrag bei Anlage über 1 Jahr: 225 Euro
- Ertrag bei Anlage über 3 Jahre: 705 Euro
- Ertrag bei Anlage über 5 Jahre: 1.125 Euro
Im Blick haben solltet Ihr außerdem die verschiedenen Detailbedingungen beim Openbank Festgeld. Die wichtigsten Punkte haben wir Euch in der folgenden Tabelle noch einmal zusammengefasst:
| Aspekt | Konditionen |
| Zinssatz | 2 bis 2,5 Prozent p.a. |
| Anlagesumme | ab 2.500 Euro, keine Höchstgrenze |
| Laufzeit | 6 Monate bis 8 Jahre |
| Einlagensicherung | bis zu 3.000.000 Euro |
| Zinsausschüttung | jährlich |
| Zinseszins | nein |
| Kündigung | nicht notwendig |
| Giro- oder Tagesgeldkonto | notwendig |
| Gemeinschaftskonto | möglich |
| Kinderkonto | möglich |
Der aktuelle Zinscheck der reisetopia Finanzexperten am 24. September 2026 bestätigt die Zinssätze beim Openbank Festgeld: Je nach Laufzeit gibt es bis zu 2,5 Prozent.
Expertentipp: Wenn Ihr Geld auf einem Tages- oder Festgeldkonto anlegt, erwirtschaftet Ihr Kapitalerträge in Form von Zinsen. Diese Erträge unterliegen grundsätzlich der Steuerpflicht, weswegen eine Abgeltungssteuer an das Finanzamt abgeführt werden muss.Indem Ihr einen Freistellungsauftrag bei Eurer Bank einreicht, erhaltet Ihr den sogenannten Sparerpauschbetrag steuerfrei. Für das Jahr 2026 liegt dieser Betrag bei 1.000 Euro für ledige Personen und 2.000 Euro für Eheleute, die gemeinsam veranlagt sind. Alle Kapitalerträge, die darüber hinausgehen, müssen nach den normalen Abgeltungssteuersätzen versteuert werden.
Wichtig dabei ist, dass Ihr den Freistellungsauftrag selbst einreichen müsst, was meist im Online-Banking möglich ist. So spart Ihr Euch Arbeit bei der Steuererklärung, über die Ihr zu viel gezahlte Kapitalertragssteuer ansonsten zurückholen könnt.
Übrigens: Eure Bank behält die Steuern direkt bei der Zinsgutschrift ein und führt sie ans Finanzamt ab – Ihr müsst dafür nichts weiter tun. Wie Ihr den Freistellungsauftrag optimal einsetzt, lest Ihr in unserem Guide zum Freistellungsauftrag.
Ihr möchtet über aktuelle Entwicklungen informiert bleiben? Abonniert unseren Finanz-Newsletter und erfahrt regelmäßig, wo es die besten Zinsen gibt.
Wie schneiden die Openbank Festgeld Zinsen im Marktvergleich ab?
Die Openbank Festgeld Zinsen schneiden im Marktvergleich gut ab. Beispielhaft blicken die reisetopia Finanzexperten für einen komparativen Vergleich auf die Festgeldzinsen mit einer Laufzeit von einem Jahr und drei Jahren. In beiden Fällen liegt die Openbank mit ihren im Oktober 2026 angebotenen Zinssätzen darüber!
Die Festgeld- sowie Sparbriefzinsen orientieren sich in der Regel am Leitzins der Europäischen Zentralbank (EZB). Dieser wurde am 11. Juni 2026 erstmals seit September 2023 wieder angehoben: Der Einlagenzins stieg zum 17. Juni 2026 von 2 auf 2,25 Prozent. Nach einer Zinspause im Juli 2026 folgte am 10. September 2026 der nächste Schritt: Der Einlagenzins liegt seit dem 16. September 2026 bei 2,50 Prozent. Hintergrund ist die durch den Nahost-Konflikt weiterhin erhöhte Inflation, die laut EZB-Prognose noch länger über dem Zielwert bleiben dürfte.
Wie umfangreiche Recherchen der reisetopia Finanzexperten zeigen, liegt der durchschnittliche Zinssatz für Angebote in den Bereichen Festgeld und Sparbrief in Deutschland im Oktober 2026 bei Wahl eines der besser verzinsten Angebote bereits bei kurzen Laufzeiten von einem Jahr deutlich über dem Leitzins der EZB.
Nach einer relativen Stagnation in den ersten Monaten des Jahres ziehen die Festgeldzinsen seit einiger Zeit wieder spürbar an. Die reisetopia Analyse der verschiedenen Laufzeiten zeigt, dass die Zinsen über alle Laufzeiten hinweg seit dem Frühjahr insgesamt deutlich gestiegen sind und zuletzt sogar noch einmal deutlicher zugelegt haben:
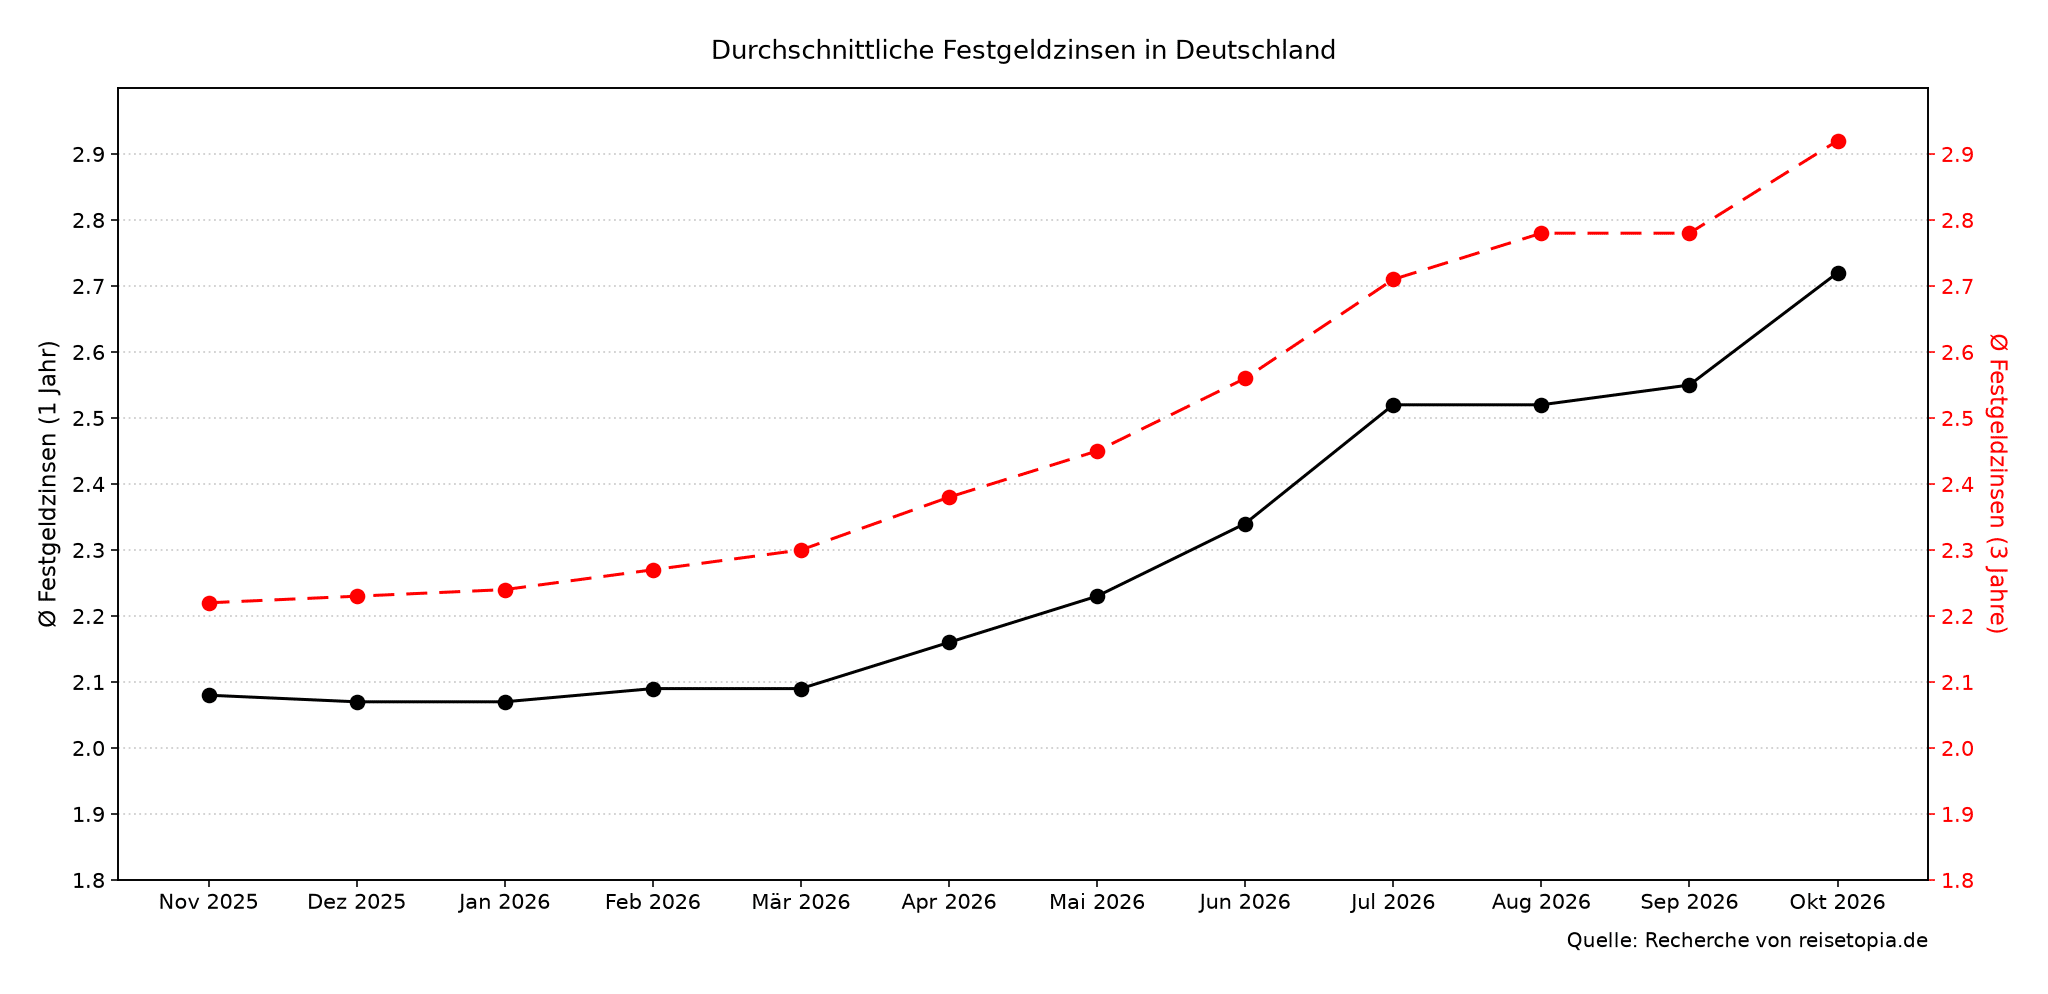
Die durchschnittliche Höhe der Zinsen in den vergangenen sechs Monaten stellte sich bei einer beispielhaften Anlagedauer von drei Jahren wie folgt dar, wobei sich der anhaltend positive Trend gut erkennen lässt:
- April 2026: 2,38 Prozent
- Mai 2026: 2,45 Prozent
- Juni 2026: 2,56 Prozent
- Juli 2026: 2,71 Prozent
- August 2026: 2,78 Prozent
- September 2026: 2,78 Prozent
Im Oktober 2026 liegt der durchschnittliche Zinssatz für Festgeldanlagen bei einer Anlagedauer von einem Jahr bei 2,72 Prozent. Wer sich für eine Anlage über drei Jahre entscheidet, erzielt im Schnitt sogar einen Zinssatz von 2,92 Prozent. Über ein Jahr legt der Durchschnitt damit um 0,17, über drei Jahre um 0,14 Prozentpunkte zu – jeweils der kräftigste Zuwachs seit Juli 2026. Getragen wird der Anstieg von der Breite des Marktes: 44 der 67 erfassten Angebote wurden binnen eines Monats angepasst, nahezu alle davon nach oben.
Welche Nachteile hat das Openbank Festgeld?
Neben diversen Vorteilen spielen auch die Openbank Festgeld Nachteile eine Rolle. Auch diese Aspekte solltet Ihr im Blick haben, wenn Ihr eine Entscheidung bezüglich des passenden Festgeldkontos trefft.
Die wichtigsten Openbank Festgeld Nachteile im Überblick:
- Zinsen nicht auf Spitzenniveau
- Keine Zinseszinsen
- Keine vorzeitige Verfügung
- Eröffnung nur in Verbindung mit einem Tagesgeldkonto
Zinsen nicht auf Spitzenniveau
Wenngleich die aktuellen Openbank Festgeld Zinsen solide sind, fällt die Bank selten durch marktführende Bedingungen auf. Vielmehr sind die Konditionen meist im oberen Drittel der Angebote, aber nicht an der Spitze.
Dies ist sicherlich ein kleiner Nachteil, den man im Blick haben sollte. Dennoch gilt es, bei Festgeld-Produkten auf das Gesamtpaket zu achten.
Keine Zinseszinsen
Ein weiterer Nachteil beim Festgeld der Openbank sind die fehlenden Zinseszinsen. Selbst bei einer Anlage über mehrere Jahre profitieren Anleger nicht vom Zinseszinseffekt.

Gegenüber Angeboten mit Zinseszins geht so gerade bei längeren Anlagehorizonten ein Teil der Rendite verloren.
Keine vorzeitige Verfügung
Ebenfalls von Relevanz ist beim Blick auf das Openbank Festgeld, dass unter keinen Umständen eine vorzeitige Verfügung möglich ist. Selbst mit einer Strafzahlung kann man das Geld nicht vor Ablauf der vereinbarten Laufzeit zurückerhalten.
Festgeld nur in Verbindung mit einem Tagesgeldkonto
Ein weiterer Nachteil ist, dass Ihr als Referenzkonto für das Openbank Festgeld nicht das Girokonto bei Eurer Hausbank nutzen könnt. Denn die Voraussetzung, um ein Festgeldkonto eröffnen zu können, ist die Führung eines Tagesgeldkontos bei der Openbank.
Zwar ist das Openbank Tagesgeld kostenlos, dennoch handelt es sich hierbei um eine Bedingung, die garantiert, dass Euer Geld auch nach Ende der Vertragslaufzeit erst mal bei der Openbank bleibt.
Openbank Tagesgeld
- 4 Prozent Zinsen für vier Monate
- 2 Prozent Zinsen für Bestandskunden
- Aktionszins bis 100.000 Euro
- Monatliche Zinsausschüttung
- Hervorragende Einlagensicherung
Für wen lohnt sich ein Openbank Festgeldkonto?
Wenn Ihr nach einer Bank sucht, bei der Ihr Euer Geld möglichst lange anlegen könnt, um zahlreiche Jahre von einer stabilen Zinsgarantie und fairen Konditionen profitieren zu können, ist die Openbank eine ausgezeichnete Wahl. Denn mit dem Openbank Festgeld ist eine Vertragsdauer von bis zu acht Jahren kein Problem.
Dennoch solltet Ihr beachten, dass Ihr beim Openbank Festgeld während der gesamten Laufzeit keinen Zugriff auf Eure Ersparnisse habt. Die Festgeldanlage lohnt sich also nur für Menschen, die für die vereinbarte Dauer auf eine Mindestanlage von 2.500 Euro verzichten können.
Wenn Ihr Euch nicht zu lange an die Openbank binden wollt, lohnt vermutlich eher ein Blick auf das Openbank Tagesgeld (ehemals Santander Tagesgeld) oder andere Angebote, die für kurzfristige Anlagen eine höhere Verzinsung anbieten.
Zu bedenken ist ansonsten, dass die Openbank in den vergangenen Jahren zumindest nicht dadurch aufgefallen ist, die allerhöchsten Zinsen auf dem deutschen Markt zu bieten. Für absolute Spitzenzinsen lohnen sich also eher andere Produkte.
DKB Festgeld
- 1,6 bis 3,2 Prozent Zinsen pro Jahr
- 3 Monate bis 10 Jahre Anlagedauer
- Ab 2.500 Euro Anlagebetrag
- Vierteljährliche Zinsausschüttung
- Gute Einlagensicherung
Was steckt hinter dem Openbank Festgeld?
Hinter dem Festgeld steht die deutsche Tochterbank der spanischen Banco Santander: Sie firmiert inzwischen als Openbank Deutschland AG (zuvor Santander Consumer Bank AG), seit dem 28. September läuft auch der Markenauftritt unter dem Namen Openbank. Mit einer Präsenz in vierzig Ländern kann die Bank über 130 Millionen Kunden auf der ganzen Welt verzeichnen – das macht die Openbank zu einer der größten Banken weltweit.
Die Bank bietet Kunden in Deutschland Finanzdienstleistungen wie Girokonten, Kreditkarten und Anlageprodukte, darunter das Openbank Festgeld.
Wie gut ist die Einlagensicherung beim Openbank Festgeld?
Gerade wenn es um Geldanlagen geht, sollten Sparer die Sicherheit ihres Geldes als oberste Priorität sehen. Bei der Openbank handelt es sich um ein weltweit renommiertes Finanzunternehmen, bei dem dieses Kriterium zum Glück ebenfalls an erster Stelle steht. Und sollte die Bank entgegen allen Erwartungen doch insolvent werden, ist Euer Erspartes durch die sogenannte Einlagensicherung geschützt.
Die Basis dieser Einlagensicherung in Deutschland ist das gesetzliche Einlagensicherungssystem. Im Falle einer Zahlungsunfähigkeit der Bank erstattet das System Einlagen bis zu einer Höhe von 100.000 Euro pro Kunde und Bank. Da es sich bei Openbank (ehemals Santander) um eine Tochtergesellschaft der spanischen Bank handelt, sind die Einlagen auch über die deutsche und nicht die spanische Einlagensicherung geschützt.
Dazu kommt, dass die Openbank zudem auch eine zusätzliche Einlagensicherung über den Fonds des Bundesverbandes der deutschen Banken (BdB-Fonds) bietet. So sind sogar Anlagen bis zu einer Höhe von 3.000.000 Euro geschützt, womit man fraglos von einer hervorragenden Einlagensicherung beim Openbank Festgeld (ehemals Santander Festgeld) sprechen kann.
💡 Hinweis: Anders als oft angenommen, gibt es keine europäische Einlagensicherung. Stattdessen ist die Einlagensicherung jeweils national organisiert, richtet sich allerdings nach denselben Regeln. Das bedeutet, dass in allen Ländern der EU und des EWR Guthaben bis 100.000 Euro durch die jeweilige nationale Einlagensicherung geschützt sind. Zu beachten ist, dass die Einlagensicherung jeweils durch das entsprechende Mitgliedsland bereitgestellt wird, sodass die tatsächliche Sicherheit auch von der Bonität der nationalen Finanzen eines jeden Mitgliedsstaates abhängt.
Wie sind die Erfahrungen mit dem Openbank Festgeld?
Die Bewertungen zur Santander Consumer Bank (heute Openbank Deutschland AG) auf der Online-Plattform Trustpilot zeugen leider nicht von überwiegend zufriedenen Kunden. Hinsichtlich des Festgeldes beschweren sich Nutzer über die kundenunfreundlichen Konditionen und bemängeln, dass die Aktionszinssätze teilweise nur für Neueinlagen und nicht bei einer Online-Eröffnung gelten.
Weitere Erfahrungen verweisen darauf, dass der Kundenservice sehr langsam zu sein scheint, genau wie der Versand der jährlichen Steuerbescheinigung, auf den mehrere Kunden wochenlang warten mussten. Aufgrund der vielen negativen Bewertungen erhält die Openbank nur das Prädikat “ungenügend”.
Wie eröffnet man ein Openbank Festgeldkonto?
Um einen Openbank Festgeldkonto eröffnen zu können, benötigt Ihr zuerst ein Tagesgeldkonto bei der Openbank als Referenzkonto. Die beiden Konten könnt Ihr jedoch ganz einfach in Kombination beantragen:
- Startet den Kontoantrag online.
- Gebt die gewünschte Anlagesumme und Dauer an.
- Wählt zwischen einem jährlichen Zinsintervall und der Auszahlung am Ende der Laufzeit.
- Vervollständigt Eure Daten wie Name, Geburtsdatum und Kontaktdaten.
- Prüft Eure Daten und schickt den Antrag ab.
Falls Ihr bereits ein vorhandenes Tagesgeldkonto bei der Openbank habt, geht es sogar noch schneller. Denn dann könnt Ihr das Festgeld einfach im Openbank Online-Banking unter dem Punkt “Geld bewegen” eröffnen, indem Ihr auf “Festgeldanlage” klickt.
Openbank Festgeld
- 2 bis 2,5 Prozent Zinsen pro Jahr
- 6 Monate bis 8 Jahre Anlagedauer
- Ab 2.500 Euro Anlagebetrag
- Zinsausschüttung jährlich
- Hervorragende Einlagensicherung
Welche Alternativen gibt es zum Openbank Festgeld?
Sofern Euch das Openbank Festgeld nicht in Gänze überzeugt, empfehlen wir Euch einen Blick auf Alternativen anderer Banken. Die Favoriten der reisetopia Finanzexperten sind dabei momentan die folgenden Produkte:
Bigbank Festgeld

- Zinssatz: bis zu 3,50 Prozent p.a.
- Laufzeit: 1 Monat bis 10 Jahre
- Anlagebetrag: ab 1.000 Euro
- Einlagensicherung: bis 100.000 Euro
- Zinsausschüttung: zum Laufzeitende oder jährlich
BBVA Festgeld
- Aktion: 1 Jahr Opodo Prime Plus mit dem Code: OPODOBBVA1
- Zinssatz: bis zu 3,6 Prozent pro Jahr
- Laufzeit: 6 Monate bis 5 Jahre
- Anlagebetrag: ab 500 Euro
- Einlagensicherung: bis 100.000 Euro
- Zinsausschüttung: zum Laufzeitende
Gefa Bank Festgeld
- Zinssatz: bis zu 3,5 Prozent pro Jahr
- Laufzeit: 6 Monate bis 5 Jahre
- Anlagebetrag: ab 10.000 Euro
- Einlagensicherung: bis 3 Millionen Euro
- Zinsausschüttung: jährlich am 31.12.
Für lange Laufzeiten ist das Bigbank Festgeld derzeit besonders stark: Ab zwei Jahren zahlt die Bank durchgehend 3,5 Prozent – bis zu einer Laufzeit von zehn Jahren. Über zwölf Monate gibt es 3,4 Prozent, schon für sechs Monate 3 Prozent.
Die Einlagen sichert der estnische Einlagensicherungsfonds bis 100.000 Euro ab, die Zinsen fließen wahlweise jährlich oder zum Laufzeitende. Angelegt werden können 1.000 bis 100.000 Euro, ein Giro- oder Tagesgeldkonto ist nicht nötig.
Bigbank Festgeld
- 2,35 bis 3,50 Prozent Zinsen pro Jahr
- 1 Monat bis 10 Jahre Anlagedauer
- Ab 1.000 Euro Anlagebetrag
- Zinsausschüttung: zum Laufzeitende oder jährlich
- Ausbaufähige Einlagensicherung
Dicht dahinter folgt das BBVA Bank Festgeld: Über zwölf Monate zahlt die Bank 3,25 Prozent, über drei Jahre 3,45 Prozent und über fünf Jahre 3,6 Prozent. Schon für sechs Monate gibt es 3 Prozent.
Die Einlagen sichert der spanische Einlagensicherungsfonds bis 100.000 Euro ab, die Zinsen fließen vollständig zum Laufzeitende. Angelegt werden können 500 bis 1.000.000 Euro, vorausgesetzt wird ein kostenloses BBVA Girokonto.
BBVA Festgeld
- 3 bis 3,6 Prozent Zinsen pro Jahr
- 6 Monate bis 5 Jahre Anlagedauer
- Ab 500 Euro Anlagebetrag
- Zinsausschüttung zum Laufzeitende
- Hervorragende Einlagensicherung
Für lange Bindungen zählt das Gefa Bank Festgeld zu den Spitzenreitern: über fünf Jahre zahlt die Bank 3,5 Prozent, über vier Jahre 3,4 Prozent – und das mit deutscher Einlagensicherung.
Bei den kurzen Laufzeiten hat die Bank zuletzt aufgeholt: Fürs Jahresfestgeld gibt es inzwischen 3 Prozent, für sechs Monate 2,7 Prozent. Der Einstieg gelingt erst ab 10.000 Euro, dafür ist zum Laufzeitende keine Kündigung nötig.
Gefa Bank Festgeld
- 2,7 bis 3,5 Prozent Zinsen pro Jahr
- 6 Monate bis 5 Jahre Anlagedauer
- Ab 10.000 Euro Anlagebetrag
- Zinsausschüttung jährlich am 31.12.
- Hervorragende Einlagensicherung
Sofern mehr Flexibilität bei der Anlage gewünscht ist, könnte sich auch ein Blick auf die momentan besten Angebote aus dem reisetopia Tagesgeld-Vergleich lohnen.
Zu begeistern weiß hierbei aktuell speziell das Bank of Scotland Tagesgeld, das Neukunden 3 Prozent für zwölf Monate garantiert – danach greift der reguläre Zins von 1,25 Prozent.
Bank of Scotland Tagesgeld
- 3 Prozent Zinsen für Neukunden bis zu zwölf Monate
- 1,25 Prozent Zinsen für Bestandskunden
- Aktionszins bis 50.000 Euro
- Jährliche Zinsausschüttung
- Gute Einlagensicherung
Fazit zum Openbank Festgeld
Das Openbank Festgeld ist eine solide Option für Anleger, die ihre Ersparnisse sicher und stabil anlegen möchten. Durch die Auswahl an Laufzeiten zwischen sechs Monaten und acht Jahren passt das Festgeldkonto der Openbank sowohl zu kurzfristigen als auch zu langfristigen finanziellen Zielen. Die sonstigen Bedingungen überzeugen im Großen und Ganzen ebenfalls, sodass sich die Eröffnung des Openbank Festgeld lohnen kann!
Openbank Festgeld
- 2 bis 2,5 Prozent Zinsen pro Jahr
- 6 Monate bis 8 Jahre Anlagedauer
- Ab 2.500 Euro Anlagebetrag
- Zinsausschüttung jährlich
- Hervorragende Einlagensicherung
Unsere komparative Analyse aller Festgeld-Produkte basiert auf einem umfangreichen Test von Dutzenden Produkten. Aktuell geprüft haben die reisetopia Finanzexperten die folgenden Produkte:
Festgeld ohne Girokonto
🇩🇪 DE Einlagensicherung:
- Creditplus Festgeldkonto
- Deutsche Bank Festgeld
- Ford Money Festgeld
- Hanseatic Bank Sparbrief
- IKB Festgeld
- Postbank Festgeldkonto
- pbb Festgeld
- SWK Festgeldkonto
- Targobank Festgeld
- VW Bank Festgeld
- Aareal Bank Festgeldkonto
- SWK Festgeld
- IKB Festgeld
- PSD Bank Festgeld
🇪🇺 EU Einlagensicherung:
Festgeld mit Girokonto
🇩🇪 DE Einlagensicherung:
- Commerzbank Festgeld
- DKB Festgeldkonto
- ING Sparbrief
- Opel Bank Festgeldkonto
- Openbank Festgeld
- BW Bank Festgeld
- Apobank Festgeld
- Hypovereinsbank Festgeld
- Umweltbank Festgeld
- Bank11 Festgeld
- Grenke Bank Festgeld
- Bank of Scotland Festgeld
- Consorsbank Festgeld
- Norisbank Festgeld
- Ascory Bank Festgeld
- BBBank Festgeld
- Cronbank Festgeld
- Hamburg Direct Bank Festgeld
- Renault Bank Festgeld