Mit dem 1822direkt Festgeld könnt Ihr Euch bis zu 3 Prozent Zinsen pro Jahr sichern – bei einer deutschen Direktbank mit der Sicherheit der Sparkassen-Finanzgruppe. Die 1822direkt ist die Direktbank-Tochter der Frankfurter Sparkasse. Wir zeigen Euch alle Zinsen, Laufzeiten und Konditionen und klären, für wen sich das Festgeld lohnt.
1822direkt Festgeld
- 2,20 bis 3 Prozent Zinsen pro Jahr
- 6 Monate bis 2 Jahre Anlagedauer
- Ab 5.000 Euro Anlagebetrag
- Zinsausschüttung zum Laufzeitende
- Hervorragende Einlagensicherung

Festgeld eignet sich für alle, die einen festen Betrag über einen festen Zeitraum sicher und mit planbarer Rendite anlegen möchten. Die 1822direkt bietet dafür Laufzeiten von 6, 12 und 24 Monaten mit garantierten Zinsen.
Das Wichtigste in Kürze
- Lohnt sich für sicherheitsorientierte Sparer, die eine deutsche Bank mit Sparkassen-Sicherung bevorzugen
- Bis zu 3 Prozent über Laufzeiten von 6 bis 24 Monaten
- Direktbank-Tochter der Frankfurter Sparkasse, Teil der Sparkassen-Finanzgruppe
- Zu beachten: nur kurze bis mittlere Laufzeiten und eine Mindestanlage von 5.000 Euro
Im Folgenden ordnen wir das 1822direkt Festgeld ein, zeigen die Zinsen je Laufzeit und gehen auf die Sicherheit der deutschen Direktbank ein.
Inhaltsverzeichnis
- Für wen lohnt sich das 1822direkt Festgeld?
- Welche Vorteile bietet das 1822direkt Festgeld?
- Welche Nachteile hat das 1822direkt Festgeld?
- Wie hoch sind die 1822direkt Festgeld Zinsen?
- Wie schneiden die 1822direkt Festgeld Zinsen im Marktvergleich ab?
- Welche Gebühren fallen beim 1822direkt Festgeld an?
- Was steckt hinter der 1822direkt?
- Wie gut ist die Einlagensicherung beim 1822direkt Festgeld?
- Wie sind die Erfahrungen mit dem 1822direkt Festgeld?
- Wie eröffnet man ein 1822direkt Festgeld?
- Welche Alternativen gibt es zum 1822direkt Festgeld?
- Unser Fazit & Empfehlung zum 1822direkt Festgeld
💡 Festgeld kurz erklärt:
- Eine Form der Geldanlage, bei der Geld fest angelegt wird
- Fester, unveränderbarer Zinssatz
- Es findet kein Zahlungsverkehr statt
- In der Regel immer kostenfrei
- Festgelegte Laufzeit von mehreren Monaten bis Jahren
Für wen lohnt sich das 1822direkt Festgeld?
Das 1822direkt Festgeld richtet sich an sicherheitsorientierte Sparer, die Wert auf eine deutsche Bank und die Sicherung der Sparkassen-Finanzgruppe legen. Mit Laufzeiten von 6 bis 24 Monaten eignet sich das Angebot vor allem für die kurz- bis mittelfristige Geldanlage.
| Geeignet für | Weniger geeignet für |
|---|---|
| ✔️ Sparer mit mindestens 5.000 Euro Anlagesumme | ✘ Anleger, die jederzeit auf ihr Geld zugreifen möchten |
| ✔️ Wer eine deutsche Bank mit Sparkassen-Sicherung bevorzugt | ✘ Wer den höchsten Festgeldzins am Markt sucht |
| ✔️ Wer kurze bis mittlere Laufzeiten sucht | ✘ Anleger, die Laufzeiten über 24 Monate möchten |
| ✔️ Bestandskunden der 1822direkt und Frankfurter Sparkasse | ✘ Sparer mit weniger als 5.000 Euro Anlagesumme |
Wer flexibel bleiben und jederzeit über sein Guthaben verfügen möchte, ist mit einem Tagesgeldkonto besser bedient. Für die sichere, planbare Festgeldanlage über kurze bis mittlere Laufzeiten ist die 1822direkt aber eine solide Wahl.
Welche Vorteile bietet das 1822direkt Festgeld?
Die Stärken des 1822direkt Festgelds liegen in der Sicherheit der Sparkassen-Finanzgruppe, der deutschen Banktradition und den garantierten Zinsen. Die wichtigsten Punkte vorab im Überblick.
Die wichtigsten 1822direkt Festgeld Vorteile im Überblick:
- Einlagensicherung über die Institutssicherung der Sparkassen-Finanzgruppe
- Deutsche Direktbank mit langer Tradition
- Garantierter Zins von bis zu 3 Prozent pro Jahr
- Keine Kontoführungsgebühren
- Einfache Eröffnung und Verwaltung online
Sicherheit der Sparkassen-Finanzgruppe
Als Tochter der Frankfurter Sparkasse gehört die 1822direkt der Sparkassen-Finanzgruppe an. Die Einlagen sind damit zusätzlich zur gesetzlichen Einlagensicherung bis 100.000 Euro über das institutsbezogene Sicherungssystem geschützt.
Deutsche Direktbank mit Tradition
Die 1822direkt ist die Direktbank-Tochter der 1822 gegründeten Frankfurter Sparkasse und damit fest im deutschen Bankenmarkt verankert. Wer Wert auf eine deutsche Bank legt, findet hier ein passendes Angebot.
Garantierter Zins über die Laufzeit
Der gewählte Zinssatz ist für die gesamte Laufzeit garantiert. Damit wisst Ihr von Beginn an genau, welche Rendite Ihr am Ende der Laufzeit erhaltet – unabhängig von Zinsschwankungen am Markt.
Gebührenfreie Kontoführung
Das Festgeldkonto wird ohne Kontoführungsgebühren angeboten. Die Eröffnung und Verwaltung erfolgen vollständig online über das 1822direkt Online-Banking.

1822direkt Festgeld
- 2,20 bis 3 Prozent Zinsen pro Jahr
- 6 Monate bis 2 Jahre Anlagedauer
- Ab 5.000 Euro Anlagebetrag
- Zinsausschüttung zum Laufzeitende
- Hervorragende Einlagensicherung
Welche Nachteile hat das 1822direkt Festgeld?
Wie bei jedem Festgeld solltet Ihr vor dem Abschluss auch die Nachteile des 1822direkt Festgelds kennen.
Die wichtigsten 1822direkt Festgeld Nachteile im Überblick:
- Das Geld ist während der gewählten Laufzeit fest gebunden
- Es stehen nur Laufzeiten bis maximal 24 Monate zur Verfügung
- Vergleichsweise hohe Mindestanlage von 5.000 Euro
- Der Zins ist solide, aber kein Spitzenwert im Festgeldvergleich
Geld während der Laufzeit gebunden
Beim Festgeld legt Ihr Euch auf eine feste Laufzeit fest. Eine vorzeitige Verfügung ist in der Regel nicht vorgesehen, weshalb Ihr nur Geld anlegen solltet, das Ihr während der Laufzeit nicht benötigt.
Begrenzte Laufzeiten und Mindestanlage
Die 1822direkt bietet Festgeld nur bis 24 Monate Laufzeit an. Wer sich Zinsen über einen längeren Zeitraum sichern möchte, findet bei anderen Anbietern längere Laufzeiten. Zudem ist die Mindestanlage von 5.000 Euro vergleichsweise hoch.
Zinsniveau
Der Zins ist im Marktvergleich solide, einzelne Wettbewerber bieten aktuell aber höhere Festgeldzinsen. Bei 6 und 12 Monaten verlängert die 1822direkt das Festgeld in der Regel automatisch zu den dann gültigen Konditionen; die Verlängerung lässt sich im Online-Banking abwählen.
Wie hoch sind die 1822direkt Festgeld Zinsen?
Die 1822direkt bietet Festgeld in drei Laufzeiten mit garantierten Zinsen. Die folgende Übersicht zeigt die aktuellen Konditionen je Laufzeit.
| Laufzeit | Zinssatz p.a. |
|---|---|
| 3 Monate (nur bei Verlängerung) | 1,60 Prozent |
| 6 Monate | 2,20 Prozent |
| 12 Monate | 2,60 Prozent |
| 24 Monate | 3 Prozent |
Die reisetopia Finanzexperten konnten beim Zinscheck am 15. September 2026 eine Erhöhung der Zinssätze für 12 und 24 Monate um 0,10 beziehungsweise 0,25 Prozentpunkte feststellen, auf bis zu 3 Prozent p.a.
Beispielrechnung: Ertrag beim 1822direkt Festgeld (10.000 Euro)
- Anlage über 6 Monate (2,20 Prozent): rund 110 Euro Zinsen
- Anlage über 1 Jahr (2,60 Prozent): 260 Euro Zinsen
- Anlage über 2 Jahre (3 Prozent): rund 600 Euro Zinsen
- Beispiel bei jährlicher Zinsauszahlung
Bei 6 und 12 Monaten werden die Zinsen am Ende der Laufzeit gutgeschrieben, bei 24 Monaten jährlich zum Fälligkeitsdatum. Wie sich die Festgeldzinsen zuletzt entwickelt haben, zeigt die folgende Übersicht.
Wie schneiden die 1822direkt Festgeld Zinsen im Marktvergleich ab?
Im Marktvergleich ordnet sich das 1822direkt Festgeld mit bis zu 3 Prozent im soliden Mittelfeld ein. Die folgende Übersicht zeigt die Entwicklung der Festgeldzinsen.
Die Festgeld- sowie Sparbriefzinsen orientieren sich in der Regel am Leitzins der Europäischen Zentralbank (EZB). Dieser wurde am 11. Juni 2026 erstmals seit September 2023 wieder angehoben: Der Einlagenzins stieg zum 17. Juni 2026 von 2 auf 2,25 Prozent. Im Juli 2026 beließ die EZB die Leitzinsen anschließend unverändert. Hintergrund der Erhöhung ist die zuletzt wieder anziehende Inflation infolge steigender Energiepreise.
Wie umfangreiche Recherchen der reisetopia Finanzexperten zeigen, liegt der durchschnittliche Zinssatz für Angebote in den Bereichen Festgeld und Sparbrief in Deutschland im September 2026 bei Wahl eines der besser verzinsten Angebote bereits bei kurzen Laufzeiten von einem Jahr deutlich über dem Leitzins der EZB.
Nach einer relativen Stagnation in den ersten Monaten des Jahres ziehen die Festgeldzinsen seit einiger Zeit wieder spürbar an. Die reisetopia Analyse der verschiedenen Laufzeiten zeigt, dass die Zinsen über alle Laufzeiten hinweg seit dem Frühjahr kontinuierlich gestiegen sind und zuletzt sogar noch einmal deutlicher zugelegt haben:
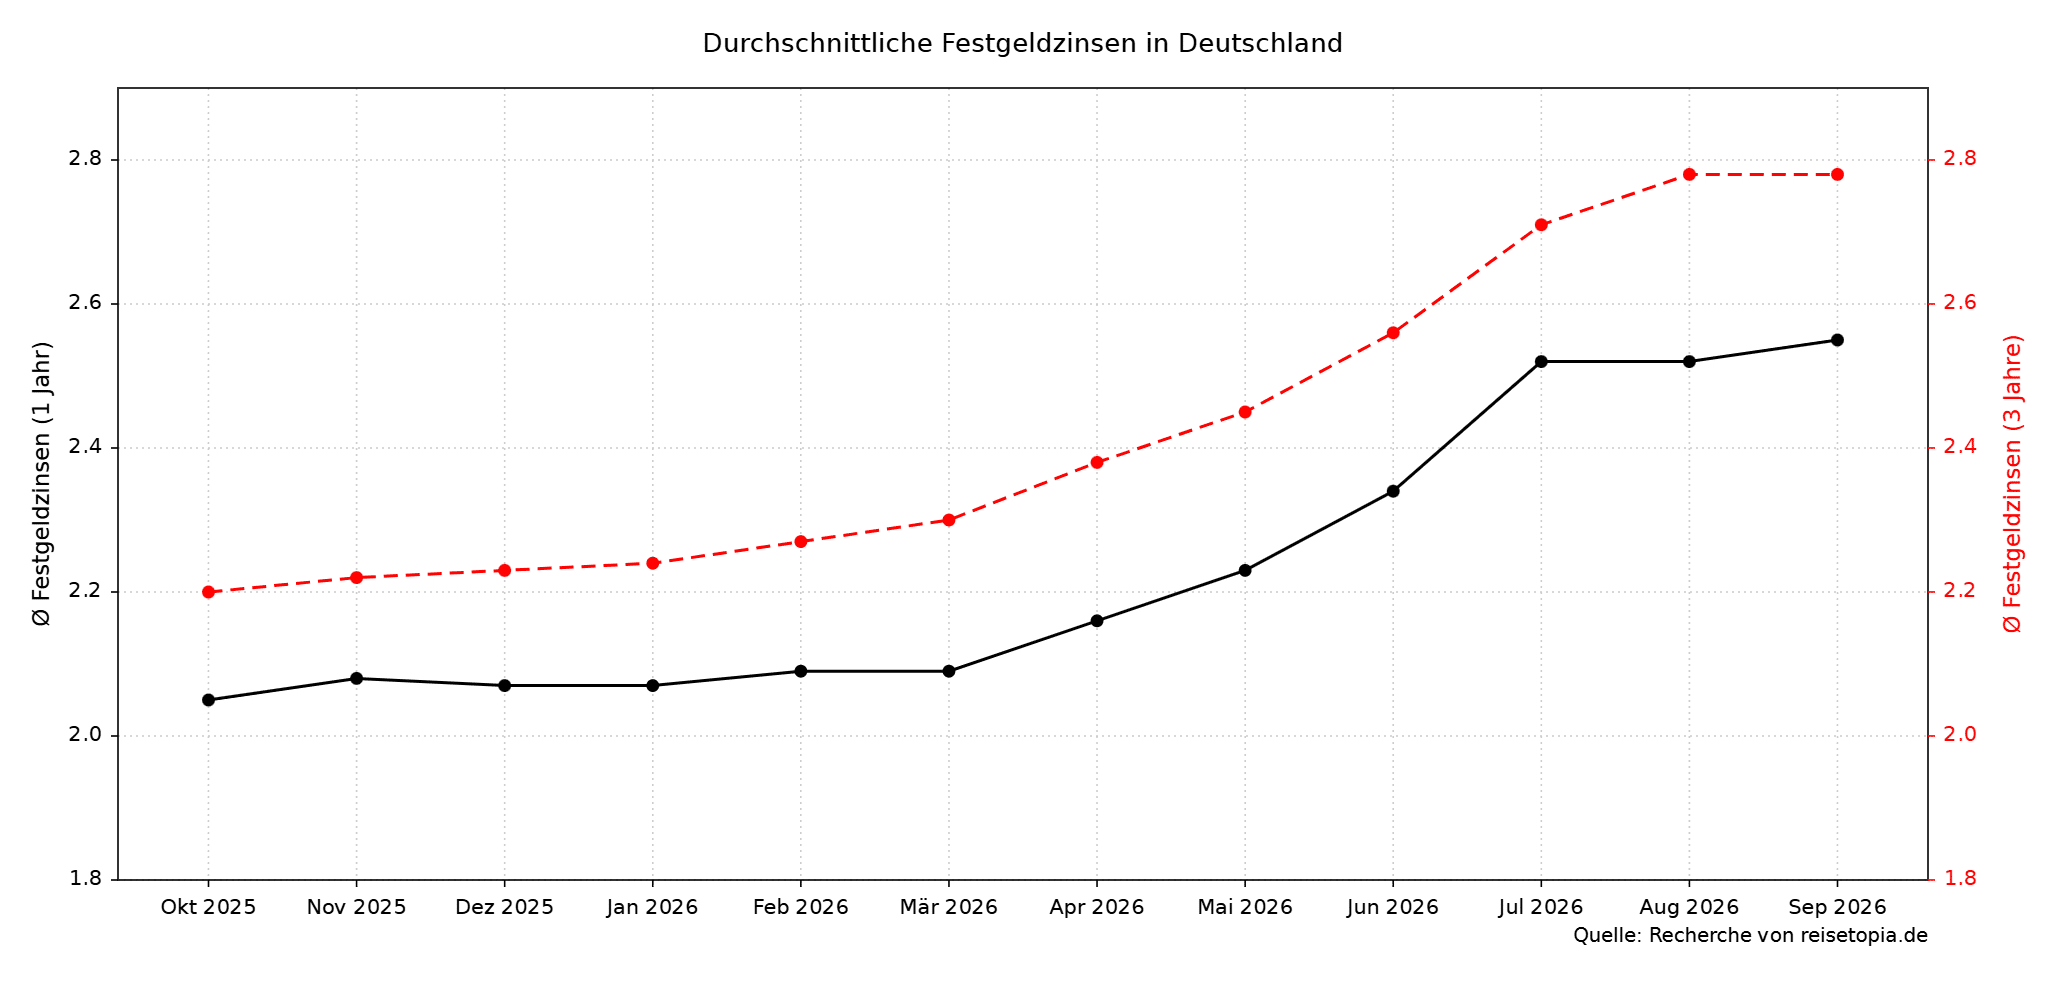
Die durchschnittliche Höhe der Zinsen in den vergangenen sechs Monaten stellte sich bei einer beispielhaften Anlagedauer von drei Jahren wie folgt dar, wobei sich der anhaltend positive Trend gut erkennen lässt:
- März 2026: 2,30 Prozent
- April 2026: 2,38 Prozent
- Mai 2026: 2,45 Prozent
- Juni 2026: 2,56 Prozent
- Juli 2026: 2,71 Prozent
- August 2026: 2,78 Prozent
Im September 2026 liegt der durchschnittliche Zinssatz für Festgeldanlagen bei einer Anlagedauer von einem Jahr bei 2,55 Prozent. Wer sich für eine Anlage über drei Jahre entscheidet, erzielt im Schnitt sogar einen Zinssatz von 2,78 Prozent. Bei einjährigen Laufzeiten setzt sich der Anstieg damit fort, über drei Jahre hält der Durchschnitt das Niveau des Vormonats – die bereits zuvor erfassten Banken haben ihre Konditionen überwiegend angehoben, gleichzeitig sind neu in den Vergleich aufgenommene Angebote von Volksbanken und Sparkassen mit niedrigeren Zinsen hinzugekommen.
Welche Gebühren fallen beim 1822direkt Festgeld an?
Das 1822direkt Festgeld wird ohne Kontoführungsgebühren angeboten. Die Mindestanlage beträgt 5.000 Euro, die Höchstanlage 1.000.000 Euro. Für die Zinsen als Kapitalerträge könnt Ihr einen Freistellungsauftrag einrichten.
| Aspekt | Konditionen |
|---|---|
| Zinssatz | 1,60 bis 3 Prozent |
| Anlagesumme | ab 5.000 Euro |
| Laufzeit | 6, 12 oder 24 Monate |
| Einlagensicherung | bis 100.000 Euro + Institutssicherung (Sparkassen-Finanzgruppe) |
| Zinsausschüttung | jährlich / zum Laufzeitende |
| Zinseszins | nein |
| Kündigung | vorzeitig nicht möglich |
| Gemeinschaftskonto | auf Anfrage |
| Kinderkonto | auf Anfrage |
Expertentipp: Wenn Ihr Geld auf einem Tages- oder Festgeldkonto anlegt, erwirtschaftet Ihr Kapitalerträge in Form von Zinsen. Diese Erträge unterliegen grundsätzlich der Steuerpflicht, weswegen eine Abgeltungssteuer an das Finanzamt abgeführt werden muss.Indem Ihr einen Freistellungsauftrag bei Eurer Bank einreicht, erhaltet Ihr den sogenannten Sparerpauschbetrag steuerfrei. Für das Jahr 2026 liegt dieser Betrag bei 1.000 Euro für ledige Personen und 2.000 Euro für Eheleute, die gemeinsam veranlagt sind. Alle Kapitalerträge, die darüber hinausgehen, müssen nach den normalen Abgeltungssteuersätzen versteuert werden.
Wichtig dabei ist, dass Ihr den Freistellungsauftrag selbst einreichen müsst, was meist im Online-Banking möglich ist. So spart Ihr Euch Arbeit bei der Steuererklärung, über die Ihr zu viel gezahlte Kapitalertragssteuer ansonsten zurückholen könnt.
Übrigens: Eure Bank behält die Steuern direkt bei der Zinsgutschrift ein und führt sie ans Finanzamt ab – Ihr müsst dafür nichts weiter tun. Wie Ihr den Freistellungsauftrag optimal einsetzt, lest Ihr in unserem Guide zum Freistellungsauftrag.
Was steckt hinter der 1822direkt?
Die 1822direkt ist die Direktbank-Tochter der Frankfurter Sparkasse, die 1822 gegründet wurde – daher auch der Name. Als Teil der Sparkassen-Finanzgruppe ist die Bank fest im deutschen Bankenmarkt verankert und unterliegt der deutschen Finanzaufsicht BaFin.
Die 1822direkt bietet neben dem Festgeld unter anderem auch Tagesgeld, Girokonten und Wertpapierdepots an. Die Kontoführung erfolgt vollständig digital.
Wie gut ist die Einlagensicherung beim 1822direkt Festgeld?
Die Einlagen sind über die gesetzliche Einlagensicherung bis 100.000 Euro pro Person geschützt. Darüber hinaus greift als Mitglied der Sparkassen-Finanzgruppe die institutsbezogene Sicherung, die die Institute gegenseitig absichert.
💡 Hinweis: Anders als oft angenommen, gibt es keine europäische Einlagensicherung. Stattdessen ist die Einlagensicherung jeweils national organisiert, richtet sich allerdings nach denselben Regeln. Das bedeutet, dass in allen Ländern der EU und des EWR Guthaben bis 100.000 Euro durch die jeweilige nationale Einlagensicherung geschützt sind. Zu beachten ist, dass die Einlagensicherung jeweils durch das entsprechende Mitgliedsland bereitgestellt wird, sodass die tatsächliche Sicherheit auch von der Bonität der nationalen Finanzen eines jeden Mitgliedsstaates abhängt.
Wie sind die Erfahrungen mit dem 1822direkt Festgeld?
Die 1822direkt ist als Direktbank seit vielen Jahren am Markt etabliert und Sparern in Deutschland ein Begriff. Auf Bewertungsportalen fällt das Urteil allerdings deutlich kritischer aus, als es die lange Marktpräsenz vermuten lässt: Auf Trustpilot kommt die Bank auf 1,4 von 5 Sternen bei rund 600 Bewertungen.
Die Kritik dreht sich dabei fast durchgehend um den Service und kaum um das Produkt selbst. Am häufigsten genannt werden eine schwer erreichbare Hotline mit langen Wartezeiten, verzögerte Überweisungen und wiederkehrende Probleme beim Login ins Online-Banking. Für ein Festgeldkonto wiegt das weniger schwer als für ein Girokonto, weil Ihr nach der Eröffnung kaum Kontakt zur Bank braucht: Der Zinssatz steht für die gesamte Laufzeit fest, und am Ende der Laufzeit wird automatisch ausgezahlt. Wer allerdings Wert auf schnellen, erreichbaren Kundenservice legt, sollte das einkalkulieren.
Wie eröffnet man ein 1822direkt Festgeld?
Die Eröffnung des 1822direkt Festgelds erfolgt vollständig online. In der Regel sind drei Schritte nötig:
- Antrag online ausfüllen und gewünschte Laufzeit sowie Anlagesumme wählen
- Identität per Video- oder Postident-Verfahren bestätigen
- Anlagebetrag vom Referenzkonto auf das neue Festgeldkonto überweisen
Nach Eingang des Betrags läuft die gewählte Laufzeit mit dem garantierten Zinssatz. Am Ende der Laufzeit wird das Guthaben samt Zinsen ausgezahlt oder zu den dann gültigen Konditionen wiederangelegt.
1822direkt Festgeld
- 2,20 bis 3 Prozent Zinsen pro Jahr
- 6 Monate bis 2 Jahre Anlagedauer
- Ab 5.000 Euro Anlagebetrag
- Zinsausschüttung zum Laufzeitende
- Hervorragende Einlagensicherung
Welche Alternativen gibt es zum 1822direkt Festgeld?
Das 1822direkt Festgeld punktet mit Sicherheit und einer deutschen Bank im Hintergrund. Je nach Anlagehorizont und gewünschtem Zins können aber andere Anbieter besser passen. Einen Überblick über weitere empfehlenswerte Festgeldkonten findet Ihr in unseren Alternativen.
Bigbank Festgeld

- Zinssatz: bis zu 3,25 Prozent p.a.
- Laufzeit: 1 Monat bis 10 Jahre
- Anlagebetrag: ab 1.000 Euro
- Einlagensicherung: bis 100.000 Euro
- Zinsausschüttung: zum Laufzeitende oder jährlich
BBVA Festgeld
- Zinssatz: bis zu 3,5 Prozent pro Jahr
- Laufzeit: 6 Monate bis 5 Jahre
- Anlagebetrag: ab 500 Euro
- Einlagensicherung: bis 100.000 Euro
- Zinsausschüttung: zum Laufzeitende
Gefa Bank Festgeld
- Zinssatz: bis zu 3,3 Prozent pro Jahr
- Laufzeit: 6 Monate bis 5 Jahre
- Anlagebetrag: ab 10.000 Euro
- Einlagensicherung: bis 3 Millionen Euro
- Zinsausschüttung: jährlich am 31.12.
Die stärksten Zinsen fürs Jahresfestgeld bietet im September 2026 das Bigbank Festgeld: Über zwölf Monate zahlt die Bank 3,15 Prozent, ab zwei Jahren durchgehend 3,25 Prozent. Schon für sechs Monate gibt es 3 Prozent.
Die Einlagen sichert der estnische Einlagensicherungsfonds bis 100.000 Euro ab, die Zinsen fließen wahlweise jährlich oder zum Laufzeitende. Angelegt werden können 1.000 bis 100.000 Euro, ein Giro- oder Tagesgeldkonto ist nicht nötig.
Bigbank Festgeld
- 2,35 bis 3,25 Prozent Zinsen pro Jahr
- 1 Monat bis 10 Jahre Anlagedauer
- Ab 1.000 Euro Anlagebetrag
- Zinsausschüttung: zum Laufzeitende oder jährlich
- Ausbaufähige Einlagensicherung
Dicht dahinter folgt das BBVA Bank Festgeld: Über zwölf Monate zahlt die Bank 3,1 Prozent, über drei Jahre 3,3 Prozent und über fünf Jahre 3,5 Prozent. Schon für sechs Monate gibt es 2,85 Prozent.
Die Einlagen sichert der spanische Einlagensicherungsfonds bis 100.000 Euro ab, die Zinsen fließen vollständig zum Laufzeitende. Angelegt werden können 500 bis 1.000.000 Euro, vorausgesetzt wird ein kostenloses BBVA Girokonto.
BBVA Festgeld
- 2,85 bis 3,5 Prozent Zinsen pro Jahr
- 6 Monate bis 5 Jahre Anlagedauer
- Ab 500 Euro Anlagebetrag
- Zinsausschüttung zum Laufzeitende
- Hervorragende Einlagensicherung
Für lange Bindungen zählt das Gefa Bank Festgeld zu den Spitzenreitern: über fünf Jahre zahlt die Bank 3,3 Prozent, über vier Jahre 3,1 Prozent – und das mit deutscher Einlagensicherung.
Bei den kurzen Laufzeiten hat die Bank zuletzt aufgeholt: Fürs Jahresfestgeld gibt es inzwischen 2,7 Prozent, für sechs Monate 2,6 Prozent. Der Einstieg gelingt erst ab 10.000 Euro, dafür ist zum Laufzeitende keine Kündigung nötig.
Gefa Bank Festgeld
- 2,6 bis 3,3 Prozent Zinsen pro Jahr
- 6 Monate bis 5 Jahre Anlagedauer
- Ab 10.000 Euro Anlagebetrag
- Zinsausschüttung jährlich am 31.12.
- Hervorragende Einlagensicherung
Sofern mehr Flexibilität bei der Anlage gewünscht ist, könnte sich auch ein Blick auf die momentan besten Angebote aus dem reisetopia Tagesgeld-Vergleich lohnen.
Zu begeistern weiß hierbei aktuell speziell das Bank of Scotland Tagesgeld, das Neukunden 3 Prozent für zwölf Monate garantiert – danach greift der reguläre Zins von 1,25 Prozent.
Bank of Scotland Tagesgeld
- 3 Prozent Zinsen für Neukunden bis zu zwölf Monate
- 1,25 Prozent Zinsen für Bestandskunden
- Aktionszins bis 50.000 Euro
- Jährliche Zinsausschüttung
- Gute Einlagensicherung
Unsere komparative Analyse aller Festgeld-Produkte basiert auf einem umfangreichen Test von Dutzenden Produkten. Aktuell geprüft haben die reisetopia Finanzexperten die folgenden Produkte:
Festgeld ohne Girokonto
🇩🇪 DE Einlagensicherung:
- Creditplus Festgeldkonto
- Deutsche Bank Festgeld
- Ford Money Festgeld
- Hanseatic Bank Sparbrief
- IKB Festgeld
- Postbank Festgeldkonto
- pbb Festgeld
- SWK Festgeldkonto
- Targobank Festgeld
- VW Bank Festgeld
- Aareal Bank Festgeldkonto
- SWK Festgeld
- IKB Festgeld
- PSD Bank Festgeld
🇪🇺 EU Einlagensicherung:
Festgeld mit Girokonto
🇩🇪 DE Einlagensicherung:
- Commerzbank Festgeld
- DKB Festgeldkonto
- ING Sparbrief
- Opel Bank Festgeldkonto
- Santander Festgeld
- BW Bank Festgeld
- Apobank Festgeld
- Hypovereinsbank Festgeld
- Umweltbank Festgeld
- Bank11 Festgeld
- Grenke Bank Festgeld
- Bank of Scotland Festgeld
- Consorsbank Festgeld
- Norisbank Festgeld
- Ascory Bank Festgeld
- BBBank Festgeld
- Cronbank Festgeld
- Hamburg Direct Bank Festgeld
- Renault Bank Festgeld
Unser Fazit & Empfehlung zum 1822direkt Festgeld
Das 1822direkt Festgeld überzeugt vor allem durch Sicherheit: Als Tochter der Frankfurter Sparkasse profitiert Ihr von der doppelten Absicherung der Sparkassen-Finanzgruppe. Die garantierten Zinsen von bis zu 3 Prozent über Laufzeiten von 6 bis 24 Monaten sind solide.
Wer eine deutsche Bank mit starker Sicherung bevorzugt und einen festen Betrag kurz- bis mittelfristig anlegen möchte, ist beim 1822direkt Festgeld gut aufgehoben. Wer dagegen den höchsten Zins oder längere Laufzeiten sucht, sollte zusätzlich unsere Alternativen prüfen.
1822direkt Festgeld
- 2,20 bis 3 Prozent Zinsen pro Jahr
- 6 Monate bis 2 Jahre Anlagedauer
- Ab 5.000 Euro Anlagebetrag
- Zinsausschüttung zum Laufzeitende
- Hervorragende Einlagensicherung