
Von 20.000 Meilen ohne Mindestumsatz bis zur Amex-Staffel als Dauerzustand: Bei den neuen Kreditkarten 2026 waren Neukunden so klar die Gewinner wie seit Jahren nicht.
Lange galt im deutschen Kartenmarkt eine einfache Regel: Wer einen großen Willkommensbonus wollte, landete bei American Express, alle anderen gingen leer aus. 2026 hat diese Regel gekippt. Selten haben so viele Banken gleichzeitig um Euch geworben, und selten hat sich ein Wechsel so klar gelohnt. Zeit für eine Bilanz, wer das Jahr geprägt hat und was davon bleibt.
Neue Banken haben den Markt aufgemischt
Die auffälligste Entwicklung des Jahres war der Vorstoß ausländischer Banken. Die spanische BBVA, in Deutschland zunächst mit kostenlosem Girokonto und Debitkarte gestartet, hat im Juni ihre erste Kreditkarte für Deutschland nachgeschoben. Zum Start gab es fünf Prozent Cashback auf Reise- und Online-Zahlungen in den ersten sechs Monaten, gedeckelt auf 25 Euro im Monat und 150 Euro insgesamt, für Abschlüsse bis Ende September.
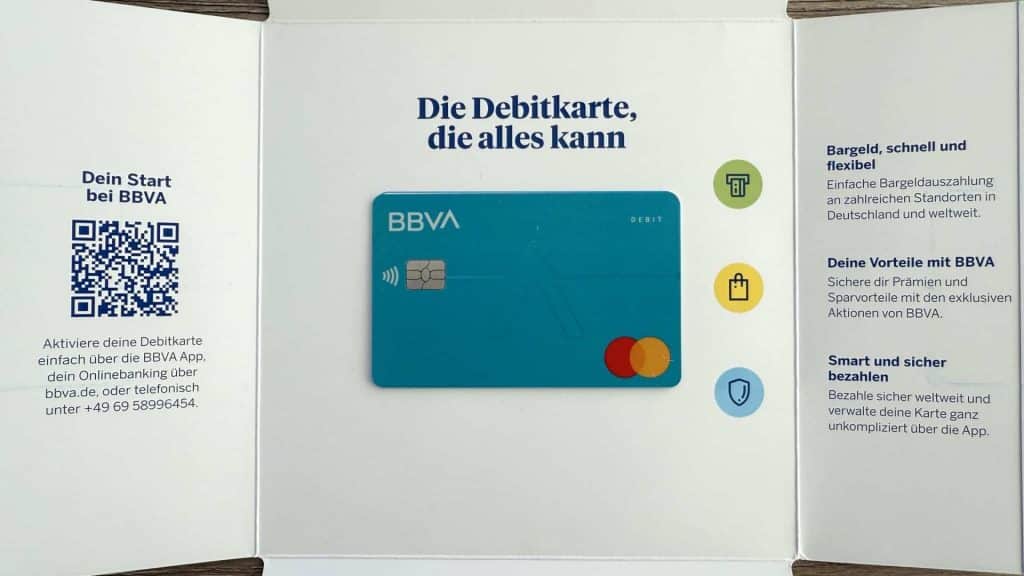
Einen Haken hatte die Karte von Anfang an. Beantragen lässt sie sich nur ergänzend zu einem BBVA Girokonto, das mindestens sechs Monate besteht, und nach dem Startbonus fällt eine Monatsgebühr von zwei Euro an, sofern Ihr weniger als 500 Euro im Monat mit ihr bezahlt. Das ist kein Angebot für Wechsler, sondern eines für Bestandskunden.
Fast zeitgleich ist mit Chase die Tochter einer der größten Banken der Welt in Deutschland gestartet, allerdings nur mit einem Tagesgeldkonto und ohne Karte. Neukunden bekommen dort vier Prozent für die ersten vier Monate auf bis zu 500.000 Euro, danach 2,25 Prozent. Eine Kreditkarte fehlt bislang, in den USA ist Chase mit seinen Sapphire-Karten aber eine feste Größe.
Für die Hausbanken ist diese Konkurrenz unangenehm, für Euch ist sie ein Gewinn. Wer genauer wissen will, wie Banken mit kostenlosen Konten überhaupt Geld verdienen, findet die Rechnung in unserer Kolumne zum kostenlosen Girokonto.
Die Miles & More Kreditkarte ist im Bonuswettbewerb angekommen
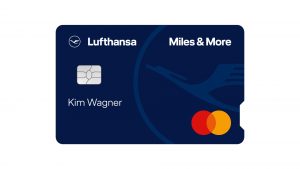
Die wichtigste Nachricht für Vielflieger war kein neues Produkt, sondern ein spätes Erwachen. Seit dem 1. Oktober 2025 gibt die Deutsche Bank die Miles & More Kreditkarte heraus, und ein Jahr lang passierte beim Bonus wenig. Im Herbst 2026 hat sich das schlagartig geändert.
Wer die Miles & More Gold Credit Card zwischen dem 1. Oktober und dem 30. November beantragt hat, bekam 20.000 Meilen, vier Lounge Voucher und 40 Points. Für die Business-Variante waren es sogar 50.000 Meilen. Einen Mindestumsatz verlangte die Deutsche Bank für beide nicht, die Gold Card kostet 11,50 Euro im Monat und bringt seit dem Wechsel den Marriott Bonvoy Silver Elite Status mit.
Das verdient ausdrücklich Lob. Ohne Mindestumsatz war das das zugänglichste Meilenangebot des Jahres, und es hat gezeigt, dass Bonuswettbewerb in Deutschland nicht automatisch Amex heißt. Wie es dazu kam, haben wir in unserer Kolumne zum Comeback der Miles & More Gold beschrieben.
Miles & More Kreditkarte Gold
- Unbegrenzte Gültigkeit von Miles & More Meilen
- 1 Meile je zwei Euro Umsatz sammeln
- Premiumversicherungen für Reisen & Mietwagen
- Zwei Abhebungen im Ausland pro Jahr ohne Transaktionsentgelt
- Marriott Bonvoy Silver Elite Status inklusive
- Kostenloses Wolt+ inklusive doppelter Meilen

Ein Wermutstropfen bleibt. Die Aktion war auf zwei Monate begrenzt, und auch die Guthabenverzinsung von 2,1 Prozent auf dem Kartenkonto lief Ende November aus. Ob die Deutsche Bank das Tempo hält, ist die spannendste offene Frage für 2027.
American Express hat die Staffel zum Normalzustand gemacht
Bei American Express lag die Neuerung des Jahres nicht im Produkt, sondern in der Bonusstrategie. Seit Anfang 2026 gibt es die Willkommensboni in zwei Stufen, und aus der vermeintlich kurzen Aktion ist ein Dauerangebot geworden. Bei der Platinum Card gibt es 40.000 Membership Rewards Punkte nach 6.000 Euro Umsatz und weitere 45.000 nach insgesamt 10.000 Euro, jeweils in sechs Monaten.
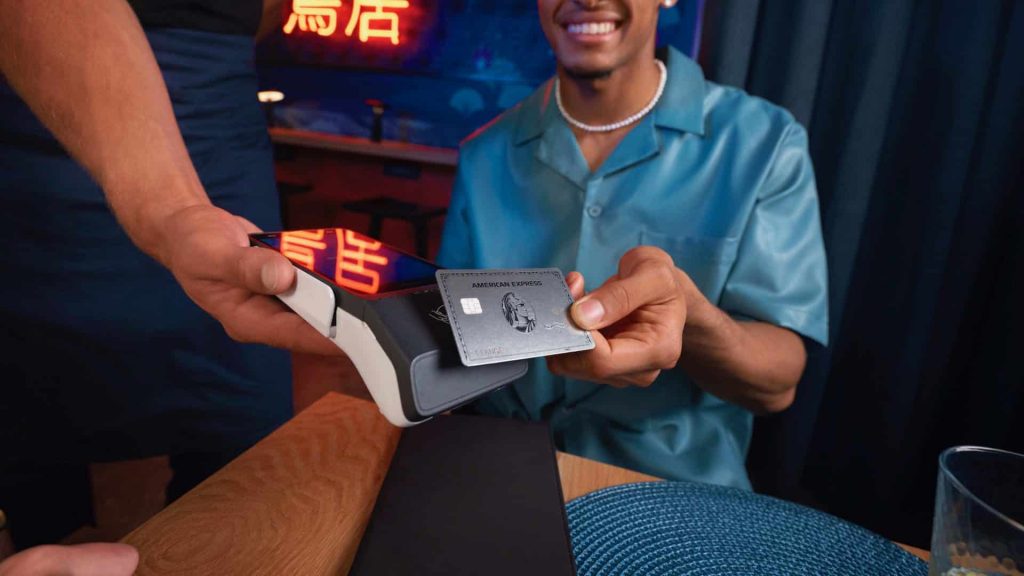
Die Gold Card bringt 20.000 Punkte nach 3.000 Euro und weitere 30.000 nach insgesamt 5.000 Euro, die Green Card 10.000 Punkte nach 2.000 Euro. Für Selbstständige ruft Amex bei der Business Platinum sogar 200.000 Punkte nach 15.000 Euro Umsatz auf. An den Gebühren hat sich nichts geändert: 60 Euro im Monat für Platinum, 20 Euro für Gold und 5 Euro für Green.
Rechnet man den Bonus pro Euro Umsatz und pro Euro Gebühr, liegt übrigens die Gold Card vorn, wie wir in unserer Kolumne zum Amex-Bonus gezeigt haben. Dazu kam bei den Punkten ein neuer Partner: Seit Juli lassen sich Membership Rewards Punkte auch zu ALL Accor übertragen, und Platinum-Inhaber können seit Ende Juli den ALL Accor Gold Status beantragen. Mehr dazu in unserer Kolumne zum neuen Transferpartner Accor.
American Express Gold Card
- 240 Euro SIXT Plus und 50 Euro SIXT Rent Guthaben
- 100 Euro LODENFREY Guthaben pro Jahr
- 60 Euro FREENOW Taxiguthaben
- Wertvolle Punkte sammeln mit jedem Euro Umsatz
- Vielseitige Rabatte dank Amex Offers
- Umfangreiche Reiseversicherungen inklusive
- Farbauswahl zwischen Gold und Roségold
- Hotelstatus und Reisevorteile inklusive
- (Für Selbstständige und Unternehmer: Amex Business Gold Card beitragsfrei im ersten Jahr und mit derzeit 50.000 Punkten Willkommensbonus)
Die Kehrseite der umsatzabhängigen Boni bleibt dieselbe wie im Vorjahr. Wer die zweite Schwelle nicht schafft, lässt mehr als die Hälfte des Werts liegen. Wer sie schafft und die Guthaben nutzt, hatte 2026 trotzdem kaum einen Grund, an Amex vorbeizugehen.
Neobanken verkaufen Premium im Abo
Bei den Neobanken war 2026 das Jahr der Abostufen. Klarna hat seine Mitgliedschaften im August umgebaut und verlangt heute 4,99 Euro für Everywhere, 9,99 Euro für Plus, 19,99 Euro für Premium und 44,99 Euro für Max im Monat. Dafür gibt es je nach Stufe Cashback, Gratis-Abhebungen, Lounge-Zugang und sogar einen Hotelstatus.
Wie gut das im Vergleich mit Amex und Revolut abschneidet, haben wir in unserem Vergleich von Klarna, Revolut und Amex durchgerechnet. Das Fazit fiel freundlicher aus als im Frühjahr, vor allem beim Gegenwert je Euro Umsatz.
Revolut hat dagegen einen Schritt angekündigt, den man einem Fintech kaum zugetraut hätte: eigene Flughafen-Lounges, beginnend 2027 in Kopenhagen und betrieben mit der Plaza Premium Group. Warum das ein Angriff auf das Kerngeschäft von Amex ist, steht in unserer Kolumne zu den Revolut-Lounges.
Das Muster ist überall gleich: eine kostenlose Basis, darüber bezahlte Stufen, die sich erst ab einer gewissen Nutzung rechnen. Wer die Stufen nicht durchrechnet, zahlt schnell für Leistungen, die er nie abruft. Und fast alle dieser Karten sind Debitkarten, was bei Mietwagen und Hotelkautionen weiterhin zum Problem werden kann.
Bei kostenlosen Kreditkarten gewinnt der kleine Bonus
Abseits der Premium- und Meilenkarten verlief das Jahr ruhiger. Die frühere Barclays Visa firmiert inzwischen als easybank Visa und zahlt Neukunden 60 Euro Startbonus, wenn sie in den ersten vier Wochen mindestens 100 Euro umsetzen. Gemessen an der Hürde ist das einer der stärksten Boni am Markt, nur eben in Euro statt in Punkten.
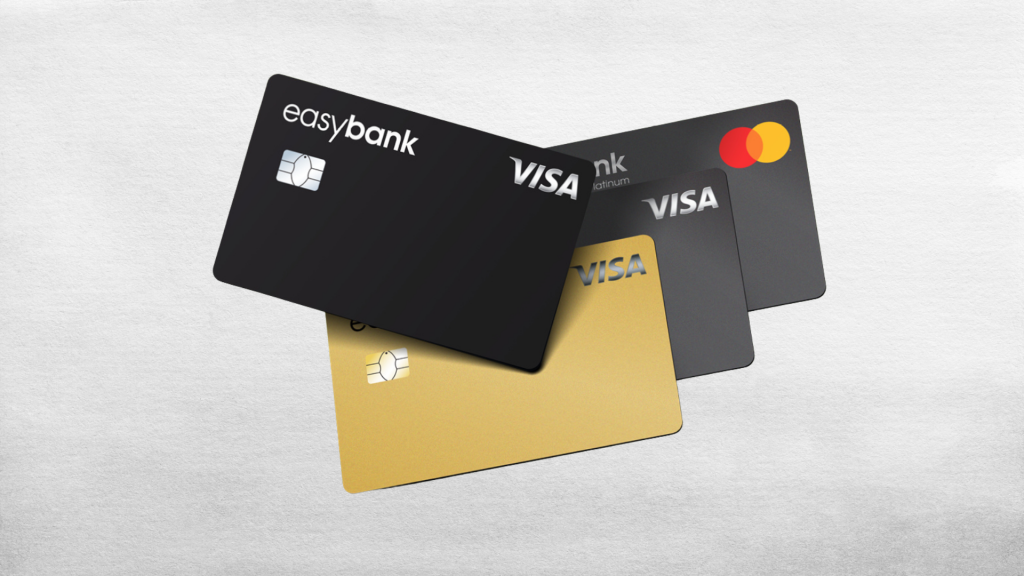
Zwei Details gehören allerdings dazu. Den Bonus gibt es nur, wenn Ihr innerhalb derselben vier Wochen in Werbung per E-Mail oder Push-Nachricht einwilligt. Und wer den Saldo komplett per automatischer monatlicher Lastschrift ausgleicht, zahlt zwei Euro Kartennutzungsgebühr im Monat. Per Überweisung oder Soforteinzug in der App bleibt die Rückzahlung gebührenfrei, kostenlos ist die Karte also nur bei etwas Disziplin.
Die etablierten Gratis-Karten wie die Hanseatic Bank GenialCard, die awa7 Visa oder die TF Bank Mastercard Gold sind ihrem Konzept treu geblieben. Große Gebührenumbrüche gab es hier nicht, der Wettbewerb lief über Zusatzleistungen und die Frage, ob man eine echte Kreditkarte oder eine Debitkarte in der Hand hält. Einen Überblick gibt unser Vergleich der kostenlosen Kreditkarten.
Für Reisende liegt der eigentliche Gewinn ohnehin in der Kombination. Eine kostenlose Karte für den Alltag im Ausland, daneben eine Punkte- oder Meilenkarte für die großen Umsätze: 2026 sind beide Seiten besser geworden, und wer sie geschickt kombiniert, holt das meiste heraus. Welche Karten dafür infrage kommen, zeigt unser Überblick zur Reisekreditkarte.
Girokonto-Prämien haben ein neues Normalniveau erreicht
Wie eng Karten- und Kontowelt inzwischen verzahnt sind, zeigten 2026 die Neukundenprämien für Girokonten. Die ING zahlte bis Ende September 200 Euro für ein neues Girokonto, doppelt so viel wie ihr früherer Standardbonus. Bedingung war, wie fast überall, ein regelmäßiger Geldeingang über mehrere Monate.
Prämien in dieser Größenordnung galten vor wenigen Jahren noch als Ausreißer. Inzwischen sind sie das Niveau, an dem sich Wechselwillige orientieren, und die Banken wissen das. Wer die Prämie mitnimmt, sollte trotzdem auf die dauerhaften Konditionen achten, denn eine einmalige Zahlung ist schnell aufgebraucht, ein gutes Konto zahlt sich über Jahre aus.
Für die Banken ist die Prämie Marketing mit eingebauter Bindung. Wer sein Gehalt einmal umgeleitet und alle Daueraufträge umgezogen hat, wechselt so schnell nicht wieder. Genau deshalb sind die Beträge gestiegen, und genau deshalb lohnt der Vergleich: Die Prämie ist der Köder, das Konto das eigentliche Produkt.
Beim Bezahlen selbst hat sich 2026 ebenfalls etwas verschoben. Smartphone und Smartwatch sind für viele längst die eigentliche Karte, und welche Bank dahintersteht, entscheidet zunehmend über Prämie und Cashback statt über die Filiale um die Ecke. Einen aktuellen Überblick über die Konten findet Ihr in unserem Girokonto-Vergleich.
2027 wird der Bonus zur Regel und nicht zur Ausnahme
Unterm Strich war 2026 für Verbraucher ein sehr gutes Jahr. Die neuen Kreditkarten 2026 und die alten Bekannten haben sich gegenseitig mit Boni überboten, und erstmals seit Langem kämpften mehrere Anbieter gleichzeitig um dieselben Kunden. Amex hat die Staffel zum Normalzustand gemacht, Miles & More ist zurück im Spiel, und aus Spanien und den USA drängen Banken mit Lockangeboten nach Deutschland.
Für 2027 spricht wenig für eine Trendwende. Wer einmal mit Bonus geworben hat, kann kaum zurück, ohne Neukunden zu verlieren, und die ausländischen Banken haben ihre Kreditkarten in Deutschland noch gar nicht voll ausgespielt. Wie es weitergeht, verfolgen wir laufend in unserem Kreditkarten-Vergleich.
Zu wünschen wäre allerdings, dass sich der Wettbewerb nicht nur über einmalige Boni abspielt. Bessere laufende Konditionen, klare Gebühren und Karten, die auch im zweiten Jahr überzeugen, wären der nächste Schritt. Bis dahin gilt: den Bonus mitnehmen, die Karte aber nach dem behalten, was sie danach leistet.
Wer 2026 keinen Bonus mitgenommen hat, hat nicht falsch gewählt, sondern gar nicht – und genau das dürfte sich 2027 noch teurer anfühlen.