Ein Girokonto mit Unterkonten hilft Euch, Fixkosten, Sparziele und Alltagsausgaben sauber zu trennen. Wir zeigen, welche Banken Unterkonten kostenlos anbieten und worauf Ihr achten solltet.
Top 5 Girokonten mit Unterkonten November 2026 – Jetzt vergleichen!
C24 Girokonto
- Aktion: 75 Euro Bonus bei Kontowechsel
- Kontogebühr: 0 Euro monatlich
- Bargeldabhebungen: kostenfrei weltweit bis zu 4 Mal pro Monat
- Fremdwährungsgebühr: 0 Euro weltweit
- Kartentyp: Mastercard Debitkarte
- Geprüft von Stiftung Warentest 09/26
Revolut Girokonto
- Aktion: 20 Euro Bonus
- Kontogebühr: 0 Euro monatlich
- Bargeldabhebungen: Kostenfrei weltweit bis zu 200 Euro oder 5 Auszahlungen pro Monat
- Fremdwährungsgebühr: 0 Euro weltweit bis 1.000 Euro pro Monat (Mo. bis Fr.)
- Kartentyp: Mastercard Debitkarte
bunq Girokonto

- Kontogebühr: 0 Euro monatlich
- Bargeldabhebungen: 2,99 Euro pro Abhebung
- Fremdwährungsgebühr: 0 Euro weltweit bis 1.000 Euro pro Jahr
- Kartentyp: Mastercard Debit- oder Kreditkarte
- bis zu 3,11 % Zinsen auf Sparkonto
Tomorrow Girokonto

- Kontogebühr: ab 0 Euro monatlich (sonst 4,90 Euro)
- Bargeldabhebungen: 1 Mal pro Monat kostenfrei
- Fremdwährungsgebühr: 2 % (ab Change-Tarif 0 Euro)
- Kartentyp: VISA Debitkarte
- Tagesgeldkonto mit 0,75 % p.a. (Now)
N26 Girokonto
- Kontogebühr: 0 Euro monatlich
- Bargeldabhebungen: 2x pro Monat kostenfrei in der Eurozone
- Fremdwährungsgebühr: 0 Euro beim Bezahlen, 1,7 % bei Abhebungen außerhalb der Eurozone
- Kartentyp: Mastercard Debitkarte (virtuell kostenlos)
- Bargeldeinzahlung im Handel möglich (1,5 % Gebühr)
Gerade Neobanken und Direktbanken haben Unterkonten inzwischen zum Standard gemacht. Die Unterschiede liegen im Detail: Mal bekommt jedes Unterkonto eine eigene IBAN, mal handelt es sich nur um virtuelle Geldtöpfe in der App, und die Zahl der kostenlosen Unterkonten schwankt je nach Anbieter deutlich.
Das Wichtigste in Kürze
- Mit Unterkonten teilt Ihr Euer Geld für Fixkosten, Rücklagen und Alltagsausgaben auf, ohne bei einer weiteren Bank ein Konto eröffnen zu müssen.
- Unterkonten mit eigener IBAN gibt es bereits kostenlos, etwa vier Pockets beim C24 Smartkonto oder drei bei bunq Free.
- Unser Favorit ist C24, weil Girokonto und Pockets dort zusätzlich verzinst werden und vier kostenlose Abhebungen pro Monat dabei sind.
- Wer viele Unterkonten braucht, landet bei den meisten Banken schnell in einem kostenpflichtigen Kontomodell.
In diesem Ratgeber erklären wir, wie Unterkonten funktionieren, stellen die besten Anbieter vor und rechnen durch, wann sich ein kostenpflichtiges Kontomodell für Euch lohnt.
Inhaltsverzeichnis
- Was ist ein Girokonto mit Unterkonten?
- Die besten Girokonten mit Unterkonten im Überblick
- Für wen lohnt sich ein Girokonto mit Unterkonten?
- Welche Vorteile hat ein Girokonto mit Unterkonten?
- Welche Nachteile hat ein Girokonto mit Unterkonten?
- Was kostet ein Girokonto mit Unterkonten?
- Warum lohnt sich ein Vergleich von Girokonten mit Unterkonten?
- Wie eröffnet man ein Girokonto mit Unterkonten?
- Girokonten mit Unterkonten im Vergleich: Das sagen unsere Finanzexperten
- Gibt es Geschäftskonten mit Unterkonten?
- Unser Fazit & Empfehlung zu Girokonten mit Unterkonten
Was ist ein Girokonto mit Unterkonten?
Ein Girokonto mit Unterkonten ist ein ganz normales Hauptkonto, unter dem Ihr weitere Konten für bestimmte Zwecke anlegen könnt. Ihr könnt Euch das wie Ablagefächer auf dem Schreibtisch vorstellen: Das Geld bleibt bei derselben Bank und in derselben App, ist aber nach Zweck sortiert.
Ein Unterkonto kennt Ihr vermutlich schon, ohne es so zu nennen: Das Tagesgeldkonto ist mit Eurem Girokonto als Referenzkonto verknüpft und funktioniert ganz ähnlich. Moderne Girokonten gehen einen Schritt weiter und erlauben mehrere Unterkonten direkt innerhalb des Kontos.
Angelegt werden Unterkonten meist mit wenigen Klicks in der Banking-App. Geld verschiebt Ihr per Fingertipp zwischen Haupt- und Unterkonto, oft auch automatisch per Regel, etwa am Monatsersten für Miete und Versicherungen. Vor allem Neobanken werben mit dieser Funktion.
Welche Arten von Unterkonten gibt es?
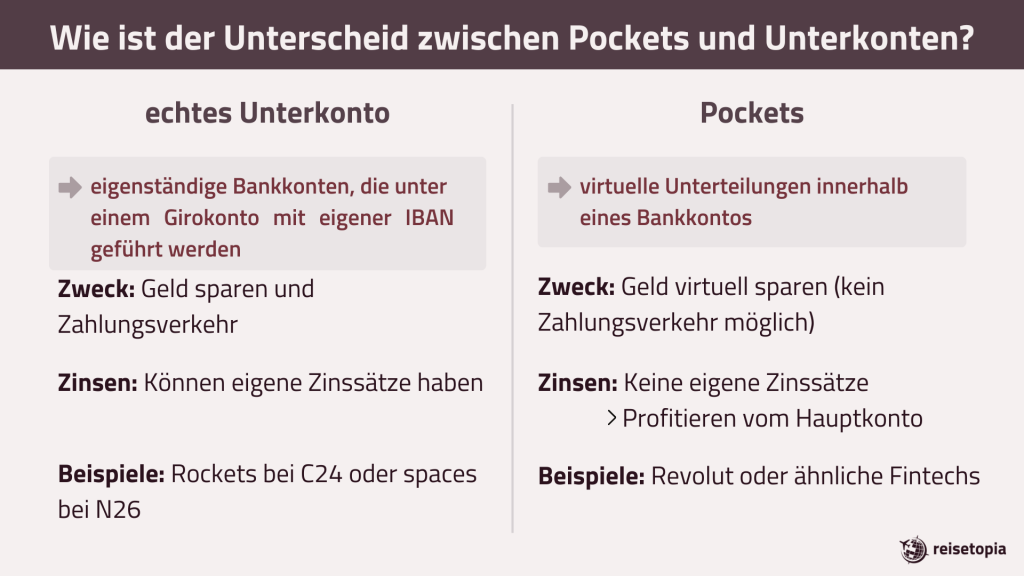
Nicht jedes Unterkonto kann dasselbe. Streng genommen ist nur ein Konto mit eigener IBAN ein echtes Unterkonto, wir verwenden den Begriff hier aber im weiteren Sinne und unterscheiden drei Varianten:
| 📊 Funktion | 🗒️ Beschreibung |
|---|---|
| Unterkonten mit IBAN | Separate Unterkonten, jedes mit eigener IBAN – z. B. für Gehalt, Sparziele oder Rechnungen. |
| Pockets | Geldtöpfe, je nach Bank mit oder ohne eigene IBAN, für Budgets, Rücklagen und Sparziele. |
| Fremdwährungskonto | Konto in anderer Währung (z. B. USD, GBP), ideal für Reisen, internationale Zahlungen oder Anlagen. |
Unterkonten mit eigener IBAN nehmen am Zahlungsverkehr teil: Ihr könnt Lastschriften direkt dort einziehen lassen, und Dritte können Geld auf das Unterkonto überweisen. Für Fixkosten ist das ideal, weil die Abbuchungen gar nicht erst über Euer Hauptkonto laufen.
Pockets und Spaces, wie Neobanken sie nennen, gibt es dagegen in beiden Varianten: Bei C24, bunq und N26 lassen sie sich mit eigener IBAN nutzen, bei Tomorrow sind Pockets ausdrücklich keine eigenen Zahlungskonten. Für Budgets und Sparziele reicht ein Geldtopf ohne IBAN völlig aus, für Lastschriften aber nicht.
Eine Sonderform ist das Unterkonto in Fremdwährung. Damit haltet Ihr zum Beispiel US-Dollar oder Britische Pfund vor und bezahlt im Urlaub direkt aus diesem Guthaben. Mehr dazu lest Ihr in unserem Ratgeber zum Fremdwährungskonto.
Für die meisten Reisen braucht Ihr aber kein eigenes Fremdwährungskonto: Eine Karte ohne Fremdwährungsgebühr, mit der Ihr vor Ort am Automaten abhebt, ist in aller Regel die günstigere Lösung.
Die besten Girokonten mit Unterkonten im Überblick
Aus unserem laufenden Vergleich stechen drei Anbieter heraus, die Unterkonten schon im kostenlosen Kontomodell mitbringen, dabei aber ganz unterschiedliche Stärken haben.
C24 Smartkonto: Unser Favorit
Das C24 Girokonto im Modell Smart kostet 0 Euro im Monat und enthält vier kostenlose Pockets, jedes mit eigener IBAN. Girokonto und Pockets werden mit 1 Prozent verzinst, auf dem Girokonto für Guthaben bis 50.000 Euro und in den Pockets bis 5.000 Euro. Dazu kommen eine kostenlose Mastercard und girocard, vier kostenlose Abhebungen pro Monat weltweit und keine Fremdwährungsgebühr.
Praktisch: Ihr könnt Eure Karte in der App mit einem Pocket verknüpfen und direkt aus diesem Budget bezahlen. Wer mehr als vier Unterkonten braucht, wechselt in C24 Plus für 5,90 Euro im Monat und bekommt 20 Pockets.
C24 Girokonto
- Kostenloses Girokonto
- Geprüft von Stiftung Warentest 09/26
- Zinsen auf das Girokonto-Guthaben
- Kostenlose Mastercard-Debitkarte inklusive
- Optional: Tagesgeldfunktion

bunq Free: Flexibel erweiterbar
Beim bunq Girokonto bekommt Ihr im kostenlosen Tarif Free bis zu drei Pockets mit eigener IBAN. Die Stärke liegt in der Skalierbarkeit: Mit bunq Core für 3,99 Euro im Monat sind es fünf Pockets, mit Pro für 9,99 Euro bis zu 25 Konten.
Im Free-Tarif kostet jede Abhebung am Automaten 2,99 Euro, Kartenzahlungen in Fremdwährung sind bis 1.000 Euro im Jahr gebührenfrei. Auf dem Sparkonto zahlt bunq bis zu 3,11 Prozent Zinsen: Zum Start gilt der Satz auf das gesamte Guthaben, später nur noch oberhalb Eures persönlichen Schwellenwerts, also Eures höchsten Kontostands der vergangenen sechs Monate. Darunter gibt es den niedrigeren Basiszins.
bunq Girokonten
- Verschiedene Kontomodelle möglich
- Kostenlose Kreditkarte enthalten
- Kostenloser Währungsumtausch über Zero FX
- Wheel of Fortune mit zusätzlichen Rewards
- Smartes Mobile-Banking in der App
Revolut Standard: Ideal für Budgets und Reisen
Das Revolut Konto im Standard-Tarif ist kostenlos und setzt auf Pockets, mit denen Ihr Geld für Rechnungen, Sparziele oder Ausgaben beiseitelegt. Mit dem Income Sorter lässt sich Euer Gehalt sogar automatisch auf Konten und Pockets verteilen.
Für Reisende interessant: Werktags tauscht Ihr bis 1.000 Euro im Monat ohne Aufpreis in andere Währungen, und bis 200 Euro oder fünf Abhebungen im Monat sind am Automaten gebührenfrei. Neukunden erhalten auf dem Tagesgeld zudem für bis zu vier Monate 4,25 Prozent Zinsen auf bis zu 25.000 Euro.
Revolut Standard
- Kostenlose SEPA-Überweisungen in Euro
- Kostenlose Aufladung mit Kreditkarten möglich
- Kostenlose virtuelle Debitkarte
- Währungsumtausch gebührenfrei werktags bis 1.000 Euro im Monat
- Schnelle Kontoeröffnung ohne Schufa-Abfrage
- 1 RevPoint je 10 Euro sammeln
Auch das N26 Girokonto und Tomorrow bieten Unterkonten, bei beiden braucht Ihr für mehrere Unterkonten aber in der Regel ein kostenpflichtiges Kontomodell. Die genauen Kosten zeigen wir Euch weiter unten.
Für wen lohnt sich ein Girokonto mit Unterkonten?
Grundsätzlich profitiert fast jeder davon, Fixkosten und Rücklagen vom Alltagsgeld zu trennen. Besonders stark spielt ein Bankkonto mit Unterkonten seine Vorteile aber in diesen Fällen aus:
| Geeignet für | Weniger geeignet für |
|---|---|
| ✔️ alle, die Fixkosten und Alltagsausgaben trennen wollen | ✘ Konten mit nur wenigen Buchungen im Monat |
| ✔️ Sparer mit mehreren Zielen gleichzeitig | ✘ alle, die vor allem Filiale und Beratung suchen |
| ✔️ Nebengewerbe und Vermietung | ✘ Kapitalgesellschaften mit eigener Buchhaltungspflicht |
| ✔️ Paare und Familien mit gemeinsamen Budgets | ✘ alle, die bei vielen Konten schnell den Überblick verlieren |
Habt Ihr ein Nebengewerbe oder vermietet eine Wohnung, ist ein Unterkonto mit eigener IBAN eine einfache Möglichkeit, private und geschäftliche Zahlungen zu trennen. Wer gemeinsam mit dem Partner wirtschaftet, sollte sich zusätzlich ein Gemeinschaftskonto ansehen.
In Deutschland dürft Ihr grundsätzlich so viele Girokonten eröffnen, wie Ihr möchtet. Warum es trotzdem sinnvoll ist, die Zahl im Blick zu behalten, erklären wir im Ratgeber Wie viele Girokonten darf man haben. Unterkonten sind oft die schlankere Lösung, weil Ihr dafür keinen neuen Kontovertrag bei einer weiteren Bank abschließen müsst.
Welche Vorteile hat ein Girokonto mit Unterkonten?
Unterkonten sind vor allem ein Werkzeug für Ordnung und Disziplin bei den eigenen Finanzen.
Die wichtigsten Vorteile im Überblick:
- Budgets für einzelne Ausgabenbereiche festlegen und kontrollieren
- Sparziele getrennt und motivierend verfolgen
- Fixkosten automatisch vom Alltagsgeld trennen
- Lastschriften bei Unterkonten mit IBAN direkt zuordnen
Budgets für verschiedene Ausgaben
Mit Unterkonten legt Ihr für jede Ausgabenkategorie ein eigenes Budget an, etwa für Restaurantbesuche, Kleidung oder Freizeit. Ist der Topf leer, wisst Ihr sofort, dass für diesen Monat Schluss ist, ganz ohne Haushaltsbuch.
Besonders nutzerfreundlich sind dabei die Apps der Neobanken, die Ausgaben automatisch kategorisieren und anzeigen, wie viel in jedem Topf noch übrig ist.
Sparziele sichtbar machen
Neben den laufenden Ausgaben sind ein Notgroschen und Rücklagen für größere Wünsche sinnvoll. Mit zweckgebundenen Unterkonten bespart Ihr jedes Ziel separat, ohne dass das Geld im Alltag versehentlich mit ausgegeben wird.
Viele Banken erlauben es zudem, Sparziele mit Namen und Bild zu personalisieren. Wer für die Weltreise spart und das passende Foto in der App sieht, bleibt erfahrungsgemäß eher dran.
Geordnete Finanzstruktur
Ein separates Unterkonto für Fixkosten trennt die festen Ausgaben von den variablen Kosten. Überweist Ihr monatlich einen festen Betrag dorthin, bildet Ihr automatisch Rücklagen für viertel-, halb- und jährliche Zahlungen wie Versicherungen und seht auf dem Hauptkonto, wie viel Budget wirklich noch frei ist.
Welche Nachteile hat ein Girokonto mit Unterkonten?
So praktisch Unterkonten sind, ganz ohne Haken kommen sie nicht aus.
Die wichtigsten Nachteile im Überblick:
- Viele Unterkonten machen die Finanzen kleinteilig
- Kostenlose Kontingente sind meist auf wenige Unterkonten begrenzt
- Nicht jedes Unterkonto hat eine eigene IBAN
- Zinsen in Unterkonten liegen oft unter den besten Tagesgeld-Angeboten
Steigende Komplexität
Die vielen Möglichkeiten, Budgets, Pockets und Unterkonten anzulegen, laden zum Feinschliff ein. Wer seine Finanzen sehr kleinteilig organisiert, verliert aber schnell den Überblick, gerade wenn kostenlose Pockets dazu verleiten, für jede Kleinigkeit einen eigenen Topf zu eröffnen.
Unser Rat: Startet mit zwei oder drei Unterkonten, etwa für Fixkosten, Notgroschen und ein Sparziel, und erweitert erst, wenn Ihr das System wirklich nutzt.
Mögliche Zusatzkosten
Kostenlose Kontomodelle begrenzen die Zahl der Unterkonten fast immer. Braucht Ihr mehr, müsst Ihr in ein teureres Kontomodell wechseln, das neben weiteren Unterkonten oft Extras enthält, die Ihr gar nicht nutzt. Rechnet deshalb vorher nach, ob sich der Aufpreis für Euch lohnt.
Was kostet ein Girokonto mit Unterkonten?
Ein kostenloses Girokonto mit Unterkonten ist keine Seltenheit, die Unterschiede liegen in der Zahl der enthaltenen Unterkonten. Die folgende Übersicht zeigt die Konditionen der wichtigsten Anbieter, wie wir sie zuletzt im November 2026 geprüft haben:
| Anbieter | Kostenlos enthalten | Mehr Unterkonten |
|---|---|---|
| C24 | 4 Pockets mit IBAN (Smart, 0 Euro) | 20 Pockets mit Plus (5,90 Euro/Monat) |
| bunq | 3 Pockets mit IBAN (Free, 0 Euro) | 5 mit Core (3,99 Euro), 25 mit Pro (9,99 Euro) |
| Revolut | Pockets mit Standard, 0 Euro | kein Upgrade nötig, Anzahl nicht nach Tarif gestaffelt |
| N26 | keine Spaces für neue Standard-Konten | bis zu 10 Spaces, auch mit IBAN, ab Smart (4,90 Euro/Monat) |
| Tomorrow | 2 Pockets mit Now (0 Euro unter Bedingungen, sonst 4,90 Euro) | 6 mit Change (8,90 Euro), unbegrenzt mit Plus (17,90 Euro) |
Unterm Strich zahlt Ihr bei C24 und bunq gar nichts, solange drei bis vier Unterkonten reichen. Bei Tomorrow ist das Modell Now nur für alle unter 21 Jahren oder mit einem Geldeingang von 500 Euro im Monat kostenlos. Einen breiteren Überblick über Konten ohne Kontoführungsgebühr findet Ihr in unserem Vergleich zum kostenlosen Girokonto.
Wie viel kann man mit einem kostenlosen Girokonto mit Unterkonten sparen?
Ein kostenloses Unterkonto ersetzt in vielen Fällen ein separates Zweitkonto für Fixkosten oder Rücklagen. Was das konkret bringt, zeigt unsere Beispielrechnung:
Beispielrechnung: Kostet ein zweites Girokonto für Eure Fixkosten 5 Euro im Monat, sind das 60 Euro im Jahr, die Ihr mit einem kostenlosen Unterkonto spart. Parkt Ihr zusätzlich 5.000 Euro Rücklagen in den C24 Pockets, bringen 1 Prozent Zinsen weitere 50 Euro im Jahr. Zusammen macht das rund 110 Euro im Jahr.
Für größere Rücklagen lohnt sich trotzdem ein separates Tagesgeldkonto, denn die Zinsen in Unterkonten liegen meist deutlich unter den besten Neukundenangeboten. Diese Tagesgeldkonten empfehlen wir Euch aktuell:
Distingo Bank Tagesgeld
- Zinssatz: 3,95 Prozent p.a.
- Zinsgarantie: 6 Monate
- Anlagebetrag: Aktionszins bis 250.000 Euro
- Einlagensicherung: 100.000 Euro
- Zinsausschüttung: monatlich
BBVA Tagesgeld
- Aktion: 40 Euro Startguthaben mit dem Code: BONUS
- Zinssatz: 3,75 Prozent p.a.
- Zinsgarantie: 6 Monate
- Anlagebetrag: bis 200.000 Euro
- Einlagensicherung: 100.000 Euro
- Zinsausschüttung: monatlich
Chase Tagesgeld
- Zinssatz: 4 Prozent p.a.
- Zinsgarantie: 4 Monate
- Anlagebetrag: bis 1 Mio. Euro (Aktionszins bis 500.000 Euro)
- Einlagensicherung: 100.000 Euro gesetzlich, freiwillig bis 3 Mio. Euro
- Zinsausschüttung: monatlich
Suresse Tagesgeld
- Zinssatz: 3,80 Prozent p.a.
- Zinsgarantie: 6 Monate
- Anlagebetrag: bis 999.999 Euro (Aktionszins bis 250.000 Euro)
- Einlagensicherung: 100.000 Euro
- Zinsausschüttung: monatlich
Revolut Tagesgeld
- Zinssatz: 4,25 Prozent p.a. (Neukunden)
- Zinsgarantie: keine (Aktionszins 4 Monate)
- Anlagebetrag: 25.000 Euro (Aktionszins)
- Einlagensicherung: 100.000 Euro
- Zinsausschüttung: täglich
Warum lohnt sich ein Vergleich von Girokonten mit Unterkonten?
Auf den ersten Blick werben fast alle Neobanken mit Unterkonten. Die Unterschiede zeigen sich erst im Kleingedruckten: Ob ein Unterkonto eine eigene IBAN hat, entscheidet darüber, ob Ihr Lastschriften direkt dort einziehen lassen könnt. Und ob vier oder nur zwei Unterkonten kostenlos sind, entscheidet darüber, ob Ihr dauerhaft ohne Monatsgebühr auskommt.
Auch bei Zinsen, Abhebungen und Fremdwährungsgebühren liegen die Anbieter weit auseinander. Ein Vergleich verhindert, dass Ihr wegen einer einzigen Funktion in ein Kontomodell rutscht, das Euch am Ende mehr kostet als nötig.
Wie eröffnet man ein Girokonto mit Unterkonten?
Die Eröffnung läuft bei den vorgestellten Anbietern komplett online über das Smartphone, die Identifizierung meist per Videoident. Dafür braucht Ihr:
- Personalausweis oder Reisepass
- gegebenenfalls eine Meldebescheinigung (in Kombination mit dem Reisepass)
- Steuer-Identifikationsnummer (falls vorhanden)
Ist das Hauptkonto eröffnet, legt Ihr Unterkonten oder Pockets jederzeit mit wenigen Klicks in der Banking-App an. Eine erneute Legitimation ist dafür nicht nötig, da sie offiziell Eurem Hauptkonto zugeordnet sind.
Girokonten mit Unterkonten im Vergleich: Das sagen unsere Finanzexperten
Bei der Auswahl achten wir zuerst auf die Zahl der kostenlosen Unterkonten und darauf, ob sie eine eigene IBAN haben. Danach bewerten wir Kontoführungsgebühr, Zinsen auf Guthaben, Karten- und Abhebekosten sowie die Bedienung der App, denn Unterkonten sind nur so gut wie die Werkzeuge, mit denen Ihr sie verwaltet.
Die reisetopia Finanzexperten haben den Vergleich zuletzt im November 2026 geprüft und dabei die Konditionen aller vorgestellten Anbieter mit den offiziellen Angaben der Banken abgeglichen. Unser Ergebnis: C24 bietet aktuell das stärkste Gesamtpaket, bunq punktet bei der Erweiterbarkeit und Revolut bei Reisen und flexiblen Budgets.
Gibt es Geschäftskonten mit Unterkonten?
Freiberufler und Selbstständige können als Personenunternehmen grundsätzlich auch ein privates Girokonto mit Unterkonten nutzen, da für sie keine Pflicht zu einem separaten Geschäftskonto besteht. Achtet aber auf die Bedingungen Eurer Bank, denn manche Banken schließen die geschäftliche Nutzung von Privatkonten aus.
Wer Rechnungs-, Auswertungs- oder Steuerfunktionen braucht, ist mit einem spezialisierten Angebot besser bedient. Die besten Optionen zeigen wir Euch im Vergleich der Geschäftskonten mit Unterkonten. Unabhängig vom Konto hilft Euch außerdem eine gute Finanz-App, den Überblick über mehrere Konten zu behalten:
Unser reisetopia Finanzexperten Tipp: Die Finanzguru App
Haltet Ihr außerdem nach einer App Ausschau, die Euch bei der Verwaltung Eurer Finanzen hilft? Dann ist die Finanzguru App eine spannende Möglichkeit.
Mit Finanzguru erhaltet Ihr dauerhaft kostenlose Finanzanalysen und einen Budgetplaner inklusive Spartipps, die Ihr für die Planung Eurer nächsten Reise verwenden könnt.
Finanzguru
- Dauerhaft kostenloser digitaler Finanzassistent
- Volle Kontrolle über Eure Finanzen
- Smarte Ausgabeanalysen und Budgetplaner inklusive Spartipps
- Hohe Sicherheitsstandards durch strenge Datenschutzrichtlinien
- Rechtssichere Kündigung von ungenutzten Verträgen direkt in der App
Unser Fazit & Empfehlung zu Girokonten mit Unterkonten
Ein Girokonto mit Unterkonten ist eine einfache und meist kostenlose Möglichkeit, Ordnung in Eure Finanzen zu bringen. Fixkosten, Rücklagen und Sparziele lassen sich sauber trennen, ohne dass Ihr bei einer weiteren Bank ein Konto eröffnen müsst.
Unser Favorit ist das C24 Smartkonto: Die Kombination aus vier kostenlosen Pockets mit eigener IBAN und Zinsen auf Girokonto und Pockets hat uns im Vergleich am meisten überzeugt. Braucht Ihr perspektivisch mehr Unterkonten, ist bunq die flexiblere Wahl, für Reisende mit Fokus auf Budgets empfehlen wir Revolut.
Alle Anbieter findet Ihr hier noch einmal im direkten Vergleich:
C24 Girokonto
- Aktion: 75 Euro Bonus bei Kontowechsel
- Kontogebühr: 0 Euro monatlich
- Bargeldabhebungen: kostenfrei weltweit bis zu 4 Mal pro Monat
- Fremdwährungsgebühr: 0 Euro weltweit
- Kartentyp: Mastercard Debitkarte
- Geprüft von Stiftung Warentest 09/26
Revolut Girokonto
- Aktion: 20 Euro Bonus
- Kontogebühr: 0 Euro monatlich
- Bargeldabhebungen: Kostenfrei weltweit bis zu 200 Euro oder 5 Auszahlungen pro Monat
- Fremdwährungsgebühr: 0 Euro weltweit bis 1.000 Euro pro Monat (Mo. bis Fr.)
- Kartentyp: Mastercard Debitkarte
bunq Girokonto
- Kontogebühr: 0 Euro monatlich
- Bargeldabhebungen: 2,99 Euro pro Abhebung
- Fremdwährungsgebühr: 0 Euro weltweit bis 1.000 Euro pro Jahr
- Kartentyp: Mastercard Debit- oder Kreditkarte
- bis zu 3,11 % Zinsen auf Sparkonto
Tomorrow Girokonto
- Kontogebühr: ab 0 Euro monatlich (sonst 4,90 Euro)
- Bargeldabhebungen: 1 Mal pro Monat kostenfrei
- Fremdwährungsgebühr: 2 % (ab Change-Tarif 0 Euro)
- Kartentyp: VISA Debitkarte
- Tagesgeldkonto mit 0,75 % p.a. (Now)
N26 Girokonto
- Kontogebühr: 0 Euro monatlich
- Bargeldabhebungen: 2x pro Monat kostenfrei in der Eurozone
- Fremdwährungsgebühr: 0 Euro beim Bezahlen, 1,7 % bei Abhebungen außerhalb der Eurozone
- Kartentyp: Mastercard Debitkarte (virtuell kostenlos)
- Bargeldeinzahlung im Handel möglich (1,5 % Gebühr)