Die Dynamische Währungsumrechnung, oder auch als Dynamic Currency Conversion bekannt, wird immer wieder bei Kreditkartentransaktionen im Ausland relevant. Doch worum geht es hierbei und worauf solltet Ihr achten, wenn Ihr im Ausland bezahlen wollt? Wir geben Euch die besten Tipps und klären auf, wieso Ihr im Ausland lieber in Landeswährung als in Euro bezahlen solltet.
Die besten Reisekreditkarten im Vergleich Oktober 2026:
Hanseatic Bank GenialCard
- 0 Euro Jahresgebühr
- Weltweit gebührenfrei bezahlen*
- Gebührenfrei Bargeld abheben im Ausland**
- Rückzahlung in kleinen, flexiblen Raten
easybank Visa
- Aktion: 60 Euro Startguthaben
- Kostenlose Kreditkarte
- Kostenlose Bargeldabhebungen weltweit
- Kostenlose Zahlungen weltweit
- Kostenloser Kredit bis zu 2 Monate
TF Bank Mastercard Gold
- 0 Euro Jahresgebühr
- Weltweit gebührenfrei bezahlen
- Reiserücktrittskostenversicherung inkl.
- Auslandskrankenversicherung inkl.
Trade Republic Visa Debitkarte
- 0 Euro Jahresgebühr
- Kostenlose Zahlungen weltweit
- Kostenfreie Bargeldabhebungen weltweit ab 100 Euro
- 1 Prozent Saveback – auf Kartenausgaben
N26 Mastercard
- 0 Euro Jahresgebühr
- Kostenfreie Zahlungen weltweit
- 2 kostenlose Bargeldabhebungen pro Monat im Euro-Raum
- Kostenloses Girokonto inklusive
Um unnötige Kosten im Ausland zu vermeiden empfehlen wir Euch Kreditkarten ohne Fremdwährungsgebühren sowie Kreditkarten ohne Abhebegebühren. Doch selbst wenn Ihr ein passendes Zahlungsmittel habt, kann es immer noch Kostenfallen geben. Eine solche ist die Dynamic Currency Conversion (DCC), die in einigen Ländern stark verbreitet ist. Dabei werden Euch nahezu hinterhältig zusätzliche Gebühren berechnet.
Inhaltsverzeichnis
- Was ist die Dynamic Currency Conversion?
- Wann kommen durch die Dynamic Currency Conversion zusätzliche Gebühren auf mich zu?
- Wie hoch sind die zusätzlichen Gebühren durch DCC?
- Wie kann ich Gebühren durch die Dynamic Currency Conversion vermeiden?
- Fallen Dynamic Currency Conversion Gebühren bei allen Kreditkarten an?
- Welche Kreditkarten bieten sich für Reisen ins Ausland an?
- Unser Fazit zur Dynamic Currency Conversion
Was ist die Dynamic Currency Conversion?
Bei der Dynamischen Währungsumrechnung rechnet nicht Eure Bank um, sondern der Händler, das Hotel oder der Geldautomatenbetreiber, und zwar schon an der Kasse direkt in Eure Heimatwährung. Den Kurs legt dabei der DCC-Anbieter selbst fest und schlägt in aller Regel eine deutliche Marge auf.
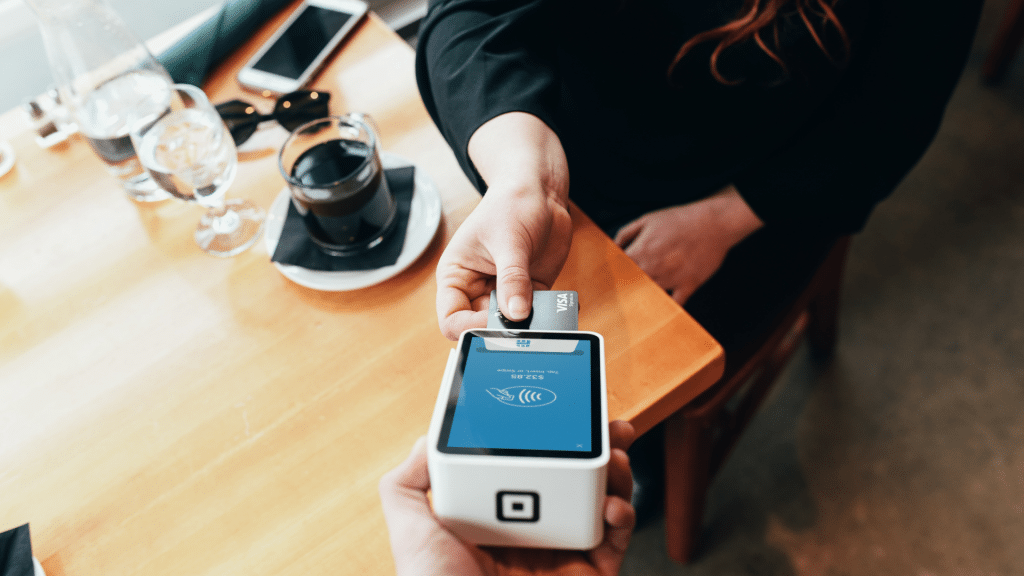
Aus Sicht der Kunden beschreibt die Dynamische Währungsumrechnung aber eher eine Zahlungsoption, die auf Reisen die Wahl zwischen einer Zahlung in Euro oder in Landeswährung bietet. Dabei wird mit einem vom Anbieter festgelegten Kurs gerechnet, der meist einen deutlichen Aufschlag enthält. Die Kunden sehen zwar vor der Zahlung den Betrag in Euro und auswählen können, in welcher Währung sie bezahlen möchten. Obwohl das Verfahren auf den ersten Blick durchaus positiv aussieht, kommt es in der Realität oft mit versteckten Kosten daher.
Wann kommen durch die Dynamic Currency Conversion zusätzliche Gebühren auf mich zu?
Die Dynamic Currency Conversion (DCC) kann theoretisch bei allen Zahlungen in Fremdwährungen durch versteckte Gebühren zum Problem werden. Wichtig ist hierbei die Unterscheidung zwischen Ausland und Fremdwährung. Wenn Ihr mit einer Kreditkarte innerhalb der Euro-Zone bezahlt, ist diese Transaktion immer kostenlos. Das ist unabhängig davon, ob Eure Kreditkartenbank eine sogenannte Fremdwährungsgebühr erhebt oder nicht. Auch DCC kann in diesem Fall keine Rolle spielen.
Der Euro ist nicht die Landeswährung
Die zusätzliche DCC-Gebühr kann nur dann anfallen, wenn Ihr in einem Land bezahlt, das den Euro nicht als Landeswährung hat. Sofern auf Eurem Beleg oder auf dem Kartenterminal die Währung Euro auftaucht, Ihr aber nicht in einem Euro-Land seid, sollten bei Euch die Alarmglocken läuten.
In diesen Fällen müsst Ihr zwingend vorsichtig sein und solltet grundsätzlich erst einmal auf eine Kreditkarte ohne Fremdwährungsgebühr setzen.
Danach gilt es darauf zu achten, ob Ihr bei einer Zahlung, an einem Geldautomaten oder auf einem Kartenterminal gefragt werdet, ob Ihr in Euro oder der jeweiligen Landeswährung bezahlen wollt. Hier müsst Ihr zwingend die Zahlung in Landeswährung auswählen, um Gebühren zu vermeiden. Gerade auf Reisen ist das relevant. Hier kann Euch die Dynamische Währungsumrechnung an drei verschiedenen Stellen begegnen.
Dabei kann Euch die Dynamic Currency Conversion begegnen:
💶 Zahlungen bei Händlern, Hotels, etc.
🏧 Abhebungen am Geldautomaten
💻 Zahlungen im Internet
Am üblichsten ist DCC bei der Zahlung bei Ladengeschäften sowie bei Hotels. In einigen Ländern kommt die versteckte Gebühr dabei tatsächlich bei fast jeder Zahlung zum Einsatz, wenn Ihr diese nicht konkret ablehnt. Besonders vorsichtig solltet Ihr beispielsweise in Großbritannien oder in vielen Ländern Südostasiens kommt die Dynamic Currency Conversion leider oftmals zum Einsatz.
Wie hoch sind die zusätzlichen Gebühren durch DCC?
Wenn bei einer Zahlung die Dynamic Currency Conversion zum Einsatz kommt, bedeutet das meist zusätzliche Gebühren zwischen 3 und 10 Prozent. Weil bei DCC bereits in Euro abgerechnet wird, entfällt zwar meist die Fremdwährungsgebühr Eurer Bank, manche Banken berechnen ihr Auslandseinsatzentgelt aber auch für Euro-Zahlungen außerhalb der EU. Der DCC-Aufschlag ist dabei fast immer deutlich höher als das, was Ihr Euch so spart.
Erkennen könnt Ihr die Zusatzgebühr vielfach erst nachträglich, da Euch bei der Abhebung oder der Zahlung nur ein Betrag in der Landeswährung und ein Betrag in Euro angezeigt wird. Außerhalb der EU wird der Umrechnungskurs dabei oft gar nicht oder nur versteckt angezeigt. In EU-Ländern mit eigener Währung, etwa Polen, Tschechien oder Ungarn, muss der Anbieter seit dem 19. April 2020 vor der Zahlung den Aufschlag gegenüber dem EZB-Referenzkurs in Prozent ausweisen und Euch darauf hinweisen, dass Ihr auch in Landeswährung bezahlen könnt. Besonders wenn Ihr den regulären Kurs aber nicht im Kopf habt, seht Ihr den Unterschied zum regulären Kurs kaum.
Genau nach diesem Muster funktioniert die zusätzliche Gebühr, die Euch vorgaukelt, dass es einfacher und komfortabler wäre, in Eurer Landeswährung zu bezahlen. Dies ist aber in aller Regel die teurere Variante, da alle Anbieter eine Gebühr für ihren “Service” einrechnen. Diese Gebühr unterscheidet sich von Land zu Land und von Anbieter zu Anbieter, liegt meist zwischen 3 und 10 Prozent, im Extremfall sogar bei über 12 Prozent.
💡 Beispiel: Sofern Ihr in einem Hotel eine Rechnung von umgerechnet 1.000 Euro bezahlt, würdet Ihr auf Grund von der Dynamischen Währungsumrechnung zwischen 30 und 100 Euro mehr bezahlen als ohne die Umrechnung in Euro.
Gerade bei Vielreisenden können sich die Gebühren summieren, sodass Ihr unbedingt darauf achten solltet, dass Ihr immer in der Landeswährung bezahlt. Im Folgenden wollen wir Euch daher zeigen, wie Ihr die zusätzlichen Gebühren vermeiden könnt.
Wie kann ich Gebühren durch die Dynamic Currency Conversion vermeiden?
Wenn Ihr die hohen Gebühren bei Zahlungen in Fremdwährungen vermeiden wollt, solltet Ihr unbedingt bei jeder Zahlung darauf achten. Sofern Ihr außerhalb der Euro-Zone unterwegs seid, werdet Ihr immer wieder gefragt, ob Ihr in der Landeswährung oder in Euro bezahlen möchtet.
In diesem Fall solltet Ihr immer sagen, dass Ihr in der Landeswährung bezahlen möchtet. Im ersten Moment seht Ihr zwar nicht, wie viel Geld Ihr dadurch spart, wenn Ihr den Umrechnungskurs aber im Kopf habt, solltet Ihr zumindest ein grobes Gefühl dafür haben.
Die Zahlung in Landeswährung ausführen
Dieselbe Vorsicht wie bei Zahlungen in Ladengeschäften und in Hotels solltet Ihr auch am Geldautomaten haben. Auch hier solltet Ihr Euch immer für den Abhebebetrag in der Landeswährung entscheiden.
Recherchiert dabei am besten schon davor, wie viel Geld Ihr in Euro abheben wollt. Dann seht Ihr auch gut, wie viel Geld Ihr durch die Abhebung in Landeswährung im Vergleich zur Verwendung von DCC spart.
Nach Bezahlung den Beleg überprüfen
Leider ist es aber so, dass Ihr keineswegs immer gefragt werdet, ob Ihr so oder so bezahlen möchtet. Manche Händler und sogar Luxushotels nutzen automatisch die Dynamic Currency Conversion und geben Euch überhaupt nicht die Wahlmöglichkeit. Dieses Vorgehen verstößt gegen die Regeln von Visa und Mastercard, in EU-Ländern mit eigener Währung auch gegen EU-Recht, wird vor Ort aber oft nur halbherzig verfolgt. Ihr solltet daher sofort nach jeder Zahlung einen Blick auf den Abrechnungsbeleg werfen.
Sofern auf dem Beleg eine Abrechnung in Euro vermerkt ist, solltet Ihr Euch sofort beschweren und darauf bestehen, die Zahlung rückgängig zu machen. Das ist in aller Regel möglich, auch wenn viele Händler behaupten, dass sie nur über die Dynamische Währungsumrechnung abrechnen können. Gerade in Hotels solltet Ihr in einem solchen Fall einen Manager anfordern oder im Zweifel im Nachhinein eine Beschwerde an das Management oder generell die Hotelkette richten.
In manchen Situationen, in denen lokale Händler in Südostasien allerdings DCC verwenden und eine Abbuchung nicht rückgängig machen wollen, habt Ihr leider keine wirklichen Möglichkeiten mehr. Zwar könntet Ihr in diesem Fall die Polizei rufen, Aufwand und Ertrag stehen hier aber in keinem Verhältnis. Manchmal werdet Ihr also damit leben müssen, dass Ihr durch die Dynamic Currency Conversion am Ende draufzahlt.
💡 Expertentipp: Ihr solltet sofort nach jeder Zahlung einen Blick auf den Abrechnungsbeleg werfen. Wurde hier, ohne zu fragen, die Zahlung in Euro ausgeführt, solltet Ihr den Händler auffordern, die Zahlung rückgängig zu machen.
Fallen Dynamic Currency Conversion Gebühren bei allen Kreditkarten an?
Eure Kreditkartenbank hat keinen Einfluss darauf, ob ein Händler oder Geldautomat Dynamic Currency Conversion anbietet. Habt Ihr der Zahlung in Euro bewusst zugestimmt, bekommt Ihr den Aufschlag nicht zurück. Wurde DCC dagegen ohne Eure Zustimmung angewendet, könnt Ihr die Zahlung bei Eurer Bank reklamieren, Visa, Mastercard und American Express sehen dafür eigene Rückbuchungsgründe vor.
Leider können wir Euch deshalb auch keine gesonderte Kreditkarte empfehlen, bei der grundsätzlich keine DCC-Gebühren anfallen. Ihr müsst stattdessen in jedem Moment aufmerksam sein und selbst darauf achten, dass Ihr durch die Zusatzgebühren nicht abgezockt werdet.
👉 Etwas seltener begegnet Euch die Dynamic Currency Conversion mit American Express. Alle American Express Kreditkarten, also zum Beispiel die Payback Kreditkarte, die American Express Gold Card oder die American Express Platinum Card, werden von Händlern deutlich seltener per DCC abgerechnet. Eine Garantie ist das aber nicht, achtet also auch mit Eurer Amex darauf, in Landeswährung zu bezahlen. Hierbei solltet Ihr allerdings die Fremdwährungs- und Abhebegebühren im Kopf behalten.
American Express Kreditkarten Modelle im Vergleich:
American Express Platinum Card
- Aktion: Bis zu 85.000 Punkte Bonus
- 150 Euro Restaurantguthaben
- 200 Euro Reiseguthaben
- 200 Euro SIXT ride Guthaben
- Kostenloser Lounge-Zugang mit Gast
- Bestes Versicherungspaket in Deutschland
American Express Gold Card aus Metall

- Aktion: Bis zu 50.000 Punkte Willkommensbonus
- Guthaben: Bis zu 450 Euro Mobilitäts- und Shoppingguthaben
- Punkte sammeln mit jedem Euro Umsatz
- Umfangreiche Reiseversicherungen inklusive
- Lounge-Zugang durch vergünstigten Priority Pass
American Express Green Card

- Aktion: 10.000 Punkte Willkommensbonus
- 5 Euro Monatsgebühr
- Kostenlos ab dem 2. Jahr mit Mindestumsatz
- Membership Rewards sammeln mit jedem Umsatz
- Reise-Versicherungen inklusive
Amex Blue Card

- 25 Euro Startguthaben + 5.000 Bonuspunkte
- 0 Euro Jahresgebühr
- Verkehrsmittel Unfallversicherung inklusive
- Punkte sammeln mit jedem Euro
Payback American Express Kreditkarte

- Aktion: Bis zu 4.000 Punkte Bonus
- 0 Euro Jahresgebühr
- Payback Punkte mit jeder Zahlung
- Kostenfreie Zusatzkarte
Welche Kreditkarten bieten sich für Reisen ins Ausland an?
Wenngleich Ihr die Dynamic Currency Conversion Gebühren auch mit der richtigen Kreditkarte nur dann umgehen könnt, wenn Ihr immer aufmerksam darauf achtet, gibt es dennoch einige Karten, die sich im Ausland besonders anbieten.
Dazu zählen vor allem Reisekreditkarten, mit denen Ihr weltweit kostenlos bezahlen und Geld abheben könnt. Oftmals kommen diese sogar mit inkludierten Reiseversicherungen oder Vorteilen wie Bonusprogrammen, Rabatten und Lounge-Zugang einher. Um die passende Karte für Eure Wünsche zu finden, bietet Euch unser Kreditkartenvergleich eine gute Übersicht!
Die besten Reisekreditkarten im Vergleich Oktober 2026:
Hanseatic Bank GenialCard
- 0 Euro Jahresgebühr
- Weltweit gebührenfrei bezahlen*
- Gebührenfrei Bargeld abheben im Ausland**
- Rückzahlung in kleinen, flexiblen Raten
easybank Visa
- Aktion: 60 Euro Startguthaben
- Kostenlose Kreditkarte
- Kostenlose Bargeldabhebungen weltweit
- Kostenlose Zahlungen weltweit
- Kostenloser Kredit bis zu 2 Monate
TF Bank Mastercard Gold
- 0 Euro Jahresgebühr
- Weltweit gebührenfrei bezahlen
- Reiserücktrittskostenversicherung inkl.
- Auslandskrankenversicherung inkl.
Trade Republic Visa Debitkarte
- 0 Euro Jahresgebühr
- Kostenlose Zahlungen weltweit
- Kostenfreie Bargeldabhebungen weltweit ab 100 Euro
- 1 Prozent Saveback – auf Kartenausgaben
N26 Mastercard
- 0 Euro Jahresgebühr
- Kostenfreie Zahlungen weltweit
- 2 kostenlose Bargeldabhebungen pro Monat im Euro-Raum
- Kostenloses Girokonto inklusive
Unser Fazit zur Dynamic Currency Conversion
Wenn Ihr viel unterwegs seid und gerade Reisen zu Zielen außerhalb der Euro-Zone unternehmt, sollte Euch der Begriff Dynamic Currency Conversion etwas sagen. In Zukunft solltet Ihr unbedingt darauf achten, dass Ihr außerhalb der Euro-Zone immer in der Landeswährung und nicht etwa in Euro bezahlt, auch wenn Händler Euch das aufschwatzen wollen. Auch wenn die Abbuchung einfach via DCC durchgeführt wird, solltet Ihr dagegen vorgehen und direkt vor Ort eine Rückbuchung fordern.
Auch am Geldautomaten solltet Ihr achtsam sein. Ansonsten solltet Ihr generell auf eine Karte setzen, bei der keine Abhebe- und Fremdwährungsgebühren im Ausland anfallen. Wenn Ihr aufmerksam vorgeht und die richtige Reisekreditkarte im Portemonnaie habt, könnt Ihr so auf Reisen viel Geld sparen!
Die besten Reisekreditkarten im Vergleich Oktober 2026:
Hanseatic Bank GenialCard
- 0 Euro Jahresgebühr
- Weltweit gebührenfrei bezahlen*
- Gebührenfrei Bargeld abheben im Ausland**
- Rückzahlung in kleinen, flexiblen Raten
easybank Visa
- Aktion: 60 Euro Startguthaben
- Kostenlose Kreditkarte
- Kostenlose Bargeldabhebungen weltweit
- Kostenlose Zahlungen weltweit
- Kostenloser Kredit bis zu 2 Monate
TF Bank Mastercard Gold
- 0 Euro Jahresgebühr
- Weltweit gebührenfrei bezahlen
- Reiserücktrittskostenversicherung inkl.
- Auslandskrankenversicherung inkl.
Trade Republic Visa Debitkarte
- 0 Euro Jahresgebühr
- Kostenlose Zahlungen weltweit
- Kostenfreie Bargeldabhebungen weltweit ab 100 Euro
- 1 Prozent Saveback – auf Kartenausgaben
N26 Mastercard
- 0 Euro Jahresgebühr
- Kostenfreie Zahlungen weltweit
- 2 kostenlose Bargeldabhebungen pro Monat im Euro-Raum
- Kostenloses Girokonto inklusive