Mit dem Crédit Agricole Tagesgeld bringt eine der größten Bankengruppen Europas ein flexibles Tagesgeldkonto nach Deutschland. Beim Tagesgeld Flex erhalten Neukunden aktuell einen Bonuszins von 4,10 Prozent pro Jahr, garantiert für vier Monate. Danach gilt der reguläre Zins von derzeit 2,50 Prozent, den auch Bestandskunden bekommen – variabel, täglich verfügbar und schon ab 10 Euro. Wer den Zins lieber festschreiben möchte, findet mit dem Tagesgeld Plus und dem Tagesgeld Ziel zwei weitere Varianten. Wir zeigen Euch, welche Zinsen, Konditionen und Varianten das Angebot der frisch in “Crédit Agricole Savings“ umbenannten Bank bietet und für wen sich das Konto lohnt.
Crédit Agricole Tagesgeld
- 4,10 Prozent Zinsen für vier Monate, danach 2,50 Prozent
- Variabel und täglich verfügbar
- Anlagebetrag ab 10 Euro
- Jährliche Zinsausschüttung
- Französische Einlagensicherung

Crédit Agricole zählt mit Millionen Kunden zu den führenden Finanzgruppen in Europa. In Deutschland tritt die Bank seit dem Marktstart mit attraktiven Spar-Konditionen an und hat ihr Sparangebot zuletzt unter der Marke Crédit Agricole Savings gebündelt.
Das Wichtigste in Kürze
- Neukunden erhalten beim Tagesgeld Flex vier Monate lang 4,10 Prozent Zinsen pro Jahr, danach gelten reguläre 2,50 Prozent
- Der Zins ist variabel, das Guthaben bleibt täglich verfügbar und schon ab 10 Euro nutzbar
- Für feste Laufzeiten bieten die Varianten Plus (2,50 Prozent plus Bonus) und Ziel (bis 3,00 Prozent) Planungssicherheit
- Einstieg ohne Kontoführungsgebühren, bei französischer Einlagensicherung bis 100.000 Euro
Im Folgenden ordnen wir das Crédit Agricole Tagesgeld ein, vergleichen die drei Varianten und gehen auf die Einlagensicherung sowie die Erfahrungen mit der Bank ein.
Inhaltsverzeichnis
- Für wen lohnt sich das Crédit Agricole Tagesgeld?
- Welche Vorteile bietet das Crédit Agricole Tagesgeld?
- Welche Nachteile hat das Crédit Agricole Tagesgeld?
- Wie hoch sind die Crédit Agricole Tagesgeld Zinsen?
- Wie schneiden die Crédit Agricole Tagesgeld Zinsen im Marktvergleich ab?
- Welche Gebühren fallen beim Crédit Agricole Tagesgeld an?
- Was steckt hinter Crédit Agricole Savings?
- Wie gut ist die Einlagensicherung beim Crédit Agricole Tagesgeld?
- Wie sind die Erfahrungen mit dem Crédit Agricole Tagesgeld?
- Wie eröffnet man ein Crédit Agricole Tagesgeld?
- Welche Alternativen gibt es zum Crédit Agricole Tagesgeld?
- Unser Fazit & Empfehlung zum Crédit Agricole Tagesgeld
💡 Tagesgeld kurz erklärt
- Ein Sparkonto, bei dem man Geld anlegt und dafür Zinsen erhält
- Das Geld kann jederzeit abgehoben oder eingezahlt werden
- Es findet kein Zahlungsverkehr statt
- In der Regel immer kostenfrei
- Zinsen können (täglich) variieren
- Keine Kündigungsfristen
Für wen lohnt sich das Crédit Agricole Tagesgeld?
Das Crédit Agricole Tagesgeld richtet sich an alle, die ihr Geld flexibel und ohne Kontoführungsgebühren parken möchten. Neukunden sichern sich aktuell vier Monate lang 4,10 Prozent, danach läuft das Konto mit einem regulären Zins von 2,50 Prozent weiter, der auch für Bestandskunden gilt und zu den höchsten am Markt gehört. Wer dagegen den absolut höchsten Tagesgeldzins sucht, findet bei anderen Anbietern aktuell mehr.
| Geeignet für | Weniger geeignet für |
|---|---|
| ✔️ Neukunden, die sich vier Monate lang 4,10 Prozent sichern und danach weiter gut verzinst werden möchten | ✘ Anleger, die den absolut höchsten Tagesgeldzins am Markt suchen |
| ✔️ Einsteiger, die schon ab 10 Euro starten möchten | ✘ Wer ausschließlich auf die deutsche Einlagensicherung setzt |
| ✔️ Wer beim Tagesgeld Plus oder Ziel einen festen Zins für 12 Monate oder länger möchte | ✘ Sparer mit Summen oberhalb der Anlagegrenzen |
| ✔️ Wer eine große, europaweit etablierte Bankengruppe bevorzugt | ✘ Anleger, die einen dauerhaft garantierten Festzins bevorzugen |
Für die meisten Sparer ist die Variante Tagesgeld Flex der naheliegende Einstieg. Wer den Zins für ein Jahr festschreiben möchte, greift zum Tagesgeld Plus; wer gezielt auf ein Sparziel hinarbeitet, kann das Tagesgeld Ziel nutzen.
Welche Vorteile bietet das Crédit Agricole Tagesgeld?
Die Stärken des Kontos liegen in der Flexibilität, dem niedrigen Einstieg und der Auswahl an Varianten. Die wichtigsten Pluspunkte haben wir vorab zusammengefasst.
Die wichtigsten Crédit Agricole Tagesgeld Vorteile im Überblick:
- 4,10 Prozent Bonuszins für Neukunden für vier Monate, danach starke 2,50 Prozent beim Tagesgeld Flex
- Schon ab 10 Euro Anlagebetrag und ohne Kontoführungsgebühren
- Tägliche Verfügbarkeit des Guthabens beim Flex-Konto
- Drei Varianten für unterschiedliche Sparbedürfnisse
- Starke, europaweit etablierte Bankengruppe im Hintergrund
Flexible Verzinsung schon ab 10 Euro
Beim Tagesgeld Flex gibt es für Neukunden vier Monate lang 4,10 Prozent und danach 2,50 Prozent Zinsen, ohne dass eine Mindestsumme nötig ist – bereits ab 10 Euro seid Ihr dabei. Das Guthaben bleibt täglich verfügbar, sodass Ihr jederzeit flexibel bleibt. Kontoführungsgebühren fallen nicht an.
Bonuszins für Neukunden, starker Anschlusszins
Neukunden erhalten beim erstmaligen Eröffnen eines Tagesgeld Flex vier Monate lang garantierte 4,10 Prozent. Anders als bei vielen Lockangeboten fällt der Zins danach nicht stark ab: Mit regulären 2,50 Prozent, die auch Bestandskunden bekommen, müsst Ihr nach der Aktionsphase nicht zwingend zu einem neuen Anbieter wechseln.
Drei Varianten für unterschiedliche Ziele
Neben dem flexiblen Flex-Konto bietet Crédit Agricole das Tagesgeld Plus mit einem über zwölf Monate garantierten Zins von 2,50 Prozent plus Bonus sowie das Tagesgeld Ziel mit bis zu 3,00 Prozent für ein konkretes Sparziel. So lässt sich das Konto an die eigene Strategie anpassen.
Starke Bankengruppe im Hintergrund
Mit der Crédit Agricole Gruppe steht eine der größten Bankengruppen Europas hinter dem Angebot. Das Sparangebot in Deutschland firmiert seit Frühjahr 2026 unter dem Namen Crédit Agricole Savings.
Welche Nachteile hat das Crédit Agricole Tagesgeld?
Bei aller Flexibilität gibt es auch Punkte, die Ihr vor der Eröffnung kennen solltet. Wir haben die wichtigsten Schwächen zusammengetragen.
Die wichtigsten Crédit Agricole Tagesgeld Nachteile im Überblick:
- Der Zins beim Tagesgeld Flex ist variabel und kann jederzeit angepasst werden
- Die Einlagensicherung läuft über Frankreich, nicht über die deutsche Sicherung
- Der Zins liegt aktuell nicht an der Marktspitze – andere Anbieter zahlen mehr
- Die Zinsen werden nur einmal jährlich gutgeschrieben – kein monatlicher Zinseszinseffekt
- Crédit Agricole Savings behält keine deutsche Abgeltungsteuer ein – ein Freistellungsauftrag ist nicht möglich, die Zinsen müsst Ihr selbst über die Anlage KAP in der Steuererklärung angeben
- Für die Kontoeröffnung ist zusätzlich ein Crédit-Agricole-Savings-Girokonto als Referenzkonto nötig
Variabler Zinssatz
Wie bei jedem klassischen Tagesgeld ist der Zins des Flex-Kontos variabel und kann sich ändern. Wer Planungssicherheit möchte, sollte das Tagesgeld Plus mit zwölf Monaten Zinsgarantie oder ein Festgeld in Betracht ziehen.
Zinsen nur einmal jährlich
Die Zinsen werden beim Tagesgeld Flex nur einmal pro Jahr zum Jahresende gutgeschrieben. Wer eine monatliche Zinsgutschrift und damit einen unterjährigen Zinseszinseffekt bevorzugt, geht hier also leer aus.
Französische statt deutscher Einlagensicherung
Die Einlagen sind über die französische Einlagensicherung bis 100.000 Euro pro Person geschützt. Das entspricht dem EU-weiten Standard, ist aber für Sparer, die ausdrücklich die deutsche Sicherung bevorzugen, ein Unterschied.
Anlagegrenzen und Zinsniveau
Mit regulären 2,50 Prozent gehört das Tagesgeld Flex derzeit zu den bestverzinsten Tagesgeldkonten am Markt, und auch der Neukundenzins von 4,10 Prozent liegt nur knapp hinter der Spitze. Wer höhere Summen anlegen möchte, sollte außerdem die Obergrenzen der Varianten im Blick behalten (Flex bis 15.000 Euro, Plus bis 50.000 Euro, Ziel bis 60.000 Euro) oder einen Teil bei anderen Anbietern parken.
Wie hoch sind die Crédit Agricole Tagesgeld Zinsen?
Crédit Agricole Savings bietet das Tagesgeld in drei Varianten an. Die folgende Übersicht zeigt die aktuellen Konditionen im Vergleich.
| Variante | Zinssatz p.a. | Mindest-/Höchstanlage | Besonderheit |
|---|---|---|---|
| Tagesgeld Flex | 4,10 % für 4 Monate (Neukunden), danach 2,50 % | 10 € / 15.000 € | Variabel, täglich verfügbar |
| Tagesgeld Plus | 2,50 % | 10 € / 50.000 € | Zins 12 Monate garantiert, danach 0,3 % Bonus |
| Tagesgeld Ziel | bis 3,00 % | 10 € / 60.000 € | Laufzeit 12–60 Monate, sparplanartig |
Beim Tagesgeld Flex gibt es weder eine Mindest- noch eine Höchstlaufzeit, Ihr bleibt also voll flexibel. Das Tagesgeld Plus garantiert den Zins über zwölf Monate und schüttet die Zinsen vierteljährlich aus, während Flex und Ziel jährlich gutschreiben. Das Tagesgeld Ziel richtet sich mit Laufzeiten von 12 bis 60 Monaten an Sparer mit einem konkreten Sparziel und bietet bis zu 3,00 Prozent.
Beispielrechnung: Zinsen beim Crédit Agricole Tagesgeld
- Bei 5.000 Euro: rund 152 Euro Zinsen im ersten Jahr (vier Monate 4,10 Prozent, danach 2,50 Prozent)
- Bei 10.000 Euro: rund 303 Euro Zinsen im ersten Jahr
- Bei 15.000 Euro (Höchstbetrag Flex): rund 455 Euro Zinsen im ersten Jahr
- Hinweis: Der Zins beim Tagesgeld Flex ist variabel, die Werte sind beispielhaft
Die Zinsen werden dem Konto gutgeschrieben, ohne dass Ihr Euch um eine Wiederanlage kümmern müsst. Wie sich die Tagesgeldzinsen zuletzt entwickelt haben, zeigt die folgende Übersicht.
Wie schneiden die Crédit Agricole Tagesgeld Zinsen im Marktvergleich ab?
Beim reisetopia Zinscheck am 6. Oktober 2026 haben unsere Finanzexperten eine Erhöhung feststellen können: Neukunden erhalten beim Tagesgeld Flex jetzt einen Bonuszins von 4,10 Prozent pro Jahr, garantiert für vier Monate. Danach gilt weiterhin der reguläre Zins von 2,50 Prozent. Damit gehört Crédit Agricole Savings sowohl beim Neukunden- als auch beim regulären Tagesgeldzins zu den führenden Anbietern im Markt. Die folgende Übersicht zeigt die Entwicklung der Tagesgeldzinsen.
Die durchschnittlichen Zinsen für Tagesgeld- sowie Festgeldkonten richten sich grob nach der Entwicklung der EZB-Leitzinsen, die bis ins Jahr 2022 für lange Zeit negativ oder auf der Nulllinie lagen. Im September 2023 erreichte der Leitzins mit 4,5 Prozent seinen Höchststand und zog das Zinsniveau mit nach oben. Ab Juni 2024 senkte die EZB schrittweise wieder, entsprechend ging es auch beim Tagesgeld spürbar abwärts.
Am 11. Juni 2026 hat die EZB die Leitzinsen erstmals seit September 2023 wieder angehoben: Der Einlagenzins stieg zum 17. Juni 2026 von 2 auf 2,25 Prozent. Nach einer Zinspause im Juli 2026 hob die EZB die Leitzinsen am 10. September 2026 erneut an: Der Einlagenzins liegt seit dem 16. September 2026 bei 2,50 Prozent. Hintergrund ist die durch den Nahost-Konflikt weiterhin erhöhte Inflation, die laut EZB-Prognose noch länger über dem Zielwert bleiben dürfte – das dürfte das Zinsniveau beim Tagesgeld weiter stützen.
Nach Analyse der reisetopia Finanzexperten liegt der Zinssatz zahlreicher Tagesgeldanbieter weiterhin unterhalb des EZB-Leitzinses, die besten Angebote überschreiten diesen Wert mittlerweile aber vielfach deutlich. Teilweise gilt das inzwischen sogar außerhalb von Aktionszeiträumen. Auch im Jahr 2026 zeigt sich dabei ein stetig steigendes Zinsniveau, wie unsere Grafik verdeutlicht:
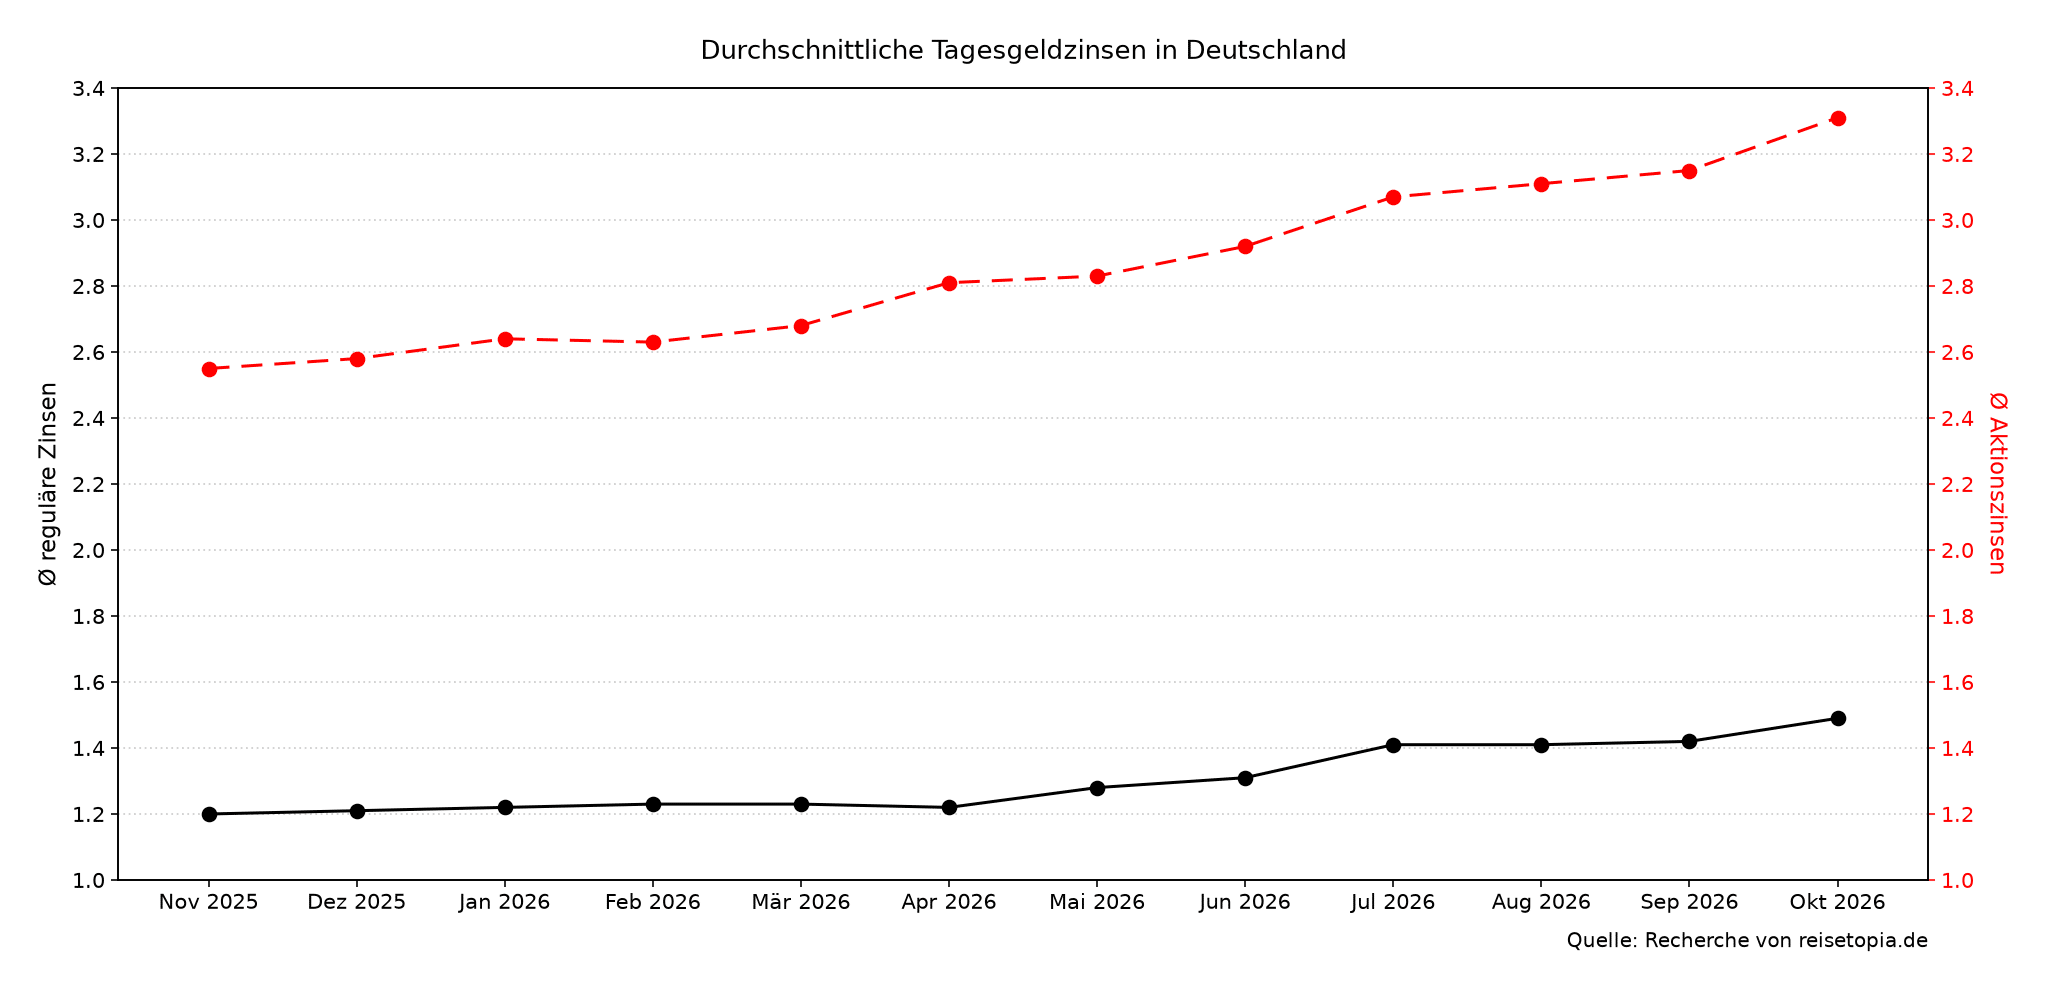
Folgend findet Ihr eine Übersicht der Tagesgeldzinsen inklusive Aktionszinsen (reguläre Zinsen) der Anbieter im reisetopia Tagesgeldvergleich in den vergangenen sechs Monaten:
- April 2026: 2,81 Prozent (1,22 Prozent)
- Mai 2026: 2,83 Prozent (1,28 Prozent)
- Juni 2026: 2,92 Prozent (1,31 Prozent)
- Juli 2026: 3,07 Prozent (1,41 Prozent)
- August 2026: 3,11 Prozent (1,41 Prozent)
- September 2026: 3,15 Prozent (1,42 Prozent)
Im Oktober 2026 liegt der Durchschnittszins für Tagesgeldkonten bei Angeboten mit zeitlich befristeten Aktionszinsen bei 3,31 Prozent. Der reguläre Zinssatz nach Ablauf der Aktionsphase liegt bei 1,49 Prozent. Beide Werte legen gegenüber dem Vormonat deutlich zu – das Plus von 0,16 Prozentpunkten bei den Aktionszinsen ist der stärkste Monatssprung der vergangenen zwölf Monate.
Welche Gebühren fallen beim Crédit Agricole Tagesgeld an?
Das Crédit Agricole Tagesgeld wird ohne Kontoführungsgebühren angeboten. Es gibt keine Mindestlaufzeit beim Flex-Konto, und die Eröffnung erfolgt vollständig online. Wichtig für Eure Steuer: Da die Bank keine deutsche Abgeltungsteuer einbehält, ist kein Freistellungsauftrag möglich – die Zinsen gebt Ihr selbst über die Anlage KAP an.
| Aspekt | Konditionen |
|---|---|
| Zinssatz | 4,10 % für 4 Monate (Flex, Neukunden), danach 2,50 % (Flex & Plus), bis 3,00 % (Ziel) |
| Anlagesumme | ab 10 Euro |
| Laufzeit | keine Mindest- oder Höchstlaufzeit (Flex) |
| Einlagensicherung | bis 100.000 Euro (Frankreich) |
| Zinsausschüttung | jährlich (Flex & Ziel), vierteljährlich (Plus) |
| Zinseszins | ja, bei Wiederanlage |
| Kündigung | nicht nötig, täglich verfügbar |
| Gemeinschaftskonto | auf Anfrage |
| Kinderkonto | auf Anfrage |
Expertentipp: Zinserträge sind in Deutschland grundsätzlich steuerpflichtig – das gilt auch, wenn Eure Bank im Ausland sitzt. Der Unterschied: Ohne Niederlassung in Deutschland führt die Bank die Abgeltungssteuer nicht automatisch ab, sondern schreibt Euch die Zinsen in voller Höhe (brutto) gut.Die Erträge gebt Ihr stattdessen selbst in Eurer Steuererklärung über die Anlage KAP an. Ein Freistellungsauftrag lässt sich bei Banken ohne deutschen Steuerabzug nicht einrichten – Euer Sparerpauschbetrag von 1.000 Euro für ledige Personen beziehungsweise 2.000 Euro für gemeinsam veranlagte Eheleute geht dabei nicht verloren, denn er wird über die Steuererklärung berücksichtigt.
Übrigens: Eine Jahresaufstellung Eurer Zinserträge stellt Euch die Bank in der Regel im Online-Banking bereit. Wie Sparerpauschbetrag und Freistellungsauftrag im Detail funktionieren, lest Ihr in unserem Guide zum Freistellungsauftrag.
Was steckt hinter Crédit Agricole Savings?
Crédit Agricole Savings ist die Sparmarke der französischen Crédit Agricole Gruppe, einer der größten Bankengruppen Europas. Das deutsche Sparangebot wurde 2026 von “Crédit Agricole Personal Finance & Mobility“ in Crédit Agricole Savings umbenannt. Über die eigene Plattform werden Tagesgeld und Festgeld angeboten.
Die Bank ist in Deutschland aktiv und wickelt die Konten über eine französische IBAN ab. Hinter dem Angebot steht damit ein international etabliertes Institut mit langer Historie.
Wie gut ist die Einlagensicherung beim Crédit Agricole Tagesgeld?
Die Einlagen sind über die französische gesetzliche Einlagensicherung (Fonds de Garantie des Dépôts et de Résolution) bis zu 100.000 Euro pro Person abgesichert. Dieser Schutz gilt EU-weit einheitlich. Damit ist das Guthaben in der gesetzlich vorgesehenen Höhe geschützt.
💡 Hinweis: Anders als oft angenommen, gibt es keine europäische Einlagensicherung. Stattdessen ist die Einlagensicherung jeweils national organisiert, richtet sich allerdings nach denselben Regeln. Das bedeutet, dass in allen Ländern der EU und des EWR Guthaben bis 100.000 Euro durch die jeweilige nationale Einlagensicherung geschützt sind. Zu beachten ist, dass die Einlagensicherung über das nationale Sicherungssystem des jeweiligen Landes läuft, das von den Banken finanziert wird. Wie belastbar es im Ernstfall ist, hängt daher faktisch auch von der Größe des Fonds und der wirtschaftlichen Lage des Landes ab.

Wie sind die Erfahrungen mit dem Crédit Agricole Tagesgeld?
Da das Sparangebot in Deutschland noch vergleichsweise jung ist, liegen bislang wenige spezifische Erfahrungsberichte zum Tagesgeld vor. Bewertungsportale wie Trustpilot beziehen sich überwiegend auf das breitere Geschäft der Crédit Agricole und fallen gemischt aus.
Für eine fundierte Einschätzung lohnt der Blick auf die konkreten Konditionen: gebührenfreie Kontoführung, ein starker Neukundenzins mit fairem Anschlusszins für alle Kunden sowie die EU-weit übliche Einlagensicherung sprechen für ein solides, transparentes Angebot.
Wie eröffnet man ein Crédit Agricole Tagesgeld?
Die Eröffnung des Crédit Agricole Tagesgelds erfolgt vollständig online und dauert nur wenige Minuten. In der Regel sind drei Schritte nötig:
- Antrag online ausfüllen und gewünschte Tagesgeld-Variante (Flex, Plus oder Ziel) auswählen
- Identität per Video- oder Postident-Verfahren bestätigen
- Nach erfolgreicher Prüfung den gewünschten Betrag auf das neue Konto überweisen
Sobald das Geld eingegangen ist, wird es ab dem ersten Tag verzinst. Ein bestehendes Girokonto bei einer anderen Bank dient dabei als Referenzkonto.
Warum ist der Zeitpunkt der Zinsausschüttung relevant?
Bei einem Sparkonto zählt nicht nur der Zinssatz, sondern auch, wann die Zinsen gutgeschrieben werden: Je öfter, desto stärker arbeitet der Zinseszinseffekt – gutgeschriebene Zinsen werden direkt wieder mitverzinst. Beim Tagesgeld reicht die Spanne von täglicher bis zu jährlicher Gutschrift. Was das konkret ausmacht und worauf Ihr achten solltet, rechnen wir Euch in unseren Guides zum Tagesgeld mit monatlicher Zinsgutschrift und zum Zinseszinseffekt im Detail vor.
Crédit Agricole Tagesgeld
- 4,10 Prozent Zinsen für vier Monate, danach 2,50 Prozent
- Variabel und täglich verfügbar
- Anlagebetrag ab 10 Euro
- Jährliche Zinsausschüttung
- Französische Einlagensicherung
Welche Alternativen gibt es zum Crédit Agricole Tagesgeld?
Mit dem neuen Bonuszins von 4,10 Prozent spielt das Crédit Agricole Tagesgeld wieder im oberen Feld mit, an der absoluten Spitze zahlen andere Banken aber noch etwas mehr. Die folgenden Alternativen aus unserem Tagesgeld-Vergleich sind aktuell besonders empfehlenswert:
Bank of Scotland Tagesgeld
- Zinssatz: 3 Prozent p.a. (Willkommenszins)
- Zinsgarantie: bis zu 12 Monate
- Anlagebetrag: bis 100.000 Euro
- Einlagensicherung: bis 100.000 Euro
- Zinsausschüttung: jährlich
Revolut Tagesgeld
- Zinssatz: 4,25 Prozent p.a. (Neukunden)
- Zinsgarantie: keine (Aktionszins 4 Monate)
- Anlagebetrag: 25.000 Euro (Aktionszins)
- Einlagensicherung: 100.000 Euro
- Zinsausschüttung: täglich
Suresse Tagesgeld
- Zinssatz: 3,70 Prozent p.a.
- Zinsgarantie: 6 Monate
- Anlagebetrag: bis 999.999 Euro
- Einlagensicherung: 100.000 Euro
- Zinsausschüttung: monatlich
Bei dieser Bank greift nicht die deutsche, sondern die Einlagensicherung des jeweiligen EU-Heimatlandes – wem das wichtig ist, der findet in unserem reisetopia Zinscheck im Oktober 2026 starke Alternativen mit deutscher Absicherung: Allen voran das Bank of Scotland Tagesgeld, das Neukunden seit dem 27. Juli 2026 einen Willkommenszins von 3 Prozent p.a. für bis zu zwölf Monate auf ein Guthaben bis 100.000 Euro zahlt und dabei über die deutsche Einlagensicherung bis 100.000 Euro pro Person abgesichert ist.
Ebenfalls deutsch abgesichert, dabei aber mit dem höchsten Aktionszins am Markt: Beim Revolut Tagesgeld bekommen Neukunden 4,25 Prozent für vier Monate auf ein Guthaben bis 25.000 Euro, täglich gutgeschrieben. Neu eröffnete Konten liegen seit Anfang August 2026 bei der Deutschen Bank und sind über die deutsche Einlagensicherung bis 100.000 Euro pro Person geschützt; nach 30 Tagen Schonfrist sind allerdings drei Kartenzahlungen über jeweils mindestens 5 Euro innerhalb von 30 Tagen Bedingung.
Wer renditeorientiert bleibt und mit einer EU-Sicherung bis 100.000 Euro leben kann, nimmt zusätzlich das Bigbank Tagesgeld (4,15 Prozent p.a. für vier Monate, danach weiterhin überdurchschnittliche 2,25 Prozent p.a.) oder das Suresse Tagesgeld (3,7 Prozent p.a. für sechs Monate, danach 2,25 Prozent p.a.) in den Blick.
Für langfristige Planung mit fester Zinszusage lohnt der Blick aufs Festgeld: Im Test der reisetopia Finanzexperten hinterlässt im Oktober 2026 das Bank of Scotland Festgeld einen besonders guten Eindruck – deutsche Rechtseinheit mit vollem Steuerabzug und attraktive Konditionen gerade bei Laufzeiten bis zu einem Jahr. Weitere Optionen findet Ihr in unserem Festgeld-Vergleich.
Unser Fazit & Empfehlung zum Crédit Agricole Tagesgeld
Das Crédit Agricole Tagesgeld ist ein solides, flexibles Angebot: Beim Tagesgeld Flex erhalten Neukunden vier Monate lang 4,10 Prozent pro Jahr, danach gilt der reguläre Zins von 2,50 Prozent, den auch Bestandskunden bekommen – variabel, täglich verfügbar und schon ab 10 Euro. Wer den Zins festschreiben möchte, kann auf die Varianten Plus (12 Monate garantiert plus Bonus) und Ziel (bis 3,00 Prozent) ausweichen.
Wer den absolut höchsten Tagesgeldzins sucht, findet bei anderen Anbietern derzeit mehr. Für alle, die Wert auf ein flexibles Konto mit starkem Neukundenzins, fairem Anschlusszins und eine große europäische Bankengruppe im Rücken legen, bleibt das Crédit Agricole Tagesgeld aber eine solide Wahl.
Crédit Agricole Tagesgeld
- 4,10 Prozent Zinsen für vier Monate, danach 2,50 Prozent
- Variabel und täglich verfügbar
- Anlagebetrag ab 10 Euro
- Jährliche Zinsausschüttung
- Französische Einlagensicherung