Beim Trade Republic Tagesgeld gibt es ab sofort 2,25 Prozent Zinsen pro Jahr. Trade Republic gibt damit die jüngste Anhebung des EZB-Einlagensatzes direkt weiter – der Zins gilt für Neu- und Bestandskunden gleichermaßen.
Trade Republic Tagesgeld
- 2,25 Prozent Zinsen (gebunden an EZB-Zinssatz)
- Beliebig hoher Anlagebetrag
- Monatliche Zinsausschüttung
- Solide Einlagensicherung

Am Tagesgeldmarkt ist derzeit viel Bewegung: Die Europäische Zentralbank hat ihren Einlagensatz von 2 auf 2,25 Prozent erhöht, und Trade Republic zieht unmittelbar nach. Wer sein Erspartes flexibel und ohne Aktionsfristen parken möchte, profitiert damit ab sofort von einem etwas höheren Zins.
Das Wichtigste in Kürze
- Trade Republic hebt den Tagesgeldzins von 2 auf 2,25 Prozent an
- Der Zins gilt für Neu- und Bestandskunden und ohne Begrenzung der Anlagesumme
- Die Verzinsung folgt weiterhin variabel dem EZB-Einlagensatz
2,25 Prozent für Neu- und Bestandskunden
Mit der Anhebung zahlt Trade Republic ab sofort 2,25 Prozent Zinsen pro Jahr auf das gesamte Guthaben des Verrechnungskontos. Anders als bei vielen befristeten Aktionen gilt dieser Satz nicht nur für Neukunden, sondern dauerhaft und für alle Kunden gleichermaßen.
Eine Obergrenze für das verzinste Guthaben gibt es nicht. Die Zinsen werden monatlich gutgeschrieben, sodass ein kleiner Zinseszinseffekt entsteht. Für die Nutzung genügt ein kostenloses Trade-Republic-Konto.
| Konditionen | Details |
|---|---|
| Zinssatz (Neu- und Bestandskunden) | 2,25 Prozent p.a. |
| Zinsausschüttung | monatlich |
| Anlagebetrag | unbegrenzt |
| Einlagensicherung | bis 100.000 Euro |
| Mindestanlage | nicht erforderlich |
Variabler Zins im Gleichschritt mit der EZB
Der Zinssatz ist variabel und an den Einlagensatz der Europäischen Zentralbank gekoppelt. Mit 2,25 Prozent bewegt sich Trade Republic auf dem Niveau des aktuellen Leitzinses und im soliden Mittelfeld des Marktes. Senkt die Notenbank den Zins künftig wieder, gibt auch Trade Republic die Veränderung weiter.
Wer dauerhaft die höchsten Zinsen sucht, findet im Tagesgeld-Vergleich einzelne Anbieter mit befristeten Aktionszinsen oberhalb von 3 Prozent. Trade Republic punktet im Gegenzug mit einem dauerhaften Zins ohne Haken.
Die durchschnittlichen Zinsen für Tagesgeld- sowie Festgeldkonten richten sich grob nach der Entwicklung der EZB-Leitzinsen, die bis ins Jahr 2022 für lange Zeit negativ oder auf der Nulllinie lagen. Im September 2023 erreichte der Leitzins mit 4,5 Prozent seinen Höchststand und zog das Zinsniveau mit nach oben. Ab Juni 2024 senkte die EZB schrittweise wieder, entsprechend ging es auch beim Tagesgeld spürbar abwärts.
Am 11. Juni 2026 hat die EZB die Leitzinsen erstmals seit September 2023 wieder angehoben: Der Einlagenzins stieg zum 17. Juni 2026 von 2 auf 2,25 Prozent. Bei ihrer Sitzung im Juli 2026 beließ die EZB die Leitzinsen anschließend unverändert. Hintergrund der Erhöhung ist die infolge gestiegener Energiepreise wieder anziehende Inflation – sie dürfte das Zinsniveau beim Tagesgeld weiter stützen.
Nach Analyse der reisetopia Finanzexperten liegt der Zinssatz zahlreicher Tagesgeldanbieter weiterhin unterhalb des EZB-Leitzinses, die besten Angebote überschreiten diesen Wert mittlerweile aber vielfach deutlich. Teilweise gilt das inzwischen sogar außerhalb von Aktionszeiträumen. Auch im Jahr 2026 zeigt sich dabei ein langsam steigendes Zinsniveau, wie unsere Grafik verdeutlicht:
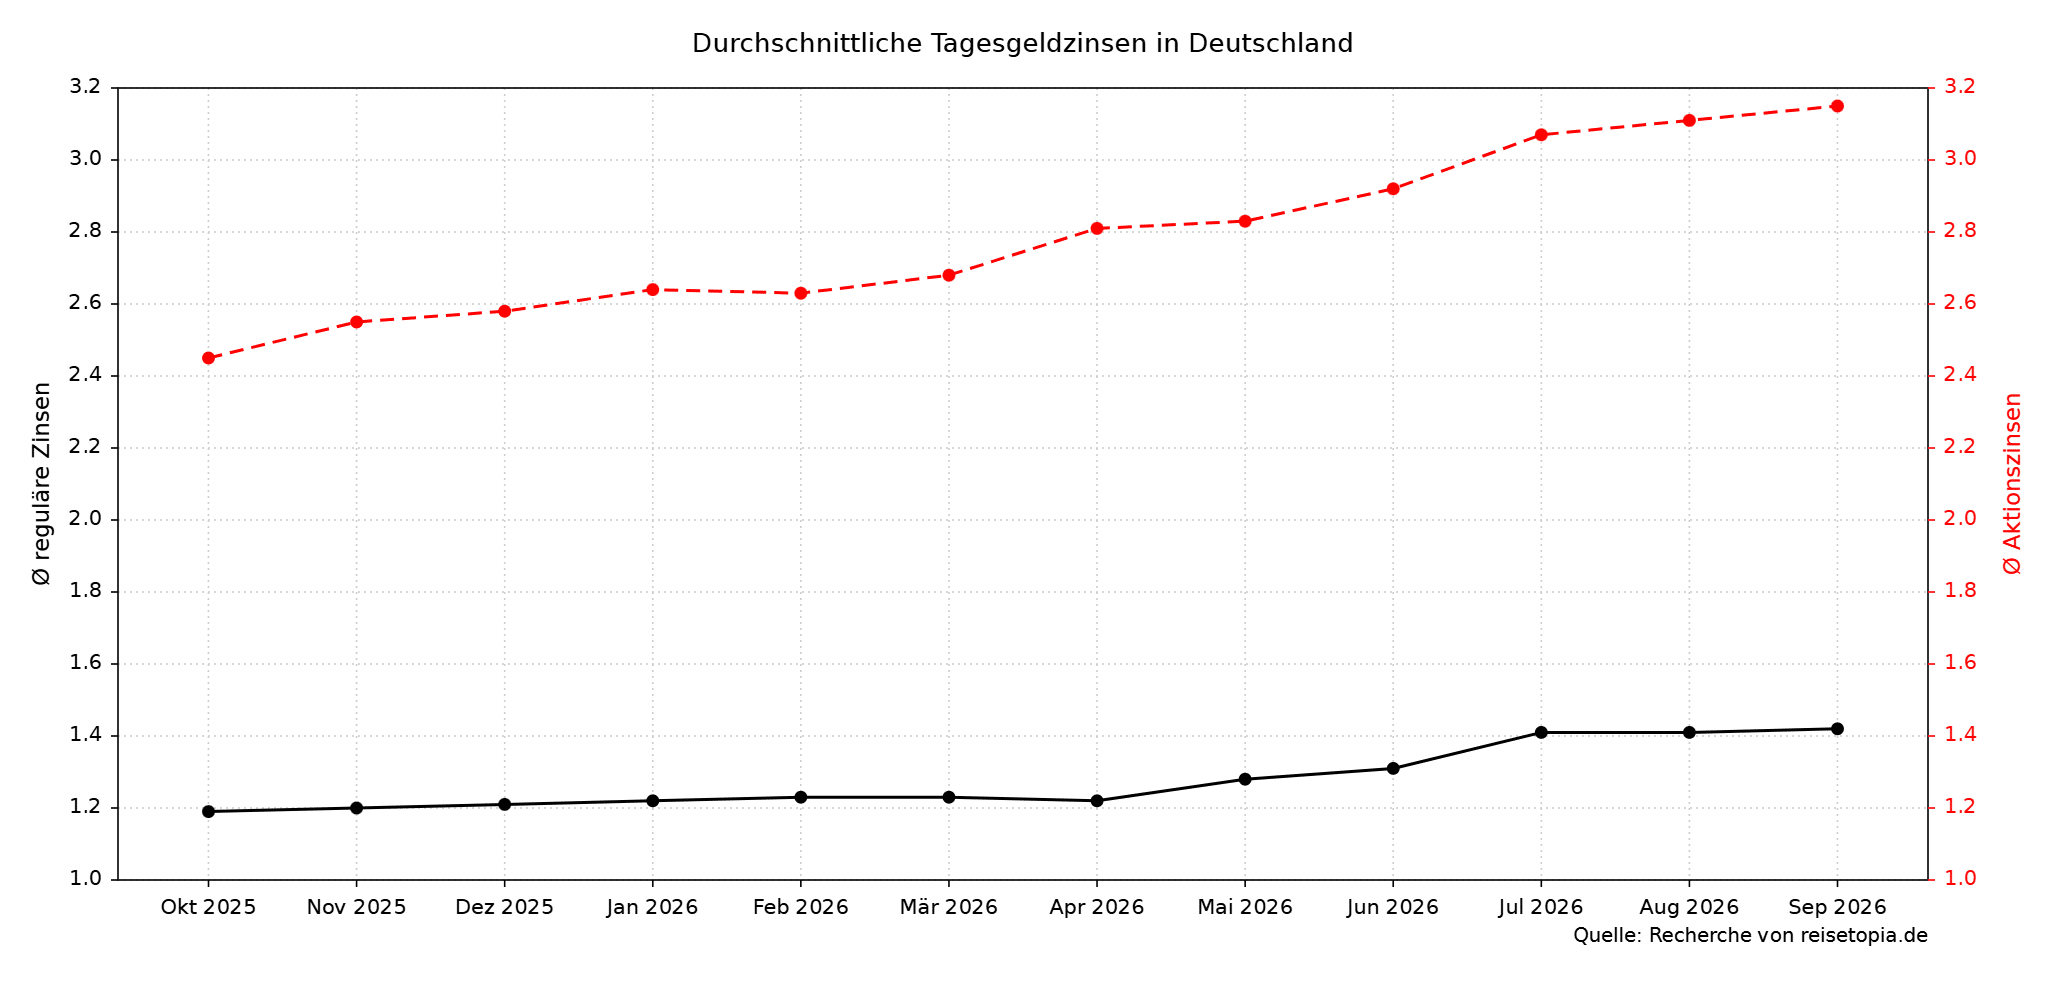
Folgend findet Ihr eine Übersicht der Tagesgeldzinsen inklusive Aktionszinsen (reguläre Zinsen) der Anbieter im reisetopia Tagesgeldvergleich in den vergangenen sechs Monaten:
- März 2026: 2,68 Prozent (1,23 Prozent)
- April 2026: 2,81 Prozent (1,22 Prozent)
- Mai 2026: 2,83 Prozent (1,28 Prozent)
- Juni 2026: 2,92 Prozent (1,31 Prozent)
- Juli 2026: 3,07 Prozent (1,41 Prozent)
- August 2026: 3,11 Prozent (1,41 Prozent)
Im September 2026 liegt der Durchschnittszins für Tagesgeldkonten bei Angeboten mit zeitlich befristeten Aktionszinsen bei 3,15 Prozent. Der reguläre Zinssatz nach Ablauf der Aktionsphase liegt bei 1,42 Prozent. Damit haben die Aktionszinsen gegenüber dem Vormonat den vierten Monat in Folge zugelegt, während sich die regulären Zinsen kaum bewegen.
Diese Tagesgeld-Alternativen sind ebenfalls einen Blick wert
Auch andere Banken locken aktuell mit attraktiven Konditionen aufs Tagesgeld. Welche Angebote sich derzeit am meisten lohnen, zeigt der folgende Überblick.
Bank of Scotland Tagesgeld

- Zinssatz: 3 Prozent p.a. (Willkommenszins)
- Zinsgarantie: bis zu 12 Monate
- Anlagebetrag: bis 50.000 Euro
- Einlagensicherung: bis 100.000 Euro
- Zinsausschüttung: jährlich
Revolut Tagesgeld

- Zinssatz: 4,25 Prozent p.a. (Neukunden)
- Zinsgarantie: keine (Aktionszins 4 Monate)
- Anlagebetrag: 25.000 Euro (Aktionszins)
- Einlagensicherung: 100.000 Euro
- Zinsausschüttung: täglich
Suresse Tagesgeld
- Zinssatz: 3,50 Prozent p.a.
- Zinsgarantie: 6 Monate
- Anlagebetrag: bis 999.999 Euro
- Einlagensicherung: 100.000 Euro
- Zinsausschüttung: monatlich
Den höchsten Ertrag über zwölf Monate bietet unter den Alternativen aktuell das Bank of Scotland Tagesgeld: Neukunden erhalten seit dem 27. Juli 2026 einen Willkommenszins von 3 Prozent pro Jahr für bis zu zwölf Monate auf ein Guthaben bis 50.000 Euro.
Danach greift der reguläre Zins von 1,25 Prozent p.a. Die Zinsen werden allerdings nur jährlich zum Jahresende gutgeschrieben. Die Einlagen sind über die deutsche Einlagensicherung bis 100.000 Euro pro Person geschützt.
Bank of Scotland Tagesgeld
- 3 Prozent Zinsen für Neukunden bis zu zwölf Monate
- 1,25 Prozent Zinsen für Bestandskunden
- Aktionszins bis 50.000 Euro
- Jährliche Zinsausschüttung
- Gute Einlagensicherung
Den höchsten Neukundenzins zahlt derzeit das Revolut Tagesgeld: 4,25 Prozent pro Jahr für vier Monate ab Kontoeröffnung, gültig für Neukunden und ein Guthaben bis 25.000 Euro. Die Zinsen werden täglich gutgeschrieben, eine Mindesteinlage verlangt Revolut nicht.
Nach einer Schonfrist von 30 Tagen bleibt der Aktionszins nur bestehen, wenn innerhalb von 30 Tagen drei Kartenzahlungen über jeweils mindestens 5 Euro anfallen; danach greift je nach Tarif ein regulärer Zins von bis zu 2,25 Prozent. Neu eröffnete Konten liegen bei der Deutschen Bank und sind damit über die deutsche Einlagensicherung bis 100.000 Euro pro Person geschützt.
Revolut Tagesgeld
- 4,25 Prozent Zinsen p.a. für Neukunden (vier Monate)
- Bis zu 2,25 Prozent Zinsen p.a. für Bestandskunden
- Aktionszins bis 25.000 Euro Guthaben
- Tägliche Zinsausschüttung
- Deutsche Einlagensicherung für neue Konten
Wer die volle Zinsbindung ohne Bedingungen möchte, findet sie beim Suresse Tagesgeld: Neukunden sichern sich 3,5 Prozent Zinsen pro Jahr für sechs Monate, danach greift ein weiterhin überdurchschnittlicher regulärer Zins von 2,05 Prozent p.a.
Der Aktionszins ist über die gesamte Laufzeit garantiert, die Zinsen werden monatlich gutgeschrieben. Die Einlagen sind über die spanische Einlagensicherung bis 100.000 Euro pro Person geschützt.
Suresse Direkt Bank Tagesgeld
- 3,50 Prozent Zinsen für sechs Monate
- 2,05 Prozent Zinsen für Bestandskunden
- Hoher Anlagebetrag bis 999.999 Euro
- Monatliche Zinsausschüttung
- Solide Einlagensicherung
Für alle, die lieber langfristig planen und nach einer stabilen Rendite suchen, kann sich ein Festgeldkonto oder Sparbrief eher lohnen. Im Unterschied zu Tagesgeldkonten bieten Festgeldkonten in der Regel höhere Zinssätze, da das Geld für eine bestimmte Laufzeit gebunden ist.
Den höchsten Ertrag über zwölf Monate liefert im Test der reisetopia Finanzexperten im September 2026 aktuell das Bigbank Festgeld: 3,15 Prozent pro Jahr bei einjähriger Laufzeit, 3,25 Prozent bei zwei Jahren und ebenfalls 3,25 Prozent bei drei Jahren. Die Mindestanlage liegt bei 1.000 Euro, abgesichert sind die Einlagen über die estnische Einlagensicherung bis 100.000 Euro pro Person.
Bigbank Festgeld
- 2,35 bis 3,25 Prozent Zinsen pro Jahr
- 1 Monat bis 10 Jahre Anlagedauer
- Ab 1.000 Euro Anlagebetrag
- Zinsausschüttung: zum Laufzeitende oder jährlich
- Ausbaufähige Einlagensicherung