
Scalable Capital dreht erneut an den Zinsen: Wenige Wochen nach dem Start seines eigenen Festgeld-Angebots hat der Münchner Broker die Zinsen für zwölf und 24 Monate um 0,25 Prozentpunkte angehoben und das Angebot inzwischen um eine dritte Laufzeit über sechs Monate erweitert. Ein Blick auf die neuen Konditionen – und darauf, was sie im Marktvergleich wirklich wert sind.
Scalable Capital Festgeld
- 2,75 bis 3,25 Prozent Zinsen pro Jahr
- 6 bis 24 Monate Anlagedauer
- Ab 1 Euro Anlagebetrag
- Zinsausschüttung zum Laufzeitende
- Gesetzliche Einlagensicherung

Seit Anfang September bietet Scalable Capital neben dem täglich verfügbaren Guthaben auf dem Verrechnungs- und Tagesgeldkonto auch Festgeld an. Wer Zinsen für einen festen Zeitraum sichern wollte, musste zuvor zu einer anderen Bank ausweichen. Seitdem hat der Broker gleich zweimal nachgelegt: zuerst bei den Zinsen, im Oktober 2026 dann bei der Auswahl der Laufzeiten.
Das Wichtigste in Kürze
- Scalable Capital zahlt jetzt 3 Prozent auf zwölf und 3,25 Prozent auf 24 Monate – je 0,25 Punkte mehr als zum Start
- Neu seit Oktober 2026: sechs Monate Laufzeit mit 2,75 Prozent
- Angelegt wird ab einem Euro, ohne Obergrenze und mit bis zu fünf Konten parallel
- Das Tagesgeld liegt unverändert bei 2,6 Prozent
- Beim Festgeld reicht das nur für einen Platz im Mittelfeld des Marktes
Scalable Festgeld mit drei Laufzeiten
Der Zinssatz ist beim Festgeld für die gesamte Laufzeit garantiert, eine zusätzliche Kontoeröffnung bei einer fremden Bank entfällt also. Zur Wahl stehen inzwischen drei Laufzeiten, seit Oktober 2026 ist auch eine Anlage über sechs Monate möglich.
| Laufzeit | Zinssatz | Mindestanlage |
|---|---|---|
| 6 Monate | 2,75 Prozent p.a. | 1 Euro |
| 12 Monate | 3 Prozent p.a. | 1 Euro |
| 24 Monate | 3,25 Prozent p.a. | 1 Euro |
Bemerkenswert sind vor allem die Rahmenbedingungen: Angelegt wird bereits ab einem Euro, eine Obergrenze gibt es nicht, und bis zu fünf Festgeldkonten lassen sich parallel führen. Damit lässt sich das Guthaben über verschiedene Laufzeiten staffeln. Die Zinsen werden am Ende der Laufzeit auf das Tagesgeld-, Verrechnungs- oder Referenzkonto ausgezahlt, Kapitalertragsteuer und Solidaritätszuschlag führt Scalable automatisch ab.
Wo genau liegt das Geld?
Kontoführende Stelle ist die Scalable Capital Bank in München. Dort bleibt das Guthaben aber nicht zwingend liegen: Scalable verteilt es auf eine oder mehrere Banken, bei denen jeweils 100.000 Euro pro Person über die gesetzliche Einlagensicherung geschützt sind. Beim Tagesgeld nennt der Anbieter dafür Scalable selbst plus vier Partnerbanken, in der Spitze also bis zu fünf mal 100.000 Euro.
Namentlich nennt Scalable diese Partnerbanken nicht – weder auf der Festgeld- noch auf der Tagesgeldseite. Ihr könnt die Bank also weder vorab auswählen noch vor der Anlage nachsehen, wo Euer Geld landet. Beim Festgeld arbeitet der Anbieter nach Angaben gegenüber dem Portal Finanztip zunächst mit nur einer Partnerbank mit deutscher Einlagensicherung zusammen – wer größere Summen bewusst streuen will, sollte das im Blick behalten.
Für Guthaben oberhalb der gesetzlichen 100.000 Euro verweist Scalable auf die freiwillige Einlagensicherung, etwa den Einlagensicherungsfonds des Bundesverbandes deutscher Banken. Einen Rechtsanspruch auf Entschädigung gibt es dort allerdings nicht.
Tagesgeld bleibt bei 2,6 Prozent
Beim Scalable Capital Tagesgeld bleibt es bei 2,6 Prozent, die Scalable Anfang September von 2,5 Prozent angehoben hatte. Der Satz gilt unverändert für unbegrenztes Guthaben, mit und ohne PRIME+, ohne Mindestanlage und ohne Aktionsfrist.
Scalable Capital Tagesgeld
- 2,6 Prozent Zinsen (variabel)
- Unbegrenzter Anlagebetrag
- Monatliche Zinsausschüttung
- Gute Einlagensicherung
Interessant ist der Satz vor allem, weil es sich um einen regulären, dauerhaften Zinssatz handelt und nicht um einen befristeten Neukundenbonus. Im Feld der regulären Tagesgeldzinsen liegt Scalable Capital damit auf dem zweiten Platz – nur ein Anbieter zahlt dauerhaft mehr.
Beim Festgeld reicht es nur ins Mittelfeld
Beim Festgeld fällt das Urteil nüchterner aus. In unserer Auswertung aller Zwölf-Monats-Angebote landen die 3 Prozent im Mittelfeld, gut zwei Dutzend Banken zahlen mehr. An der Spitze stehen derzeit die Opel Bank und die Stellantis Bank mit 3,49 Prozent. Auf 10.000 Euro und ein Jahr gerechnet beträgt der Abstand zur Spitze rund 49 Euro.
Wer den Aufwand einer zusätzlichen Kontoeröffnung scheut, kann diesen Unterschied bewusst in Kauf nehmen. Wer dagegen die maximale Rendite sucht, findet sie im Festgeld Vergleich.
Die Festgeld- sowie Sparbriefzinsen orientieren sich in der Regel am Leitzins der Europäischen Zentralbank (EZB). Dieser wurde am 11. Juni 2026 erstmals seit September 2023 wieder angehoben: Der Einlagenzins stieg zum 17. Juni 2026 von 2 auf 2,25 Prozent. Nach einer Zinspause im Juli 2026 folgte am 10. September 2026 der nächste Schritt: Der Einlagenzins liegt seit dem 16. September 2026 bei 2,50 Prozent. Hintergrund ist die durch den Nahost-Konflikt weiterhin erhöhte Inflation, die laut EZB-Prognose noch länger über dem Zielwert bleiben dürfte.
Wie umfangreiche Recherchen der reisetopia Finanzexperten zeigen, liegt der durchschnittliche Zinssatz für Angebote in den Bereichen Festgeld und Sparbrief in Deutschland im Oktober 2026 bei Wahl eines der besser verzinsten Angebote bereits bei kurzen Laufzeiten von einem Jahr deutlich über dem Leitzins der EZB.
Nach einer relativen Stagnation in den ersten Monaten des Jahres ziehen die Festgeldzinsen seit einiger Zeit wieder spürbar an. Die reisetopia Analyse der verschiedenen Laufzeiten zeigt, dass die Zinsen über alle Laufzeiten hinweg seit dem Frühjahr insgesamt deutlich gestiegen sind und zuletzt sogar noch einmal deutlicher zugelegt haben:
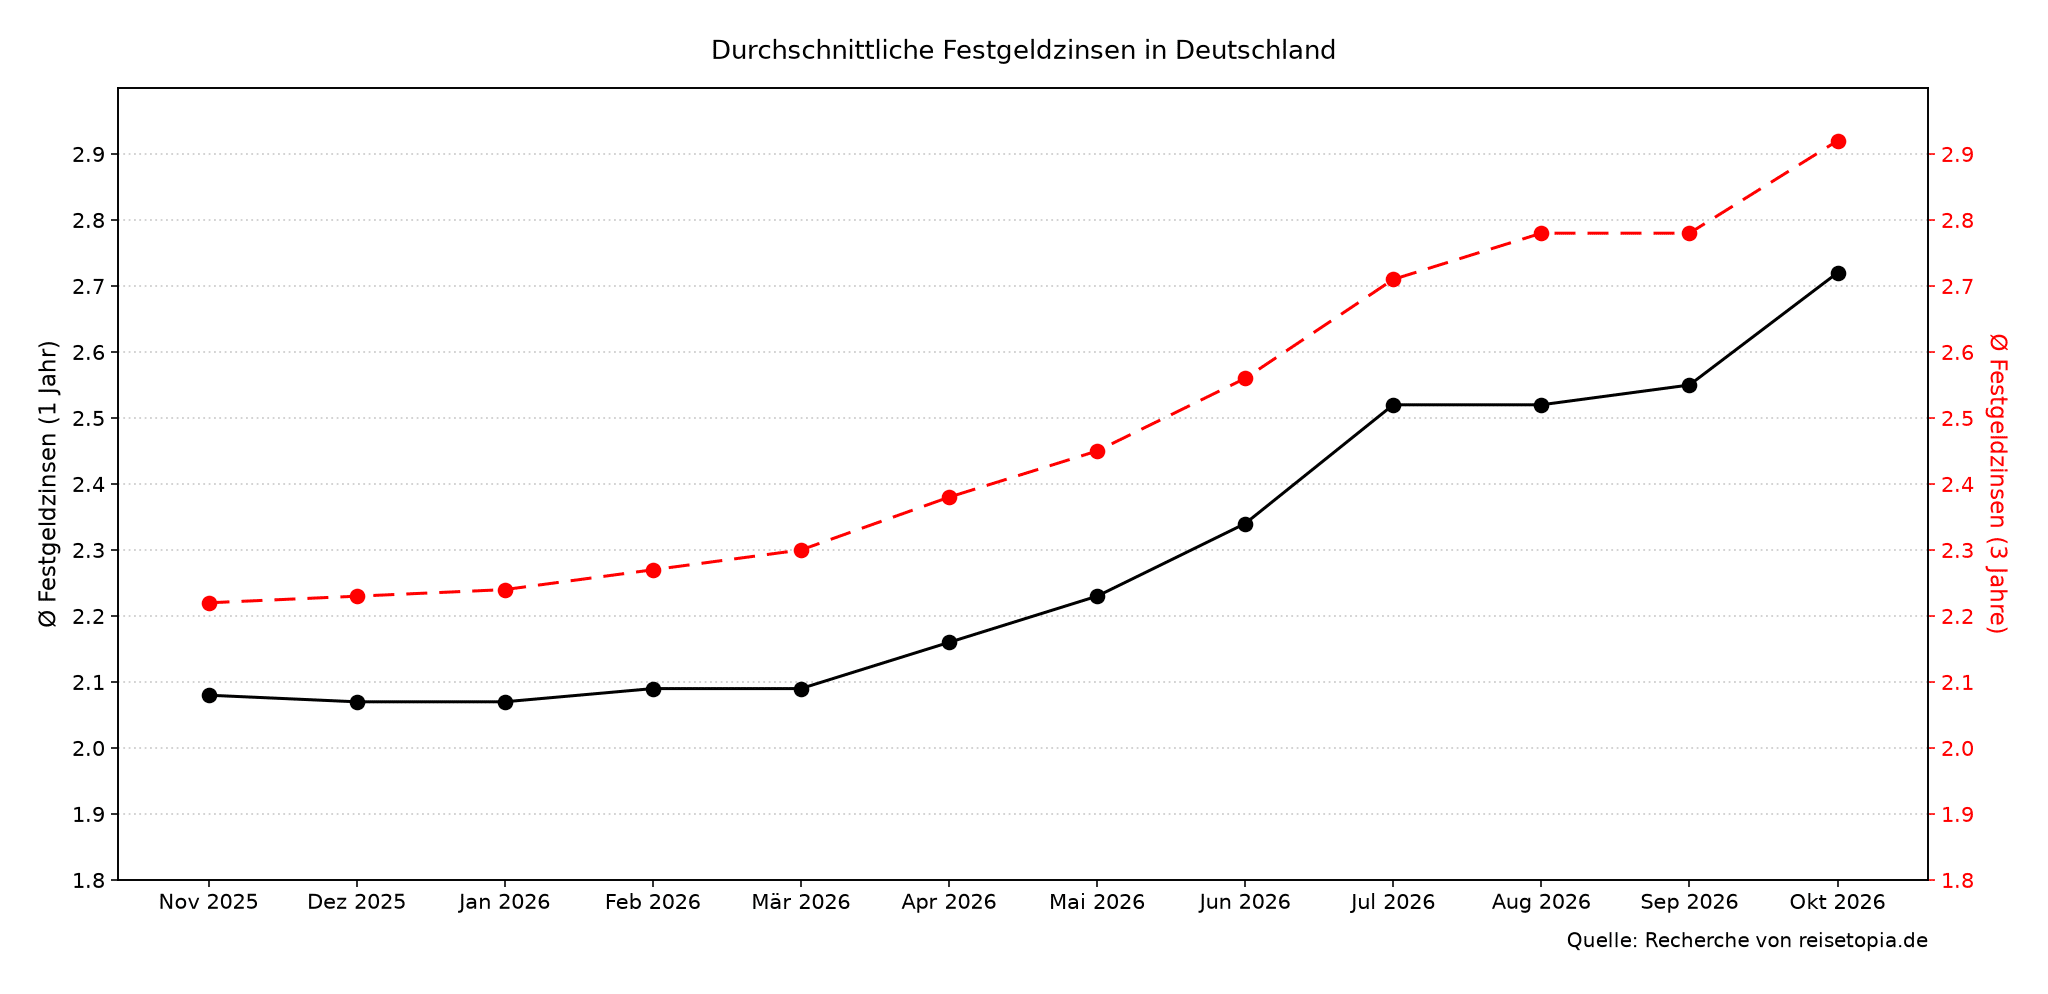
Die durchschnittliche Höhe der Zinsen in den vergangenen sechs Monaten stellte sich bei einer beispielhaften Anlagedauer von drei Jahren wie folgt dar, wobei sich der anhaltend positive Trend gut erkennen lässt:
- April 2026: 2,38 Prozent
- Mai 2026: 2,45 Prozent
- Juni 2026: 2,56 Prozent
- Juli 2026: 2,71 Prozent
- August 2026: 2,78 Prozent
- September 2026: 2,78 Prozent
Im Oktober 2026 liegt der durchschnittliche Zinssatz für Festgeldanlagen bei einer Anlagedauer von einem Jahr bei 2,72 Prozent. Wer sich für eine Anlage über drei Jahre entscheidet, erzielt im Schnitt sogar einen Zinssatz von 2,92 Prozent. Über ein Jahr legt der Durchschnitt damit um 0,17, über drei Jahre um 0,14 Prozentpunkte zu – jeweils der kräftigste Zuwachs seit Juli 2026. Getragen wird der Anstieg von der Breite des Marktes: 44 der 67 erfassten Angebote wurden binnen eines Monats angepasst, nahezu alle davon nach oben.
Für wen sich die neuen Angebote lohnen
Das Festgeld ist vor allem ein Angebot an bestehende Kunden: Wer bei Scalable Capital ohnehin ein Depot führt, kann Guthaben mit wenigen Klicks fest verzinsen, statt es unverzinst liegen zu lassen. Als alleiniger Grund für eine Kontoeröffnung taugt es angesichts der Konditionen eher nicht.
Deutlich attraktiver ist die Tagesgeld-Seite: 2,6 Prozent dauerhaft und ohne Bindung sind im aktuellen Marktumfeld ein starkes Angebot. Wer flexibel bleiben will, wägt das gegen 0,65 Prozentpunkte Aufschlag bei zwei Jahren Festgeld ab. Die neue Sechs-Monats-Laufzeit liegt mit 2,75 Prozent dagegen nur 0,15 Prozentpunkte über dem Tagesgeld, bindet das Geld dafür aber ein halbes Jahr.
Bank of Scotland Tagesgeld
- Zinssatz: 3 Prozent p.a. (Willkommenszins)
- Zinsgarantie: bis zu 12 Monate
- Anlagebetrag: bis 100.000 Euro
- Einlagensicherung: bis 100.000 Euro
- Zinsausschüttung: jährlich
Revolut Tagesgeld
- Zinssatz: 4,25 Prozent p.a. (Neukunden)
- Zinsgarantie: keine (Aktionszins 4 Monate)
- Anlagebetrag: 25.000 Euro (Aktionszins)
- Einlagensicherung: 100.000 Euro
- Zinsausschüttung: täglich
Suresse Tagesgeld
- Zinssatz: 3,80 Prozent p.a.
- Zinsgarantie: 6 Monate
- Anlagebetrag: bis 999.999 Euro (Aktionszins bis 250.000 Euro)
- Einlagensicherung: 100.000 Euro
- Zinsausschüttung: monatlich
Den höchsten Ertrag über zwölf Monate bietet unter den Alternativen aktuell das Bank of Scotland Tagesgeld: Neukunden erhalten seit dem 27. Juli 2026 einen Willkommenszins von 3 Prozent pro Jahr für bis zu zwölf Monate auf ein Guthaben bis 100.000 Euro.
Danach greift der reguläre Zins von 1,25 Prozent pro Jahr. Die Zinsen werden allerdings nur jährlich zum Jahresende gutgeschrieben. Die Einlagen sind über die deutsche Einlagensicherung bis 100.000 Euro pro Person geschützt.
Bank of Scotland Tagesgeld
- 3 Prozent Zinsen für Neukunden bis zu zwölf Monate
- 1,25 Prozent Zinsen für Bestandskunden
- Aktionszins bis 100.000 Euro
- Jährliche Zinsausschüttung
- Gute Einlagensicherung
Den höchsten Neukundenzins zahlt derzeit das Revolut Tagesgeld: 4,25 Prozent pro Jahr für vier Monate ab Kontoeröffnung, gültig für Neukunden und ein Guthaben bis 25.000 Euro. Die Zinsen werden täglich gutgeschrieben, eine Mindesteinlage verlangt Revolut nicht.
In den ersten 30 Tagen gilt der Aktionszins ohne Bedingung, danach bleibt er nur bestehen, wenn innerhalb von 30 Tagen drei Kartenzahlungen über jeweils mindestens 5 Euro anfallen; nach den vier Monaten hängt der Zinssatz vom jeweiligen Revolut-Abo ab. Neu eröffnete Konten liegen bei der Deutschen Bank und sind damit über die deutsche Einlagensicherung bis 100.000 Euro pro Person geschützt.
Revolut Tagesgeld
- 4,25 Prozent Zinsen p.a. für Neukunden (vier Monate)
- Danach Zinssatz je nach Revolut-Abo
- Aktionszins bis 25.000 Euro Guthaben
- Tägliche Zinsausschüttung
- Deutsche Einlagensicherung für neue Konten
Wer die volle Zinsbindung ohne Bedingungen möchte, findet sie beim Suresse Tagesgeld: Neukunden sichern sich 3,80 Prozent Zinsen pro Jahr für sechs Monate (für Einlagen bis 250.000 Euro), danach greift ein weiterhin überdurchschnittlicher regulärer Zins von 2,25 Prozent pro Jahr. Der reguläre Zins wird sogar bis zu einer Höhe von 999.999 Euro gewährt.
Der Aktionszins für Neukunden ist über die entsprechende Laufzeit garantiert, die Zinsen werden monatlich gutgeschrieben. Die Einlagen sind über die spanische Einlagensicherung bis 100.000 Euro pro Person geschützt. Bestandskunden erhalten durchgängig 2,25 Prozent auf bis zu 999.999 Euro, profitieren aber nicht vom Aktionszins.
Suresse Direkt Bank Tagesgeld
- 3,80 Prozent Zinsen für sechs Monate auf bis zu 250.000 Euro, danach 2,25 Prozent
- 2,25 Prozent Zinsen für Bestandskunden
- Hoher Anlagebetrag insgesamt bis zu 999.999 Euro
- Monatliche Zinsausschüttung
- Solide Einlagensicherung
Für alle, die lieber langfristig planen und nach einer stabilen Rendite suchen, kann sich ein Festgeldkonto oder Sparbrief eher lohnen. Im Unterschied zu Tagesgeldkonten bieten Festgeldkonten in der Regel höhere Zinssätze, da das Geld für eine bestimmte Laufzeit gebunden ist.
Den höchsten Ertrag über zwölf Monate liefert im Test der reisetopia Finanzexperten im Oktober 2026 aktuell das Bigbank Festgeld: 3,40 Prozent pro Jahr bei einjähriger Laufzeit, 3,50 Prozent bei zwei Jahren und ebenfalls 3,50 Prozent bei drei Jahren. Die Mindestanlage liegt bei 1.000 Euro, abgesichert sind die Einlagen über die estnische Einlagensicherung bis 100.000 Euro pro Person.
Bigbank Festgeld
- 2,35 bis 3,50 Prozent Zinsen pro Jahr
- 1 Monat bis 10 Jahre Anlagedauer
- Ab 1.000 Euro Anlagebetrag
- Zinsausschüttung: zum Laufzeitende oder jährlich
- Ausbaufähige Einlagensicherung