
Die norisbank legt beim Tagesgeld nach: Seit dem 1. Oktober 2026 erhalten Neukunden einen variablen Sonderzins von 2,5 Prozent – bisher waren es 2,25 Prozent. Voraussetzung bleibt, dass Ihr zusätzlich ein norisbank Girokonto führt. Eine feste Laufzeit hat der Sonderzins weiterhin nicht.
Norisbank Tagesgeld
- 2,5 Prozent Zinsen für Neukunden mit Girokonto
- 0,75 Prozent Zinsen für Bestandskunden
- Hoher Anlagebetrag bis 250.000 Euro
- Quartalsweise Zinsausschüttung
- Hervorragende Einlagensicherung

Dass sich Banken auf dem Tagesgeldmarkt derzeit mit immer attraktiveren Konditionen gegenseitig überbieten, überrascht angesichts des anhaltenden Zinswettbewerbs kaum noch. Erst vor Kurzem sorgte die Hamburg Direct Bank mit einem interessanten Neukundenangebot für Aufmerksamkeit. Die norisbank war nach dem Ende ihrer 4-Prozent-Aktion im August zunächst mit 2,25 Prozent ohne Laufzeitbegrenzung gestartet und dreht nun um 0,25 Prozentpunkte nach oben. Weiterhin gibt es dazu 120 Euro Prämie bei Nutzung des Kontowechselservices.
Das Wichtigste in Kürze
- Die norisbank zahlt Neukunden seit dem 1. Oktober 2026 einen variablen Sonderzins von 2,5 Prozent statt bisher 2,25 Prozent
- Der Sonderzins gilt ohne Laufzeitbegrenzung, setzt aber ein norisbank Girokonto voraus
- Wer über den Kontowechselservice mindestens drei Zahlungspartner umzieht, erhält zusätzlich 120 Euro Prämie
2,5 Prozent ohne Laufzeitbegrenzung – aber nur mit Girokonto
Wer das Top-Zinskonto zusammen mit dem Top-Girokonto eröffnet, erhält seit dem 1. Oktober 2026 einen variablen Sonderzins von 2,5 Prozent. Anders als bei klassischen Neukundenaktionen ist dieser nicht auf wenige Monate befristet, sondern gilt, solange das Girokonto besteht. Eine Zinsgarantie gibt es allerdings nicht – die norisbank kann den Satz jederzeit anpassen. Der Sonderzins greift ab dem ersten Euro und nur für das zuerst eröffnete Tagesgeldkonto.
Die 120 Euro Prämie erhalten Neukunden weiterhin, sofern sie über den Online-Kontowechselservice bis zum 30. November 2026 mindestens drei Zahlungspartner wie Gehalt, Miete oder Handyvertrag umstellen. Gutgeschrieben wird die Prämie laut norisbank spätestens bis zum 15. Januar 2027.
Zu beachten ist jedoch, dass der Sonderzins mit der Kündigung des Girokontos entfällt – dann greifen nur noch 0,75 Prozent und damit ein Wert klar unter dem Marktniveau. Diesen Standardzins erhalten auch Bestandskunden, die ihr Konto vor dem 3. August 2026 eröffnet haben. Zudem ist das erforderliche Girokonto nur für unter 30-Jährige oder ab einem monatlichen Geldeingang von 500 Euro kostenlos.
Norisbank Tagesgeld
- 2,5 Prozent Zinsen für Neukunden mit Girokonto
- 0,75 Prozent Zinsen für Bestandskunden
- Hoher Anlagebetrag bis 250.000 Euro
- Quartalsweise Zinsausschüttung
- Hervorragende Einlagensicherung
Deutsche Einlagensicherung, aber nur quartalsweise Zinsen
Positiv hervorzuheben ist, dass keine Mindestanlage nötig ist und das Guthaben bei der Deutsche-Bank-Tochter über die gesetzliche Einlagensicherung bis 100.000 Euro geschützt ist. Die Zinsen werden allerdings nur einmal im Quartal gutgeschrieben, wodurch der Zinseszinseffekt etwas geringer ausfällt als bei Anbietern mit monatlicher Gutschrift.
Der wichtigste Haken bleibt die Pflicht zum Girokonto: Wer sein Hauptkonto nicht zur norisbank umziehen möchte, kommt an die 2,5 Prozent nicht heran und landet beim Standardzins.
Alle Bedingungen des norisbank Tagesgeld findet Ihr hier noch einmal zusammengefasst:
| Konditionen | Vorteile |
|---|---|
| Sonderzins | 2,5 Prozent p.a. (variabel, seit 1.10.2026, nur mit norisbank Girokonto) |
| Reguläre Zinsen | 0,75 Prozent p.a. (variabel) |
| Zinsausschüttung | quartalsweise |
| Einlagensicherung | bis zu 100.000 Euro |
| Girokonto benötigt | ja |
| Gemeinschaftskonto | möglich |
| Kinderkonto | möglich |
| Mindestanlage | nicht erforderlich |
Mittelfeld im Tagesgeldvergleich – dafür ohne Ablaufdatum
Mit 2,5 Prozent rückt die norisbank im reisetopia Tagesgeldvergleich ins Mittelfeld vor: Über zwölf Monate bringen 10.000 Euro rund 250 Euro Zinsen – so viel wie bei Trade Republic oder Crédit Agricole. Für die Spitze reicht das nicht: Trading 212 kommt mit 4,2 Prozent für vier Monate und anschließend 2,8 Prozent auf rund 327 Euro, BBVA mit 3,75 Prozent für sechs Monate auf rund 313 Euro.
Der Vorteil der norisbank liegt woanders: Der Sonderzins fällt nicht nach wenigen Monaten auf ein niedrigeres Niveau zurück. Wer ohnehin ein kostenloses Girokonto sucht und das Geld länger parken möchte, bekommt damit ein solides Gesamtpaket samt Prämie.
Die durchschnittlichen Zinsen für Tagesgeld- sowie Festgeldkonten richten sich grob nach der Entwicklung der EZB-Leitzinsen, die bis ins Jahr 2022 für lange Zeit negativ oder auf der Nulllinie lagen. Im September 2023 erreichte der Leitzins mit 4,5 Prozent seinen Höchststand und zog das Zinsniveau mit nach oben. Ab Juni 2024 senkte die EZB schrittweise wieder, entsprechend ging es auch beim Tagesgeld spürbar abwärts.
Am 11. Juni 2026 hat die EZB die Leitzinsen erstmals seit September 2023 wieder angehoben: Der Einlagenzins stieg zum 17. Juni 2026 von 2 auf 2,25 Prozent. Nach einer Zinspause im Juli 2026 hob die EZB die Leitzinsen am 10. September 2026 erneut an: Der Einlagenzins liegt seit dem 16. September 2026 bei 2,50 Prozent. Hintergrund ist die durch den Nahost-Konflikt weiterhin erhöhte Inflation, die laut EZB-Prognose noch länger über dem Zielwert bleiben dürfte – das dürfte das Zinsniveau beim Tagesgeld weiter stützen.
Nach Analyse der reisetopia Finanzexperten liegt der Zinssatz zahlreicher Tagesgeldanbieter weiterhin unterhalb des EZB-Leitzinses, die besten Angebote überschreiten diesen Wert mittlerweile aber vielfach deutlich. Teilweise gilt das inzwischen sogar außerhalb von Aktionszeiträumen. Auch im Jahr 2026 zeigt sich dabei ein stetig steigendes Zinsniveau, wie unsere Grafik verdeutlicht:
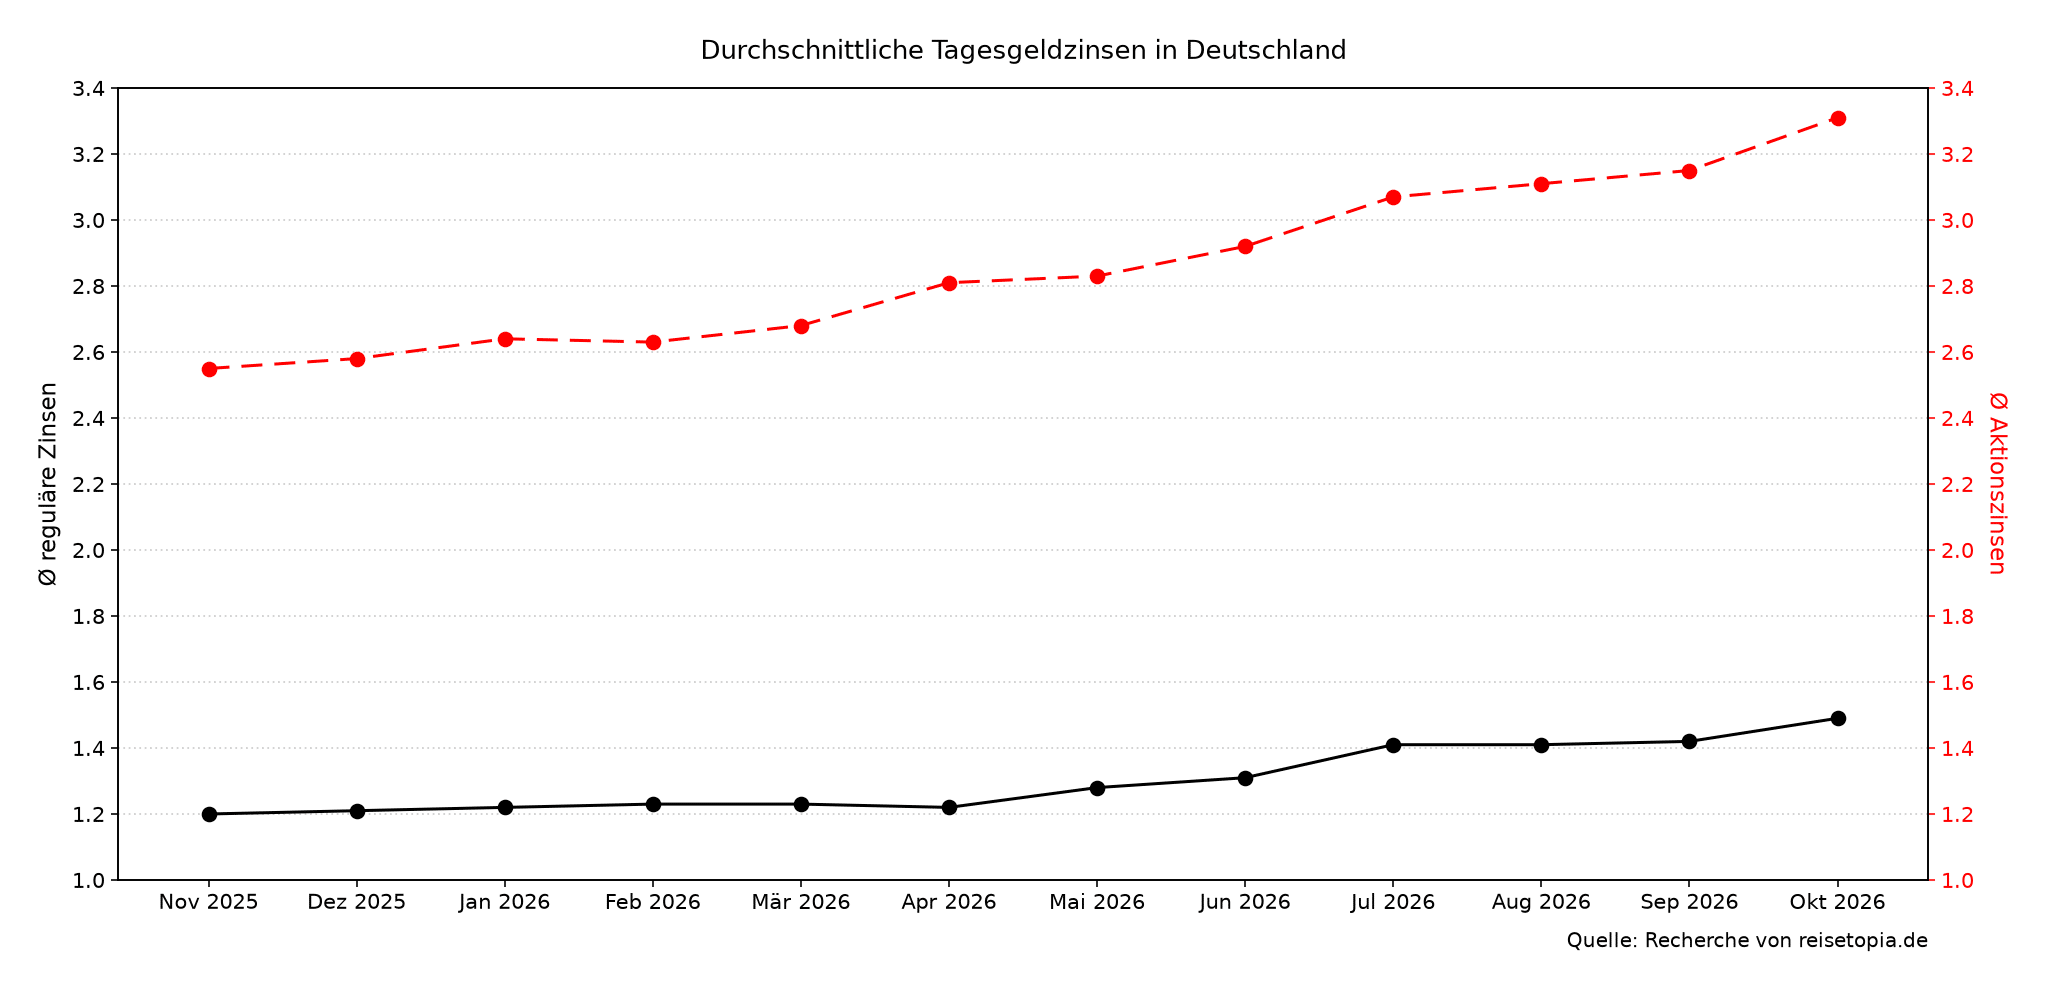
Folgend findet Ihr eine Übersicht der Tagesgeldzinsen inklusive Aktionszinsen (reguläre Zinsen) der Anbieter im reisetopia Tagesgeldvergleich in den vergangenen sechs Monaten:
- April 2026: 2,81 Prozent (1,22 Prozent)
- Mai 2026: 2,83 Prozent (1,28 Prozent)
- Juni 2026: 2,92 Prozent (1,31 Prozent)
- Juli 2026: 3,07 Prozent (1,41 Prozent)
- August 2026: 3,11 Prozent (1,41 Prozent)
- September 2026: 3,15 Prozent (1,42 Prozent)
Im Oktober 2026 liegt der Durchschnittszins für Tagesgeldkonten bei Angeboten mit zeitlich befristeten Aktionszinsen bei 3,31 Prozent. Der reguläre Zinssatz nach Ablauf der Aktionsphase liegt bei 1,49 Prozent. Beide Werte legen gegenüber dem Vormonat deutlich zu – das Plus von 0,16 Prozentpunkten bei den Aktionszinsen ist der stärkste Monatssprung der vergangenen zwölf Monate.
Diese Alternativen zahlen mehr – oft aber nur befristet
Wer kein Girokonto wechseln möchte, findet Tagesgeldkonten ohne Kontopflicht – teils mit deutlich höheren Einstiegszinsen, die allerdings meist nach drei bis sechs Monaten sinken. Für kurzfristige Anlagen kann sich ein solches Angebot trotzdem mehr lohnen. Besonders empfehlenswert sind aktuell die folgenden Angebote:
Bank of Scotland Tagesgeld
- Zinssatz: 3 Prozent p.a. (Willkommenszins)
- Zinsgarantie: bis zu 12 Monate
- Anlagebetrag: bis 100.000 Euro
- Einlagensicherung: bis 100.000 Euro
- Zinsausschüttung: jährlich
Revolut Tagesgeld
- Zinssatz: 4,25 Prozent p.a. (Neukunden)
- Zinsgarantie: keine (Aktionszins 4 Monate)
- Anlagebetrag: 25.000 Euro (Aktionszins)
- Einlagensicherung: 100.000 Euro
- Zinsausschüttung: täglich
Suresse Tagesgeld
- Zinssatz: 3,70 Prozent p.a.
- Zinsgarantie: 6 Monate
- Anlagebetrag: bis 999.999 Euro (Aktionszins bis 250.000 Euro)
- Einlagensicherung: 100.000 Euro
- Zinsausschüttung: monatlich
Den höchsten Ertrag über zwölf Monate bietet unter den Alternativen aktuell das Bank of Scotland Tagesgeld: Neukunden erhalten seit dem 27. Juli 2026 einen Willkommenszins von 3 Prozent pro Jahr für bis zu zwölf Monate auf ein Guthaben bis 100.000 Euro.
Danach greift der reguläre Zins von 1,25 Prozent pro Jahr. Die Zinsen werden allerdings nur jährlich zum Jahresende gutgeschrieben. Die Einlagen sind über die deutsche Einlagensicherung bis 100.000 Euro pro Person geschützt.
Bank of Scotland Tagesgeld
- 3 Prozent Zinsen für Neukunden bis zu zwölf Monate
- 1,25 Prozent Zinsen für Bestandskunden
- Aktionszins bis 100.000 Euro
- Jährliche Zinsausschüttung
- Gute Einlagensicherung
Den höchsten Neukundenzins zahlt derzeit das Revolut Tagesgeld: 4,25 Prozent pro Jahr für vier Monate ab Kontoeröffnung, gültig für Neukunden und ein Guthaben bis 25.000 Euro. Die Zinsen werden täglich gutgeschrieben, eine Mindesteinlage verlangt Revolut nicht.
In den ersten 30 Tagen gilt der Aktionszins ohne Bedingung, danach bleibt er nur bestehen, wenn innerhalb von 30 Tagen drei Kartenzahlungen über jeweils mindestens 5 Euro anfallen; nach den vier Monaten hängt der Zinssatz vom jeweiligen Revolut-Abo ab. Neu eröffnete Konten liegen bei der Deutschen Bank und sind damit über die deutsche Einlagensicherung bis 100.000 Euro pro Person geschützt.
Revolut Tagesgeld
- 4,25 Prozent Zinsen p.a. für Neukunden (vier Monate)
- Danach Zinssatz je nach Revolut-Abo
- Aktionszins bis 25.000 Euro Guthaben
- Tägliche Zinsausschüttung
- Deutsche Einlagensicherung für neue Konten
Wer die volle Zinsbindung ohne Bedingungen möchte, findet sie beim Suresse Tagesgeld: Neukunden sichern sich 3,7 Prozent Zinsen pro Jahr für sechs Monate (für Einlagen bis 250.000 Euro), danach greift ein weiterhin überdurchschnittlicher regulärer Zins von 2,25 Prozent pro Jahr. Der reguläre Zins wird sogar bis zu einer Höhe von 999.999 Euro gewährt.
Der Aktionszins für Neukunden ist über die entsprechende Laufzeit garantiert, die Zinsen werden monatlich gutgeschrieben. Die Einlagen sind über die spanische Einlagensicherung bis 100.000 Euro pro Person geschützt. Bestandskunden erhalten durchgängig 2,25 Prozent auf bis zu 999.999 Euro, profitieren aber nicht vom Aktionszins.
Suresse Direkt Bank Tagesgeld
- 3,70 Prozent Zinsen für sechs Monate auf bis zu 250.000 Euro, danach 2,25 Prozent
- 2,25 Prozent Zinsen für Bestandskunden
- Hoher Anlagebetrag insgesamt bis zu 999.999 Euro
- Monatliche Zinsausschüttung
- Solide Einlagensicherung
Für alle, die lieber langfristig planen und nach einer stabilen Rendite suchen, kann sich ein Festgeldkonto oder Sparbrief eher lohnen. Im Unterschied zu Tagesgeldkonten bieten Festgeldkonten in der Regel höhere Zinssätze, da das Geld für eine bestimmte Laufzeit gebunden ist.
Den höchsten Ertrag über zwölf Monate liefert im Test der reisetopia Finanzexperten im Oktober 2026 aktuell das Bigbank Festgeld: 3,40 Prozent pro Jahr bei einjähriger Laufzeit, 3,50 Prozent bei zwei Jahren und ebenfalls 3,50 Prozent bei drei Jahren. Die Mindestanlage liegt bei 1.000 Euro, abgesichert sind die Einlagen über die estnische Einlagensicherung bis 100.000 Euro pro Person.
Bigbank Festgeld
- 2,35 bis 3,50 Prozent Zinsen pro Jahr
- 1 Monat bis 10 Jahre Anlagedauer
- Ab 1.000 Euro Anlagebetrag
- Zinsausschüttung: zum Laufzeitende oder jährlich
- Ausbaufähige Einlagensicherung
Die besten Tipps von reisetopia findet Ihr auch auf Instagram und TikTok. Austauschen könnt Ihr Euch auch in unserer Facebook Gruppe!