Die Commerzbank hat die Konditionen ihres Festgeldkontos auf breiter Front nachgebessert. Von sechs Monaten bis zehn Jahren steigen die Sätze, am stärksten am kurzen Ende: Für ein halbes Jahr gibt es jetzt 2,05 statt 1,5 Prozent.
Commerzbank Festgeld
- 2,05 bis 3 Prozent Zinsen pro Jahr
- 6 Monate bis 10 Jahre Anlagedauer
- Ab 1.000 Euro Anlagebetrag
- Zinsausschüttung zum Laufzeitende
- Hervorragende Einlagensicherung

Für eine Filialbank ist das ein bemerkenswerter Schritt, denn traditionell zahlen die großen Häuser beim Festgeld weniger als die Direktbanken. Gemessen an den Spitzenreitern im Festgeld-Vergleich bleibt trotzdem Luft nach oben.
Das Wichtigste in Kürze
- Der Höchstsatz über zehn Jahre steigt von 2,5 auf 2,85 Prozent
- Sechs Monate springen von 1,5 auf 2,05 Prozent
- Angelegt werden können 1.000 bis 5.000.000 Euro
Bis zu 2,85 Prozent – der größte Sprung am kurzen Ende
Den kräftigsten Aufschlag gibt es bei der sechsmonatigen Laufzeit: 2,05 statt 1,5 Prozent bedeuten ein Plus von 0,55 Prozentpunkten. Auch die langen Laufzeiten legen deutlich zu – zehn Jahre bringen jetzt 2,85 statt 2,5 Prozent, neun Jahre 2,75 statt 2,4 Prozent.
Unverändert bleibt allein die einjährige Laufzeit bei 2,4 Prozent. Interessant ist die Kurve dazwischen: Zwei und drei Jahre liegen mit ebenfalls 2,4 Prozent gleichauf mit dem Einjahres-Satz, erst ab vier Jahren geht es spürbar nach oben. Wer sich nicht lange binden will, fährt bei der Commerzbank derzeit also mit zwölf Monaten am effizientesten.
Für Privatkunden startet das Angebot bei sechs Monaten
Ein Detail, das leicht übersehen wird: Die im Preisaushang zusätzlich genannten Laufzeiten über drei, vier und fünf Monate sind Unternehmerkunden vorbehalten. Für Privatkunden beginnt das Festgeld bei sechs Monaten. Die Zinsen werden am Ende der Laufzeit ausgezahlt, angelegt werden können 1.000 bis 5.000.000 Euro.
| Laufzeit | Zinssatz |
|---|---|
| 6 Monate | 2,05 Prozent p.a. |
| 1 Jahr | 2,4 Prozent p.a. |
| 2 Jahre | 2,4 Prozent p.a. |
| 3 Jahre | 2,4 Prozent p.a. |
| 4 Jahre | 2,45 Prozent p.a. |
| 5 Jahre | 2,45 Prozent p.a. |
| 6 Jahre | 2,55 Prozent p.a. |
| 7 Jahre | 2,6 Prozent p.a. |
| 8 Jahre | 2,65 Prozent p.a. |
| 9 Jahre | 2,75 Prozent p.a. |
| 10 Jahre | 2,85 Prozent p.a. |
Stark bei langer Bindung, schwach im kurzen Bereich
Bei den langen Laufzeiten ist die Commerzbank durch die Erhöhung konkurrenzfähig geworden: Über neun Jahre liegt sie mit 2,75 Prozent im vorderen Feld, nur Achmea, willbe, Bigbank, Cronbank und die BW Bank zahlen dort mehr. Über zehn Jahre erreichen allerdings Nexent mit 3,65 und Achmea mit 3,6 Prozent ein deutlich höheres Niveau.
Im kurzen Bereich bleibt der Rückstand dagegen groß. Über ein Jahr zahlen Bigbank und die J&T Direktbank jeweils 3,05 Prozent – gut 0,65 Prozentpunkte mehr als die Commerzbank. Dazu kommt ein struktureller Nachteil: Die Zinsen fließen erst zum Laufzeitende, was bei mehrjähriger Anlage den Zinseszinseffekt kostet. Wer den Namen und die Filialanbindung nicht braucht, bekommt anderswo schlicht mehr.
Die Festgeld- sowie Sparbriefzinsen orientieren sich in der Regel am Leitzins der Europäischen Zentralbank (EZB). Dieser wurde am 11. Juni 2026 erstmals seit September 2023 wieder angehoben: Der Einlagenzins stieg zum 17. Juni 2026 von 2 auf 2,25 Prozent. Im Juli 2026 beließ die EZB die Leitzinsen anschließend unverändert. Hintergrund der Erhöhung ist die zuletzt wieder anziehende Inflation infolge steigender Energiepreise.
Wie umfangreiche Recherchen der reisetopia Finanzexperten zeigen, liegt der durchschnittliche Zinssatz für Angebote in den Bereichen Festgeld und Sparbrief in Deutschland im September 2026 bei Wahl eines der besser verzinsten Angebote bereits bei kurzen Laufzeiten von einem Jahr deutlich über dem Leitzins der EZB.
Nach einer relativen Stagnation in den ersten Monaten des Jahres ziehen die Festgeldzinsen seit einiger Zeit wieder spürbar an. Die reisetopia Analyse der verschiedenen Laufzeiten zeigt, dass die Zinsen über alle Laufzeiten hinweg seit dem Frühjahr kontinuierlich gestiegen sind und zuletzt sogar noch einmal deutlicher zugelegt haben:
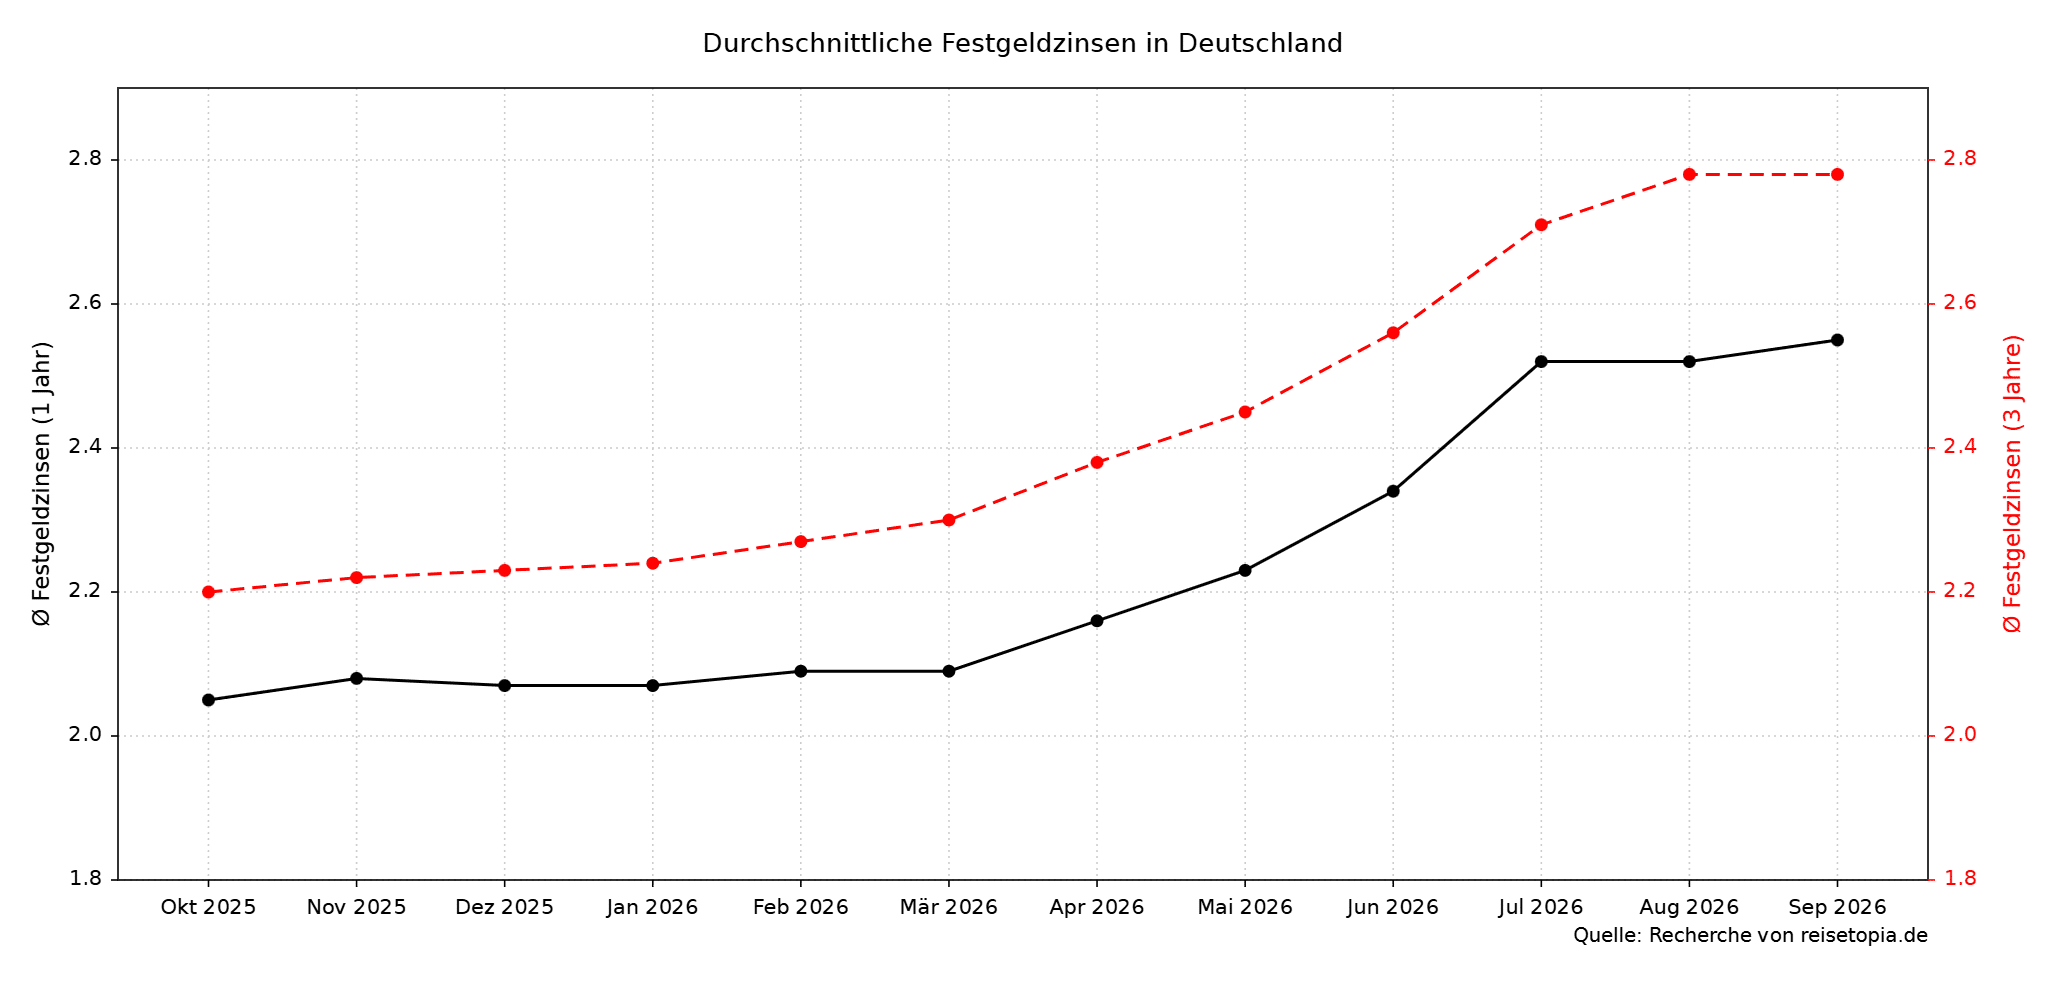
Die durchschnittliche Höhe der Zinsen in den vergangenen sechs Monaten stellte sich bei einer beispielhaften Anlagedauer von drei Jahren wie folgt dar, wobei sich der anhaltend positive Trend gut erkennen lässt:
- März 2026: 2,30 Prozent
- April 2026: 2,38 Prozent
- Mai 2026: 2,45 Prozent
- Juni 2026: 2,56 Prozent
- Juli 2026: 2,71 Prozent
- August 2026: 2,78 Prozent
Im September 2026 liegt der durchschnittliche Zinssatz für Festgeldanlagen bei einer Anlagedauer von einem Jahr bei 2,55 Prozent. Wer sich für eine Anlage über drei Jahre entscheidet, erzielt im Schnitt sogar einen Zinssatz von 2,78 Prozent. Bei einjährigen Laufzeiten setzt sich der Anstieg damit fort, über drei Jahre hält der Durchschnitt das Niveau des Vormonats – die bereits zuvor erfassten Banken haben ihre Konditionen überwiegend angehoben, gleichzeitig sind neu in den Vergleich aufgenommene Angebote von Volksbanken und Sparkassen mit niedrigeren Zinsen hinzugekommen.
Diese Banken zahlen über ein Jahr deutlich mehr
Alle Eckdaten haben wir im Test zum Commerzbank Festgeld zusammengefasst. Wer die Laufzeit frei wählen kann, sollte die Sätze gezielt je Zeitraum vergleichen – die Rangfolge der Anbieter unterscheidet sich zwischen kurzen und langen Bindungen erheblich. Die folgende Übersicht ordnet die aktuellen Angebote ein.
Bigbank Festgeld

- Zinssatz: bis zu 3,25 Prozent p.a.
- Laufzeit: 1 Monat bis 10 Jahre
- Anlagebetrag: ab 1.000 Euro
- Einlagensicherung: bis 100.000 Euro
- Zinsausschüttung: zum Laufzeitende oder jährlich
BBVA Festgeld
- Zinssatz: bis zu 3,5 Prozent pro Jahr
- Laufzeit: 6 Monate bis 5 Jahre
- Anlagebetrag: ab 500 Euro
- Einlagensicherung: bis 100.000 Euro
- Zinsausschüttung: zum Laufzeitende
Gefa Bank Festgeld
- Zinssatz: bis zu 3,3 Prozent pro Jahr
- Laufzeit: 6 Monate bis 5 Jahre
- Anlagebetrag: ab 10.000 Euro
- Einlagensicherung: bis 3 Millionen Euro
- Zinsausschüttung: jährlich am 31.12.
Die stärksten Zinsen fürs Jahresfestgeld bietet im September 2026 das Bigbank Festgeld: Über zwölf Monate zahlt die Bank 3,15 Prozent, ab zwei Jahren durchgehend 3,25 Prozent. Schon für sechs Monate gibt es 3 Prozent.
Die Einlagen sichert der estnische Einlagensicherungsfonds bis 100.000 Euro ab, die Zinsen fließen wahlweise jährlich oder zum Laufzeitende. Angelegt werden können 1.000 bis 100.000 Euro, ein Giro- oder Tagesgeldkonto ist nicht nötig.
Bigbank Festgeld
- 2,35 bis 3,25 Prozent Zinsen pro Jahr
- 1 Monat bis 10 Jahre Anlagedauer
- Ab 1.000 Euro Anlagebetrag
- Zinsausschüttung: zum Laufzeitende oder jährlich
- Ausbaufähige Einlagensicherung
Dicht dahinter folgt das BBVA Bank Festgeld: Über zwölf Monate zahlt die Bank 3,1 Prozent, über drei Jahre 3,3 Prozent und über fünf Jahre 3,5 Prozent. Schon für sechs Monate gibt es 2,85 Prozent.
Die Einlagen sichert der spanische Einlagensicherungsfonds bis 100.000 Euro ab, die Zinsen fließen vollständig zum Laufzeitende. Angelegt werden können 500 bis 1.000.000 Euro, vorausgesetzt wird ein kostenloses BBVA Girokonto.
BBVA Festgeld
- 2,85 bis 3,5 Prozent Zinsen pro Jahr
- 6 Monate bis 5 Jahre Anlagedauer
- Ab 500 Euro Anlagebetrag
- Zinsausschüttung zum Laufzeitende
- Hervorragende Einlagensicherung
Für lange Bindungen zählt das Gefa Bank Festgeld zu den Spitzenreitern: über fünf Jahre zahlt die Bank 3,3 Prozent, über vier Jahre 3,1 Prozent – und das mit deutscher Einlagensicherung.
Bei den kurzen Laufzeiten hat die Bank zuletzt aufgeholt: Fürs Jahresfestgeld gibt es inzwischen 2,7 Prozent, für sechs Monate 2,6 Prozent. Der Einstieg gelingt erst ab 10.000 Euro, dafür ist zum Laufzeitende keine Kündigung nötig.
Gefa Bank Festgeld
- 2,6 bis 3,3 Prozent Zinsen pro Jahr
- 6 Monate bis 5 Jahre Anlagedauer
- Ab 10.000 Euro Anlagebetrag
- Zinsausschüttung jährlich am 31.12.
- Hervorragende Einlagensicherung
Sofern mehr Flexibilität bei der Anlage gewünscht ist, könnte sich auch ein Blick auf die momentan besten Angebote aus dem reisetopia Tagesgeld-Vergleich lohnen.
Zu begeistern weiß hierbei aktuell speziell das Bank of Scotland Tagesgeld, das Neukunden 3 Prozent für zwölf Monate garantiert – danach greift der reguläre Zins von 1,25 Prozent.
Bank of Scotland Tagesgeld
- 3 Prozent Zinsen für Neukunden bis zu zwölf Monate
- 1,25 Prozent Zinsen für Bestandskunden
- Aktionszins bis 50.000 Euro
- Jährliche Zinsausschüttung
- Gute Einlagensicherung