
Beim BBBank Festgeld gibt es für Langfrist-Sparer mehr zu holen: Die BBBank erhöht gezielt die Zinsen für die langen Laufzeiten. Wer sein Geld besonders lange anlegt, erhält nun bis zu 2,65 statt bisher 2,55 Prozent auf seinem Festgeld.
BBBank Festgeld
- 2 bis 2,7 Prozent Zinsen pro Jahr
- 6 Monate bis 10 Jahre Anlagedauer
- Ab 5.000 Euro Anlagebetrag
- Jährliche Zinsausschüttung
- Hervorragende Einlagensicherung

Damit wird das Angebot vor allem für Anleger mit langem Horizont attraktiver. Wie die BBBank im Vergleich abschneidet, seht Ihr in unserem Festgeld-Vergleich und im Tagesgeld-Vergleich.
Das Wichtigste in Kürze
- Die BBBank erhöht die Zinsen für lange Laufzeiten
- Für zehn Jahre Laufzeit gibt es nun 2,65 Prozent pro Jahr
- Die kurzen Laufzeiten bis zwei Jahre bleiben unverändert
BBBank zahlt für lange Laufzeiten bis zu 2,65 Prozent
Die Anhebung konzentriert sich auf die langen Laufzeiten. Für drei bis fünf Jahre steigt der Zinssatz von 2,45 auf 2,55 Prozent, bei sechs bis neun Jahren von 2,5 auf 2,6 Prozent. Über zehn Jahre erhaltet Ihr nun 2,65 statt zuvor 2,55 Prozent und damit den neuen Höchstsatz.
Unverändert bleiben die kürzeren Laufzeiten: Für sechs Monate und ein Jahr gibt es weiterhin 2 Prozent, bei zwei Jahren bleibt es bei 2,4 Prozent. Der vereinbarte Zinssatz ist über die komplette Laufzeit garantiert, und an den weiteren Konditionen ändert sich nichts.
| Laufzeit | Zinssatz |
|---|---|
| 6 Monate | 2 Prozent p.a.* |
| 1 Jahr | 2 Prozent p.a. |
| 2 Jahre | 2,4 Prozent p.a. |
| 3 Jahre | 2,55 Prozent p.a. |
| 4 Jahre | 2,55 Prozent p.a. |
| 5 Jahre | 2,55 Prozent p.a. |
| 6 Jahre | 2,6 Prozent p.a. |
| 7 Jahre | 2,6 Prozent p.a. |
| 8 Jahre | 2,6 Prozent p.a. |
| 9 Jahre | 2,6 Prozent p.a. |
| 10 Jahre | 2,65 Prozent p.a. |
*Der Zinssatz für sechs Monate gilt nur für neues Geld – also für Guthaben, das frisch von einer anderen Bank zur BBBank übertragen wird.
Vor allem für langfristige Anleger interessant
Mit der Erhöhung der langen Laufzeiten richtet sich die BBBank gezielt an Sparer, die ihr Geld über viele Jahre fest anlegen möchten. Wer eine entsprechend lange Bindung eingehen will, sichert sich mit 2,65 Prozent einen für diese Laufzeit ordentlichen Satz.
Ob sich eine derart lange Festlegung lohnt, hängt von Euren Erwartungen an die künftige Zinsentwicklung ab. Wer flexibler bleiben möchte, sollte ein Tagesgeldkonto als Ergänzung in Betracht ziehen.
Die Festgeld- sowie Sparbriefzinsen orientieren sich in der Regel am Leitzins der Europäischen Zentralbank (EZB). Dieser wurde am 11. Juni 2026 erstmals seit September 2023 wieder angehoben: Der Einlagenzins stieg zum 17. Juni 2026 von 2 auf 2,25 Prozent. Im Juli 2026 beließ die EZB die Leitzinsen anschließend unverändert. Hintergrund der Erhöhung ist die zuletzt wieder anziehende Inflation infolge steigender Energiepreise.
Wie umfangreiche Recherchen der reisetopia Finanzexperten zeigen, liegt der durchschnittliche Zinssatz für Angebote in den Bereichen Festgeld und Sparbrief in Deutschland im September 2026 bei Wahl eines der besser verzinsten Angebote bereits bei kurzen Laufzeiten von einem Jahr deutlich über dem Leitzins der EZB.
Nach einer relativen Stagnation in den ersten Monaten des Jahres ziehen die Festgeldzinsen seit einiger Zeit wieder spürbar an. Die reisetopia Analyse der verschiedenen Laufzeiten zeigt, dass die Zinsen über alle Laufzeiten hinweg seit dem Frühjahr kontinuierlich gestiegen sind und zuletzt sogar noch einmal deutlicher zugelegt haben:
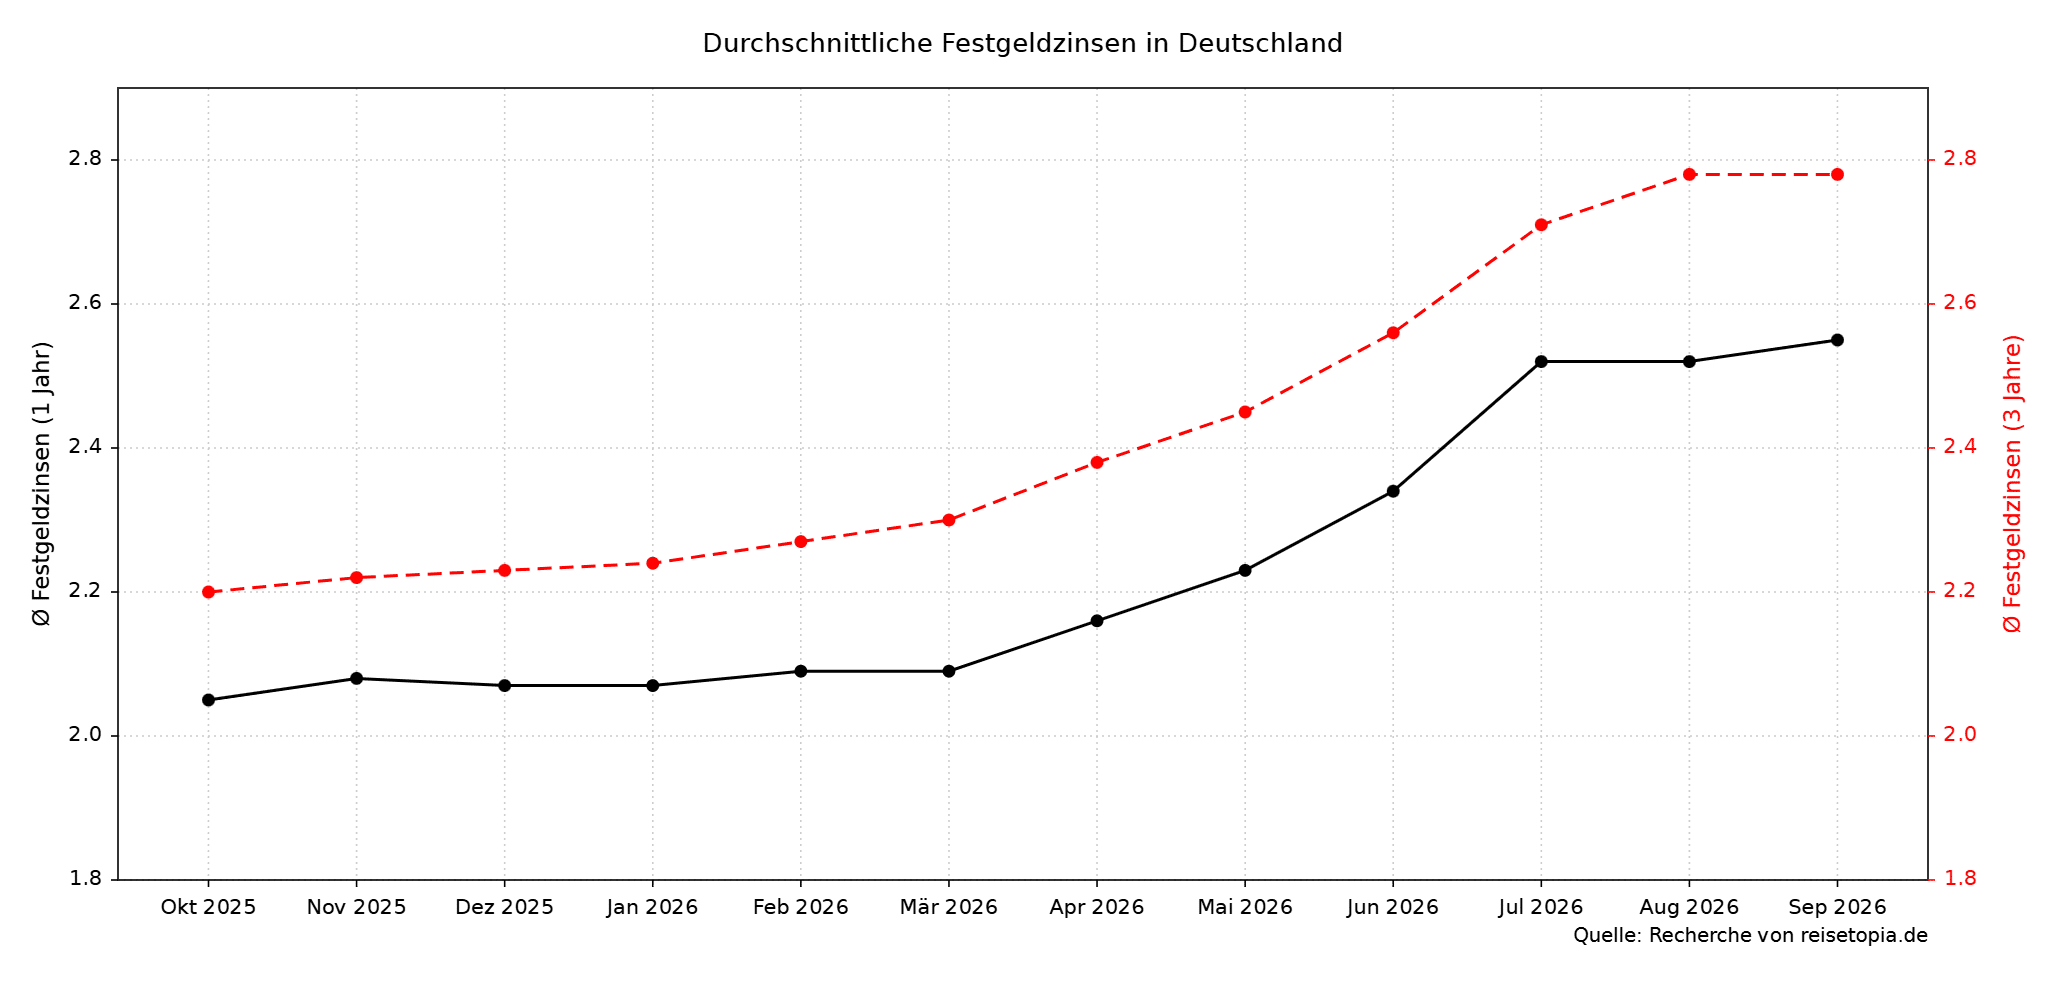
Die durchschnittliche Höhe der Zinsen in den vergangenen sechs Monaten stellte sich bei einer beispielhaften Anlagedauer von drei Jahren wie folgt dar, wobei sich der anhaltend positive Trend gut erkennen lässt:
- März 2026: 2,30 Prozent
- April 2026: 2,38 Prozent
- Mai 2026: 2,45 Prozent
- Juni 2026: 2,56 Prozent
- Juli 2026: 2,71 Prozent
- August 2026: 2,78 Prozent
Im September 2026 liegt der durchschnittliche Zinssatz für Festgeldanlagen bei einer Anlagedauer von einem Jahr bei 2,55 Prozent. Wer sich für eine Anlage über drei Jahre entscheidet, erzielt im Schnitt sogar einen Zinssatz von 2,78 Prozent. Bei einjährigen Laufzeiten setzt sich der Anstieg damit fort, über drei Jahre hält der Durchschnitt das Niveau des Vormonats – die bereits zuvor erfassten Banken haben ihre Konditionen überwiegend angehoben, gleichzeitig sind neu in den Vergleich aufgenommene Angebote von Volksbanken und Sparkassen mit niedrigeren Zinsen hinzugekommen.
Alternativen zum BBBank Festgeld
Gerade bei längeren Laufzeiten lohnt der Blick auf weitere Banken, die zuletzt ebenfalls ihre Konditionen angepasst haben. Folgende Alternativen solltet Ihr Euch ansehen.
Bigbank Festgeld

- Zinssatz: bis zu 3,25 Prozent p.a.
- Laufzeit: 1 Monat bis 10 Jahre
- Anlagebetrag: ab 1.000 Euro
- Einlagensicherung: bis 100.000 Euro
- Zinsausschüttung: zum Laufzeitende oder jährlich
BBVA Festgeld
- Zinssatz: bis zu 3,5 Prozent pro Jahr
- Laufzeit: 6 Monate bis 5 Jahre
- Anlagebetrag: ab 500 Euro
- Einlagensicherung: bis 100.000 Euro
- Zinsausschüttung: zum Laufzeitende
Gefa Bank Festgeld
- Zinssatz: bis zu 3,3 Prozent pro Jahr
- Laufzeit: 6 Monate bis 5 Jahre
- Anlagebetrag: ab 10.000 Euro
- Einlagensicherung: bis 3 Millionen Euro
- Zinsausschüttung: jährlich am 31.12.
Die stärksten Zinsen fürs Jahresfestgeld bietet im September 2026 das Bigbank Festgeld: Über zwölf Monate zahlt die Bank 3,15 Prozent, ab zwei Jahren durchgehend 3,25 Prozent. Schon für sechs Monate gibt es 3 Prozent.
Die Einlagen sichert der estnische Einlagensicherungsfonds bis 100.000 Euro ab, die Zinsen fließen wahlweise jährlich oder zum Laufzeitende. Angelegt werden können 1.000 bis 100.000 Euro, ein Giro- oder Tagesgeldkonto ist nicht nötig.
Bigbank Festgeld
- 2,35 bis 3,25 Prozent Zinsen pro Jahr
- 1 Monat bis 10 Jahre Anlagedauer
- Ab 1.000 Euro Anlagebetrag
- Zinsausschüttung: zum Laufzeitende oder jährlich
- Ausbaufähige Einlagensicherung
Dicht dahinter folgt das BBVA Bank Festgeld: Über zwölf Monate zahlt die Bank 3,1 Prozent, über drei Jahre 3,3 Prozent und über fünf Jahre 3,5 Prozent. Schon für sechs Monate gibt es 2,85 Prozent.
Die Einlagen sichert der spanische Einlagensicherungsfonds bis 100.000 Euro ab, die Zinsen fließen vollständig zum Laufzeitende. Angelegt werden können 500 bis 1.000.000 Euro, vorausgesetzt wird ein kostenloses BBVA Girokonto.
BBVA Festgeld
- 2,85 bis 3,5 Prozent Zinsen pro Jahr
- 6 Monate bis 5 Jahre Anlagedauer
- Ab 500 Euro Anlagebetrag
- Zinsausschüttung zum Laufzeitende
- Hervorragende Einlagensicherung
Für lange Bindungen zählt das Gefa Bank Festgeld zu den Spitzenreitern: über fünf Jahre zahlt die Bank 3,3 Prozent, über vier Jahre 3,1 Prozent – und das mit deutscher Einlagensicherung.
Bei den kurzen Laufzeiten hat die Bank zuletzt aufgeholt: Fürs Jahresfestgeld gibt es inzwischen 2,7 Prozent, für sechs Monate 2,6 Prozent. Der Einstieg gelingt erst ab 10.000 Euro, dafür ist zum Laufzeitende keine Kündigung nötig.
Gefa Bank Festgeld
- 2,6 bis 3,3 Prozent Zinsen pro Jahr
- 6 Monate bis 5 Jahre Anlagedauer
- Ab 10.000 Euro Anlagebetrag
- Zinsausschüttung jährlich am 31.12.
- Hervorragende Einlagensicherung
Sofern mehr Flexibilität bei der Anlage gewünscht ist, könnte sich auch ein Blick auf die momentan besten Angebote aus dem reisetopia Tagesgeld-Vergleich lohnen.
Zu begeistern weiß hierbei aktuell speziell das Bank of Scotland Tagesgeld, das Neukunden 3 Prozent für zwölf Monate garantiert – danach greift der reguläre Zins von 1,25 Prozent.
Bank of Scotland Tagesgeld
- 3 Prozent Zinsen für Neukunden bis zu zwölf Monate
- 1,25 Prozent Zinsen für Bestandskunden
- Aktionszins bis 50.000 Euro
- Jährliche Zinsausschüttung
- Gute Einlagensicherung