
Chase bessert beim Tagesgeld nach – allerdings nicht beim Aktionszins, sondern danach: Der variable Zinssatz, der nach den ersten vier Monaten gilt, steigt von 2 auf 2,25 Prozent. Der Neukundenzins von 4 Prozent bleibt unverändert.
Chase Tagesgeld
- 4 Prozent Zinsen für vier Monate
- 2,25 Prozent Zinsen ab dem fünften Monat
- Anlagebetrag bis 1.000.000 Euro
- Monatliche Zinsausschüttung
- Hervorragende Einlagensicherung

Damit zieht das Chase Tagesgeld beim Anschlusszins mit Anbietern wie Revolut und Bigbank gleich, die nach ihrer Aktionsphase ebenfalls 2,25 Prozent zahlen. Wie sich die Angebote im Detail unterscheiden, zeigt unser Tagesgeld-Vergleich.
Das Wichtigste in Kürze
- Chase erhöht den variablen Tagesgeldzins von 2 auf 2,25 Prozent
- Neukunden erhalten weiterhin 4 Prozent für die ersten vier Monate auf bis zu 500.000 Euro
- Der höhere Satz gilt nach der Aktionsphase und für Guthaben über 500.000 Euro
2,25 Prozent nach der Aktion – sowie für Guthaben über 500.000 Euro
Bislang fiel das Chase Tagesgeld nach dem Ende der Zinsaktion auf 2 Prozent zurück. Jetzt nennt Chase auf der eigenen Tagesgeld-Seite einen variablen Zinssatz von 2,25 Prozent. Er gilt für das gesamte Guthaben nach den ersten vier Monaten – und schon während der Aktion für Ersparnisse über 500.000 Euro.
Für Kunden, deren Aktionszeitraum bereits abgelaufen ist, ist das die eigentlich relevante Nachricht: Ihr Guthaben wird ohne eigenes Zutun höher verzinst. Wie jeder Tagesgeldzins ist aber auch dieser Satz variabel und kann jederzeit wieder angepasst werden. Die Zinsen werden täglich berechnet und monatlich ausgezahlt.
4 Prozent für Neukunden bleiben – das bringt die Erhöhung im ersten Jahr
Am Neukundenangebot ändert sich nichts: Wer ein Chase Tagesgeldkonto eröffnet, bekommt für die ersten vier Monate 4 Prozent auf bis zu 500.000 Euro. Voraussetzung sind ein Mindestalter von 18 Jahren sowie Wohnsitz und Steueransässigkeit in Deutschland.
Bei 10.000 Euro ergeben sich in den ersten vier Monaten rund 133 Euro Zinsen. In den folgenden acht Monaten kommen mit 2,25 Prozent rund 150 Euro hinzu – über das erste Jahr also rund 283 Euro vor Steuern und ohne Zinseszins, statt bisher rund 267 Euro.
Die wichtigsten Konditionen des Chase Tagesgeldkontos im Überblick:
| Konditionen | Details |
|---|---|
| Aktionszinsen | 4 Prozent für die ersten vier Monate |
| Reguläre Zinsen | 2,25 Prozent variabel |
| Zinsausschüttung | monatlich, tägliche Berechnung |
| Einlagensicherung | bis zu 3.000.000 Euro |
| Girokonto benötigt | nein |
| Mindesteinlage | keine Mindesteinlage |
| Gemeinschaftskonto | nein |
| Kinderkonto | nein |
Beim Anschlusszins solide, aber nicht an der Spitze
Mit 2,25 Prozent nach der Aktion liegt Chase gleichauf mit Revolut und Bigbank. Mehr zahlen nach dem Aktionszeitraum etwa Trading 212 mit 2,8 Prozent sowie BBVA und Crédit Agricole mit je 2,5 Prozent. Über das erste Jahr gerechnet kommt Chase bei 10.000 Euro auf rund 283 Euro und liegt damit knapp hinter Bigbank mit rund 288 Euro; an der Spitze steht Trading 212 mit rund 327 Euro.
Wie sich die Tagesgeldzinsen zuletzt insgesamt entwickelt haben, zeigt die folgende Übersicht.
Die durchschnittlichen Zinsen für Tagesgeld- sowie Festgeldkonten richten sich grob nach der Entwicklung der EZB-Leitzinsen, die bis ins Jahr 2022 für lange Zeit negativ oder auf der Nulllinie lagen. Im September 2023 erreichte der Leitzins mit 4,5 Prozent seinen Höchststand und zog das Zinsniveau mit nach oben. Ab Juni 2024 senkte die EZB schrittweise wieder, entsprechend ging es auch beim Tagesgeld spürbar abwärts.
Am 11. Juni 2026 hat die EZB die Leitzinsen erstmals seit September 2023 wieder angehoben: Der Einlagenzins stieg zum 17. Juni 2026 von 2 auf 2,25 Prozent. Nach einer Zinspause im Juli 2026 hob die EZB die Leitzinsen am 10. September 2026 erneut an: Der Einlagenzins liegt seit dem 16. September 2026 bei 2,50 Prozent. Hintergrund ist die durch den Nahost-Konflikt weiterhin erhöhte Inflation, die laut EZB-Prognose noch länger über dem Zielwert bleiben dürfte – das dürfte das Zinsniveau beim Tagesgeld weiter stützen.
Nach Analyse der reisetopia Finanzexperten liegt der Zinssatz zahlreicher Tagesgeldanbieter weiterhin unterhalb des EZB-Leitzinses, die besten Angebote überschreiten diesen Wert mittlerweile aber vielfach deutlich. Teilweise gilt das inzwischen sogar außerhalb von Aktionszeiträumen. Auch im Jahr 2026 zeigt sich dabei ein stetig steigendes Zinsniveau, wie unsere Grafik verdeutlicht:
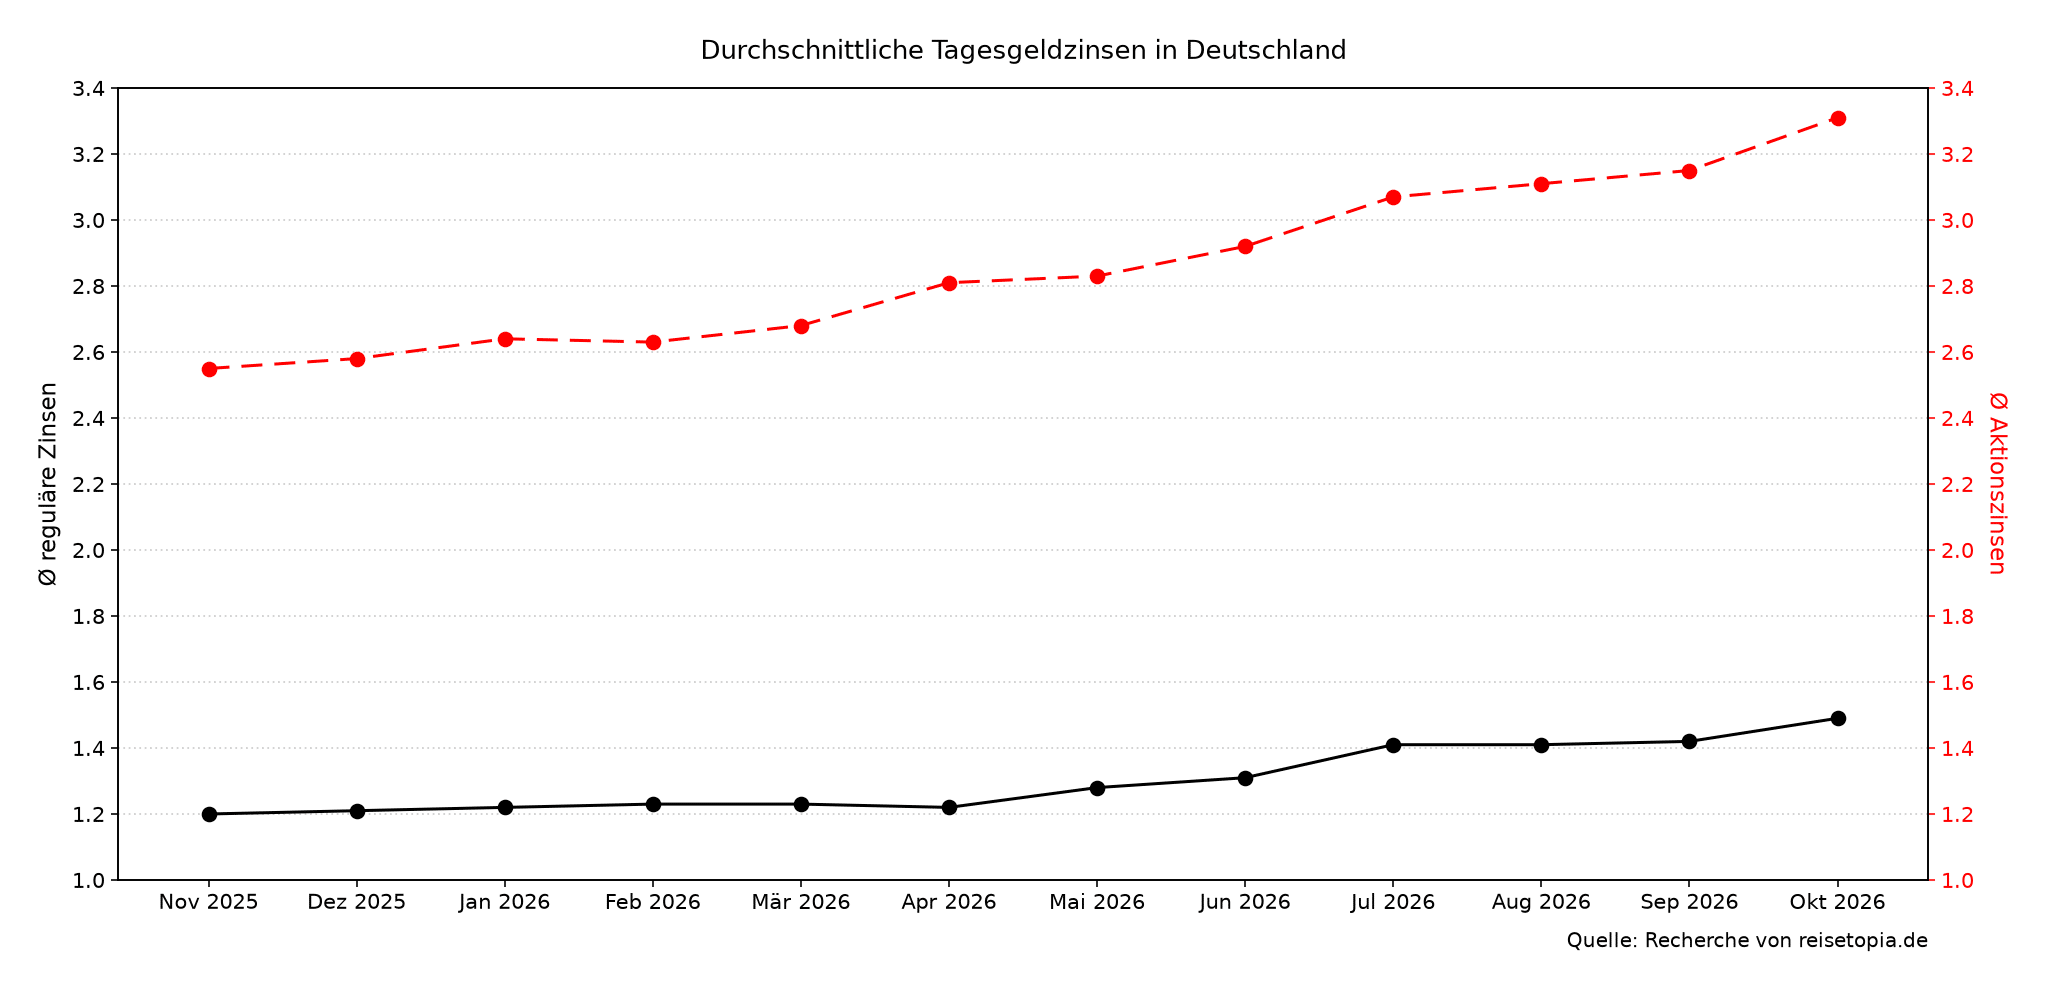
Folgend findet Ihr eine Übersicht der Tagesgeldzinsen inklusive Aktionszinsen (reguläre Zinsen) der Anbieter im reisetopia Tagesgeldvergleich in den vergangenen sechs Monaten:
- April 2026: 2,81 Prozent (1,22 Prozent)
- Mai 2026: 2,83 Prozent (1,28 Prozent)
- Juni 2026: 2,92 Prozent (1,31 Prozent)
- Juli 2026: 3,07 Prozent (1,41 Prozent)
- August 2026: 3,11 Prozent (1,41 Prozent)
- September 2026: 3,15 Prozent (1,42 Prozent)
Im Oktober 2026 liegt der Durchschnittszins für Tagesgeldkonten bei Angeboten mit zeitlich befristeten Aktionszinsen bei 3,31 Prozent. Der reguläre Zinssatz nach Ablauf der Aktionsphase liegt bei 1,49 Prozent. Beide Werte legen gegenüber dem Vormonat deutlich zu – das Plus von 0,16 Prozentpunkten bei den Aktionszinsen ist der stärkste Monatssprung der vergangenen zwölf Monate.
Alternativen mit höherem Zins nach der Aktion
Wer nicht nur auf die ersten Monate schaut, sondern auf den Zins danach, sollte die Anschlusszinsen vergleichen – hier liegen die Unterschiede zwischen den Banken oft bei einem halben Prozentpunkt. Einen Überblick über die aktuell stärksten Tagesgeld-Angebote geben wir Euch hier:
Bank of Scotland Tagesgeld
- Zinssatz: 3 Prozent p.a. (Willkommenszins)
- Zinsgarantie: bis zu 12 Monate
- Anlagebetrag: bis 100.000 Euro
- Einlagensicherung: bis 100.000 Euro
- Zinsausschüttung: jährlich
Revolut Tagesgeld
- Zinssatz: 4,25 Prozent p.a. (Neukunden)
- Zinsgarantie: keine (Aktionszins 4 Monate)
- Anlagebetrag: 25.000 Euro (Aktionszins)
- Einlagensicherung: 100.000 Euro
- Zinsausschüttung: täglich
Suresse Tagesgeld
- Zinssatz: 3,70 Prozent p.a.
- Zinsgarantie: 6 Monate
- Anlagebetrag: bis 999.999 Euro
- Einlagensicherung: 100.000 Euro
- Zinsausschüttung: monatlich
Den höchsten Ertrag über zwölf Monate bietet unter den Alternativen aktuell das Bank of Scotland Tagesgeld: Neukunden erhalten seit dem 27. Juli 2026 einen Willkommenszins von 3 Prozent pro Jahr für bis zu zwölf Monate auf ein Guthaben bis 100.000 Euro.
Danach greift der reguläre Zins von 1,25 Prozent pro Jahr. Die Zinsen werden allerdings nur jährlich zum Jahresende gutgeschrieben. Die Einlagen sind über die deutsche Einlagensicherung bis 100.000 Euro pro Person geschützt.
Bank of Scotland Tagesgeld
- 3 Prozent Zinsen für Neukunden bis zu zwölf Monate
- 1,25 Prozent Zinsen für Bestandskunden
- Aktionszins bis 100.000 Euro
- Jährliche Zinsausschüttung
- Gute Einlagensicherung
Den höchsten Neukundenzins zahlt derzeit das Revolut Tagesgeld: 4,25 Prozent pro Jahr für vier Monate ab Kontoeröffnung, gültig für Neukunden und ein Guthaben bis 25.000 Euro. Die Zinsen werden täglich gutgeschrieben, eine Mindesteinlage verlangt Revolut nicht.
In den ersten 30 Tagen gilt der Aktionszins ohne Bedingung, danach bleibt er nur bestehen, wenn innerhalb von 30 Tagen drei Kartenzahlungen über jeweils mindestens 5 Euro anfallen; nach den vier Monaten hängt der Zinssatz vom jeweiligen Revolut-Abo ab. Neu eröffnete Konten liegen bei der Deutschen Bank und sind damit über die deutsche Einlagensicherung bis 100.000 Euro pro Person geschützt.
Revolut Tagesgeld
- 4,25 Prozent Zinsen p.a. für Neukunden (vier Monate)
- Danach Zinssatz je nach Revolut-Abo
- Aktionszins bis 25.000 Euro Guthaben
- Tägliche Zinsausschüttung
- Deutsche Einlagensicherung für neue Konten
Wer die volle Zinsbindung ohne Bedingungen möchte, findet sie beim Suresse Tagesgeld: Neukunden sichern sich 3,7 Prozent Zinsen pro Jahr für sechs Monate (für Einlagen bis 250.000 Euro), danach greift ein weiterhin überdurchschnittlicher regulärer Zins von 2,25 Prozent pro Jahr. Der reguläre Zins wird sogar bis zu einer Höhe von 999.999 Euro gewährt.
Der Aktionszins für Neukunden ist über die entsprechende Laufzeit garantiert, die Zinsen werden monatlich gutgeschrieben. Die Einlagen sind über die spanische Einlagensicherung bis 100.000 Euro pro Person geschützt. Bestandskunden erhalten durchgängig 2,25 Prozent auf bis zu 999.999 Euro, profitieren aber nicht vom Aktionszins.
Suresse Direkt Bank Tagesgeld
- 3,70 Prozent Zinsen für sechs Monate auf bis zu 250.000 Euro, danach 2,25 Prozent
- 2,25 Prozent Zinsen für Bestandskunden
- Hoher Anlagebetrag insgesamt bis zu 999.999 Euro
- Monatliche Zinsausschüttung
- Solide Einlagensicherung
Für alle, die lieber langfristig planen und nach einer stabilen Rendite suchen, kann sich ein Festgeldkonto oder Sparbrief eher lohnen. Im Unterschied zu Tagesgeldkonten bieten Festgeldkonten in der Regel höhere Zinssätze, da das Geld für eine bestimmte Laufzeit gebunden ist.
Den höchsten Ertrag über zwölf Monate liefert im Test der reisetopia Finanzexperten im Oktober 2026 aktuell das Bigbank Festgeld: 3,40 Prozent pro Jahr bei einjähriger Laufzeit, 3,50 Prozent bei zwei Jahren und ebenfalls 3,50 Prozent bei drei Jahren. Die Mindestanlage liegt bei 1.000 Euro, abgesichert sind die Einlagen über die estnische Einlagensicherung bis 100.000 Euro pro Person.
Bigbank Festgeld
- 2,35 bis 3,50 Prozent Zinsen pro Jahr
- 1 Monat bis 10 Jahre Anlagedauer
- Ab 1.000 Euro Anlagebetrag
- Zinsausschüttung: zum Laufzeitende oder jährlich
- Ausbaufähige Einlagensicherung