
Gute Nachrichten für Neukunden: Crédit Agricole Savings zahlt beim Tagesgeld Flex jetzt einen Bonuszins von 4,10 Prozent pro Jahr, garantiert für vier Monate. Danach gilt der reguläre Zins von 2,50 Prozent, den auch Bestandskunden bekommen. Damit gehört die Bank sowohl beim Neukunden- als auch beim regulären Tagesgeldzins zu den führenden Anbietern am Markt. Wir zeigen Euch, was sich geändert hat und für wen sich das Konto lohnt.
Crédit Agricole Tagesgeld
- 4,10 Prozent Zinsen für vier Monate, danach 2,50 Prozent
- Variabel und täglich verfügbar
- Anlagebetrag ab 10 Euro
- Jährliche Zinsausschüttung
- Französische Einlagensicherung

Der Wettbewerb um die besten Tagesgeldzinsen bleibt in Bewegung, wie unser Tagesgeld-Vergleich zeigt. Mit dem neuen Bonuszins rückt Crédit Agricole Savings dort in die Spitzengruppe vor.
Das Wichtigste in Kürze
- Neukunden erhalten beim Tagesgeld Flex 4,10 Prozent pro Jahr, garantiert für vier Monate
- Danach gilt der reguläre, variable Zins von 2,50 Prozent, auch für Bestandskunden
- Der Bonuszins gilt nur bei der erstmaligen Eröffnung eines Tagesgeld Flex
- Anlage schon ab 10 Euro bei französischer Einlagensicherung bis 100.000 Euro
4,10 Prozent für vier Monate, danach 2,50 Prozent
Crédit Agricole Savings zahlt Neukunden beim Tagesgeld Flex jetzt einen Bonuszins von 4,10 Prozent pro Jahr. Der Satz ist für vier Monate garantiert und gilt ausschließlich bei der erstmaligen Eröffnung eines Tagesgeld Flex. Danach greift der reguläre, variable Zins von derzeit 2,50 Prozent, den auch Bestandskunden erhalten. Bisher gab es beim Tagesgeld Flex keinen Aktionszins, Neu- und Bestandskunden bekamen einheitlich 2,50 Prozent. Das Guthaben bleibt täglich verfügbar, anlegen könnt Ihr schon ab 10 Euro. Bei 10.000 Euro kommen im ersten Jahr so rund 303 Euro Zinsen zusammen.
Zwei Punkte solltet Ihr dabei im Blick behalten: Zum einen ist der Zins des Tagesgeld Flex nach den vier Bonusmonaten variabel und kann jederzeit angepasst werden. Zum anderen werden die Zinsen zwar monatlich berechnet und dem Guthaben zugeschlagen, ausgezahlt werden sie aber nur einmal im Jahr zum 1. Januar.
Zwei weitere Punkte solltet Ihr vor der Eröffnung bedenken: Crédit Agricole Savings führt keine deutsche Abgeltungsteuer automatisch ab – ein Freistellungsauftrag oder eine Nichtveranlagungsbescheinigung lassen sich nicht einreichen. Eure Zinserträge müsst Ihr daher selbst über die Anlage KAP in der Steuererklärung angeben und versteuern. Zudem ist für die Kontoeröffnung zusätzlich ein Crédit-Agricole-Savings-Girokonto nötig, das als Referenzkonto für Ein- und Auszahlungen dient.
| Konditionen | Crédit Agricole Tagesgeld Flex |
|---|---|
| Bonuszins (Neukunden) | 4,10 Prozent p.a. für 4 Monate |
| Danach (variabel) | 2,50 Prozent p.a., auch für Bestandskunden |
| Verfügbarkeit | täglich |
| Mindestanlage | ab 10 Euro |
| Zinsausschüttung | jährlich |
| Einlagensicherung | französisch, bis 100.000 Euro |
Knapp hinter der Spitze der Neukundenangebote
Mit 4,10 Prozent für vier Monate gehört das Crédit Agricole Tagesgeld zu den stärksten Neukundenangeboten am Markt: In unserem Vergleich zahlen derzeit nur wenige Banken einen höheren Aktionszins. Auch der reguläre Zins von 2,50 Prozent zählt zu den höchsten am Markt.
Etwas mehr gibt es aktuell beim Revolut Tagesgeld mit 4,25 Prozent für vier Monate. Der Vorteil bei Crédit Agricole liegt im Anschluss: Nach der Aktionsphase fällt der Zins mit 2,50 Prozent deutlich weniger stark ab als bei vielen Lockangeboten. Beim Tagesgeld Flex sind allerdings höchstens 25.000 Euro anlegbar; wer mehr parken möchte, weicht auf die Varianten Plus (bis 50.000 Euro) oder Ziel (bis 60.000 Euro) aus. Wie sich die Tagesgeldzinsen zuletzt entwickelt haben, zeigt die folgende Übersicht.
Die durchschnittlichen Zinsen für Tagesgeld- sowie Festgeldkonten richten sich grob nach der Entwicklung der EZB-Leitzinsen, die bis ins Jahr 2022 für lange Zeit negativ oder auf der Nulllinie lagen. Im September 2023 erreichte der Leitzins mit 4,5 Prozent seinen Höchststand und zog das Zinsniveau mit nach oben. Ab Juni 2024 senkte die EZB schrittweise wieder, entsprechend ging es auch beim Tagesgeld spürbar abwärts.
Am 11. Juni 2026 hat die EZB die Leitzinsen erstmals seit September 2023 wieder angehoben: Der Einlagenzins stieg zum 17. Juni 2026 von 2 auf 2,25 Prozent. Nach einer Zinspause im Juli 2026 hob die EZB die Leitzinsen am 10. September 2026 erneut an: Der Einlagenzins liegt seit dem 16. September 2026 bei 2,50 Prozent. Hintergrund ist die durch den Nahost-Konflikt weiterhin erhöhte Inflation, die laut EZB-Prognose noch länger über dem Zielwert bleiben dürfte – das dürfte das Zinsniveau beim Tagesgeld weiter stützen.
Nach Analyse der reisetopia Finanzexperten liegt der Zinssatz zahlreicher Tagesgeldanbieter weiterhin unterhalb des EZB-Leitzinses, die besten Angebote überschreiten diesen Wert mittlerweile aber vielfach deutlich. Teilweise gilt das inzwischen sogar außerhalb von Aktionszeiträumen. Auch im Jahr 2026 zeigt sich dabei ein stetig steigendes Zinsniveau, wie unsere Grafik verdeutlicht:
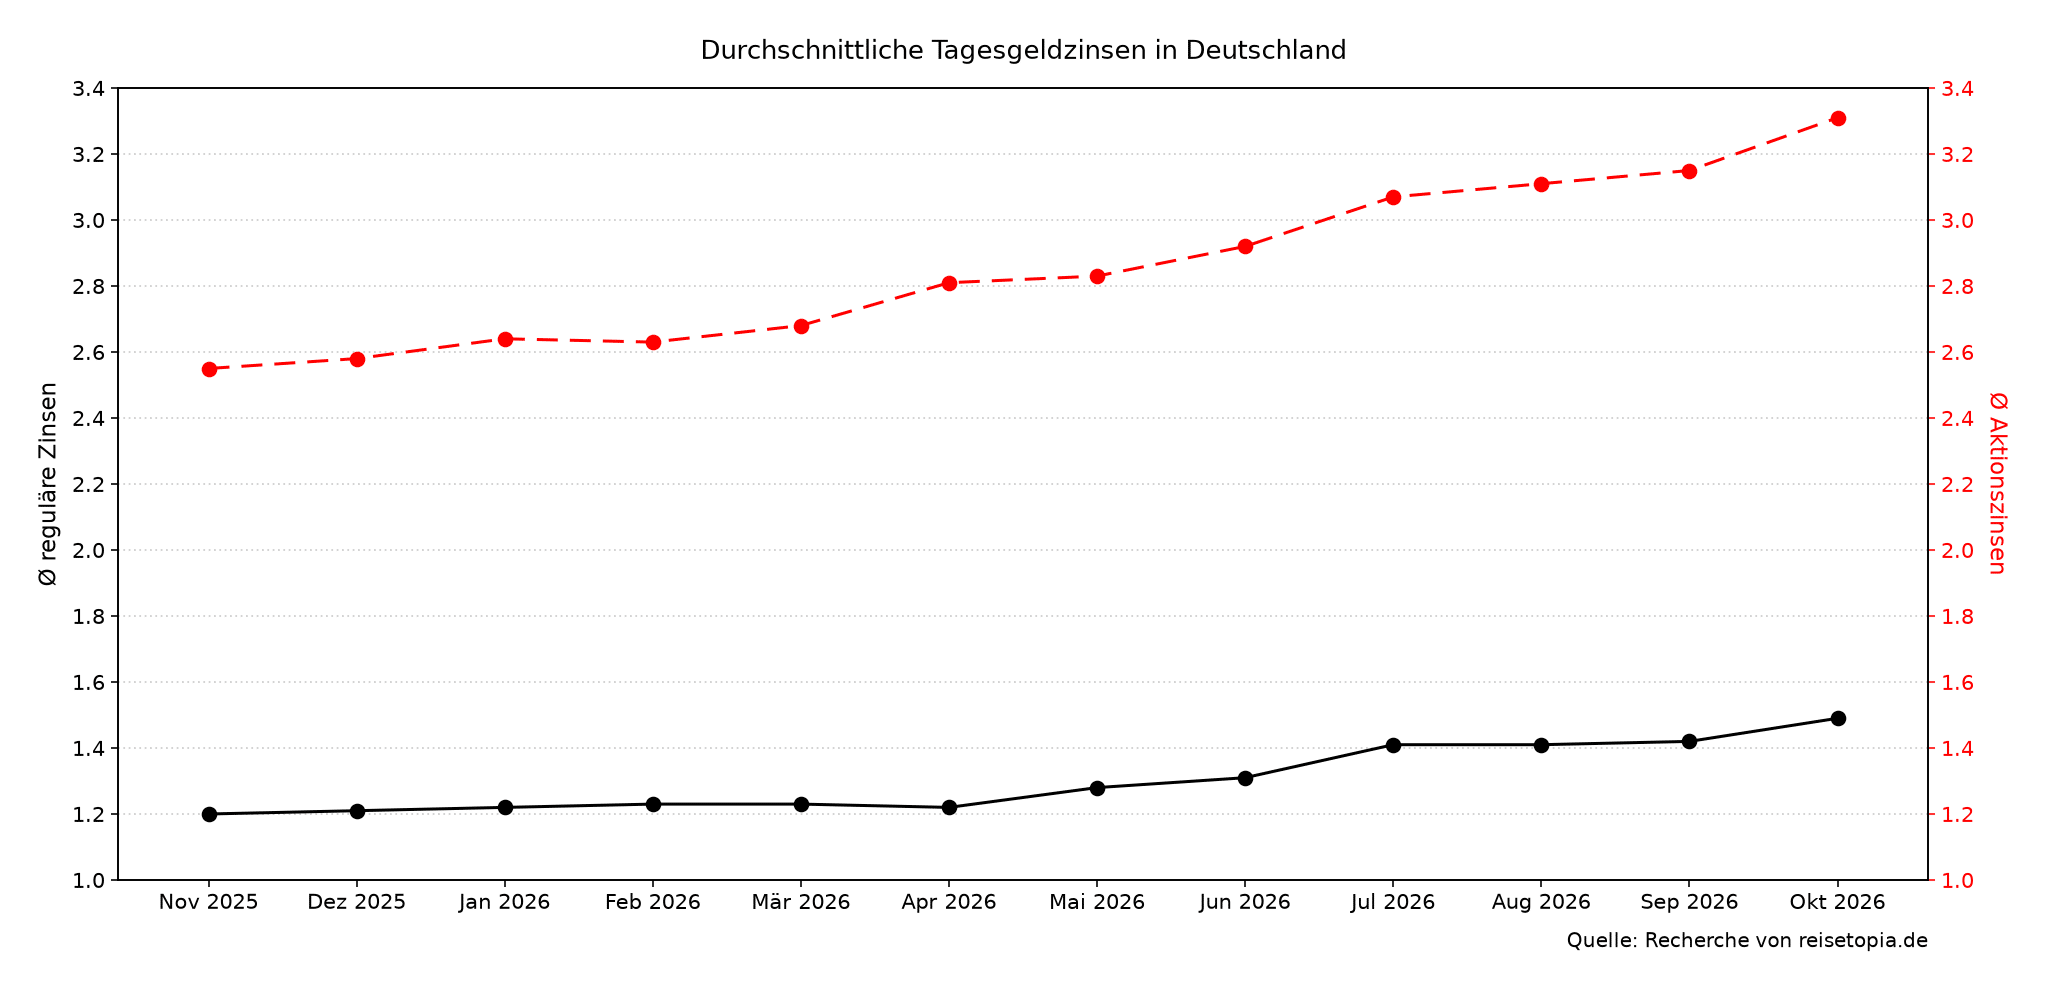
Folgend findet Ihr eine Übersicht der Tagesgeldzinsen inklusive Aktionszinsen (reguläre Zinsen) der Anbieter im reisetopia Tagesgeldvergleich in den vergangenen sechs Monaten:
- April 2026: 2,81 Prozent (1,22 Prozent)
- Mai 2026: 2,83 Prozent (1,28 Prozent)
- Juni 2026: 2,92 Prozent (1,31 Prozent)
- Juli 2026: 3,07 Prozent (1,41 Prozent)
- August 2026: 3,11 Prozent (1,41 Prozent)
- September 2026: 3,15 Prozent (1,42 Prozent)
Im Oktober 2026 liegt der Durchschnittszins für Tagesgeldkonten bei Angeboten mit zeitlich befristeten Aktionszinsen bei 3,31 Prozent. Der reguläre Zinssatz nach Ablauf der Aktionsphase liegt bei 1,49 Prozent. Beide Werte legen gegenüber dem Vormonat deutlich zu – das Plus von 0,16 Prozentpunkten bei den Aktionszinsen ist der stärkste Monatssprung der vergangenen zwölf Monate.
Diese Tagesgeld-Alternativen lohnen sich
Auch nach der Zinserhöhung lohnt sich ein Blick auf weitere starke Tagesgeld-Angebote. Wer den Zins bei Crédit Agricole für längere Zeit festschreiben möchte, kann auf die Varianten Plus und Ziel ausweichen; wer den höchsten Aktionszins sucht, wird bei anderen Banken fündig. Die folgenden Alternativen sind aktuell besonders empfehlenswert:
Bank of Scotland Tagesgeld
- Zinssatz: 3 Prozent p.a. (Willkommenszins)
- Zinsgarantie: bis zu 12 Monate
- Anlagebetrag: bis 100.000 Euro
- Einlagensicherung: bis 100.000 Euro
- Zinsausschüttung: jährlich
Revolut Tagesgeld
- Zinssatz: 4,25 Prozent p.a. (Neukunden)
- Zinsgarantie: keine (Aktionszins 4 Monate)
- Anlagebetrag: 25.000 Euro (Aktionszins)
- Einlagensicherung: 100.000 Euro
- Zinsausschüttung: täglich
Suresse Tagesgeld
- Zinssatz: 3,70 Prozent p.a.
- Zinsgarantie: 6 Monate
- Anlagebetrag: bis 999.999 Euro (Aktionszins bis 250.000 Euro)
- Einlagensicherung: 100.000 Euro
- Zinsausschüttung: monatlich
Den höchsten Ertrag über zwölf Monate bietet unter den Alternativen aktuell das Bank of Scotland Tagesgeld: Neukunden erhalten seit dem 27. Juli 2026 einen Willkommenszins von 3 Prozent pro Jahr für bis zu zwölf Monate auf ein Guthaben bis 100.000 Euro.
Danach greift der reguläre Zins von 1,25 Prozent pro Jahr. Die Zinsen werden allerdings nur jährlich zum Jahresende gutgeschrieben. Die Einlagen sind über die deutsche Einlagensicherung bis 100.000 Euro pro Person geschützt.
Bank of Scotland Tagesgeld
- 3 Prozent Zinsen für Neukunden bis zu zwölf Monate
- 1,25 Prozent Zinsen für Bestandskunden
- Aktionszins bis 100.000 Euro
- Jährliche Zinsausschüttung
- Gute Einlagensicherung
Den höchsten Neukundenzins zahlt derzeit das Revolut Tagesgeld: 4,25 Prozent pro Jahr für vier Monate ab Kontoeröffnung, gültig für Neukunden und ein Guthaben bis 25.000 Euro. Die Zinsen werden täglich gutgeschrieben, eine Mindesteinlage verlangt Revolut nicht.
In den ersten 30 Tagen gilt der Aktionszins ohne Bedingung, danach bleibt er nur bestehen, wenn innerhalb von 30 Tagen drei Kartenzahlungen über jeweils mindestens 5 Euro anfallen; nach den vier Monaten hängt der Zinssatz vom jeweiligen Revolut-Abo ab. Neu eröffnete Konten liegen bei der Deutschen Bank und sind damit über die deutsche Einlagensicherung bis 100.000 Euro pro Person geschützt.
Revolut Tagesgeld
- 4,25 Prozent Zinsen p.a. für Neukunden (vier Monate)
- Danach Zinssatz je nach Revolut-Abo
- Aktionszins bis 25.000 Euro Guthaben
- Tägliche Zinsausschüttung
- Deutsche Einlagensicherung für neue Konten
Wer die volle Zinsbindung ohne Bedingungen möchte, findet sie beim Suresse Tagesgeld: Neukunden sichern sich 3,7 Prozent Zinsen pro Jahr für sechs Monate (für Einlagen bis 250.000 Euro), danach greift ein weiterhin überdurchschnittlicher regulärer Zins von 2,25 Prozent pro Jahr. Der reguläre Zins wird sogar bis zu einer Höhe von 999.999 Euro gewährt.
Der Aktionszins für Neukunden ist über die entsprechende Laufzeit garantiert, die Zinsen werden monatlich gutgeschrieben. Die Einlagen sind über die spanische Einlagensicherung bis 100.000 Euro pro Person geschützt. Bestandskunden erhalten durchgängig 2,25 Prozent auf bis zu 999.999 Euro, profitieren aber nicht vom Aktionszins.
Suresse Direkt Bank Tagesgeld
- 3,70 Prozent Zinsen für sechs Monate auf bis zu 250.000 Euro, danach 2,25 Prozent
- 2,25 Prozent Zinsen für Bestandskunden
- Hoher Anlagebetrag insgesamt bis zu 999.999 Euro
- Monatliche Zinsausschüttung
- Solide Einlagensicherung
Für alle, die lieber langfristig planen und nach einer stabilen Rendite suchen, kann sich ein Festgeldkonto oder Sparbrief eher lohnen. Im Unterschied zu Tagesgeldkonten bieten Festgeldkonten in der Regel höhere Zinssätze, da das Geld für eine bestimmte Laufzeit gebunden ist.
Den höchsten Ertrag über zwölf Monate liefert im Test der reisetopia Finanzexperten im Oktober 2026 aktuell das Bigbank Festgeld: 3,40 Prozent pro Jahr bei einjähriger Laufzeit, 3,50 Prozent bei zwei Jahren und ebenfalls 3,50 Prozent bei drei Jahren. Die Mindestanlage liegt bei 1.000 Euro, abgesichert sind die Einlagen über die estnische Einlagensicherung bis 100.000 Euro pro Person.
Bigbank Festgeld
- 2,35 bis 3,50 Prozent Zinsen pro Jahr
- 1 Monat bis 10 Jahre Anlagedauer
- Ab 1.000 Euro Anlagebetrag
- Zinsausschüttung: zum Laufzeitende oder jährlich
- Ausbaufähige Einlagensicherung