
Bei der Wüstenrot Bausparkasse verschiebt sich die attraktivste Laufzeit: Das Wüstenrot Festgeld zahlt für drei Jahre jetzt 3,1 statt 2,65 Prozent – ein Sprung um 0,45 Prozentpunkte. Auch die zweijährige Anlage rückt von 2,8 auf glatte 3 Prozent vor. Damit steht der Höchstsatz der gesamten Zinstreppe erstmals nicht mehr am langen, sondern am mittleren Ende.
Wüstenrot Festgeld
- 1,25 bis 3,1 Prozent Zinsen pro Jahr
- 3 Monate bis 10 Jahre Anlagedauer
- Ab 5.000 Euro Anlagebetrag
- Ausbaufähige Einlagensicherung
- Zinsausschüttung zum Laufzeitende

Der EZB-Leitzins hat sich im Juni 2026 erstmalig seit drei Jahren erhöht und der Wettbewerb unter den Banken hält den Festgeldmarkt in Bewegung – das zeigen unser Tagesgeld-Vergleich sowie unser Festgeld-Vergleich Woche für Woche. Gerade bei den kürzeren Laufzeiten haben zuletzt mehrere Institute nachgebessert. Mit der aktuellen Anhebung positioniert sich Wüstenrot nun wieder vorn, wenn es um das zwei- bis dreijährige Festgeld geht.
Das Wichtigste in Kürze
- Drei Jahre Festgeld bringen jetzt 3,1 statt 2,65 Prozent pro Jahr
- Zwei Jahre steigen von 2,8 auf 3 Prozent pro Jahr
- Die Anlage ist ab 5.000 Euro möglich und gesetzlich bis 100.000 Euro geschützt
Drei Jahre bringen 3,1 Prozent – mehr als jede andere Laufzeit
Den größten Schritt macht Wüstenrot bei der dreijährigen Anlage: Statt bisher 2,65 Prozent gibt es nun 3,1 Prozent pro Jahr, ein Plus von 0,45 Prozentpunkten. Das ist die deutlichste Anhebung, die die Bausparkasse in diesem Jahr bei einer einzelnen Laufzeit vorgenommen hat. Die zweijährige Festlegung zieht ebenfalls an und kommt jetzt auf glatte 3 statt 2,8 Prozent.
Bemerkenswert ist vor allem, wie sich dadurch die Zinstreppe verschiebt. Bislang musstet Ihr Euer Geld zehn Jahre binden, um mit 3,05 Prozent den Höchstsatz zu erreichen. Diese Marke knackt jetzt schon die dreijährige Laufzeit – und liegt mit 3,1 Prozent sogar darüber. Alle übrigen Stufen bleiben unverändert: Für zwölf Monate gibt es weiterhin 2,75 Prozent, für vier Jahre 2,7 Prozent und für fünf Jahre 2,75 Prozent.
| Laufzeit | Zinssatz |
|---|---|
| 3 Monate | 1,25 Prozent pro Jahr |
| 6 Monate | 1,5 Prozent pro Jahr |
| 12 Monate | 2,75 Prozent pro Jahr |
| 2 Jahre | 3 Prozent pro Jahr |
| 3 Jahre | 3,1 Prozent pro Jahr |
| 4 Jahre | 2,7 Prozent pro Jahr |
| 5 Jahre | 2,75 Prozent pro Jahr |
| 6 Jahre | 2,8 Prozent pro Jahr |
| 7 Jahre | 2,85 Prozent pro Jahr |
| 8 Jahre | 2,9 Prozent pro Jahr |
| 9 Jahre | 2,95 Prozent pro Jahr |
| 10 Jahre | 3,05 Prozent pro Jahr |
Bei einer Anlage von 10.000 Euro über drei Jahre summieren sich die Zinsen damit auf rund 930 Euro vor Steuern – etwa 135 Euro mehr, als die alte Kondition abgeworfen hätte.
Wüstenrot Festgeld
- 1,25 bis 3,1 Prozent Zinsen pro Jahr
- 3 Monate bis 10 Jahre Anlagedauer
- Ab 5.000 Euro Anlagebetrag
- Ausbaufähige Einlagensicherung
- Zinsausschüttung zum Laufzeitende
3,1 Prozent für drei Jahre: nah an der Spitze, aber nicht ganz oben
Mit 3,1 Prozent für drei Jahre schiebt sich Wüstenrot in die Spitzengruppe des Festgeldmarktes. Für das Angebot sprechen die fehlende Obergrenze nach oben, die gesetzliche deutsche Einlagensicherung bis 100.000 Euro pro Kunde und die breite Laufzeitenauswahl von drei Monaten bis zu zehn Jahren. Wer ohnehin mittelfristig plant, bekommt hier eine der stärkeren Konditionen einer deutschen Bausparkasse.
An die absolute Spitze reicht es allerdings nicht: Für drei Jahre zahlen Bigbank und die J&T Direktbank jeweils 3,2 Prozent und damit 0,1 Prozentpunkte mehr. Die SWK Bank liegt mit ebenfalls 3,1 Prozent exakt gleichauf. Der Abstand ist also überschaubar – bei 10.000 Euro Anlage macht der Rückstand auf diese beiden Banken über drei Jahre rund 30 Euro aus.
Für die Praxis wichtig: Die Einzahlung muss spätestens zehn Kalendertage nach Kontoeröffnung erfolgen, und der Zinssatz wird zum Zeitpunkt des Geldeingangs festgeschrieben. Wer sich die 3,1 Prozent sichern möchte, sollte das Konto also zeitnah befüllen – eine vorzeitige Verfügung über das Guthaben ist während der Laufzeit nicht vorgesehen.
Die Festgeld- sowie Sparbriefzinsen orientieren sich in der Regel am Leitzins der Europäischen Zentralbank (EZB). Dieser wurde am 11. Juni 2026 erstmals seit September 2023 wieder angehoben: Der Einlagenzins stieg zum 17. Juni 2026 von 2 auf 2,25 Prozent. Im Juli 2026 beließ die EZB die Leitzinsen anschließend unverändert. Hintergrund der Erhöhung ist die zuletzt wieder anziehende Inflation infolge steigender Energiepreise.
Wie umfangreiche Recherchen der reisetopia Finanzexperten zeigen, liegt der durchschnittliche Zinssatz für Angebote in den Bereichen Festgeld und Sparbrief in Deutschland im September 2026 bei Wahl eines der besser verzinsten Angebote bereits bei kurzen Laufzeiten von einem Jahr deutlich über dem Leitzins der EZB.
Nach einer relativen Stagnation in den ersten Monaten des Jahres ziehen die Festgeldzinsen seit einiger Zeit wieder spürbar an. Die reisetopia Analyse der verschiedenen Laufzeiten zeigt, dass die Zinsen über alle Laufzeiten hinweg seit dem Frühjahr kontinuierlich gestiegen sind und zuletzt sogar noch einmal deutlicher zugelegt haben:
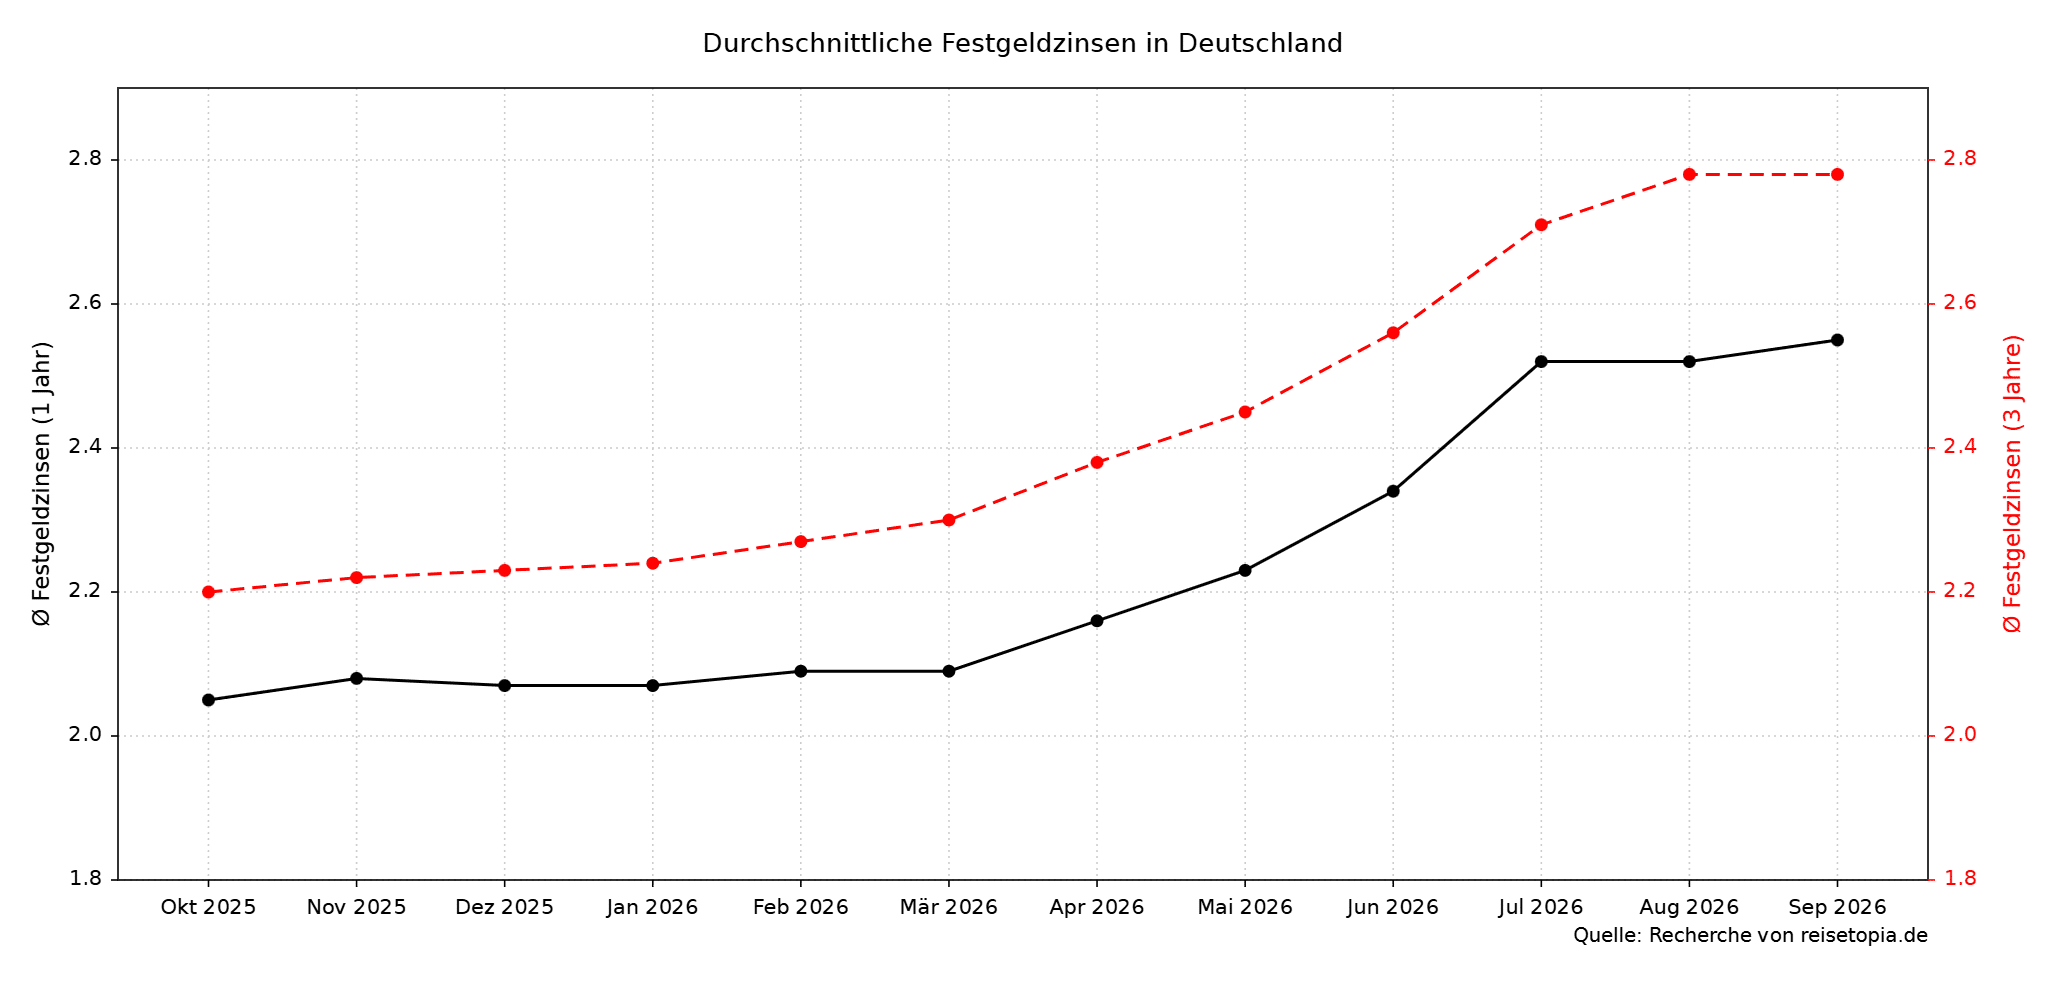
Die durchschnittliche Höhe der Zinsen in den vergangenen sechs Monaten stellte sich bei einer beispielhaften Anlagedauer von drei Jahren wie folgt dar, wobei sich der anhaltend positive Trend gut erkennen lässt:
- März 2026: 2,30 Prozent
- April 2026: 2,38 Prozent
- Mai 2026: 2,45 Prozent
- Juni 2026: 2,56 Prozent
- Juli 2026: 2,71 Prozent
- August 2026: 2,78 Prozent
Im September 2026 liegt der durchschnittliche Zinssatz für Festgeldanlagen bei einer Anlagedauer von einem Jahr bei 2,55 Prozent. Wer sich für eine Anlage über drei Jahre entscheidet, erzielt im Schnitt sogar einen Zinssatz von 2,78 Prozent. Bei einjährigen Laufzeiten setzt sich der Anstieg damit fort, über drei Jahre hält der Durchschnitt das Niveau des Vormonats – die bereits zuvor erfassten Banken haben ihre Konditionen überwiegend angehoben, gleichzeitig sind neu in den Vergleich aufgenommene Angebote von Volksbanken und Sparkassen mit niedrigeren Zinsen hinzugekommen.
Für drei Jahre sind anderswo bis zu 3,25 Prozent drin
Wer den höchstmöglichen Zins für eine dreijährige Bindung sucht, wird bei anderen Instituten fündig: Die pbb direkt zahlt für diese Laufzeit derzeit 3,25 Prozent und liegt damit 0,15 Prozentpunkte über Wüstenrot. Auch am kurzen Ende lohnt der Vergleich, denn beim Jahresfestgeld bleibt Wüstenrot mit 2,75 Prozent weiter hinter der Marktspitze zurück.
Welche Banken derzeit die besten Konditionen je Anlagedauer bieten und wo sich das Umschichten wirklich lohnt, fasst der folgende Vergleich zusammen.
Bigbank Festgeld

- Zinssatz: bis zu 3,25 Prozent p.a.
- Laufzeit: 1 Monat bis 10 Jahre
- Anlagebetrag: ab 1.000 Euro
- Einlagensicherung: bis 100.000 Euro
- Zinsausschüttung: zum Laufzeitende oder jährlich
BBVA Festgeld
- Zinssatz: bis zu 3,5 Prozent pro Jahr
- Laufzeit: 6 Monate bis 5 Jahre
- Anlagebetrag: ab 500 Euro
- Einlagensicherung: bis 100.000 Euro
- Zinsausschüttung: zum Laufzeitende
Gefa Bank Festgeld
- Zinssatz: bis zu 3,3 Prozent pro Jahr
- Laufzeit: 6 Monate bis 5 Jahre
- Anlagebetrag: ab 10.000 Euro
- Einlagensicherung: bis 3 Millionen Euro
- Zinsausschüttung: jährlich am 31.12.
Die stärksten Zinsen fürs Jahresfestgeld bietet im September 2026 das Bigbank Festgeld: Über zwölf Monate zahlt die Bank 3,15 Prozent, ab zwei Jahren durchgehend 3,25 Prozent. Schon für sechs Monate gibt es 3 Prozent.
Die Einlagen sichert der estnische Einlagensicherungsfonds bis 100.000 Euro ab, die Zinsen fließen wahlweise jährlich oder zum Laufzeitende. Angelegt werden können 1.000 bis 100.000 Euro, ein Giro- oder Tagesgeldkonto ist nicht nötig.
Bigbank Festgeld
- 2,35 bis 3,25 Prozent Zinsen pro Jahr
- 1 Monat bis 10 Jahre Anlagedauer
- Ab 1.000 Euro Anlagebetrag
- Zinsausschüttung: zum Laufzeitende oder jährlich
- Ausbaufähige Einlagensicherung
Dicht dahinter folgt das BBVA Bank Festgeld: Über zwölf Monate zahlt die Bank 3,1 Prozent, über drei Jahre 3,3 Prozent und über fünf Jahre 3,5 Prozent. Schon für sechs Monate gibt es 2,85 Prozent.
Die Einlagen sichert der spanische Einlagensicherungsfonds bis 100.000 Euro ab, die Zinsen fließen vollständig zum Laufzeitende. Angelegt werden können 500 bis 1.000.000 Euro, vorausgesetzt wird ein kostenloses BBVA Girokonto.
BBVA Festgeld
- 2,85 bis 3,5 Prozent Zinsen pro Jahr
- 6 Monate bis 5 Jahre Anlagedauer
- Ab 500 Euro Anlagebetrag
- Zinsausschüttung zum Laufzeitende
- Hervorragende Einlagensicherung
Für lange Bindungen zählt das Gefa Bank Festgeld zu den Spitzenreitern: über fünf Jahre zahlt die Bank 3,3 Prozent, über vier Jahre 3,1 Prozent – und das mit deutscher Einlagensicherung.
Bei den kurzen Laufzeiten hat die Bank zuletzt aufgeholt: Fürs Jahresfestgeld gibt es inzwischen 2,7 Prozent, für sechs Monate 2,6 Prozent. Der Einstieg gelingt erst ab 10.000 Euro, dafür ist zum Laufzeitende keine Kündigung nötig.
Gefa Bank Festgeld
- 2,6 bis 3,3 Prozent Zinsen pro Jahr
- 6 Monate bis 5 Jahre Anlagedauer
- Ab 10.000 Euro Anlagebetrag
- Zinsausschüttung jährlich am 31.12.
- Hervorragende Einlagensicherung
Sofern mehr Flexibilität bei der Anlage gewünscht ist, könnte sich auch ein Blick auf die momentan besten Angebote aus dem reisetopia Tagesgeld-Vergleich lohnen.
Zu begeistern weiß hierbei aktuell speziell das Bank of Scotland Tagesgeld, das Neukunden 3 Prozent für zwölf Monate garantiert – danach greift der reguläre Zins von 1,25 Prozent.
Bank of Scotland Tagesgeld
- 3 Prozent Zinsen für Neukunden bis zu zwölf Monate
- 1,25 Prozent Zinsen für Bestandskunden
- Aktionszins bis 50.000 Euro
- Jährliche Zinsausschüttung
- Gute Einlagensicherung