Die Crédit Agricole Savings dreht beim Festgeld erneut an der Zinsschraube: Gegenüber dem Stand vom 8. Oktober 2026 hat die französische Bank fast alle Laufzeiten angehoben. Über ein Jahr gibt es jetzt 3,5 statt 3,25 Prozent, über drei Jahre 3,7 Prozent – damit liegt sie im reisetopia Vergleich bei dieser Laufzeit an der Spitze.
Crédit Agricole Festgeld
- Bis zu 3,7 Prozent Zinsen pro Jahr
- 1 Monat bis 10 Jahre Anlagedauer
- 5.000 bis 1.000.000 Euro Anlagebetrag
- Vier Festgeld-Varianten zur Auswahl
- Solide Einlagensicherung

Die EZB hat ihren Einlagenzins im September erneut angehoben, seit dem 16. September 2026 liegt er bei 2,5 Prozent, auf der Sitzung am 29. Oktober blieb er unverändert. Die Banken legen beim Festgeld weiter nach: Zuvor hatte bereits die Bigbank ihren Maximalzins angehoben. Nun erhöht auch die französische Großbank noch einmal.
Das Wichtigste in Kürze
- Die Crédit Agricole erhöht ihre Festgeldzinsen erneut, bei fast allen Laufzeiten
- Über ein Jahr gibt es jetzt 3,5 statt 3,25 Prozent, über drei Jahre 3,7 statt 3,75 Prozent
- Angelegt werden können 5.000 bis 1.000.000 Euro, geschützt über die französische Einlagensicherung
Crédit Agricole hebt fast alle Festgeldlaufzeiten an
Die Anpassung beim Crédit Agricole Festgeld fällt erneut breit aus. Bei den kurzen Laufzeiten steigt der Zinssatz für drei Monate von 2,7 auf 2,9 Prozent, für sechs Monate von 2,9 auf 3,15 Prozent und für neun Monate von 3,1 auf 3,3 Prozent. Über zwölf Monate gibt es nun 3,5 statt 3,25 Prozent, für einen Monat bleibt es bei 2,6 Prozent.
Bei den langen Laufzeiten fällt das Bild gemischt aus. Über zwei Jahre bleibt es bei 3,5 Prozent, über drei Jahre sinkt der Satz leicht von 3,75 auf 3,7 Prozent. Die Laufzeiten von vier bis sieben Jahren steigen von 3,45 auf 3,55 Prozent, acht und neun Jahre von 3,45 auf 3,6 Prozent, und über zehn Jahre gibt es jetzt 3,65 statt 3,5 Prozent.
Die Bank führt ihr Festgeld in vier Varianten. Wer die Zinsen laufend gutgeschrieben haben möchte, wählt die ausschüttende Fassung mit monatlicher, vierteljährlicher oder jährlicher Auszahlung; wer den Zinseszins mitnehmen will, entscheidet sich für die kapitalisierende Variante. Für Laufzeiten ab 24 Monaten gelten bei jährlicher Ausschüttung diese Sätze:
| Laufzeit | Zinssatz |
|---|---|
| 24 Monate | 3,5 Prozent p.a. |
| 36 Monate | 3,7 Prozent p.a. |
| 48 Monate | 3,55 Prozent p.a. |
| 60 Monate | 3,55 Prozent p.a. |
| 72 Monate | 3,55 Prozent p.a. |
| 84 Monate | 3,55 Prozent p.a. |
| 96 Monate | 3,6 Prozent p.a. |
| 108 Monate | 3,6 Prozent p.a. |
| 120 Monate | 3,65 Prozent p.a. |
Für kürzere Zeiträume gilt eine eigene Staffel:
| Laufzeit | Zinssatz |
|---|---|
| 1 Monat | 2,6 Prozent p.a. |
| 3 Monate | 2,9 Prozent p.a. |
| 6 Monate | 3,15 Prozent p.a. |
| 9 Monate | 3,3 Prozent p.a. |
| 12 Monate | 3,5 Prozent p.a. |
Bei einer Anlage von 10.000 Euro über ein Jahr ergibt sich daraus ein Ertrag von 350 Euro vor Steuern – 25 Euro mehr als bisher. Über drei Jahre kommen ohne Zinseszinseffekt 1.110 Euro zusammen, 15 Euro weniger als zuvor.
Crédit Agricole Festgeld
- Bis zu 3,7 Prozent Zinsen pro Jahr
- 1 Monat bis 10 Jahre Anlagedauer
- 5.000 bis 1.000.000 Euro Anlagebetrag
- Vier Festgeld-Varianten zur Auswahl
- Solide Einlagensicherung
3,7 Prozent über drei Jahre – Platz eins im Vergleich
Im Marktvergleich der reisetopia Finanzexperten reicht das über drei Jahre für Platz eins: Dahinter folgen Wüstenrot und die KT Bank mit je 3,65 Prozent. Über zwölf Monate liegt die Crédit Agricole mit 3,5 Prozent auf Platz zwei, nur die Bigbank zahlt mit 3,6 Prozent mehr; die Stellantis Bank und die Opel Bank folgen mit 3,49 Prozent. Über 24 Monate reichen 3,5 Prozent dagegen nicht für die Spitze: Stellantis Bank, Opel Bank und Cronbank zahlen dort 3,55 Prozent.
Zur Einordnung: Der Durchschnittszins über ein Jahr liegt im November bei 2,83 Prozent, über drei Jahre bei 3,05 Prozent. Die Crédit Agricole liegt bei beiden Laufzeiten also klar über dem Marktschnitt.
Ganz ohne Abstriche geht es allerdings nicht. Die Einlagen sind über die französische und nicht über die deutsche Einlagensicherung geschützt – rechtlich gleichwertig, im Ernstfall aber mit einem ausländischen Ansprechpartner. Die Mindestanlage von 5.000 Euro liegt zudem spürbar über dem, was etwa die Bigbank ab 1.000 Euro verlangt, und während der Laufzeit lässt sich nichts nachlegen. Über fünf Jahre zahlen die Achmea Bank mit 3,67 Prozent und myntro mit ebenfalls 3,67 Prozent mehr als die Crédit Agricole mit 3,55 Prozent.
| Aspekt | Konditionen |
|---|---|
| Zinssatz | 2,6 bis 3,7 Prozent p.a. |
| Anlagesumme | 5.000 bis 1.000.000 Euro |
| Laufzeit | 1 Monat bis 10 Jahre |
| Einlagensicherung | bis zu 100.000 Euro (Frankreich) |
| Zinsausschüttung | monatlich, vierteljährlich oder jährlich |
| Zinseszins | je nach Variante |
| Kündigung | notwendig |
| Giro- oder Tagesgeldkonto | kostenloses Girokonto als Verrechnungskonto nötig (wird automatisch eröffnet) |
| Gemeinschaftskonto | nicht möglich |
| Kinderkonto | nicht möglich |
Festgeldzinsen ziehen seit dem Frühjahr durchgehend an
Die Erhöhung reiht sich in eine Aufwärtsbewegung ein, die seit dem Frühjahr Monat für Monat neue Höchstwerte hervorgebracht hat – quer über alle Laufzeiten.
Die Festgeld- sowie Sparbriefzinsen orientieren sich in der Regel am Leitzins der Europäischen Zentralbank (EZB). Dieser wurde am 11. Juni 2026 erstmals seit September 2023 wieder angehoben: Der Einlagenzins stieg zum 17. Juni 2026 von 2 auf 2,25 Prozent. Nach einer Zinspause im Juli 2026 folgte am 10. September 2026 der nächste Schritt: Der Einlagenzins liegt seit dem 16. September 2026 bei 2,50 Prozent. Am 29. Oktober 2026 hat die EZB die Leitzinsen unverändert gelassen. Hintergrund ist die durch den Nahost-Konflikt weiterhin erhöhte Inflation, die laut EZB-Prognose noch länger über dem Zielwert bleiben dürfte.
Wie umfangreiche Recherchen der reisetopia Finanzexperten zeigen, liegt der durchschnittliche Zinssatz für Angebote in den Bereichen Festgeld und Sparbrief in Deutschland im November 2026 bei Wahl eines der besser verzinsten Angebote bereits bei kurzen Laufzeiten von einem Jahr deutlich über dem Leitzins der EZB.
Nach einer relativen Stagnation in den ersten Monaten des Jahres ziehen die Festgeldzinsen seit einiger Zeit wieder spürbar an. Die reisetopia Analyse der verschiedenen Laufzeiten zeigt, dass die Zinsen über alle Laufzeiten hinweg seit dem Frühjahr insgesamt deutlich gestiegen sind und zuletzt sogar noch einmal deutlicher zugelegt haben:
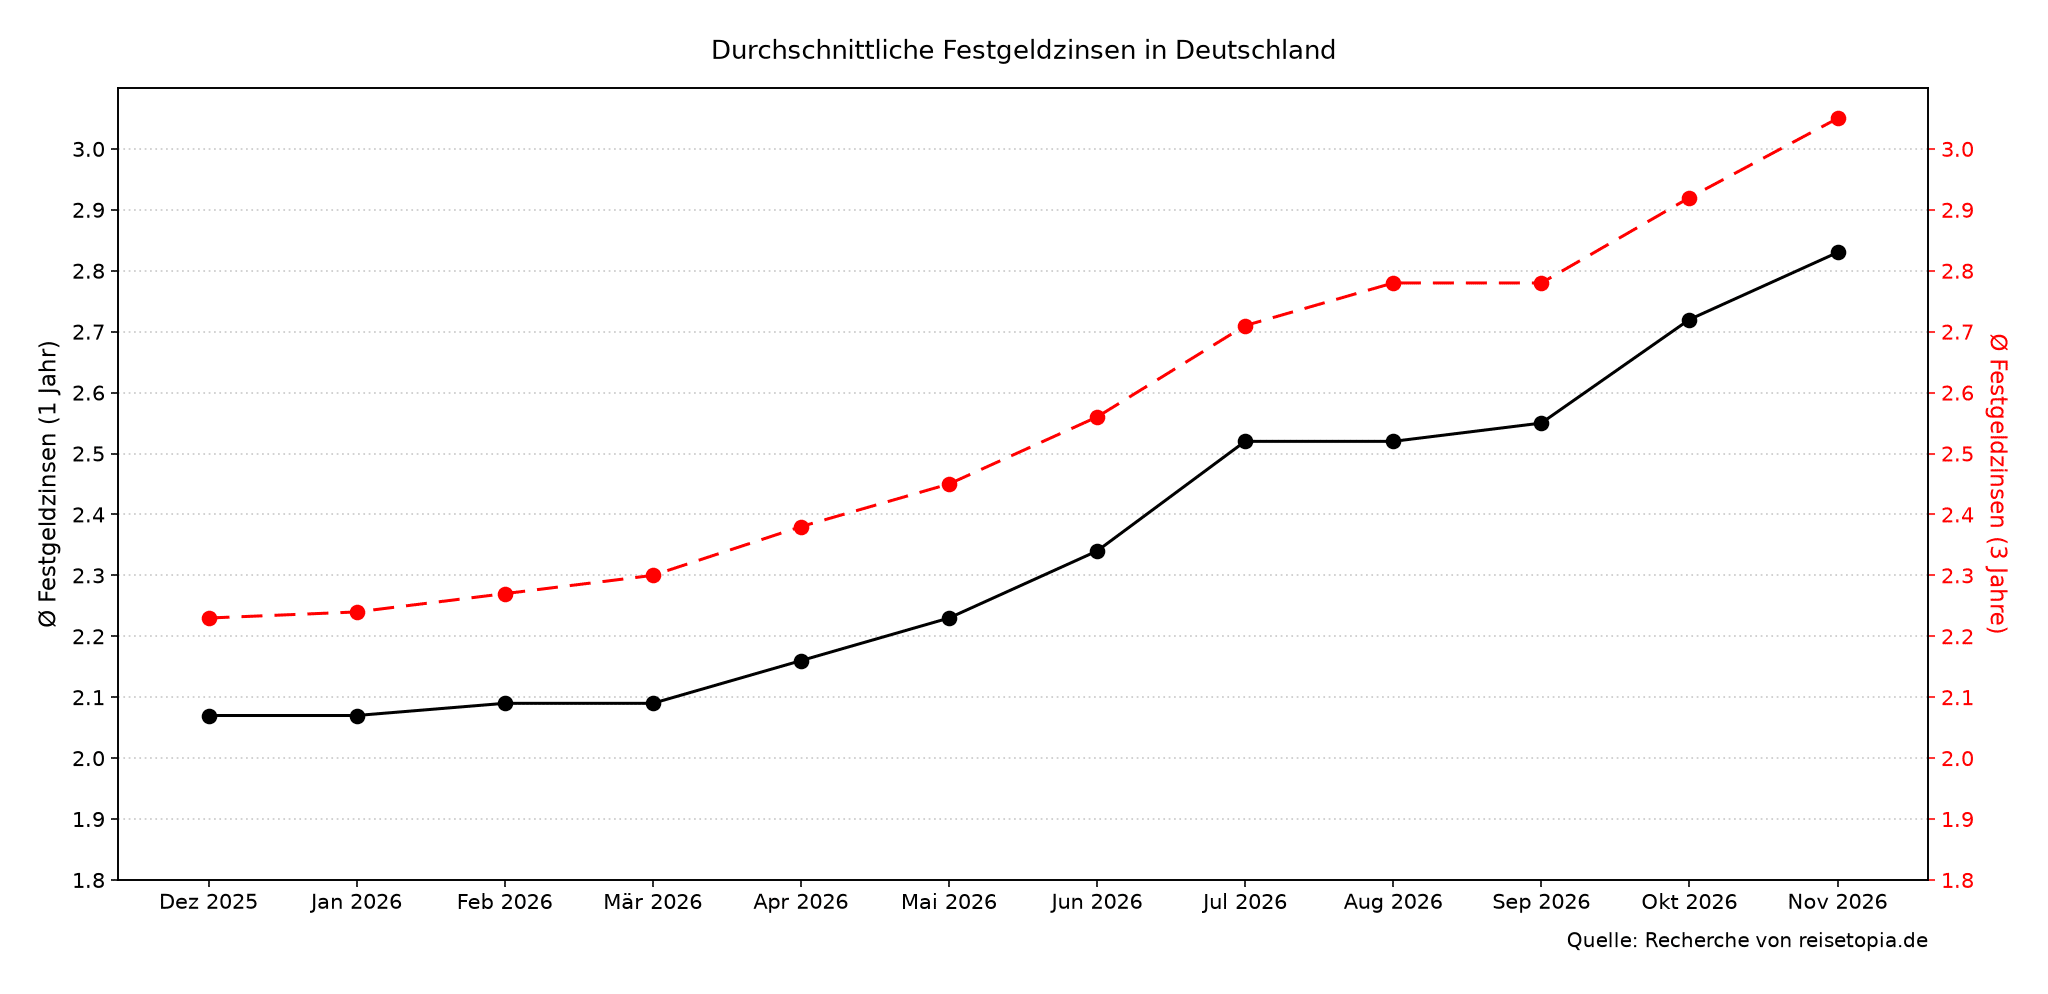
Die durchschnittliche Höhe der Zinsen in den vergangenen sechs Monaten stellte sich bei einer beispielhaften Anlagedauer von drei Jahren wie folgt dar, wobei sich der anhaltend positive Trend gut erkennen lässt:
- Mai 2026: 2,45 Prozent
- Juni 2026: 2,56 Prozent
- Juli 2026: 2,71 Prozent
- August 2026: 2,78 Prozent
- September 2026: 2,78 Prozent
- Oktober 2026: 2,92 Prozent
Im November 2026 liegt der durchschnittliche Zinssatz für Festgeldanlagen bei einer Anlagedauer von einem Jahr bei 2,83 Prozent. Wer sich für eine Anlage über drei Jahre entscheidet, erzielt im Schnitt sogar einen Zinssatz von 3,05 Prozent. Über ein Jahr legt der Durchschnitt damit um 0,11, über drei Jahre um 0,13 Prozentpunkte zu – etwas weniger als im Vormonat, aber weiterhin deutlich. Der Drei-Jahres-Schnitt liegt damit erstmals in den vergangenen zwölf Monaten über 3 Prozent; 36 der 67 erfassten Angebote wurden binnen eines Monats angepasst, die meisten davon nach oben.
Diese Alternativen gibt es zur Crédit Agricole
Wer kürzer anlegen möchte, findet bei der Bigbank etwas mehr: Sie zahlt über drei Monate 3 Prozent und über zwölf Monate 3,6 Prozent, bei einer Mindestanlage von 1.000 Euro. Über sechs Monate liegt myntro mit 3,2 Prozent knapp vorn. Für lange Laufzeiten bleibt die Achmea Bank die Referenz: Sie zahlt über fünf Jahre 3,67 Prozent und über zehn Jahre 4,15 Prozent.