
Der Festgeld-Wettbewerb der Banken geht auch im September 2026 weiter. Beim Bigbank Festgeld wurden in diesem Zuge erneut alle Laufzeiten nach oben angepasst.
Bigbank Festgeld
- 2,35 bis 3,50 Prozent Zinsen pro Jahr
- 1 Monat bis 10 Jahre Anlagedauer
- Ab 1.000 Euro Anlagebetrag
- Zinsausschüttung: zum Laufzeitende oder jährlich
- Ausbaufähige Einlagensicherung

Trotz weiterhin stabilem EZB-Leitzins überbieten sich die Banken nach wie vor gegenseitig sowohl bei den Zinssätzen fürs Tagesgeld als auch fürs Festgeld. Unter anderem hat die Ascory Bank ihre Zinsen ein weiteres Mal angehoben. Nun legt die Bigbank nach und hebt ihren Maximalzins von 3,25 auf 3,50 Prozent an.
Das Wichtigste in Kürze
- Die Bigbank erhöht die Festgeldzinssätze ab zwölf Monaten Laufzeit
- Kunden erhalten künftig bis zu 3,50 Prozent Zinsen
- Es kann zwischen jährlicher Zinsausschüttung oder Auszahlung zum Laufzeitende gewählt werden
Bigbank erhöht Festgeldzinsen für viele Laufzeiten
Die Bigbank verbessert ihr Festgeldangebot mit den neuen Zinssätzen merklich. Ab zwölf Monaten Laufzeit erhalten Kunden künftig durchgängig 0,25 Prozentpunkte Zinsen pro Jahr mehr als vorher. Schon zuvor waren die Zinssätze dabei durchaus attraktiv.
Ein Unterschied ergibt sich bei der wählbaren Laufzeit sowie bei den Zinssätzen darin, ob man eine Auszahlung zum Laufzeitende oder eine jährliche Zinsauszahlung auswählt. Anders als bei der vorherigen Anpassung setzt die Bigbank diesmal ausschließlich am längeren Ende an: Erhöht werden nur die Laufzeiten ab zwölf Monaten, dafür in beiden Auszahlungsvarianten und jeweils um 0,25 Prozentpunkte. Die kurzen Laufzeiten von einem bis elf Monaten bleiben unverändert.
Insgesamt sehen die neuen Zinssätze beim Bigbank Festgeld nun wie folgt aus, wenn man sich für eine Auszahlung am Laufzeitende entscheidet:
| Laufzeit | Zinssatz |
|---|---|
| 1 bis 2 Monate | 2,35 Prozent pro Jahr |
| 3 bis 5 Monate | 2,70 Prozent pro Jahr |
| 6 bis 8 Monate | 3,00 Prozent pro Jahr |
| 9 bis 11 Monate | 3,05 Prozent pro Jahr |
| 12 bis 23 Monate | 3,40 Prozent pro Jahr |
| 24 bis 35 Monate | 3,50 Prozent pro Jahr |
| 36 bis 47 Monate | 3,50 Prozent pro Jahr |
| 4 bis 10 Jahre | 3,50 Prozent pro Jahr |
Bei jährlicher Zinsauszahlung weichen die Konditionen leicht ab:
| Laufzeit | Zinssatz |
|---|---|
| 2 Jahre | 3,45 Prozent pro Jahr |
| 3 Jahre | 3,45 Prozent pro Jahr |
| 4 bis 10 Jahre | 3,45 Prozent pro Jahr |
Bei einer Anlage von beispielsweise 10.000 Euro über drei Jahre ergibt sich bei Auszahlung zum Laufzeitende aktuell etwa ein Ertrag von 1.050 Euro ohne Zinseszinseffekt vor Steuern. Im Falle einer jährlichen Zinsauszahlung käme man auf 1.035 Euro, hier kommt allerdings noch der Zinseszins hinzu.
Bigbank Festgeld
- 2,35 bis 3,50 Prozent Zinsen pro Jahr
- 1 Monat bis 10 Jahre Anlagedauer
- Ab 1.000 Euro Anlagebetrag
- Zinsausschüttung: zum Laufzeitende oder jährlich
- Ausbaufähige Einlagensicherung
Enorme Flexibilität und geringe Mindestanlage
Besonders ins Auge sticht bei der Bigbank folgendes Detail: Geldanlagen können hier enorm flexibel gestaltet werden. Bis zu einer Anlagedauer von vier Jahren kann man den Zeitraum der Anlage im Monatstakt bestimmen. Das eröffnet Kunden besonders viel Spielraum für konkrete Planungen, wie zum Beispiel den Kauf eines Autos, der in elf Monaten geplant ist. Und: Obwohl eine Anlage von bis zu zehn Jahren möglich ist, erhalten Kunden bereits ab zwei Jahren den Maximalzinssatz von 3,50 Prozent.
Ebenfalls positiv fällt die geringe Mindestanlagesumme von 1.000 Euro auf. Wer bei der Bigbank Geld anlegen will, wird hier also nicht vor größere Hürden gestellt, sondern kann bereits mit kleineren Geldbeträgen arbeiten.
Die gesamten Konditionen gibt es in der folgenden Übersicht:
| Aspekt | Konditionen |
|---|---|
| Zinssatz | 2,35 bis 3,50 Prozent pro Jahr |
| Anlagesumme | ab 1.000 Euro |
| Laufzeit | 1 Monat bis 10 Jahre |
| Einlagensicherung | bis zu 100.000 Euro |
| Zinsausschüttung | jährlich oder am Laufzeitende |
| Zinseszins | nein |
| Kündigung | je nach Auswahl |
| Bigbank Giro- oder Tagesgeldkonto | nicht notwendig |
| Gemeinschaftskonto | nicht möglich |
| Kinderkonto | nicht möglich |
Bigbank Festgeldzinsen schlagen den Marktdurchschnitt
Die Bigbank Festgeldzinsen sind ohne Frage einen Blick wert. Dafür sorgt neben den teilweise noch einmal verbesserten Zinssätzen auch die enorme Flexibilität. Doch auch mit ihren Zinssätzen bietet die Bigbank im Marktvergleich ein überdurchschnittliches Angebot.
Die Festgeld- sowie Sparbriefzinsen orientieren sich in der Regel am Leitzins der Europäischen Zentralbank (EZB). Dieser wurde am 11. Juni 2026 erstmals seit September 2023 wieder angehoben: Der Einlagenzins stieg zum 17. Juni 2026 von 2 auf 2,25 Prozent. Nach einer Zinspause im Juli 2026 folgte am 10. September 2026 der nächste Schritt: Der Einlagenzins liegt seit dem 16. September 2026 bei 2,50 Prozent. Hintergrund ist die durch den Nahost-Konflikt weiterhin erhöhte Inflation, die laut EZB-Prognose noch länger über dem Zielwert bleiben dürfte.
Wie umfangreiche Recherchen der reisetopia Finanzexperten zeigen, liegt der durchschnittliche Zinssatz für Angebote in den Bereichen Festgeld und Sparbrief in Deutschland im Oktober 2026 bei Wahl eines der besser verzinsten Angebote bereits bei kurzen Laufzeiten von einem Jahr deutlich über dem Leitzins der EZB.
Nach einer relativen Stagnation in den ersten Monaten des Jahres ziehen die Festgeldzinsen seit einiger Zeit wieder spürbar an. Die reisetopia Analyse der verschiedenen Laufzeiten zeigt, dass die Zinsen über alle Laufzeiten hinweg seit dem Frühjahr insgesamt deutlich gestiegen sind und zuletzt sogar noch einmal deutlicher zugelegt haben:
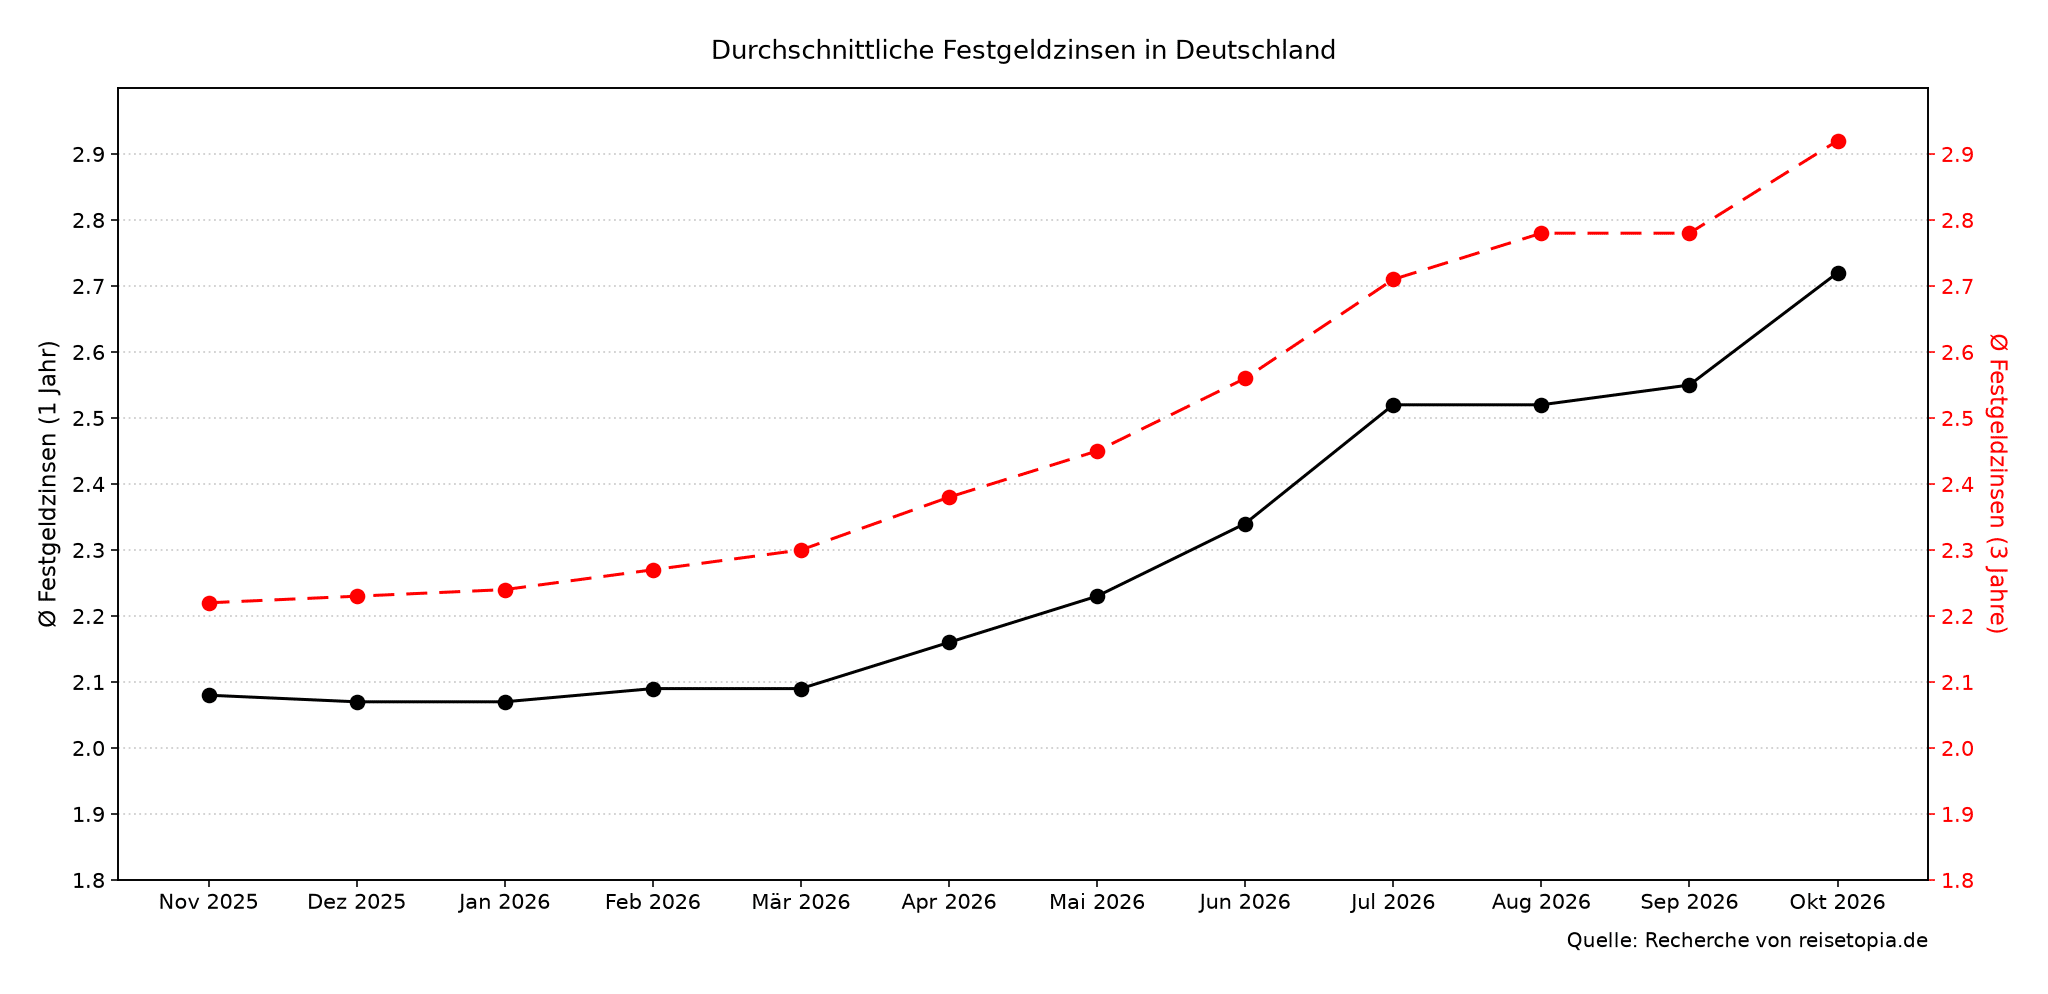
Die durchschnittliche Höhe der Zinsen in den vergangenen sechs Monaten stellte sich bei einer beispielhaften Anlagedauer von drei Jahren wie folgt dar, wobei sich der anhaltend positive Trend gut erkennen lässt:
- April 2026: 2,38 Prozent
- Mai 2026: 2,45 Prozent
- Juni 2026: 2,56 Prozent
- Juli 2026: 2,71 Prozent
- August 2026: 2,78 Prozent
- September 2026: 2,78 Prozent
Im Oktober 2026 liegt der durchschnittliche Zinssatz für Festgeldanlagen bei einer Anlagedauer von einem Jahr bei 2,72 Prozent. Wer sich für eine Anlage über drei Jahre entscheidet, erzielt im Schnitt sogar einen Zinssatz von 2,92 Prozent. Über ein Jahr legt der Durchschnitt damit um 0,17, über drei Jahre um 0,14 Prozentpunkte zu – jeweils der kräftigste Zuwachs seit Juli 2026. Getragen wird der Anstieg von der Breite des Marktes: 44 der 67 erfassten Angebote wurden binnen eines Monats angepasst, nahezu alle davon nach oben.
Attraktive Angebote auch bei der Konkurrenz
Die Bigbank punktet mit ihren Festgeldzinsen und mit einer Vielzahl an wählbaren Zeiträumen für Geldanlagen. Doch natürlich gibt der Festgeldmarkt noch weitere Optionen her. Auf folgende Angebote sollte nach Ansicht der reisetopia Finanzexperten ein genaueres Augenmerk gelegt werden:
Bigbank Festgeld

- Zinssatz: bis zu 3,50 Prozent p.a.
- Laufzeit: 1 Monat bis 10 Jahre
- Anlagebetrag: ab 1.000 Euro
- Einlagensicherung: bis 100.000 Euro
- Zinsausschüttung: zum Laufzeitende oder jährlich
BBVA Festgeld
- Zinssatz: bis zu 3,6 Prozent pro Jahr
- Laufzeit: 6 Monate bis 5 Jahre
- Anlagebetrag: ab 500 Euro
- Einlagensicherung: bis 100.000 Euro
- Zinsausschüttung: zum Laufzeitende
Crédit Agricole Festgeld
- Zinssatz: bis zu 3,75 Prozent p.a.
- Laufzeit: 1 Monat bis 10 Jahre
- Anlagebetrag: 5.000 bis 1.000.000 Euro
- Einlagensicherung: bis 100.000 Euro
- Zinsausschüttung: je nach Variante
Für lange Laufzeiten ist das Bigbank Festgeld derzeit besonders stark: Ab zwei Jahren zahlt die Bank bei Zinszahlung zum Laufzeitende durchgehend 3,5 Prozent (3,45 Prozent bei jährlicher Auszahlung) – bis zu einer Laufzeit von zehn Jahren. Über zwölf Monate gibt es 3,4 Prozent, schon für sechs Monate 3 Prozent.
Die Einlagen sichert der estnische Einlagensicherungsfonds bis 100.000 Euro ab, die Zinsen fließen wahlweise jährlich oder zum Laufzeitende. Angelegt werden können 1.000 bis 100.000 Euro, ein Giro- oder Tagesgeldkonto ist nicht nötig.
Bigbank Festgeld
- 2,35 bis 3,50 Prozent Zinsen pro Jahr
- 1 Monat bis 10 Jahre Anlagedauer
- Ab 1.000 Euro Anlagebetrag
- Zinsausschüttung: zum Laufzeitende oder jährlich
- Ausbaufähige Einlagensicherung
Eine starke Alternative ist das BBVA Bank Festgeld: Über zwölf Monate zahlt die Bank 3,25 Prozent, über drei Jahre 3,45 Prozent und über fünf Jahre 3,6 Prozent. Schon für sechs Monate gibt es 3 Prozent.
Die Einlagen sichert der spanische Einlagensicherungsfonds bis 100.000 Euro ab, die Zinsen fließen vollständig zum Laufzeitende. Angelegt werden können 500 bis 1.000.000 Euro, vorausgesetzt wird ein kostenloses BBVA Girokonto.
BBVA Festgeld
- 3 bis 3,6 Prozent Zinsen pro Jahr
- 6 Monate bis 5 Jahre Anlagedauer
- Ab 500 Euro Anlagebetrag
- Zinsausschüttung zum Laufzeitende
- Hervorragende Einlagensicherung
Viel Auswahl bei den Laufzeiten bietet das Crédit Agricole Festgeld: Über zwölf Monate zahlt die Bank 3,25 Prozent, bei den langfristigen Varianten mit zwei bis zehn Jahren Laufzeit sind bis zu 3,75 Prozent drin.
Die Einlagen sichert die französische Einlagensicherung bis 100.000 Euro ab. Angelegt werden können 5.000 bis 1.000.000 Euro, nachträgliche Einzahlungen sind nicht möglich – bei Bedarf eröffnet Ihr einfach ein weiteres Festgeld.
Crédit Agricole Festgeld
- Bis zu 3,75 Prozent Zinsen pro Jahr
- 1 Monat bis 10 Jahre Anlagedauer
- 5.000 bis 1.000.000 Euro Anlagebetrag
- Vier Festgeld-Varianten zur Auswahl
- Solide Einlagensicherung
Sofern mehr Flexibilität bei der Anlage gewünscht ist, könnte sich auch ein Blick auf die momentan besten Angebote aus dem reisetopia Tagesgeld-Vergleich lohnen.
Zu begeistern weiß hierbei aktuell speziell das Bank of Scotland Tagesgeld, das Neukunden 3 Prozent für zwölf Monate garantiert – danach greift der reguläre Zins von 1,25 Prozent.
Bank of Scotland Tagesgeld
- 3 Prozent Zinsen für Neukunden bis zu zwölf Monate
- 1,25 Prozent Zinsen für Bestandskunden
- Aktionszins bis 100.000 Euro
- Jährliche Zinsausschüttung
- Gute Einlagensicherung