Bei der Bigbank geht es beim Tagesgeld wieder nach oben: Das estnische Institut hebt seinen Neukunden-Aktionszins von 3,55 auf 4,15 Prozent an. Damit macht die Bank die Senkung vom Juli mehr als wett: Vor dem Rückschritt auf 3,25 Prozent hatte der Aktionszins bei 4,05 Prozent gelegen.
Bigbank Tagesgeld
- 3,9 Prozent Zinsen für vier Monate
- 2,25 Prozent Zinsen für Bestandskunden
- Fairer Anlagebetrag bis 250.000 Euro
- Jährliche Zinsausschüttung
- Solide Einlagensicherung

Mit der Juli-Senkung hatte sich die Bigbank aus dem Spitzenfeld verabschiedet. Aus 4,15 Prozent für vier Monate und einem überdurchschnittlichen Anschlusszins wird nun wieder ein Platz weiter vorn im Tagesgeld-Vergleich – an die Konten mit dauerhaft hoher Verzinsung reicht das Angebot aber weiterhin nicht heran.
Das Wichtigste in Kürze
- Der Aktionszins steigt von 3,55 auf 4,15 Prozent
- Die Zinsgarantie über vier Monate und der Bestandszins von 2,25 Prozent bleiben unverändert
- Verzinst werden weiterhin Guthaben bis 250.000 Euro
4,15 Prozent für vier Monate – 0,3 Punkte mehr als bisher
Neukunden bekommen den Aktionszins ab Kontoeröffnung vier Monate lang, verzinst werden Guthaben bis 250.000 Euro. An der Mechanik ändert die Bigbank nichts, nur an der Höhe: Der Bonuszins klettert um 0,3 Prozentpunkte, die Zinsgarantie über die vier Monate bleibt bestehen.
Den Bonus gibt es pro Kunde allerdings nur für das erste Tagesgeldkonto bei der Bigbank – und nur, wenn es nach dem 30. August 2022 eröffnet wurde. Wer schon einmal ein Bigbank-Tagesgeldkonto hatte und wieder geschlossen hat, bekommt den Neukundenzins nicht mehr.
Wer die vier Monate hinter sich hat oder ohnehin schon Kunde ist, erhält unverändert 2,25 Prozent. Dieser reguläre Satz bleibt von der Anhebung unberührt und zählt weiterhin zu den stärkeren Bestandskundenzinsen am Markt.
Estnische Einlagensicherung und nur jährliche Zinsgutschrift
Die übrigen Eckdaten des Kontos bleiben gleich. Die Einlagen sind über die estnische Einlagensicherung bis 100.000 Euro geschützt, die Zinsen werden allerdings nur einmal jährlich gutgeschrieben – das kostet gegenüber monatlich abrechnenden Anbietern etwas Zinseszinseffekt.
Die wichtigsten Konditionen im Überblick:
| Konditionen | Details |
|---|---|
| Aktionszins | 4,15 Prozent p.a. für vier Monate |
| Regulärer Zins | 2,25 Prozent p.a. |
| Maximaler Anlagebetrag | 250.000 Euro |
| Zinsausschüttung | jährlich |
| Einlagensicherung | 100.000 Euro (Estland) |
Zurück im vorderen Feld – an der Spitze aber nicht
Auf zwölf Monate gerechnet schiebt sich die Bigbank durch die Anhebung drei Plätze nach vorn. Aus 10.000 Euro werden über ein Jahr rund 288 Euro Zinsen: vier Monate zu 4,15 Prozent, die restlichen acht zu 2,25 Prozent. Damit zieht das Konto knapp an Angeboten vorbei, die zwar mit einem höheren Startzins werben, danach aber deutlich abfallen.
An der Marktspitze ändert das nichts. Die Renault Bank zahlt Neukunden 4,1 Prozent über vier Monate und anschließend 2 Prozent – aufs Jahr gerechnet liegt die Bigbank damit nun vor der Renault Bank. Wer dauerhaft statt nur ein paar Monate lang hohe Zinsen möchte, findet weiterhin Konten mit rund 3,5 Prozent ganz ohne Aktionsfrist. Die Stärke der Bigbank liegt in der Kombination: solider Startzins und danach ein Anschlusszins, den die meisten Wettbewerber nicht halten können.
Die durchschnittlichen Zinsen für Tagesgeld- sowie Festgeldkonten richten sich grob nach der Entwicklung der EZB-Leitzinsen, die bis ins Jahr 2022 für lange Zeit negativ oder auf der Nulllinie lagen. Im September 2023 erreichte der Leitzins mit 4,5 Prozent seinen Höchststand und zog das Zinsniveau mit nach oben. Ab Juni 2024 senkte die EZB schrittweise wieder, entsprechend ging es auch beim Tagesgeld spürbar abwärts.
Am 11. Juni 2026 hat die EZB die Leitzinsen erstmals seit September 2023 wieder angehoben: Der Einlagenzins stieg zum 17. Juni 2026 von 2 auf 2,25 Prozent. Nach einer Zinspause im Juli 2026 hob die EZB die Leitzinsen am 10. September 2026 erneut an: Der Einlagenzins liegt seit dem 16. September 2026 bei 2,50 Prozent. Am 29. Oktober 2026 hat die EZB die Leitzinsen unverändert gelassen. Hintergrund ist die durch den Nahost-Konflikt weiterhin erhöhte Inflation, die laut EZB-Prognose noch länger über dem Zielwert bleiben dürfte – das dürfte das Zinsniveau beim Tagesgeld weiter stützen.
Nach Analyse der reisetopia Finanzexperten liegt der Zinssatz zahlreicher Tagesgeldanbieter weiterhin unterhalb des EZB-Leitzinses, die besten Angebote überschreiten diesen Wert mittlerweile aber vielfach deutlich. Teilweise gilt das inzwischen sogar außerhalb von Aktionszeiträumen. Auch im Jahr 2026 zeigt sich dabei ein stetig steigendes Zinsniveau, wie unsere Grafik verdeutlicht:
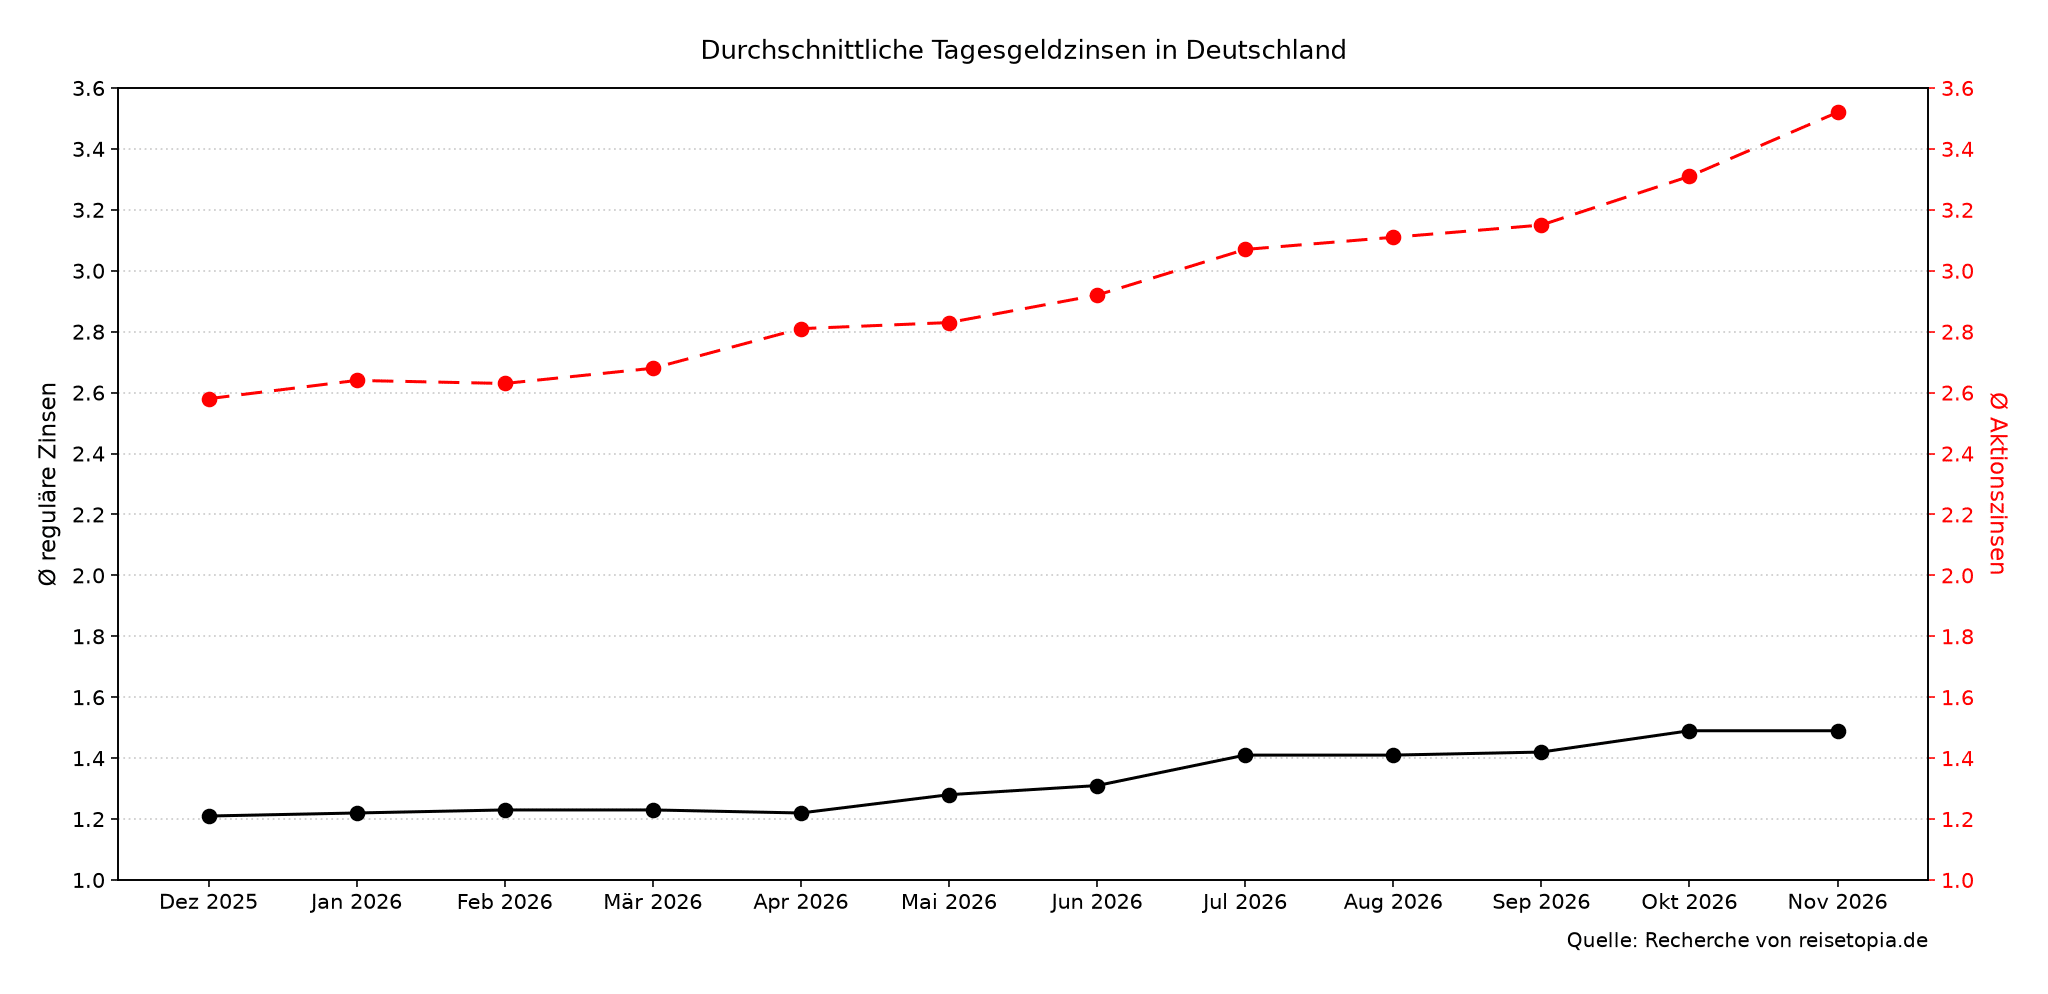
Folgend findet Ihr eine Übersicht der Tagesgeldzinsen inklusive Aktionszinsen (reguläre Zinsen) der Anbieter im reisetopia Tagesgeldvergleich in den vergangenen sechs Monaten:
- Mai 2026: 2,83 Prozent (1,28 Prozent)
- Juni 2026: 2,92 Prozent (1,31 Prozent)
- Juli 2026: 3,07 Prozent (1,41 Prozent)
- August 2026: 3,11 Prozent (1,41 Prozent)
- September 2026: 3,15 Prozent (1,42 Prozent)
- Oktober 2026: 3,31 Prozent (1,49 Prozent)
Im November 2026 liegt der Durchschnittszins für Tagesgeldkonten bei Angeboten mit zeitlich befristeten Aktionszinsen bei 3,52 Prozent. Der reguläre Zinssatz nach Ablauf der Aktionsphase liegt unverändert bei 1,49 Prozent. Das Plus von 0,21 Prozentpunkten bei den Aktionszinsen ist der stärkste Monatsanstieg der vergangenen zwölf Monate, während sich die regulären Zinsen seitwärts bewegen.
Nach vier Monaten zählt der Anschlusszins
Der Aktionszins läuft nach vier Monaten aus – wer sein Geld länger liegen lassen will, sollte deshalb vor allem auf den Satz danach schauen. Genau dort spielt die Bigbank ihre Stärke aus, während ein hoher Startzins allein wenig über den Ertrag nach einem Jahr aussagt. Alle Details zum Konto haben wir im Test zum Bigbank Tagesgeld zusammengetragen; die folgende Übersicht zeigt die derzeit stärksten Tagesgeld-Angebote.
Distingo Bank Tagesgeld
- Zinssatz: 3,95 Prozent p.a.
- Zinsgarantie: 6 Monate
- Anlagebetrag: Aktionszins bis 250.000 Euro
- Einlagensicherung: 100.000 Euro
- Zinsausschüttung: monatlich
BBVA Tagesgeld
- Aktion: 40 Euro Startguthaben mit dem Code: BONUS
- Zinssatz: 3,75 Prozent p.a.
- Zinsgarantie: 6 Monate
- Anlagebetrag: bis 200.000 Euro
- Einlagensicherung: 100.000 Euro
- Zinsausschüttung: monatlich
Chase Tagesgeld
- Zinssatz: 4 Prozent p.a.
- Zinsgarantie: 4 Monate
- Anlagebetrag: bis 1 Mio. Euro (Aktionszins bis 500.000 Euro)
- Einlagensicherung: 100.000 Euro gesetzlich, freiwillig bis 3 Mio. Euro
- Zinsausschüttung: monatlich
Den höchsten Ertrag über zwölf Monate bietet unter den Alternativen aktuell das BBVA Tagesgeld: Neukunden erhalten 3,75 Prozent pro Jahr für sechs Monate auf ein Guthaben bis 200.000 Euro. Danach greift der reguläre Zins von 2,5 Prozent pro Jahr, mit Gehaltseingang oder 1.500 Euro Kartenumsatz sind es 3 Prozent.
Voraussetzung ist ein BBVA-Girokonto. Die Zinsen werden monatlich gutgeschrieben, die Einlagen sind über die spanische Einlagensicherung bis 100.000 Euro pro Person geschützt.
BBVA Tagesgeld
- 3,75 Prozent Zinsen für sechs Monate
- 2,5 bis 3 Prozent Anschlusszins (variabel)
- Aktionszins bis 200.000 Euro, verzinst bis 500.000 Euro
- Monatliche Zinsausschüttung
- Solide Einlagensicherung
Den höchsten Neukundenzins unter diesen drei Angeboten zahlt derzeit das Chase Tagesgeld: 4 Prozent pro Jahr für vier Monate, danach greift der reguläre Zins von 2,25 Prozent pro Jahr.
Der Aktionszins ist für die vier Monate garantiert, die Zinsen werden monatlich gutgeschrieben und eine Mindesteinlage gibt es nicht. Die Einlagen sind über die deutsche Einlagensicherung bis 100.000 Euro pro Person geschützt.
Chase Tagesgeld
- 4 Prozent Zinsen für vier Monate
- 2,25 Prozent Zinsen ab dem fünften Monat
- Anlagebetrag bis 1 Mio. Euro (Aktionszins bis 500.000 Euro)
- Monatliche Zinsausschüttung
- Hervorragende Einlagensicherung
Wer einen hohen Aktionszins über sechs Monate ohne zusätzliches Girokonto sucht, findet ihn beim Distingo Tagesgeld: Neukunden erhalten 3,95 Prozent pro Jahr für sechs Monate, danach greift der reguläre Zins von 1,95 Prozent pro Jahr.
Die Zinsen werden monatlich gutgeschrieben. Die Einlagen sind über die französische Einlagensicherung bis 100.000 Euro pro Person geschützt.
Distingo Bank Tagesgeld
- 3,95 Prozent Zinsen für sechs Monate
- 1,95 Prozent Zinsen für Bestandskunden
- Aktionszins bis 250.000 Euro
- Monatliche Zinsausschüttung
- Gute Einlagensicherung
Für alle, die lieber langfristig planen und nach einer stabilen Rendite suchen, kann sich ein Festgeldkonto oder Sparbrief eher lohnen. Im Unterschied zu Tagesgeldkonten bieten Festgeldkonten in der Regel höhere Zinssätze, da das Geld für eine bestimmte Laufzeit gebunden ist.
Sehr starke Festgeld-Konditionen liefert im Test der reisetopia Finanzexperten im November 2026 aktuell das Bigbank Festgeld: 3,50 Prozent pro Jahr bei einjähriger Laufzeit, 3,60 Prozent bei zwei Jahren und ebenfalls 3,60 Prozent bei drei Jahren. Die Mindestanlage liegt bei 1.000 Euro, abgesichert sind die Einlagen über die estnische Einlagensicherung bis 100.000 Euro pro Person.
Bigbank Festgeld
- 2,50 bis 3,60 Prozent Zinsen pro Jahr
- 1 Monat bis 10 Jahre Anlagedauer
- Ab 1.000 Euro Anlagebetrag
- Zinsausschüttung: zum Laufzeitende oder jährlich
- Ausbaufähige Einlagensicherung