

Die Ascory Bank hebt ihre Festgeldzinsen zum 16. November 2026 erneut an – diesmal über alle Laufzeiten. Für zehn Jahre gibt es jetzt 4 statt 3,5 Prozent, für ein Jahr 3,51 statt 3,45 Prozent.
Ascory Bank Festgeld
- 3,51 bis 4 Prozent Zinsen pro Jahr
- 12 Monate bis 10 Jahre Anlagedauer
- Ab 5.000 Euro Anlagebetrag
- Jährliche Zinsausschüttung
- Gute Einlagensicherung

Die Bewegung auf dem Festgeldmarkt hält an: Viele Banken ziehen beim Tagesgeld und beim Festgeld nach. Auch die Ascory Bank legt nach ihrer Erhöhung im Oktober noch einmal nach.
Das Wichtigste in Kürze
- Die Ascory Bank erhöht ihre Festgeldzinsen über alle fünf Laufzeiten
- Seit 16. November bis zu 4 Prozent für zehn Jahre, 3,51 Prozent für ein Jahr
- Mindestanlagebetrag von 5.000 Euro als kleine Hürde
Ascory Bank erhöht Festgeldzinsen über alle Laufzeiten
Die Ascory Bank hat ihre Festgeldzinsen zum 16. November 2026 erneut angehoben. Zuvor lag der Höchstsatz bei 3,55 Prozent für drei Jahre. Jetzt gibt es bis zu 4 Prozent pro Jahr, und zwar für zehn Jahre Laufzeit.
Die ehemals als Varengold bekannte Ascory Bank hebt diesmal alle fünf Laufzeiten an. Den größten Sprung machen die langen Laufzeiten: Für zehn Jahre gibt es 4 statt 3,5 Prozent, für fünf Jahre 3,8 statt 3,5 Prozent. Bei den kurzen Laufzeiten fällt das Plus kleiner aus: 3,51 statt 3,45 Prozent für ein Jahr, 3,55 statt 3,5 Prozent für zwei Jahre und 3,65 statt 3,55 Prozent für drei Jahre.
Im Folgenden findet Ihr einen Überblick über die neuen Zinssätze des Ascory Bank Festgeldes:
| Laufzeit | Zinssatz |
|---|---|
| 1 Jahr | 3,51 Prozent p.a. |
| 2 Jahre | 3,55 Prozent p.a. |
| 3 Jahre | 3,65 Prozent p.a. |
| 5 Jahre | 3,8 Prozent p.a. |
| 10 Jahre | 4 Prozent p.a. |
Bei einer Anlage von beispielsweise 10.000 Euro über zehn Jahre ergibt sich damit ein Ertrag von 4.000 Euro ohne Zinseszinseffekt vor Steuern, 500 Euro mehr als mit dem bisherigen Zinssatz von 3,5 Prozent. Über ein Jahr gibt es für 10.000 Euro jetzt 351 statt 345 Euro Zinsen.
Ascory Bank Festgeld
- 3,51 bis 4 Prozent Zinsen pro Jahr
- 12 Monate bis 10 Jahre Anlagedauer
- Ab 5.000 Euro Anlagebetrag
- Jährliche Zinsausschüttung
- Gute Einlagensicherung
Starker Zinssatz und viel Flexibilität
Schon vor der aktuellen Zinsanpassung war das Ascory Bank Festgeld mit Zinssätzen zwischen 3,45 und 3,55 Prozent pro Jahr einen Blick wert. Mit der Erhöhung wird ein Festgeldkonto bei der Hamburger Bank vor allem für lange Laufzeiten interessanter.
Nachjustiert hat die Ascory Bank diesmal vor allem bei den langen Laufzeiten: Für zehn Jahre gibt es 0,5 Prozentpunkte mehr, für fünf Jahre 0,3 Prozentpunkte. Für ein, zwei und drei Jahre steigen die Sätze um 0,06, 0,05 und 0,1 Prozentpunkte. Anders als nach der Erhöhung im Oktober bringen die längeren Laufzeiten damit wieder mehr als die kurzen.
Generell besticht die Ascory Bank durch ein hohes Maß an Flexibilität. Kunden können bei Anlagen von bis zu fünf Jahren beinahe im Jahrestakt wählen. Ein kleiner Wermutstropfen bleibt die Lücke zwischen fünf und zehn Jahren Laufzeit. Den Höchstsatz von 4 Prozent gibt es nur bei zehn Jahren Laufzeit. Eine gewisse Hürde stellt außerdem der Mindestanlagebetrag von 5.000 Euro dar.
Die folgende Tabelle gibt Euch einen Überblick über die allgemeinen Konditionen:
| Aspekt | Konditionen |
|---|---|
| Zinssatz | 3,51 bis 4 Prozent p.a. |
| Anlagesumme | 5.000 Euro bis 500.000 Euro |
| Laufzeit | 1, 2, 3, 5 oder 10 Jahre |
| Einlagensicherung | bis zu 100.000 Euro |
| Zinsausschüttung | jährlich auf Ascory Bank Tagesgeldkonto |
| Zinseszins | nein (Zinsen werden aufs Tagesgeldkonto überwiesen) |
| Kündigung | notwendig, sonst automatische Verlängerung |
| Giro- oder Tagesgeldkonto | notwendig |
| Gemeinschaftskonto | möglich |
| Kinderkonto | nicht möglich |
Ascory Bank im Festgeld-Vergleich weit vorne
Mit der Erhöhung gehört die Ascory Bank in mehreren Laufzeiten zur Spitze unseres Festgeld-Vergleichs: Über ein Jahr liegt sie mit 3,51 Prozent derzeit knapp vorn, über fünf Jahre gleichauf mit Achmea und pbb an der Spitze (3,8 Prozent). Über zehn Jahre zahlt nur das Achmea Festgeld mit 4,15 Prozent mehr. Über drei Jahre liegt die Ascory Bank mit 3,65 Prozent dagegen nur im oberen Mittelfeld.
Die Festgeld- sowie Sparbriefzinsen orientieren sich in der Regel am Leitzins der Europäischen Zentralbank (EZB). Dieser wurde am 11. Juni 2026 erstmals seit September 2023 wieder angehoben: Der Einlagenzins stieg zum 17. Juni 2026 von 2 auf 2,25 Prozent. Nach einer Zinspause im Juli 2026 folgte am 10. September 2026 der nächste Schritt: Der Einlagenzins liegt seit dem 16. September 2026 bei 2,50 Prozent. Am 29. Oktober 2026 hat die EZB die Leitzinsen unverändert gelassen. Hintergrund ist die durch den Nahost-Konflikt weiterhin erhöhte Inflation, die laut EZB-Prognose noch länger über dem Zielwert bleiben dürfte.
Wie umfangreiche Recherchen der reisetopia Finanzexperten zeigen, liegt der durchschnittliche Zinssatz für Angebote in den Bereichen Festgeld und Sparbrief in Deutschland im November 2026 bei Wahl eines der besser verzinsten Angebote bereits bei kurzen Laufzeiten von einem Jahr deutlich über dem Leitzins der EZB.
Nach einer relativen Stagnation in den ersten Monaten des Jahres ziehen die Festgeldzinsen seit einiger Zeit wieder spürbar an. Die reisetopia Analyse der verschiedenen Laufzeiten zeigt, dass die Zinsen über alle Laufzeiten hinweg seit dem Frühjahr insgesamt deutlich gestiegen sind und zuletzt sogar noch einmal deutlicher zugelegt haben:
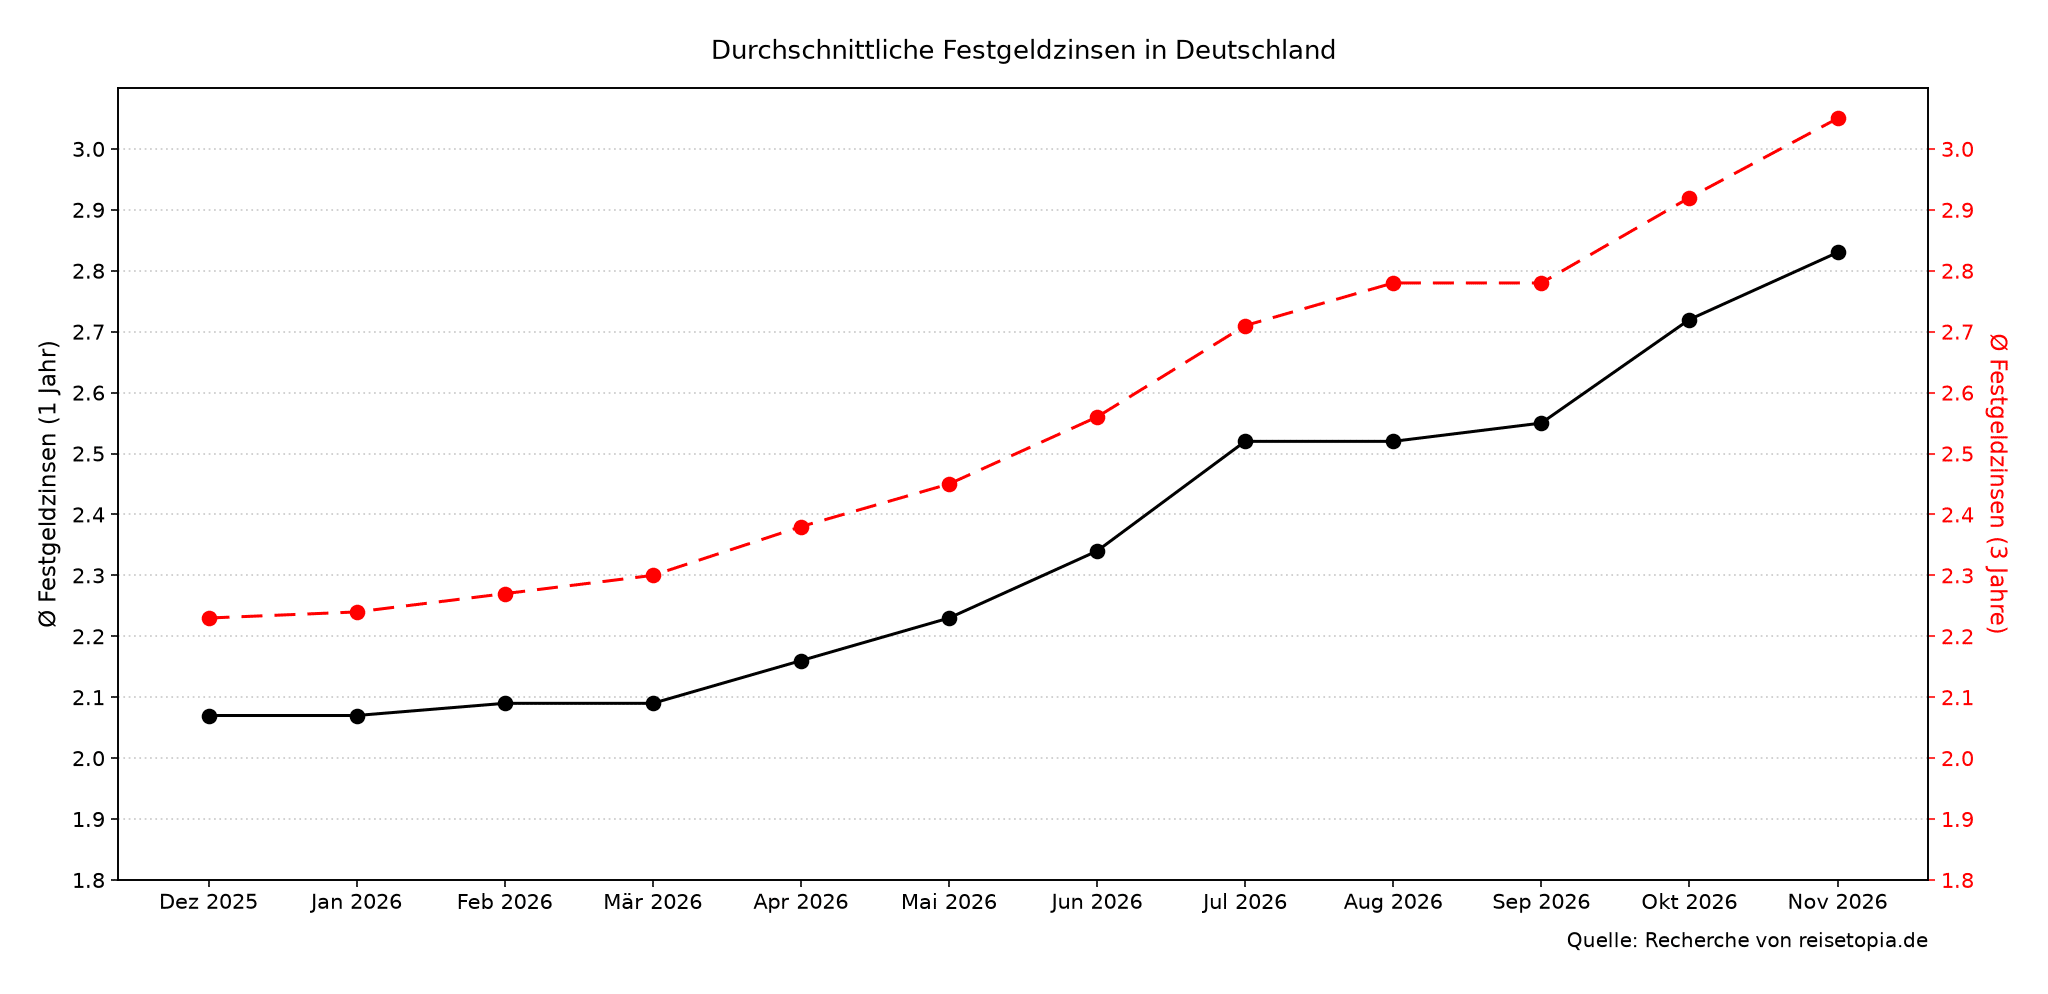
Die durchschnittliche Höhe der Zinsen in den vergangenen sechs Monaten stellte sich bei einer beispielhaften Anlagedauer von drei Jahren wie folgt dar, wobei sich der anhaltend positive Trend gut erkennen lässt:
- Mai 2026: 2,45 Prozent
- Juni 2026: 2,56 Prozent
- Juli 2026: 2,71 Prozent
- August 2026: 2,78 Prozent
- September 2026: 2,78 Prozent
- Oktober 2026: 2,92 Prozent
Im November 2026 liegt der durchschnittliche Zinssatz für Festgeldanlagen bei einer Anlagedauer von einem Jahr bei 2,83 Prozent. Wer sich für eine Anlage über drei Jahre entscheidet, erzielt im Schnitt sogar einen Zinssatz von 3,05 Prozent. Über ein Jahr legt der Durchschnitt damit um 0,11, über drei Jahre um 0,13 Prozentpunkte zu – etwas weniger als im Vormonat, aber weiterhin deutlich. Der Drei-Jahres-Schnitt liegt damit erstmals in den vergangenen zwölf Monaten über 3 Prozent; 36 der 67 erfassten Angebote wurden binnen eines Monats angepasst, die meisten davon nach oben.
Diese Banken zahlen teilweise mehr
Das Angebot der Ascory Bank ist stark – doch je nach Laufzeit gibt es Alternativen, die mithalten oder etwas mehr zahlen:
Über zehn Jahre liegt das Achmea Festgeld vorn: Die niederländische Bank zahlt dort 4,15 Prozent, über fünf Jahre wie die Ascory Bank 3,8 Prozent.
Wer sich für drei Jahre binden möchte, bekommt beim Crédit Agricole Festgeld und bei der Renault Bank je 3,7 Prozent und damit etwas mehr als bei der Ascory Bank. Alle weiteren Angebote zeigt der Festgeld-Vergleich.


Und wieder ein typischer Fall von “wir können jetzt auch Geldanlage ohne entsprechende Kenntnisse”. Die Ascory Bank ehemals Varengold (was Ihr ja schreibt) war tief verstrickt in den Cum Ex Skandal (mit Verurteilung eines Mitgründers in 2024). Es wurden der Bank Mängel in der Geldwäscheprävention, vorgeworfen, darauf folgte ein Bußgeld und ein Zwangsgeld. Es ging um ein Iran Portfolio im hohen dreistelligen Mio Betrag.
Und wo bitte ist die Hervorragende Einlagensicherung, die ihr der Bank zuschreibt? Maximale Einlagensicherung sind 100tsd €, das war’s.
Die Ascory Bank nimmt nicht an der freiwilligen Zusatzversicherung teil – also kein Einlagensicherheitsfond, wie andere Banken wie Coba, VW Bank um mal 2 zu nennen.
Also bitte recherchiert genauer und schreibt dann auch nicht Hervorragend wenn nur die gesetzliche Summe abgesichert ist.
Hatte ja schon mehrmals angemerkt, dass RT ein Reisportal ist (mit sehr guten Beiträgen) aus meiner Sicht, aber ganz sicher kein Portal für Geldanlagen. Viele Eurer Empfehlungen sind analog zu den Seiten von Weltsparen.
Nix für Ungut, aber wenn Empfehlungen, dann auch mit den notwendigen Informationen für die Kunden, welche ihr Geld anlegen.
Danke für deinen Kommentar. Ich kenne die Geschichte von Varengold sehr genau, wobei diese meines Erachtens an dieser Stelle nicht allzu viel zur Sache tut. Das liegt schon daran, dass Fehler aus der Vergangenheit aus meiner Sicht nicht bedeuten, dass eine Bank in Zukunft nicht mehr “erwähnt” werden dürfte, ansonsten könnten wir hier über jede Menge Banken gar nicht berichten, darunter auch viele große Namen 😉
Einen Punkt hast du, zurecht, bei der Einlagensicherung. Hier haben wir in der Tat eigentlich eine andere Formulierung (sehr gut) für Banken, deren Einlagensicherung “nur” durch die reguläre Einlagensicherung abgedeckt sind. Das ändern wir natürlich entsprechend und bitten den Fehler zu entschuldigen. Dennoch will ich an dieser Stelle hervorheben, dass ich eine Einlagensicherung über den regulären deutschen Rettungsschirm, gerade auf diesem Zinsniveau, für durchaus sehr gut befinde.
Gerne sei an der Stelle auch darauf verwiesen, dass wir im Verlaufe des Artikels und auch auf der verlinkten Seite alle Details zur Einlagensicherung bei Ascory erklären, also finden Kunden aus meiner Sicht auch problemlos alle notwendigen Informationen, die es für die Anlage bedarf.