Mit dem TagesGeld Plus wirbt die PSD Bank RheinNeckarSaar um neue Sparer: Neukunden erhalten 3,35 Prozent Zinsen auf ihr Tagesgeld, und zwar fest für zehn Monate ab Kontoeröffnung. Der Aktionszins gilt für Einlagen bis 250.000 Euro, das Geld bleibt dabei jederzeit verfügbar.
Zehn Monate Zinsgarantie sind auf dem Tagesgeldmarkt eher die Ausnahme. Viele Banken locken mit höheren Sätzen, schreiben diese aber nur für drei bis sechs Monate fest. Welche Angebote aktuell vorne liegen, zeigt unser Tagesgeld-Vergleich.
Das Wichtigste in Kürze
- 3,35 Prozent Zinsen pro Jahr für Neukunden, garantiert für zehn Monate
- Aktionszins gilt für Einlagen bis 250.000 Euro, darüber aktuell 0,5 Prozent
- Danach variabler Tagesgeldzins der Bank, derzeit ebenfalls 0,5 Prozent
3,35 Prozent für zehn Monate – nur für Neukunden
Das PSD TagesGeld Plus ist ein klassisches Tagesgeldkonto ohne feste Laufzeit und ohne Kündigungsfrist. Die Bank schreibt den Aktionszins von 3,35 Prozent für zehn Monate ab Kontoeröffnung fest, die Kontoeröffnung ist kostenlos und läuft online. Pro Kunde lässt sich allerdings nur ein TagesGeld-Plus-Konto eröffnen.
Die Aktion richtet sich ausschließlich an Neukunden der PSD Bank RheinNeckarSaar. Wer dort bereits Kunde ist, kann den Aktionszins nicht nutzen. Ein Enddatum der Aktion nennt die Bank nicht, sie spricht lediglich von einem Angebot für kurze Zeit. Wer Interesse hat, sollte also nicht allzu lange warten.
Nach zehn Monaten fällt der Zins auf 0,5 Prozent
Die Kehrseite des Angebots ist der Anschlusszins. Nach Ablauf der zehn Monate verzinst die Bank das Guthaben mit ihrem variablen Tagesgeldzins, der aktuell bei 0,5 Prozent liegt. Derselbe Satz gilt schon während der Aktion für den Teil einer Einlage, der über 250.000 Euro hinausgeht. Eine Obergrenze für die Anlage gibt es nicht, verzinst wird ab dem ersten Cent.
Bei einer Anlage von 10.000 Euro kommen im ersten Jahr rund 287 Euro Zinsen zusammen, davon gut 279 Euro aus den zehn Aktionsmonaten (ohne Zinseszinseffekt). Die Zinsen schreibt die Bank vierteljährlich gut. Hier die Konditionen im Überblick:
| Aspekt | Konditionen |
|---|---|
| Aktionszins | 3,35 Prozent p.a. |
| Zinsgarantie | 10 Monate ab Kontoeröffnung |
| Aktionszins gilt bis | 250.000 Euro |
| Zins danach bzw. darüber | 0,5 Prozent p.a. (variabel) |
| Mindestanlage | keine |
| Höchstanlage | keine |
| Zinsgutschrift | vierteljährlich |
| Zielgruppe | nur Neukunden, ein Konto pro Kunde |
| Kontoführung | kostenlos |
Kein Spitzenzins, aber dank langer Garantie im oberen Mittelfeld
Beim Zinssatz allein kann die PSD Bank RheinNeckarSaar mit den stärksten Neukundenaktionen nicht mithalten: Mehrere Banken zahlen laut unserem Vergleich zwischen 3,75 und gut 4 Prozent, allerdings meist nur für vier bis sechs Monate. Rechnet man den Ertrag über zwölf Monate, holt das TagesGeld Plus durch die lange Zinsgarantie deutlich auf und landet in unserem Tagesgeld-Vergleich auf Platz acht von 59 Angeboten.
Unsere Einschätzung: ein solides Angebot für alle, die sich einen ordentlichen Zins für fast ein Jahr sichern möchten, ohne nach wenigen Monaten das Konto wechseln zu müssen. Wer den höchsten Zins sucht oder über die Aktion hinaus planen will, findet anderswo bessere Konditionen, denn mit 0,5 Prozent ist der Anschlusszins schwach.
Die durchschnittlichen Zinsen für Tagesgeld- sowie Festgeldkonten richten sich grob nach der Entwicklung der EZB-Leitzinsen, die bis ins Jahr 2022 für lange Zeit negativ oder auf der Nulllinie lagen. Im September 2023 erreichte der Leitzins mit 4,5 Prozent seinen Höchststand und zog das Zinsniveau mit nach oben. Ab Juni 2024 senkte die EZB schrittweise wieder, entsprechend ging es auch beim Tagesgeld spürbar abwärts.
Am 11. Juni 2026 hat die EZB die Leitzinsen erstmals seit September 2023 wieder angehoben: Der Einlagenzins stieg zum 17. Juni 2026 von 2 auf 2,25 Prozent. Nach einer Zinspause im Juli 2026 hob die EZB die Leitzinsen am 10. September 2026 erneut an: Der Einlagenzins liegt seit dem 16. September 2026 bei 2,50 Prozent. Am 29. Oktober 2026 hat die EZB die Leitzinsen unverändert gelassen. Hintergrund ist die durch den Nahost-Konflikt weiterhin erhöhte Inflation, die laut EZB-Prognose noch länger über dem Zielwert bleiben dürfte – das dürfte das Zinsniveau beim Tagesgeld weiter stützen.
Nach Analyse der reisetopia Finanzexperten liegt der Zinssatz zahlreicher Tagesgeldanbieter weiterhin unterhalb des EZB-Leitzinses, die besten Angebote überschreiten diesen Wert mittlerweile aber vielfach deutlich. Teilweise gilt das inzwischen sogar außerhalb von Aktionszeiträumen. Auch im Jahr 2026 zeigt sich dabei ein stetig steigendes Zinsniveau, wie unsere Grafik verdeutlicht:
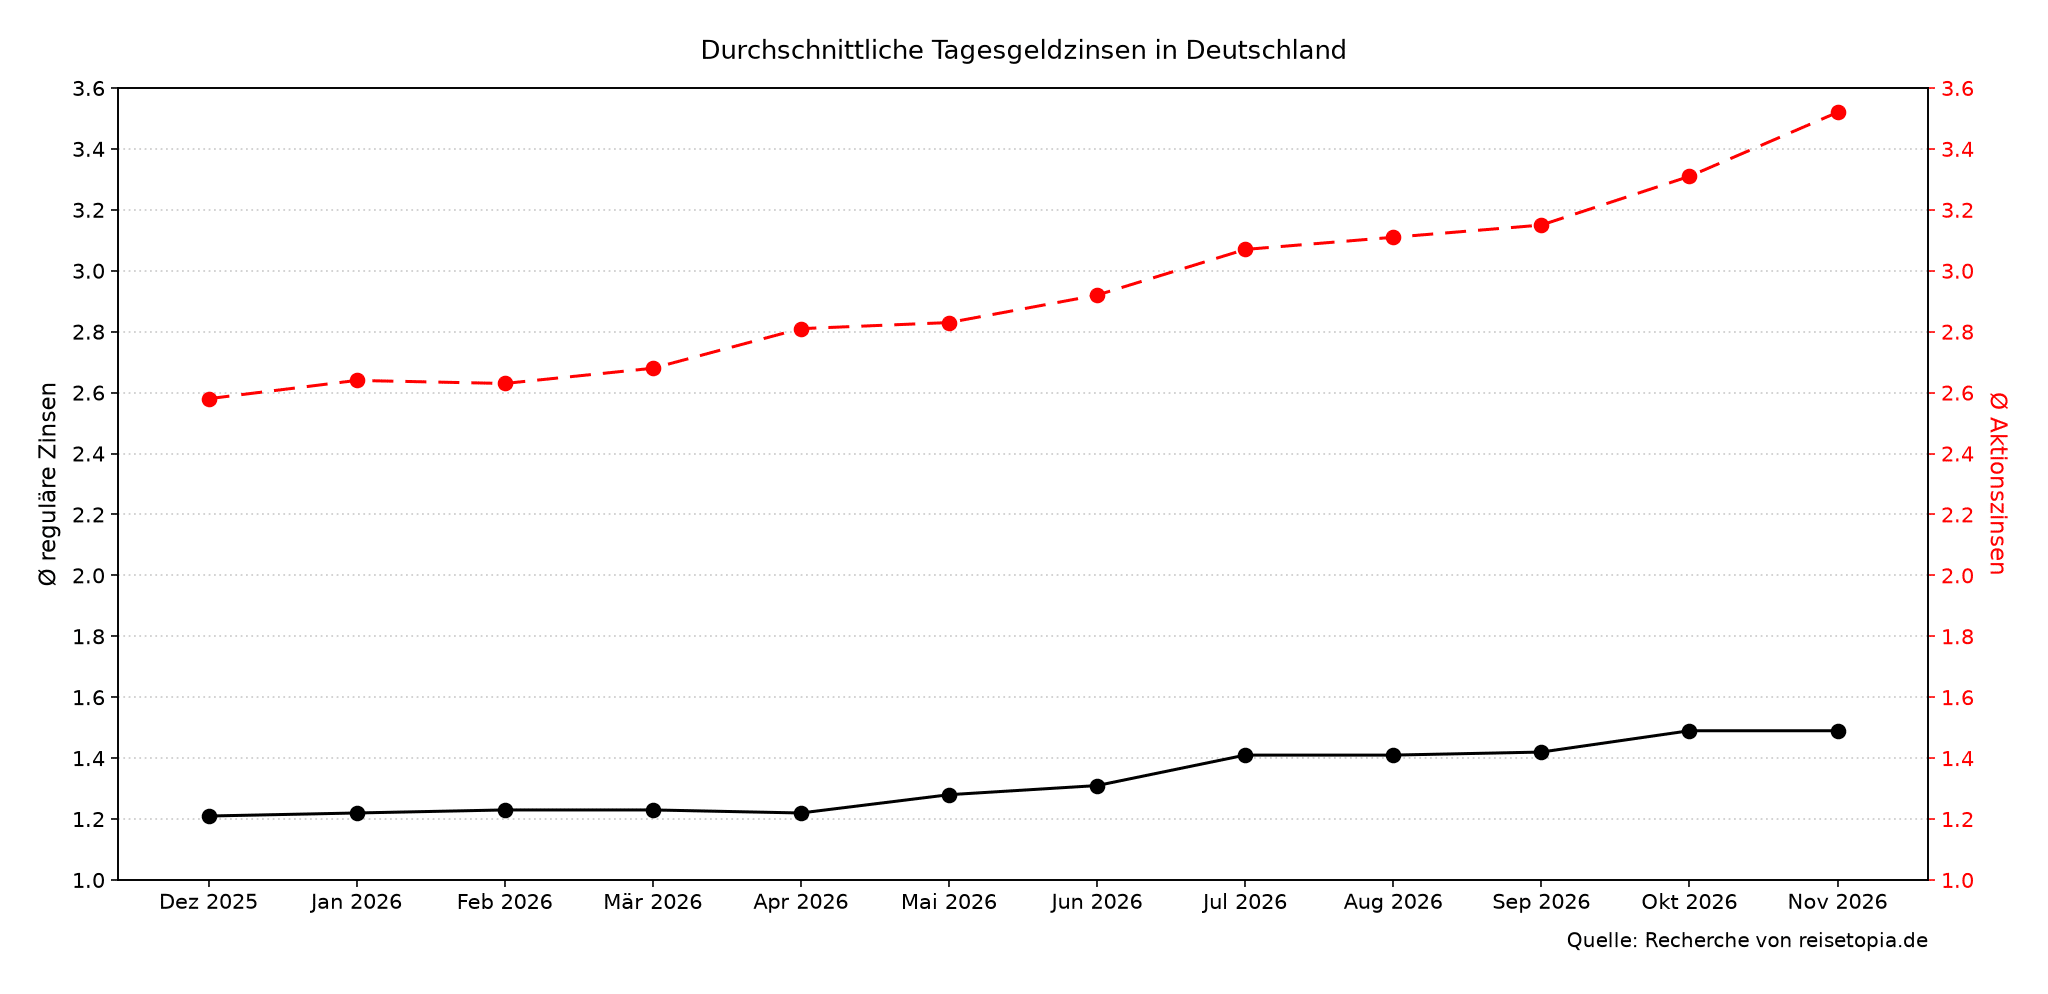
Folgend findet Ihr eine Übersicht der Tagesgeldzinsen inklusive Aktionszinsen (reguläre Zinsen) der Anbieter im reisetopia Tagesgeldvergleich in den vergangenen sechs Monaten:
- Mai 2026: 2,83 Prozent (1,28 Prozent)
- Juni 2026: 2,92 Prozent (1,31 Prozent)
- Juli 2026: 3,07 Prozent (1,41 Prozent)
- August 2026: 3,11 Prozent (1,41 Prozent)
- September 2026: 3,15 Prozent (1,42 Prozent)
- Oktober 2026: 3,31 Prozent (1,49 Prozent)
Im November 2026 liegt der Durchschnittszins für Tagesgeldkonten bei Angeboten mit zeitlich befristeten Aktionszinsen bei 3,52 Prozent. Der reguläre Zinssatz nach Ablauf der Aktionsphase liegt unverändert bei 1,49 Prozent. Das Plus von 0,21 Prozentpunkten bei den Aktionszinsen ist der stärkste Monatsanstieg der vergangenen zwölf Monate, während sich die regulären Zinsen seitwärts bewegen.
Alternativen: mehr Zins zum Start oder ein besserer Anschlusszins
Ob das TagesGeld Plus die richtige Wahl ist, hängt vor allem davon ab, wie lange Ihr Euer Geld parken wollt und wie oft Ihr bereit seid, die Bank zu wechseln. Wer den höchsten Startzins mitnehmen möchte, bekommt bei anderen Banken für vier bis sechs Monate mehr als 3,35 Prozent, muss danach aber meist wieder umziehen. Wer dagegen über die zehn Aktionsmonate hinaus plant, sollte vor allem auf den Zins nach der Aktion achten. Hier liegt die PSD Bank RheinNeckarSaar mit 0,5 Prozent klar hinten.
Diese Tagesgeldkonten sind aktuell die stärksten Alternativen aus unserem Zinscheck:
Distingo Bank Tagesgeld
- Zinssatz: 3,95 Prozent p.a.
- Zinsgarantie: 6 Monate
- Anlagebetrag: Aktionszins bis 250.000 Euro
- Einlagensicherung: 100.000 Euro
- Zinsausschüttung: monatlich
BBVA Tagesgeld
- Aktion: 40 Euro Startguthaben mit dem Code: BONUS
- Zinssatz: 3,75 Prozent p.a.
- Zinsgarantie: 6 Monate
- Anlagebetrag: bis 200.000 Euro
- Einlagensicherung: 100.000 Euro
- Zinsausschüttung: monatlich
Chase Tagesgeld
- Zinssatz: 4 Prozent p.a.
- Zinsgarantie: 4 Monate
- Anlagebetrag: bis 1 Mio. Euro (Aktionszins bis 500.000 Euro)
- Einlagensicherung: 100.000 Euro gesetzlich, freiwillig bis 3 Mio. Euro
- Zinsausschüttung: monatlich
Den höchsten Ertrag über zwölf Monate bietet unter den Alternativen aktuell das BBVA Tagesgeld: Neukunden erhalten 3,75 Prozent pro Jahr für sechs Monate auf ein Guthaben bis 200.000 Euro. Danach greift der reguläre Zins von 2,5 Prozent pro Jahr, mit Gehaltseingang oder 1.500 Euro Kartenumsatz sind es 3 Prozent.
Voraussetzung ist ein BBVA-Girokonto. Die Zinsen werden monatlich gutgeschrieben, die Einlagen sind über die spanische Einlagensicherung bis 100.000 Euro pro Person geschützt.
BBVA Tagesgeld
- 3,75 Prozent Zinsen für sechs Monate
- 2,5 bis 3 Prozent Anschlusszins (variabel)
- Aktionszins bis 200.000 Euro, verzinst bis 500.000 Euro
- Monatliche Zinsausschüttung
- Solide Einlagensicherung

Den höchsten Neukundenzins unter diesen drei Angeboten zahlt derzeit das Chase Tagesgeld: 4 Prozent pro Jahr für vier Monate, danach greift der reguläre Zins von 2,25 Prozent pro Jahr.
Der Aktionszins ist für die vier Monate garantiert, die Zinsen werden monatlich gutgeschrieben und eine Mindesteinlage gibt es nicht. Die Einlagen sind über die deutsche Einlagensicherung bis 100.000 Euro pro Person geschützt.
Chase Tagesgeld
- 4 Prozent Zinsen für vier Monate
- 2,25 Prozent Zinsen ab dem fünften Monat
- Anlagebetrag bis 1 Mio. Euro (Aktionszins bis 500.000 Euro)
- Monatliche Zinsausschüttung
- Hervorragende Einlagensicherung
Wer einen hohen Aktionszins über sechs Monate ohne zusätzliches Girokonto sucht, findet ihn beim Distingo Tagesgeld: Neukunden erhalten 3,95 Prozent pro Jahr für sechs Monate, danach greift der reguläre Zins von 1,95 Prozent pro Jahr.
Die Zinsen werden monatlich gutgeschrieben. Die Einlagen sind über die französische Einlagensicherung bis 100.000 Euro pro Person geschützt.
Distingo Bank Tagesgeld
- 3,95 Prozent Zinsen für sechs Monate
- 1,95 Prozent Zinsen für Bestandskunden
- Aktionszins bis 250.000 Euro
- Monatliche Zinsausschüttung
- Gute Einlagensicherung
Für alle, die lieber langfristig planen und nach einer stabilen Rendite suchen, kann sich ein Festgeldkonto oder Sparbrief eher lohnen. Im Unterschied zu Tagesgeldkonten bieten Festgeldkonten in der Regel höhere Zinssätze, da das Geld für eine bestimmte Laufzeit gebunden ist.
Den höchsten Ertrag über zwölf Monate liefert im Test der reisetopia Finanzexperten im November 2026 aktuell das Bigbank Festgeld: 3,60 Prozent pro Jahr bei einjähriger Laufzeit, 3,50 Prozent bei zwei Jahren und ebenfalls 3,50 Prozent bei drei Jahren. Die Mindestanlage liegt bei 1.000 Euro, abgesichert sind die Einlagen über die estnische Einlagensicherung bis 100.000 Euro pro Person.
Bigbank Festgeld
- 2,50 bis 3,60 Prozent Zinsen pro Jahr
- 1 Monat bis 10 Jahre Anlagedauer
- Ab 1.000 Euro Anlagebetrag
- Zinsausschüttung: zum Laufzeitende oder jährlich
- Ausbaufähige Einlagensicherung