Myntro Festgeld legt nach: Der Anbieter hebt die Zinsen für drei bis zwölf Monate an und führt wieder Laufzeiten von zwei, drei und fünf Jahren ein. Der Spitzenzins steigt damit von 3,20 auf 3,67 Prozent. Wir zeigen Euch, was sich geändert hat und für wen sich das Angebot lohnt.
myntro Festgeld
- 2,85 bis 3,67 Prozent Zinsen pro Jahr
- 3 Monate bis 5 Jahre Anlagedauer
- Ab 5.000 Euro Anlagebetrag
- Zinsausschüttung zum Laufzeitende
- Hervorragende Einlagensicherung

Die Europäische Zentralbank hat ihren Leitzins zum ersten Mal seit 2023 erhöht und auch auf dem Festgeld-Markt bleibt Bewegung: Myntro hebt die Zinsen für drei, sechs, neun und zwölf Monate an und zahlt für fünf Jahre jetzt 3,67 Prozent – das reicht in unserem Vergleich für Rang drei.
Das Wichtigste in Kürze
- Myntro hebt die Zinsen für drei bis zwölf Monate um 0,10 bis 0,20 Prozentpunkte an
- Neu im Angebot sind wieder Laufzeiten von zwei, drei und fünf Jahren
- Den Spitzenzins von 3,67 Prozent pro Jahr gibt es für fünf Jahre, für zwölf Monate sind es 3,30 Prozent
- Angelegt werden kann ab 5.000 Euro mit schwedischer Einlagensicherung bis 100.000 Euro
Bis zu 3,67 Prozent – jetzt auch für zwei, drei und fünf Jahre
Über den Direktkanal von Myntro stehen Euch ab sofort sieben Laufzeiten von drei Monaten bis fünf Jahren zur Verfügung. Den höchsten Zins von 3,67 Prozent pro Jahr gibt es für fünf Jahre, für zwölf Monate sind es 3,30 Prozent und für drei Monate 2,85 Prozent. Zuvor lagen die Sätze bei 3,20 beziehungsweise 2,65 Prozent. Der Zinssatz ist über die gesamte Laufzeit garantiert.
Damit kehrt der Anbieter zu mehrjährigen Laufzeiten zurück, nachdem er sich mit dem Rebrand von Rediem Capital zu Myntro zunächst auf drei bis zwölf Monate beschränkt hatte. Auffällig: Für zwei Jahre gibt es mit 3,20 Prozent weniger als für zwölf Monate. Wer sich mittelfristig binden möchte, fährt beim Myntro Festgeld deshalb mit drei oder fünf Jahren besser.
| Laufzeit | Zinssatz |
|---|---|
| 3 Monate | 2,85 Prozent pro Jahr |
| 6 Monate | 3,10 Prozent pro Jahr |
| 9 Monate | 3,10 Prozent pro Jahr |
| 12 Monate | 3,30 Prozent pro Jahr |
| 2 Jahre | 3,20 Prozent pro Jahr |
| 3 Jahre | 3,35 Prozent pro Jahr |
| 5 Jahre | 3,67 Prozent pro Jahr |
Über fünf Jahre in der Spitzengruppe, beim Jahresgeld im oberen Feld
Mit 3,67 Prozent über fünf Jahre liegt Myntro in unserem Vergleich auf Rang drei von 43 Angeboten, mehr zahlen derzeit nur WiLLBe mit 3,86 und Achmea mit 3,82 Prozent. Beim einjährigen Festgeld reichen die 3,30 Prozent für das obere Feld, an Stellantis und Opel mit 3,49 sowie Bigbank und Bank of Scotland mit je 3,40 Prozent kommt Myntro aber nicht heran. Für drei Monate zahlt nur die Bank of Scotland mit 2,90 Prozent etwas mehr.
Der große Vorteil von Myntro liegt jetzt in der Bandbreite: Schon ab drei Monaten gibt es einen festen Zins, und wer länger planen kann, sichert sich fünf Jahre lang 3,67 Prozent. Die folgende Übersicht zeigt, wie sich die Festgeldzinsen zuletzt entwickelt haben.
Die Festgeld- sowie Sparbriefzinsen orientieren sich in der Regel am Leitzins der Europäischen Zentralbank (EZB). Dieser wurde am 11. Juni 2026 erstmals seit September 2023 wieder angehoben: Der Einlagenzins stieg zum 17. Juni 2026 von 2 auf 2,25 Prozent. Nach einer Zinspause im Juli 2026 folgte am 10. September 2026 der nächste Schritt: Der Einlagenzins liegt seit dem 16. September 2026 bei 2,50 Prozent. Hintergrund ist die durch den Nahost-Konflikt weiterhin erhöhte Inflation, die laut EZB-Prognose noch länger über dem Zielwert bleiben dürfte.
Wie umfangreiche Recherchen der reisetopia Finanzexperten zeigen, liegt der durchschnittliche Zinssatz für Angebote in den Bereichen Festgeld und Sparbrief in Deutschland im Oktober 2026 bei Wahl eines der besser verzinsten Angebote bereits bei kurzen Laufzeiten von einem Jahr deutlich über dem Leitzins der EZB.
Nach einer relativen Stagnation in den ersten Monaten des Jahres ziehen die Festgeldzinsen seit einiger Zeit wieder spürbar an. Die reisetopia Analyse der verschiedenen Laufzeiten zeigt, dass die Zinsen über alle Laufzeiten hinweg seit dem Frühjahr insgesamt deutlich gestiegen sind und zuletzt sogar noch einmal deutlicher zugelegt haben:
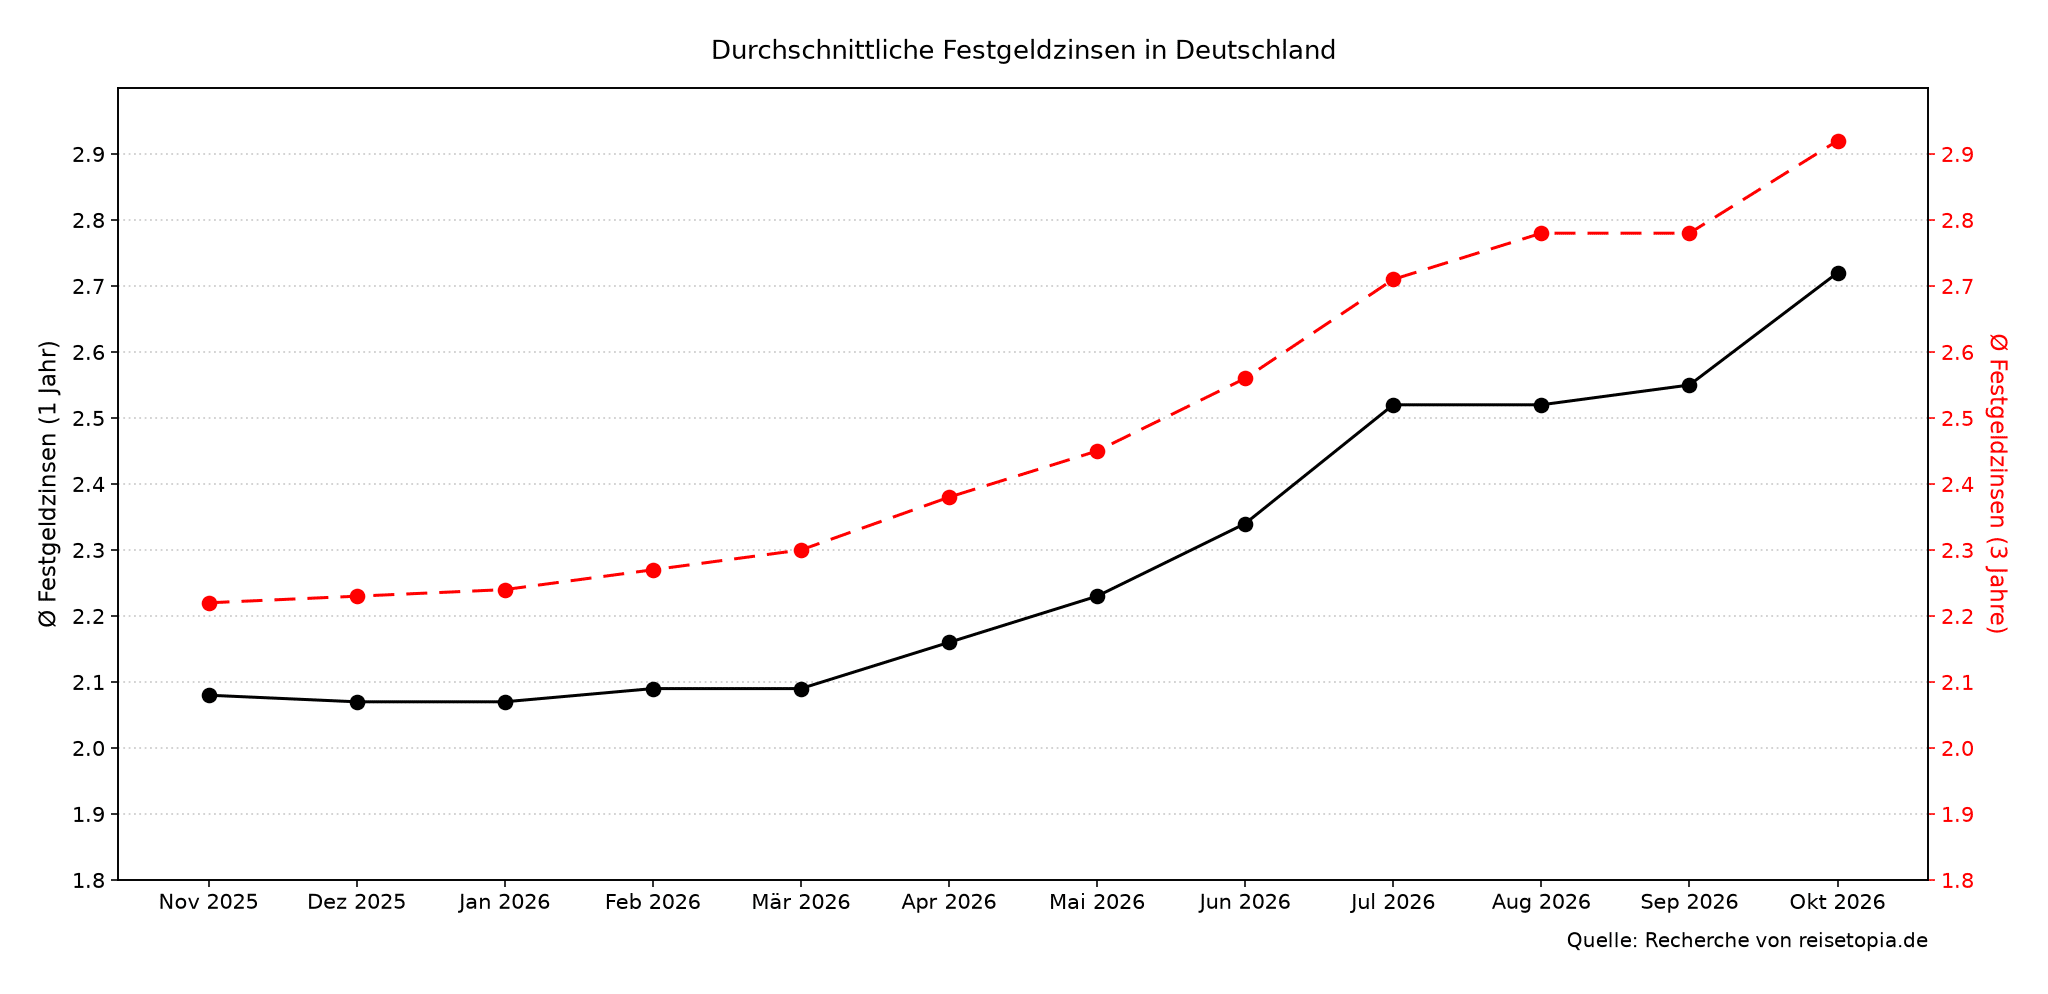
Die durchschnittliche Höhe der Zinsen in den vergangenen sechs Monaten stellte sich bei einer beispielhaften Anlagedauer von drei Jahren wie folgt dar, wobei sich der anhaltend positive Trend gut erkennen lässt:
- April 2026: 2,38 Prozent
- Mai 2026: 2,45 Prozent
- Juni 2026: 2,56 Prozent
- Juli 2026: 2,71 Prozent
- August 2026: 2,78 Prozent
- September 2026: 2,78 Prozent
Im Oktober 2026 liegt der durchschnittliche Zinssatz für Festgeldanlagen bei einer Anlagedauer von einem Jahr bei 2,72 Prozent. Wer sich für eine Anlage über drei Jahre entscheidet, erzielt im Schnitt sogar einen Zinssatz von 2,92 Prozent. Über ein Jahr legt der Durchschnitt damit um 0,17, über drei Jahre um 0,14 Prozentpunkte zu – jeweils der kräftigste Zuwachs seit Juli 2026. Getragen wird der Anstieg von der Breite des Marktes: 44 der 67 erfassten Angebote wurden binnen eines Monats angepasst, nahezu alle davon nach oben.
Alternativen für längere Laufzeiten und kleinere Beträge
Wer sein Geld länger als fünf Jahre binden oder weniger als 5.000 Euro anlegen möchte, wird bei Myntro nicht fündig. Gerade für mehrjährige Anlagen lohnt sich der Blick auf Anbieter mit Zinsgarantie über die gesamte Laufzeit. Eine Auswahl der derzeit besten Festgeld-Alternativen haben wir hier für Euch zusammengestellt.
Bigbank Festgeld

- Zinssatz: bis zu 3,50 Prozent p.a.
- Laufzeit: 1 Monat bis 10 Jahre
- Anlagebetrag: ab 1.000 Euro
- Einlagensicherung: bis 100.000 Euro
- Zinsausschüttung: zum Laufzeitende oder jährlich
BBVA Festgeld
- Aktion: 1 Jahr Opodo Prime Plus mit dem Code: OPODOBBVA1
- Zinssatz: bis zu 3,6 Prozent pro Jahr
- Laufzeit: 6 Monate bis 5 Jahre
- Anlagebetrag: ab 500 Euro
- Einlagensicherung: bis 100.000 Euro
- Zinsausschüttung: zum Laufzeitende
Gefa Bank Festgeld
- Zinssatz: bis zu 3,5 Prozent pro Jahr
- Laufzeit: 6 Monate bis 5 Jahre
- Anlagebetrag: ab 10.000 Euro
- Einlagensicherung: bis 3 Millionen Euro
- Zinsausschüttung: jährlich am 31.12.
Für lange Laufzeiten ist das Bigbank Festgeld derzeit besonders stark: Ab zwei Jahren zahlt die Bank durchgehend 3,5 Prozent – bis zu einer Laufzeit von zehn Jahren. Über zwölf Monate gibt es 3,4 Prozent, schon für sechs Monate 3 Prozent.
Die Einlagen sichert der estnische Einlagensicherungsfonds bis 100.000 Euro ab, die Zinsen fließen wahlweise jährlich oder zum Laufzeitende. Angelegt werden können 1.000 bis 100.000 Euro, ein Giro- oder Tagesgeldkonto ist nicht nötig.
Bigbank Festgeld
- 2,35 bis 3,50 Prozent Zinsen pro Jahr
- 1 Monat bis 10 Jahre Anlagedauer
- Ab 1.000 Euro Anlagebetrag
- Zinsausschüttung: zum Laufzeitende oder jährlich
- Ausbaufähige Einlagensicherung
Dicht dahinter folgt das BBVA Bank Festgeld: Über zwölf Monate zahlt die Bank 3,25 Prozent, über drei Jahre 3,45 Prozent und über fünf Jahre 3,6 Prozent. Schon für sechs Monate gibt es 3 Prozent.
Die Einlagen sichert der spanische Einlagensicherungsfonds bis 100.000 Euro ab, die Zinsen fließen vollständig zum Laufzeitende. Angelegt werden können 500 bis 1.000.000 Euro, vorausgesetzt wird ein kostenloses BBVA Girokonto.
BBVA Festgeld
- 3 bis 3,6 Prozent Zinsen pro Jahr
- 6 Monate bis 5 Jahre Anlagedauer
- Ab 500 Euro Anlagebetrag
- Zinsausschüttung zum Laufzeitende
- Hervorragende Einlagensicherung
Für lange Bindungen zählt das Gefa Bank Festgeld zu den Spitzenreitern: über fünf Jahre zahlt die Bank 3,5 Prozent, über vier Jahre 3,4 Prozent – und das mit deutscher Einlagensicherung.
Bei den kurzen Laufzeiten hat die Bank zuletzt aufgeholt: Fürs Jahresfestgeld gibt es inzwischen 3 Prozent, für sechs Monate 2,7 Prozent. Der Einstieg gelingt erst ab 10.000 Euro, dafür ist zum Laufzeitende keine Kündigung nötig.
Gefa Bank Festgeld
- 2,7 bis 3,5 Prozent Zinsen pro Jahr
- 6 Monate bis 5 Jahre Anlagedauer
- Ab 10.000 Euro Anlagebetrag
- Zinsausschüttung jährlich am 31.12.
- Hervorragende Einlagensicherung
Sofern mehr Flexibilität bei der Anlage gewünscht ist, könnte sich auch ein Blick auf die momentan besten Angebote aus dem reisetopia Tagesgeld-Vergleich lohnen.
Zu begeistern weiß hierbei aktuell speziell das Bank of Scotland Tagesgeld, das Neukunden 3 Prozent für zwölf Monate garantiert – danach greift der reguläre Zins von 1,25 Prozent.
Bank of Scotland Tagesgeld
- 3 Prozent Zinsen für Neukunden bis zu zwölf Monate
- 1,25 Prozent Zinsen für Bestandskunden
- Aktionszins bis 50.000 Euro
- Jährliche Zinsausschüttung
- Gute Einlagensicherung