
Es bleibt Bewegung im Tagesgeldmarkt. Immer wieder passen Banken ihre Zinssätze an und bieten damit potenziellen Kunden attraktive Angebote. Die IKB folgt diesem Trend und bietet ein attraktives Neukundenangebot. Doch kann dieses Angebot im Marktvergleich mithalten?
IKB Tagesgeld
- 1,75 Prozent Zinsen für Neu- und Bestandskunden
- Eingeschränkter Anlagebetrag bis 100.000 Euro
- Quartalsweise Zinsausschüttung
- Hervorragende Einlagensicherung

Zuletzt übertrumpften sich die Banken im Tagesgeldmarkt mit Neukundenangeboten, was den Anschein machte, als würde 3 Prozent beim Tagesgeld zum neuen Standard werden. Nachdem zuletzt Scalable Capital mit einem nicht ganz so hohen Zinsangebot auf den Markt ging, folgt nun auch die IKB mit einem zwar attraktiven, aber längst nicht außergewöhnlichen Tagesgeld Neukundenangebot.
Das Wichtigste in Kürze
- IKB erhöht Tagesgeldzins auf 2,25 Prozent für 3 Monate
- Das Angebot gilt für Neukunden
- Der Folgezins ist nur durchschnittlich und es gibt keine Zinsgarantie
IKB erhöht Tagesgeldzinsen für Neukunden
Immer wieder berichten wir über Neukundenangebote im Tagesgeldgeschäft. Zuletzt zeichneten sich in diesem Zusammenhang vor allem das Tagesgeld der Ikano Bank und ING Bank mit Zinssätzen von 3 Prozent aus, ebenso wie die Advanzia Bank die sogar 3,4 Prozent anbietet. Nun zieht die IKB nach, geht allerdings in Sachen Zinshöhe ihren eigenen Weg. Kann das Angebot dennoch mit der Konkurrenz mithalten?
Das aktuelle Neukundenangebot bietet 2,25 Prozent für 3 Monate. Im Anschluss daran bietet die deutsche Industriebank lediglich 1,6 Prozent, womit sie sich eher im oberen Drittel des Marktes anordnet. Positiv hervorzuheben ist in diesem Zusammenhang, dass der Zinssatz dann bis zu einer Einlage von 100.000 Euro gilt und man weder für die Eröffnung noch für die Kontoführung Gebühren zahlen muss.
IKB Tagesgeld
- 1,75 Prozent Zinsen für Neu- und Bestandskunden
- Eingeschränkter Anlagebetrag bis 100.000 Euro
- Quartalsweise Zinsausschüttung
- Hervorragende Einlagensicherung
Hervorragende Einlagensicherung aber keine Zinsgarantie nach Aktionsphase
Zwar punktet das IKB Tagesgeld mit der Kombination aus der deutschen Einlagensicherung und dem zusätzlichen BdB-Fonds mit einer hervorragenden Einlagensicherung, dennoch ist das Angebot kritisch zu sehen. Die deutsche Industriebank bietet nämlich im Anschluss an die Aktionsphase keine Zinsgarantie, was bedeutet, dass sich der zwar im Marktvergleich durchschnittliche Folgezins jederzeit ändern kann. Solche Änderungen wurden allerdings in der Vergangenheit immer frühzeitig und transparent von der Bank kommuniziert.
Hier findet Ihr alle Details zum IKB Tagesgeld einmal im Überblick:
| Kondition | Vorteile |
| Aktionszinsen (3 Monate) | 2,25 Prozent für Neukunden |
| Reguläre Zinsen | 1,6 Prozent bis zu 100.000 Euro |
| Zinsausschüttung | quartalsweise |
| Einlagensicherung | bis zu 3.000.000 Euro |
| Girokonto benötigt | nein |
| Gemeinschaftskonto | möglich |
| Kinderkonto | möglich |
| Mindesteinlage | nicht erforderlich |
Im Marktvergleich nur durchschnittlich
Mit dem Aktionszins von 2,25 Prozent für drei Monate kann das IKB Tagesgeld nur bedingt überzeugen. Dadurch, dass die Zinsen nur quartalsweise ausgeschüttet werden, lohnt sich eine kurzfristige Anlage nur bedingt. Für eine langfristige Anlage ist die Dauer des Aktionszinses zu kurz und der Folgezins nicht attraktiv genug. Dadurch verliert das Angebot im reisetopia Marktvergleich an Attraktivität.
Die durchschnittlichen Zinsen für Tagesgeld- sowie Festgeldkonten richten sich grob nach der Entwicklung der EZB-Leitzinsen, die bis ins Jahr 2022 für lange Zeit negativ oder auf der Nulllinie lagen. Im September 2023 erreichte der Leitzins mit 4,5 Prozent seinen Höchststand und zog das Zinsniveau mit nach oben. Ab Juni 2024 senkte die EZB schrittweise wieder, entsprechend ging es auch beim Tagesgeld spürbar abwärts.
Am 11. Juni 2026 hat die EZB die Leitzinsen erstmals seit September 2023 wieder angehoben: Der Einlagenzins stieg zum 17. Juni 2026 von 2 auf 2,25 Prozent. Nach einer Zinspause im Juli 2026 hob die EZB die Leitzinsen am 10. September 2026 erneut an: Der Einlagenzins liegt seit dem 16. September 2026 bei 2,50 Prozent. Am 29. Oktober 2026 hat die EZB die Leitzinsen unverändert gelassen. Hintergrund ist die durch den Nahost-Konflikt weiterhin erhöhte Inflation, die laut EZB-Prognose noch länger über dem Zielwert bleiben dürfte – das dürfte das Zinsniveau beim Tagesgeld weiter stützen.
Nach Analyse der reisetopia Finanzexperten liegt der Zinssatz zahlreicher Tagesgeldanbieter weiterhin unterhalb des EZB-Leitzinses, die besten Angebote überschreiten diesen Wert mittlerweile aber vielfach deutlich. Teilweise gilt das inzwischen sogar außerhalb von Aktionszeiträumen. Auch im Jahr 2026 zeigt sich dabei ein stetig steigendes Zinsniveau, wie unsere Grafik verdeutlicht:
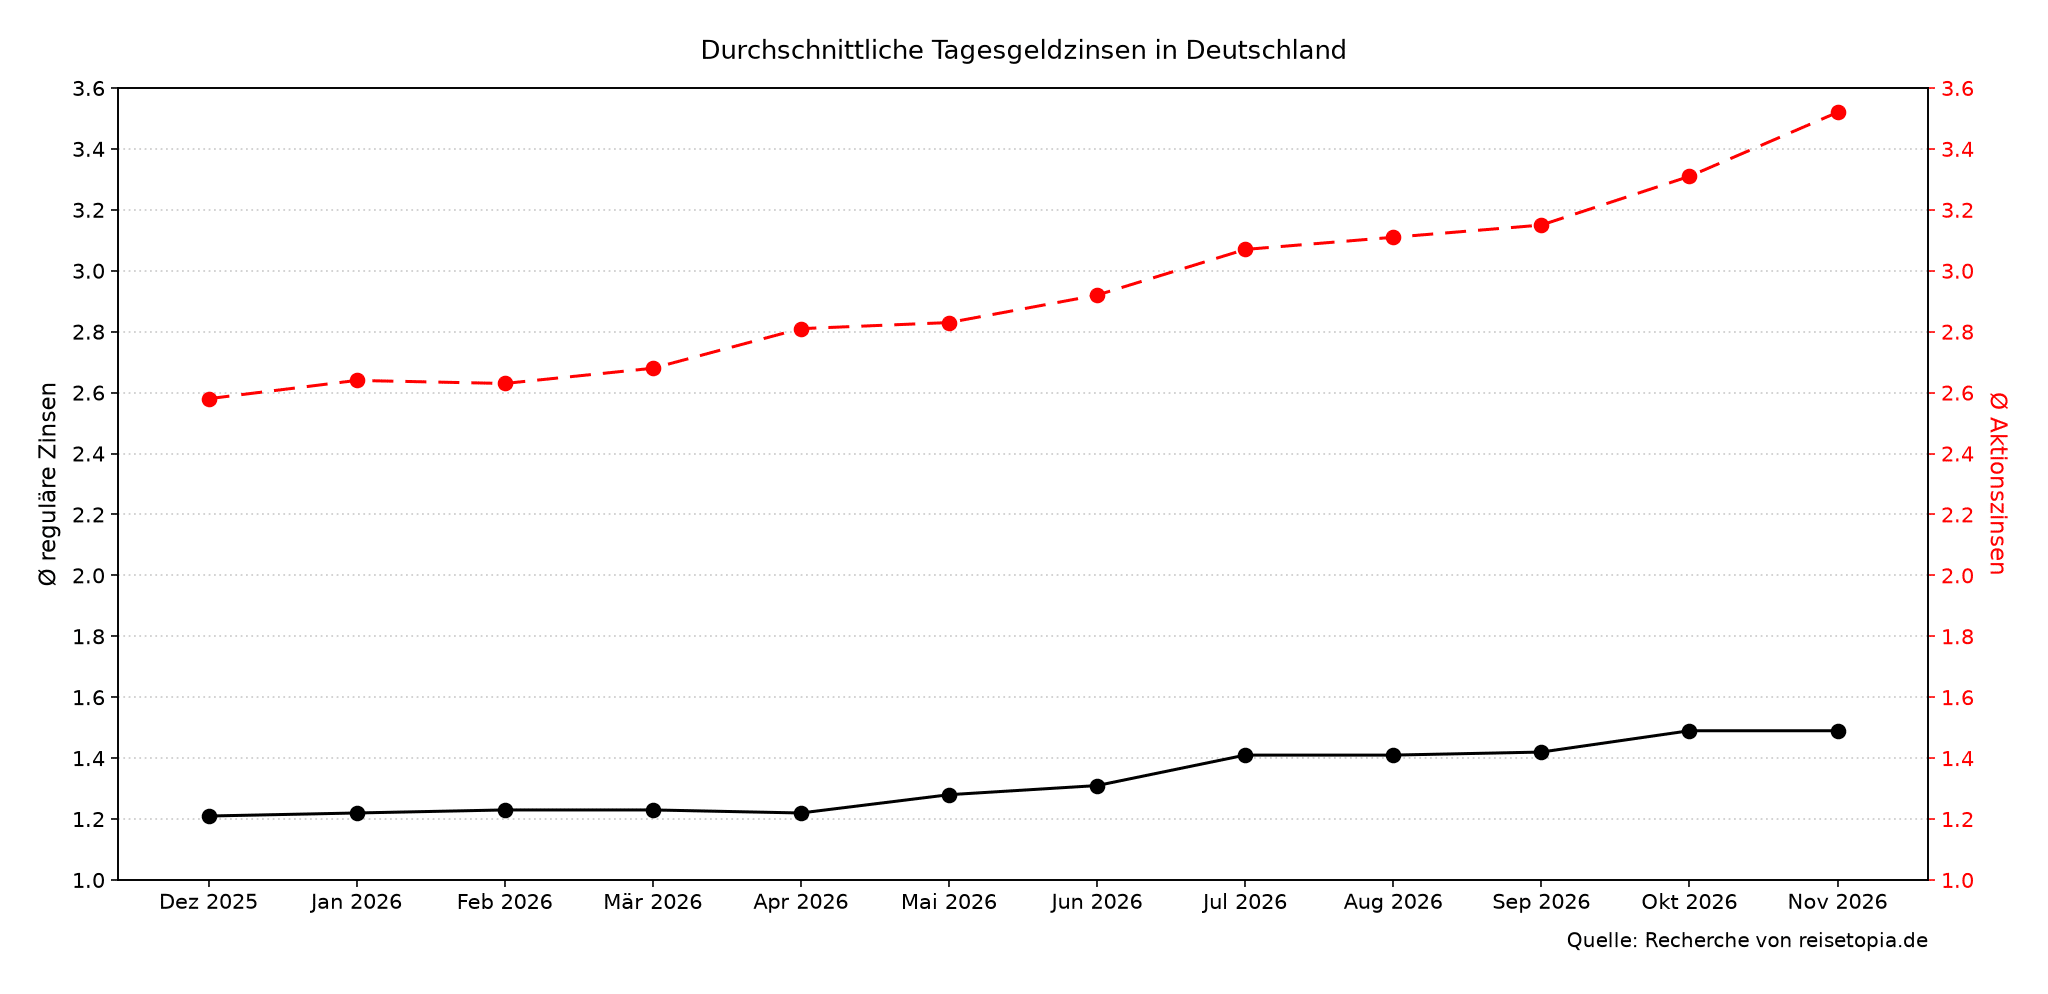
Folgend findet Ihr eine Übersicht der Tagesgeldzinsen inklusive Aktionszinsen (reguläre Zinsen) der Anbieter im reisetopia Tagesgeldvergleich in den vergangenen sechs Monaten:
- Mai 2026: 2,83 Prozent (1,28 Prozent)
- Juni 2026: 2,92 Prozent (1,31 Prozent)
- Juli 2026: 3,07 Prozent (1,41 Prozent)
- August 2026: 3,11 Prozent (1,41 Prozent)
- September 2026: 3,15 Prozent (1,42 Prozent)
- Oktober 2026: 3,31 Prozent (1,49 Prozent)
Im November 2026 liegt der Durchschnittszins für Tagesgeldkonten bei Angeboten mit zeitlich befristeten Aktionszinsen bei 3,52 Prozent. Der reguläre Zinssatz nach Ablauf der Aktionsphase liegt unverändert bei 1,49 Prozent. Das Plus von 0,21 Prozentpunkten bei den Aktionszinsen ist der stärkste Monatsanstieg der vergangenen zwölf Monate, während sich die regulären Zinsen seitwärts bewegen.
Auf lange Sicht lohnen sich andere Angebote
Wer auf der Suche nach einer ausgewogeneren Kombination aus Aktions- und Folgezinsen ist, findet auf dem deutschen Tagesgeldmarkt aktuell mehrere lohnenswerte Alternativen.
Distingo Bank Tagesgeld
- Zinssatz: 3,95 Prozent p.a.
- Zinsgarantie: 6 Monate
- Anlagebetrag: Aktionszins bis 250.000 Euro
- Einlagensicherung: 100.000 Euro
- Zinsausschüttung: monatlich
BBVA Tagesgeld
- Aktion: 40 Euro Startguthaben mit dem Code: BONUS
- Zinssatz: 3,75 Prozent p.a.
- Zinsgarantie: 6 Monate
- Anlagebetrag: bis 200.000 Euro
- Einlagensicherung: 100.000 Euro
- Zinsausschüttung: monatlich
Chase Tagesgeld
- Zinssatz: 4 Prozent p.a.
- Zinsgarantie: 4 Monate
- Anlagebetrag: bis 1 Mio. Euro (Aktionszins bis 500.000 Euro)
- Einlagensicherung: 100.000 Euro gesetzlich, freiwillig bis 3 Mio. Euro
- Zinsausschüttung: monatlich
Den höchsten Ertrag über zwölf Monate bietet unter den Alternativen aktuell das BBVA Tagesgeld: Neukunden erhalten 3,75 Prozent pro Jahr für sechs Monate auf ein Guthaben bis 200.000 Euro. Danach greift der reguläre Zins von 2,5 Prozent pro Jahr, mit Gehaltseingang oder 1.500 Euro Kartenumsatz sind es 3 Prozent.
Voraussetzung ist ein BBVA-Girokonto. Die Zinsen werden monatlich gutgeschrieben, die Einlagen sind über die spanische Einlagensicherung bis 100.000 Euro pro Person geschützt.
BBVA Tagesgeld
- 3,75 Prozent Zinsen für sechs Monate
- 2,5 bis 3 Prozent Anschlusszins (variabel)
- Aktionszins bis 200.000 Euro, verzinst bis 500.000 Euro
- Monatliche Zinsausschüttung
- Solide Einlagensicherung
Den höchsten Neukundenzins unter diesen drei Angeboten zahlt derzeit das Chase Tagesgeld: 4 Prozent pro Jahr für vier Monate, danach greift der reguläre Zins von 2,25 Prozent pro Jahr.
Der Aktionszins ist für die vier Monate garantiert, die Zinsen werden monatlich gutgeschrieben und eine Mindesteinlage gibt es nicht. Die Einlagen sind über die deutsche Einlagensicherung bis 100.000 Euro pro Person geschützt.
Chase Tagesgeld
- 4 Prozent Zinsen für vier Monate
- 2,25 Prozent Zinsen ab dem fünften Monat
- Anlagebetrag bis 1 Mio. Euro (Aktionszins bis 500.000 Euro)
- Monatliche Zinsausschüttung
- Hervorragende Einlagensicherung
Wer einen hohen Aktionszins über sechs Monate ohne zusätzliches Girokonto sucht, findet ihn beim Distingo Tagesgeld: Neukunden erhalten 3,95 Prozent pro Jahr für sechs Monate, danach greift der reguläre Zins von 1,95 Prozent pro Jahr.
Die Zinsen werden monatlich gutgeschrieben. Die Einlagen sind über die französische Einlagensicherung bis 100.000 Euro pro Person geschützt.
Distingo Bank Tagesgeld
- 3,95 Prozent Zinsen für sechs Monate
- 1,95 Prozent Zinsen für Bestandskunden
- Aktionszins bis 250.000 Euro
- Monatliche Zinsausschüttung
- Gute Einlagensicherung
Für alle, die lieber langfristig planen und nach einer stabilen Rendite suchen, kann sich ein Festgeldkonto oder Sparbrief eher lohnen. Im Unterschied zu Tagesgeldkonten bieten Festgeldkonten in der Regel höhere Zinssätze, da das Geld für eine bestimmte Laufzeit gebunden ist.
Sehr starke Festgeld-Konditionen liefert im Test der reisetopia Finanzexperten im November 2026 aktuell das Bigbank Festgeld: 3,50 Prozent pro Jahr bei einjähriger Laufzeit, 3,60 Prozent bei zwei Jahren und ebenfalls 3,60 Prozent bei drei Jahren. Die Mindestanlage liegt bei 1.000 Euro, abgesichert sind die Einlagen über die estnische Einlagensicherung bis 100.000 Euro pro Person.
Bigbank Festgeld
- 2,50 bis 3,60 Prozent Zinsen pro Jahr
- 1 Monat bis 10 Jahre Anlagedauer
- Ab 1.000 Euro Anlagebetrag
- Zinsausschüttung: zum Laufzeitende oder jährlich
- Ausbaufähige Einlagensicherung