Auf dem deutschen Tagesgeldmarkt bewegt sich auch im Herbst weiterhin einiges – und die Consorsbank legt erneut nach: Die Nürnberger Direktbank zahlt Neukunden jetzt 3,8 statt 3,6 Prozent auf das Tagesgeld und packt eine ETF-Prämie im Wert von rund 100 Euro obendrauf. An der Länge der Aktion ändert sich nichts, die Zinsgarantie läuft weiterhin fünf Monate ab Kontoeröffnung.
Consorsbank Tagesgeld
- 3,8 Prozent Zinsen für fünf Monate
- 1 Prozent Zinsen für Bestandskunden
- Hoher Anlagebetrag bis 1.000.000 Euro
- Quartalsweise Zinsausschüttung
- Hervorragende Einlagensicherung

Bemerkenswert ist dabei weniger die Höhe des Zinssatzes als die Anlagegrenze: Während die meisten Neukundenaktionen bei 50.000 oder 100.000 Euro gedeckelt sind, gilt der Consorsbank-Zins für Guthaben bis zu einer Million Euro. Wie sich das Angebot gegen die übrigen Anbieter schlägt, zeigt unser reisetopia Tagesgeld-Vergleich.
Das Wichtigste in Kürze
- Consorsbank hebt den Aktionszins für Neukunden von 3,6 auf 3,8 Prozent an
- Die Zinsgarantie läuft fünf Monate und gilt für Guthaben bis 1.000.000 Euro
- Neu: ETF-Anteile im Wert von rund 100 Euro bei Antrag bis 30. November 2026 und mindestens 50.000 Euro Guthaben
- Nach dem Aktionszeitraum sinkt der Zinssatz auf 1 Prozent
3,8 Prozent für fünf Monate – und das bis zu einer Million Euro
Der neue Aktionszins gilt ab dem Tag der Kontoeröffnung und ist für fünf Monate garantiert. Anders als bei vielen Wettbewerbern gibt es dabei keine enge Obergrenze: Bis zu 1.000.000 Euro werden mit 3,8 Prozent verzinst, erst darüber hinaus greift der reguläre Satz von 1 Prozent. Eine Mindestanlage verlangt die Consorsbank nicht, ein Girokonto ist ebenfalls nicht nötig.
Die Zinsgutschrift erfolgt vierteljährlich zum 31. März, 30. Juni, 30. September und 31. Dezember, sodass Ihr schon innerhalb des Aktionszeitraums vom Zinseszinseffekt profitiert. Die höheren Neukundenkonditionen gelten übrigens nicht nur für das Tagesgeldkonto selbst, sondern auch für Neukunden des Wertpapierdepots, des Jungkunden-Angebots RISE und des Junior-Depots. Ein kostenloses Wertpapierdepot ist ohnehin inklusive, ETF-Sparpläne führt die Consorsbank dauerhaft ohne Sparplangebühr aus.
Neu ist eine ETF-Prämie: Wer bis zum 30. November 2026 sein erstes Consorsbank Tagesgeldkonto beantragt (vollständige Kontoeröffnung bis 20. Dezember 2026) und bis zum Stichtag mindestens 50.000 Euro darauf hält, bekommt ETF-Anteile des BNP Paribas Easy MSCI World UCITS ETF im Wert von rund 100 Euro ins Depot gebucht. Stichtag ist das Ende des Eröffnungsmonats plus sechs volle Kalendermonate – bei einer Eröffnung im Oktober 2026 also der 30. April 2027. Teilnehmen kann nur, wer ein Consorsbank-Depot mit Verrechnungskonto hat.
Der Haken bleibt der Anschlusszins: Nach den fünf Monaten erlischt die Garantie und das Guthaben wird nur noch mit 1 Prozent verzinst. Wer die Aktion voll ausreizen will, sollte sich das Ende des Aktionszeitraums also notieren und rechtzeitig umschichten. Alle Konditionen im Überblick:
| Konditionen | Vorteile |
|---|---|
| Aktionszinsen (5 Monate) | 3,8 Prozent p.a. bis zu 1.000.000 Euro Anlage |
| Reguläre Zinsen | 1 Prozent p.a. bis zu 1.000.000 Euro Anlage |
| Zinsausschüttung | quartalsweise |
| Einlagensicherung | bis zu 3.000.000 Euro |
| Girokonto benötigt | nein |
| Gemeinschaftskonto | möglich |
| Mindestanlage | nicht erforderlich |
| Maximalanlage | 1.000.000 Euro |
Starker Startzins, schwacher Anschlusszins – so schlägt sich das Angebot
Auf kurze Sicht gehört die Consorsbank damit zum oberen Feld: Wer 10.000 Euro für drei Monate parkt, kommt auf 95 Euro Zinsen. Einige Anbieter zahlen zwar mehr, deckeln den begünstigten Betrag dafür aber deutlich enger. Genau darin liegt die eigentliche Stärke des Angebots: Sechsstellige Summen lassen sich derzeit bei kaum einer anderen Bank zu diesem Satz unterbringen.
Über zwölf Monate gerechnet fällt das Urteil deutlich nüchterner aus. Weil nach fünf Monaten nur noch 1 Prozent gezahlt wird, bleiben von 10.000 Euro rund 217 Euro Ertrag übrig – das reicht nur fürs Mittelfeld. Die Bank of Scotland etwa zahlt Neukunden 3 Prozent für bis zu zwölf Monate und kommt damit auf rund 300 Euro, allerdings nur für Guthaben bis 50.000 Euro. Das Consorsbank Tagesgeld ist deshalb vor allem etwas für Sparer, die größere Summen kurzfristig parken und danach ohnehin wechseln wollen.
Die durchschnittlichen Zinsen für Tagesgeld- sowie Festgeldkonten richten sich grob nach der Entwicklung der EZB-Leitzinsen, die bis ins Jahr 2022 für lange Zeit negativ oder auf der Nulllinie lagen. Im September 2023 erreichte der Leitzins mit 4,5 Prozent seinen Höchststand und zog das Zinsniveau mit nach oben. Ab Juni 2024 senkte die EZB schrittweise wieder, entsprechend ging es auch beim Tagesgeld spürbar abwärts.
Am 11. Juni 2026 hat die EZB die Leitzinsen erstmals seit September 2023 wieder angehoben: Der Einlagenzins stieg zum 17. Juni 2026 von 2 auf 2,25 Prozent. Nach einer Zinspause im Juli 2026 hob die EZB die Leitzinsen am 10. September 2026 erneut an: Der Einlagenzins liegt seit dem 16. September 2026 bei 2,50 Prozent. Hintergrund ist die durch den Nahost-Konflikt weiterhin erhöhte Inflation, die laut EZB-Prognose noch länger über dem Zielwert bleiben dürfte – das dürfte das Zinsniveau beim Tagesgeld weiter stützen.
Nach Analyse der reisetopia Finanzexperten liegt der Zinssatz zahlreicher Tagesgeldanbieter weiterhin unterhalb des EZB-Leitzinses, die besten Angebote überschreiten diesen Wert mittlerweile aber vielfach deutlich. Teilweise gilt das inzwischen sogar außerhalb von Aktionszeiträumen. Auch im Jahr 2026 zeigt sich dabei ein langsam steigendes Zinsniveau, wie unsere Grafik verdeutlicht:
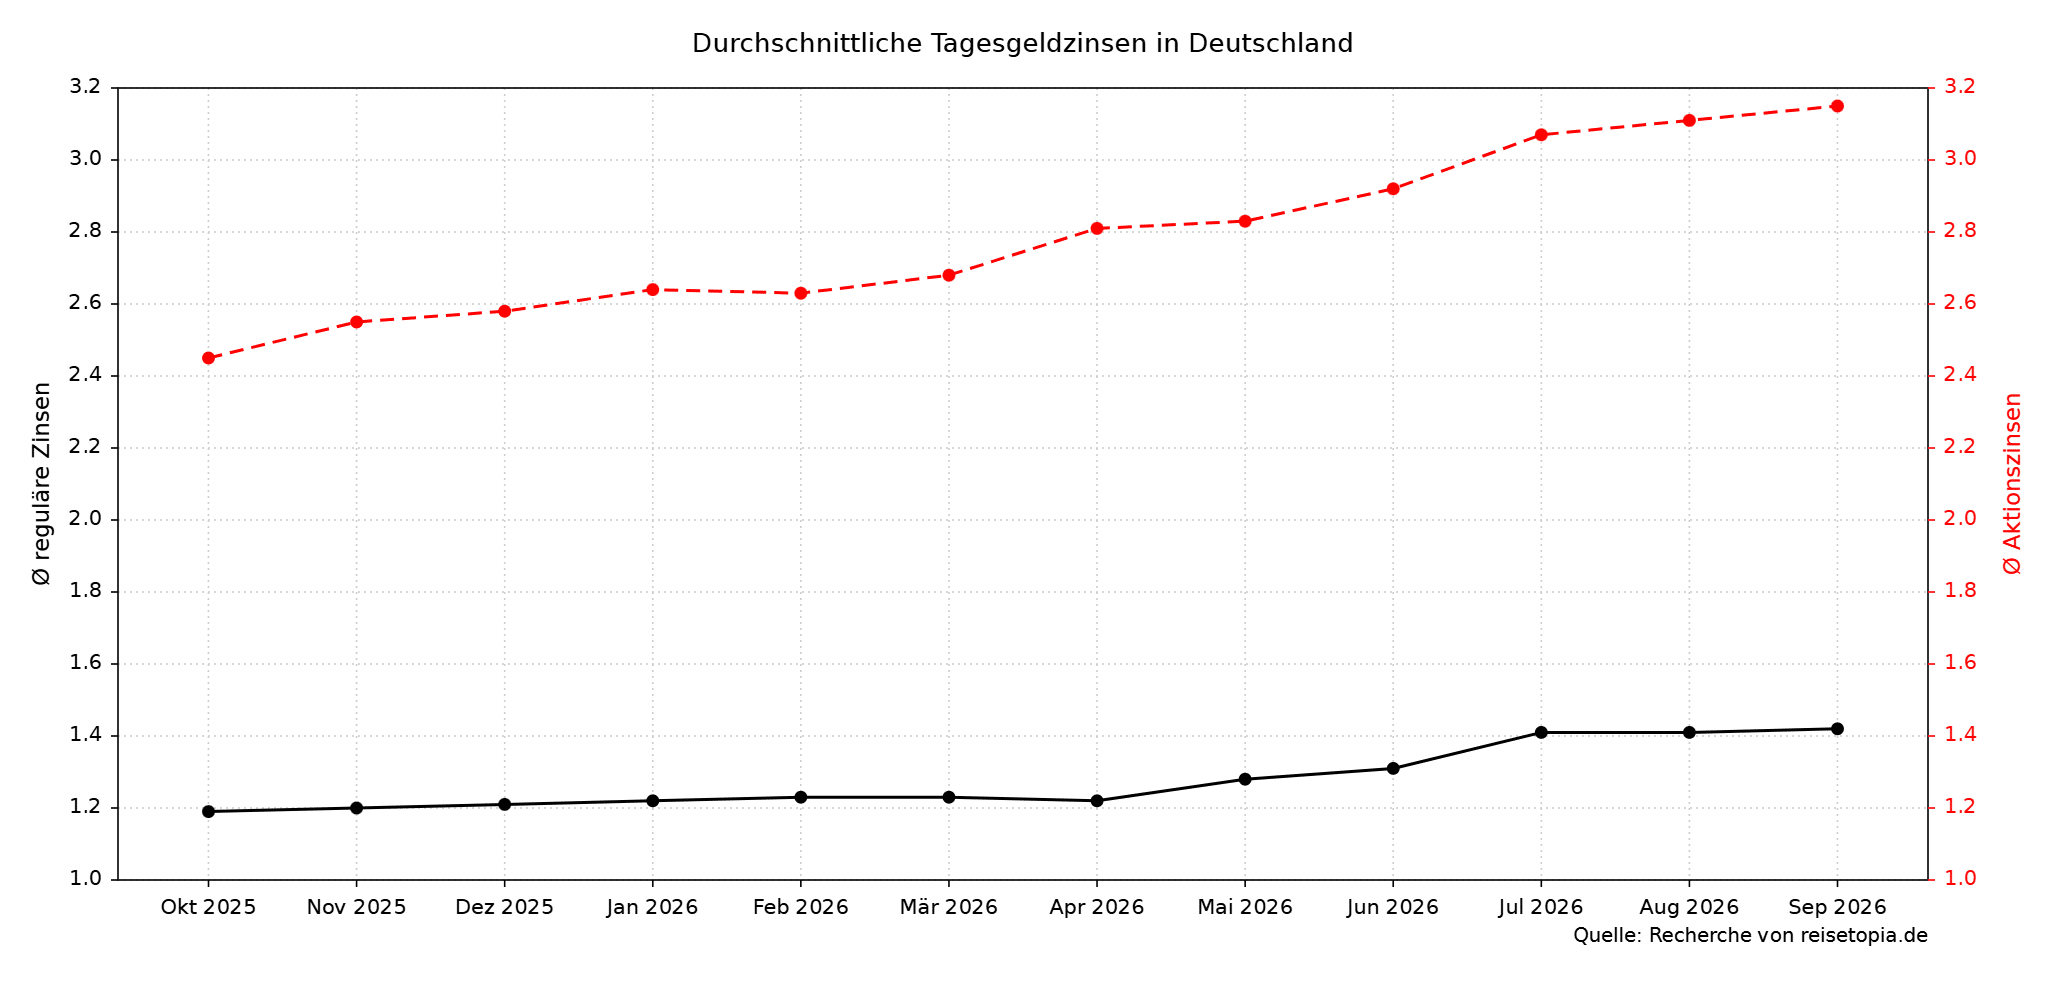
Folgend findet Ihr eine Übersicht der Tagesgeldzinsen inklusive Aktionszinsen (reguläre Zinsen) der Anbieter im reisetopia Tagesgeldvergleich in den vergangenen sechs Monaten:
- März 2026: 2,68 Prozent (1,23 Prozent)
- April 2026: 2,81 Prozent (1,22 Prozent)
- Mai 2026: 2,83 Prozent (1,28 Prozent)
- Juni 2026: 2,92 Prozent (1,31 Prozent)
- Juli 2026: 3,07 Prozent (1,41 Prozent)
- August 2026: 3,11 Prozent (1,41 Prozent)
Im Oktober 2026 liegt der Durchschnittszins für Tagesgeldkonten bei Angeboten mit zeitlich befristeten Aktionszinsen bei 3,15 Prozent. Der reguläre Zinssatz nach Ablauf der Aktionsphase liegt bei 1,42 Prozent. Damit haben die Aktionszinsen seit März jeden Monat gegenüber dem Vormonat zugelegt, während sich die regulären Zinsen kaum bewegen.
Alternativen für alle, die länger als fünf Monate planen
Wer sein Geld nicht alle paar Monate umschichten möchte, fährt mit einer länger laufenden Zinsgarantie besser. Mehrere Anbieter sichern ihre Neukundenkonditionen inzwischen für sechs bis zwölf Monate zu – teils mit niedrigeren Sätzen, dafür aber ohne den harten Absturz nach dem Aktionszeitraum. Welche Konten aktuell den höchsten Ertrag abwerfen, zeigt der folgende Überblick.
Bank of Scotland Tagesgeld

- Zinssatz: 3 Prozent p.a. (Willkommenszins)
- Zinsgarantie: bis zu 12 Monate
- Anlagebetrag: bis 50.000 Euro
- Einlagensicherung: bis 100.000 Euro
- Zinsausschüttung: jährlich
Revolut Tagesgeld

- Zinssatz: 4,25 Prozent p.a. (Neukunden)
- Zinsgarantie: keine (Aktionszins 4 Monate)
- Anlagebetrag: 25.000 Euro (Aktionszins)
- Einlagensicherung: 100.000 Euro
- Zinsausschüttung: täglich
Suresse Tagesgeld
- Zinssatz: 3,70 Prozent p.a.
- Zinsgarantie: 6 Monate
- Anlagebetrag: bis 999.999 Euro
- Einlagensicherung: 100.000 Euro
- Zinsausschüttung: monatlich
Den höchsten Ertrag über zwölf Monate bietet unter den Alternativen aktuell das Bank of Scotland Tagesgeld: Neukunden erhalten seit dem 27. Juli 2026 einen Willkommenszins von 3 Prozent pro Jahr für bis zu zwölf Monate auf ein Guthaben bis 50.000 Euro.
Danach greift der reguläre Zins von 1,25 Prozent pro Jahr. Die Zinsen werden allerdings nur jährlich zum Jahresende gutgeschrieben. Die Einlagen sind über die deutsche Einlagensicherung bis 100.000 Euro pro Person geschützt.
Bank of Scotland Tagesgeld
- 3 Prozent Zinsen für Neukunden bis zu zwölf Monate
- 1,25 Prozent Zinsen für Bestandskunden
- Aktionszins bis 50.000 Euro
- Jährliche Zinsausschüttung
- Gute Einlagensicherung
Den höchsten Neukundenzins zahlt derzeit das Revolut Tagesgeld: 4,25 Prozent pro Jahr für vier Monate ab Kontoeröffnung, gültig für Neukunden und ein Guthaben bis 25.000 Euro. Die Zinsen werden täglich gutgeschrieben, eine Mindesteinlage verlangt Revolut nicht.
Nach einer Schonfrist von 30 Tagen bleibt der Aktionszins nur bestehen, wenn innerhalb von 30 Tagen drei Kartenzahlungen über jeweils mindestens 5 Euro anfallen; danach greift je nach Tarif ein regulärer Zins von bis zu 2,25 Prozent. Neu eröffnete Konten liegen bei der Deutschen Bank und sind damit über die deutsche Einlagensicherung bis 100.000 Euro pro Person geschützt.
Revolut Tagesgeld
- 4,25 Prozent Zinsen p.a. für Neukunden (vier Monate)
- Bis zu 2,25 Prozent Zinsen p.a. für Bestandskunden
- Aktionszins bis 25.000 Euro Guthaben
- Tägliche Zinsausschüttung
- Deutsche Einlagensicherung für neue Konten
Wer die volle Zinsbindung ohne Bedingungen möchte, findet sie beim Suresse Tagesgeld: Neukunden sichern sich 3,7 Prozent Zinsen pro Jahr für sechs Monate (für Einlagen bis 250.000 Euro), danach greift ein weiterhin überdurchschnittlicher regulärer Zins von 2,25 Prozent pro Jahr. Der reguläre Zins wird sogar bis zu einer Höhe von 999.999 Euro gewährt.
Der Aktionszins für Neukunden ist über die entsprechende Laufzeit garantiert, die Zinsen werden monatlich gutgeschrieben. Die Einlagen sind über die spanische Einlagensicherung bis 100.000 Euro pro Person geschützt. Bestandskunden erhalten durchgängig 2,25 Prozent auf bis zu 999.999 Euro, profitieren aber nicht vom Aktionszins.
Suresse Direkt Bank Tagesgeld
- 3,70 Prozent Zinsen für sechs Monate auf bis zu 250.000 Euro, danach 2,25 Prozent
- 2,25 Prozent Zinsen für Bestandskunden
- Hoher Anlagebetrag insgesamt bis zu 999.999 Euro
- Monatliche Zinsausschüttung
- Solide Einlagensicherung
Für alle, die lieber langfristig planen und nach einer stabilen Rendite suchen, kann sich ein Festgeldkonto oder Sparbrief eher lohnen. Im Unterschied zu Tagesgeldkonten bieten Festgeldkonten in der Regel höhere Zinssätze, da das Geld für eine bestimmte Laufzeit gebunden ist.
Den höchsten Ertrag über zwölf Monate liefert im Test der reisetopia Finanzexperten im Oktober 2026 aktuell das Bigbank Festgeld: 3,40 Prozent pro Jahr bei einjähriger Laufzeit, 3,50 Prozent bei zwei Jahren und ebenfalls 3,50 Prozent bei drei Jahren. Die Mindestanlage liegt bei 1.000 Euro, abgesichert sind die Einlagen über die estnische Einlagensicherung bis 100.000 Euro pro Person.
Bigbank Festgeld
- 2,35 bis 3,50 Prozent Zinsen pro Jahr
- 1 Monat bis 10 Jahre Anlagedauer
- Ab 1.000 Euro Anlagebetrag
- Zinsausschüttung: zum Laufzeitende oder jährlich
- Ausbaufähige Einlagensicherung