Beim Ford Money Festgeld geht es zum zweiten Mal innerhalb weniger Wochen auf ganzer Linie nach oben: Die Bank hebt alle fünf Laufzeiten an, der neue Höchstzins liegt bei 3,4 Prozent pro Jahr für zwei Jahre. Bisher waren es 3,3 Prozent.
Ford Bank Festgeld
- 3 bis 3,4 Prozent Zinsen pro Jahr
- 1 bis 5 Jahre Anlagedauer
- 500 bis 1.000.000 Euro Anlagebetrag
- Zinsausschüttung monatlich oder jährlich
- Hervorragende Einlagensicherung

Nach einer Phase, in der am Festgeldmarkt einzelne Anbieter ihre Zinsen zurückgenommen hatten – im August auch Ford Money –, hatte die Bank schon Anfang Oktober kräftig erhöht und legt jetzt noch einmal um 0,1 bis 0,2 Prozentpunkte nach.
Das Wichtigste in Kürze
- Der Spitzenzins steigt von 3,3 auf 3,4 Prozent pro Jahr (zwei Jahre)
- Ein Jahr steigt von 2,8 auf 3 Prozent, zwei Jahre von 3,3 auf 3,4 Prozent
- Drei Jahre bringen jetzt 3,3, vier Jahre 3,25 und fünf Jahre 3,2 Prozent
Alle fünf Laufzeiten legen zu
Am deutlichsten steigt erneut das Jahresfestgeld, von 2,8 auf 3 Prozent. Das zweijährige Festgeld legt von 3,3 auf 3,4 Prozent zu und bleibt die bestverzinste Laufzeit. Drei Jahre steigen von 3,2 auf 3,3 Prozent, vier Jahre von 3,15 auf 3,25 Prozent und fünf Jahre von 3,1 auf 3,2 Prozent. Die Zinskurve hat ihren Höchstwert damit wieder in der Mitte.
Der bei Abschluss vereinbarte Zins gilt für die gesamte Laufzeit fest, und am Einstieg ändert sich ebenfalls nichts: Ab 500 Euro seid Ihr dabei, nach oben ist bei 1.000.000 Euro Schluss.
| Laufzeit | Zinssatz |
|---|---|
| 1 Jahr | 3 Prozent p.a. |
| 2 Jahre | 3,4 Prozent p.a. |
| 3 Jahre | 3,3 Prozent p.a. |
| 4 Jahre | 3,25 Prozent p.a. |
| 5 Jahre | 3,2 Prozent p.a. |
Bei einer Anlage von 10.000 Euro über zwei Jahre ergibt das ohne Zinseszinseffekt 680 Euro vor Steuern, über drei Jahre sind es 990 Euro. Vor der Anpassung waren es 660 beziehungsweise 960 Euro.
Ford Bank Festgeld
- 3 bis 3,4 Prozent Zinsen pro Jahr
- 1 bis 5 Jahre Anlagedauer
- 500 bis 1.000.000 Euro Anlagebetrag
- Zinsausschüttung monatlich oder jährlich
- Hervorragende Einlagensicherung
3,4 Prozent reichen noch nicht an die Marktspitze heran
Die niedrige Mindestanlage von 500 Euro bleibt das stärkste Argument des Angebots – die meisten Wettbewerber verlangen 5.000 oder 10.000 Euro. Auch die Wahlmöglichkeit zwischen monatlicher und jährlicher Zinsgutschrift ist bei Festgeld nicht selbstverständlich, und die Einlagen sind über die gesetzliche Einlagensicherung bis 100.000 Euro pro Person geschützt, darüber greift der Einlagensicherungsfonds des Bundesverbandes deutscher Banken.
Beim Zins selbst rückt die Bank nach der Erhöhung näher an die Spitze heran, ganz vorn liegt sie aber nicht. Selbst bei der stärksten Laufzeit liegt die Konkurrenz vorn: Über zwei Jahre zahlt die Opel Direktbank 3,55 Prozent und damit 0,15 Prozentpunkte mehr. Auch bei den übrigen Laufzeiten zahlen einzelne Banken noch mehr, am deutlichsten beim Jahresfestgeld.
Die Festgeld- sowie Sparbriefzinsen orientieren sich in der Regel am Leitzins der Europäischen Zentralbank (EZB). Dieser wurde am 11. Juni 2026 erstmals seit September 2023 wieder angehoben: Der Einlagenzins stieg zum 17. Juni 2026 von 2 auf 2,25 Prozent. Nach einer Zinspause im Juli 2026 folgte am 10. September 2026 der nächste Schritt: Der Einlagenzins liegt seit dem 16. September 2026 bei 2,50 Prozent. Am 29. Oktober 2026 hat die EZB die Leitzinsen unverändert gelassen. Hintergrund ist die durch den Nahost-Konflikt weiterhin erhöhte Inflation, die laut EZB-Prognose noch länger über dem Zielwert bleiben dürfte.
Wie umfangreiche Recherchen der reisetopia Finanzexperten zeigen, liegt der durchschnittliche Zinssatz für Angebote in den Bereichen Festgeld und Sparbrief in Deutschland im November 2026 bei Wahl eines der besser verzinsten Angebote bereits bei kurzen Laufzeiten von einem Jahr deutlich über dem Leitzins der EZB.
Nach einer relativen Stagnation in den ersten Monaten des Jahres ziehen die Festgeldzinsen seit einiger Zeit wieder spürbar an. Die reisetopia Analyse der verschiedenen Laufzeiten zeigt, dass die Zinsen über alle Laufzeiten hinweg seit dem Frühjahr insgesamt deutlich gestiegen sind und zuletzt sogar noch einmal deutlicher zugelegt haben:
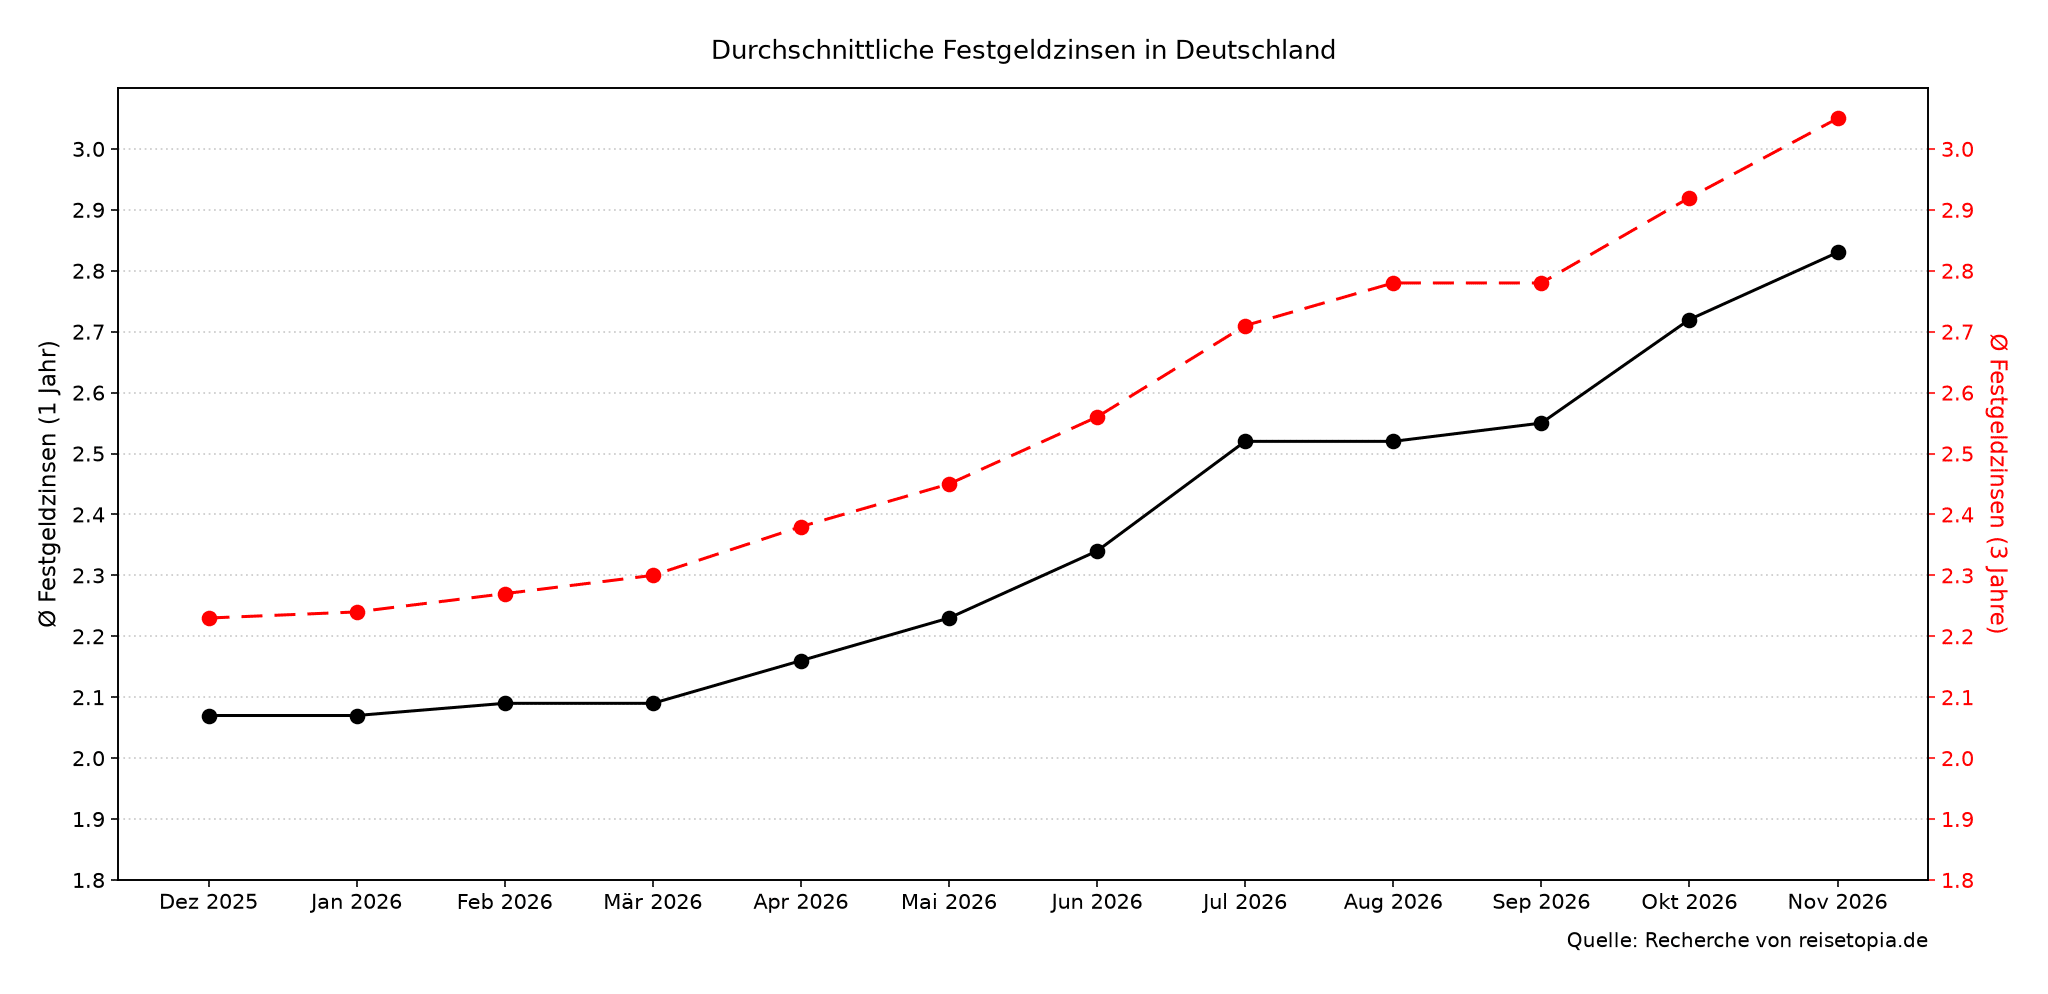
Die durchschnittliche Höhe der Zinsen in den vergangenen sechs Monaten stellte sich bei einer beispielhaften Anlagedauer von drei Jahren wie folgt dar, wobei sich der anhaltend positive Trend gut erkennen lässt:
- Mai 2026: 2,45 Prozent
- Juni 2026: 2,56 Prozent
- Juli 2026: 2,71 Prozent
- August 2026: 2,78 Prozent
- September 2026: 2,78 Prozent
- Oktober 2026: 2,92 Prozent
Im November 2026 liegt der durchschnittliche Zinssatz für Festgeldanlagen bei einer Anlagedauer von einem Jahr bei 2,83 Prozent. Wer sich für eine Anlage über drei Jahre entscheidet, erzielt im Schnitt sogar einen Zinssatz von 3,05 Prozent. Über ein Jahr legt der Durchschnitt damit um 0,11, über drei Jahre um 0,13 Prozentpunkte zu – etwas weniger als im Vormonat, aber weiterhin deutlich. Der Drei-Jahres-Schnitt liegt damit erstmals in den vergangenen zwölf Monaten über 3 Prozent; 36 der 67 erfassten Angebote wurden binnen eines Monats angepasst, die meisten davon nach oben.
Der Blick zur Konkurrenz lohnt weiterhin
Wer mit kleinen Beträgen startet und zwei Jahre binden will, fährt bei Ford Money jetzt ordentlich. Für ein Jahr und für drei bis fünf Jahre lohnt sich der Vergleich dagegen weiterhin, denn dort ist der Abstand zur Spitze am größten.
Welche Banken aktuell welche Laufzeit am besten verzinsen und ab welcher Summe sie einsteigen lassen, fasst unser Festgeld-Vergleich zusammen.