
Die Total Expense Ratio (TER) gibt an, wie viel ein ETF oder Investmentfonds pro Jahr kostet, ausgedrückt als Prozentsatz des angelegten Geldes. Die Kennzahl steht in jedem Factsheet und gehört zu den wichtigsten Stellschrauben für Eure Rendite, denn schon wenige Zehntelprozent machen über Jahrzehnte einen spürbaren Unterschied.
Die besten Depots im Überblick:
Traders Place Depot

- Aktion: 60 Euro Bonus
- Ordergebühr: ab 0 € (über gettex)
- Depotführung: kostenlos
- ETF-Sparplan: kostenlos
- Sicherheit: Hervorragend
Smartbroker+ Depot

- Ordergebühr: ab 0 € (über gettex)
- Depotführung: kostenlos
- ETF-Sparplan: kostenlos
- Sicherheit: Hervorragend
Finanzen invest Depot

- Aktion: 100 Euro Bonus + Aktienverlosung
- Ordergebühr: ab 0 € (über gettex)
- Depotführung: kostenlos
- ETF-Sparplan: kostenlos
- Sicherheit: Hervorragend
Trading 212 Depot
- Ordergebühr: 0 €
- Depotführung: kostenlos
- ETF-Sparplan: kostenlos
- Sicherheit: Solide
Scalable Capital Depot

- Ordergebühr: ab 0,99 €
- Depotführung: kostenlos
- ETF-Sparplan: kostenlos
- Sicherheit: Hervorragend
In diesem Guide erklären wir, was hinter der TER steckt, welche Kosten sie umfasst und welche nicht, wie Ihr sie in Euro umrechnet und welcher Wert bei ETFs als gut gilt. Außerdem zeigen wir, warum die TER gerade beim neuen Altersvorsorgedepot so eine große Rolle spielt.
Inhaltsverzeichnis
- Was ist die Total Expense Ratio (TER)?
- Welche Kosten sind in der TER enthalten?
- Wie berechnet man die TER?
- Welche TER ist bei einem ETF gut?
- Was ist der Unterschied zwischen TER und Tracking Difference?
- Wie stark wirkt sich die Total Expense Ratio langfristig aus?
- Welche Rolle spielt die TER beim Altersvorsorgedepot?
- Fazit: Die Total Expense Ratio richtig einordnen
Das Wichtigste in Kürze
- Die Total Expense Ratio (TER) fasst die jährlichen laufenden Kosten eines ETFs oder Fonds in einem Prozentwert zusammen
- Sie wird automatisch aus dem Fondsvermögen entnommen und steckt bereits im Kurs
- Breit gestreute ETFs kosten meist unter 0,3 Prozent pro Jahr, aktiv gemanagte Fonds oft 1 bis 2 Prozent
- Ordergebühren, Ausgabeaufschläge und Transaktionskosten im Fonds sind nicht enthalten
- Beim Standardmodell des Altersvorsorgedepots sind die gesamten Effektivkosten auf 1 Prozent pro Jahr gedeckelt
Was ist die Total Expense Ratio (TER)?
Die Total Expense Ratio, auf Deutsch Gesamtkostenquote, beschreibt die laufenden Kosten eines Investmentfonds oder ETFs innerhalb eines Jahres. Sie wird als Prozentsatz des durchschnittlichen Fondsvermögens angegeben. Eine TER von 0,2 Prozent bedeutet also, dass pro Jahr 0,2 Prozent des angelegten Geldes für die Verwaltung des Fonds anfallen.
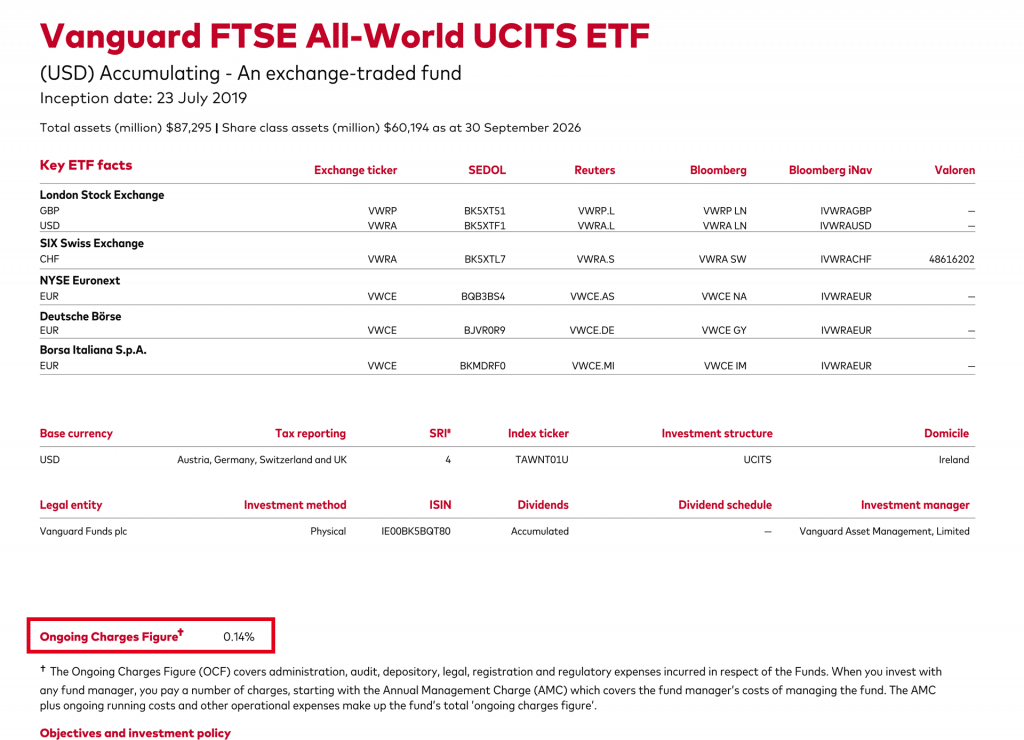
In Deutschland ist die Angabe im Kapitalanlagegesetzbuch geregelt, Fondsgesellschaften müssen die Gesamtkostenquote in ihren Unterlagen ausweisen. In Factsheets und Anlegerinformationen wird sie oft auch als “laufende Kosten” bezeichnet. Damit lassen sich Fonds unterschiedlicher Anbieter direkt miteinander vergleichen.

Wichtig zu wissen: Die TER wird Euch nicht in Rechnung gestellt. Die Fondsgesellschaft entnimmt die Kosten laufend und anteilig direkt aus dem Fondsvermögen, sie stecken also bereits im Kurs des ETFs. Auf Eurem Konto taucht deshalb nie eine eigene Abbuchung für die TER auf.
Welche Kosten sind in der TER enthalten?
In die TER fließen alle Kosten ein, die für die laufende Verwaltung des Fonds anfallen. Dazu gehören vor allem:
- die Verwaltungsvergütung für die Fondsgesellschaft beziehungsweise das Fondsmanagement
- Gebühren der Verwahrstelle, also der Depotbank des Fonds
- Kosten für Wirtschaftsprüfung, Berichte und Rechtsberatung
- sonstige Verwaltungs- und Betriebskosten
Nicht enthalten sind dagegen Kosten, die beim Kauf und Verkauf anfallen oder vom Erfolg des Fonds abhängen:
- Ordergebühren und Spreads, die beim Kauf und Verkauf anfallen
- Ausgabeaufschläge, wie sie vor allem bei aktiv gemanagten Fonds üblich sind
- Transaktionskosten innerhalb des Fonds, etwa wenn Wertpapiere umgeschichtet werden
- erfolgsabhängige Gebühren, die sogenannte Performance Fee
- Depotgebühren Eurer Bank oder Eures Brokers
Diese Posten zahlt Ihr zusätzlich zur TER, sie schmälern Eure Rendite also ebenfalls.
⚠️ Achtung: Die TER zeigt also nicht alle Kosten einer Geldanlage. Bei Robo-Advisors kommt zum Beispiel eine Servicegebühr hinzu, bei aktiv gemanagten Fonds häufig ein Ausgabeaufschlag. Für einen fairen Vergleich solltet Ihr deshalb alle Kosten zusammenrechnen.
Welche Robo-Advisors bei den Gesamtkosten aus Servicegebühr und TER günstig sind, lest Ihr in unserem Robo-Advisor-Vergleich.
Wie berechnet man die TER?
Die TER berechnet die Fondsgesellschaft selbst und veröffentlicht sie im Factsheet. Die Formel ist simpel: Die gesamten laufenden Kosten eines Jahres werden durch das durchschnittliche Fondsvermögen geteilt und mit 100 multipliziert.
TER = (laufende Kosten des Jahres ÷ durchschnittliches Fondsvermögen) × 100
Ein Beispiel: Ein ETF verwaltet im Jahresdurchschnitt 500 Millionen Euro und hat laufende Kosten von 1 Million Euro. Daraus ergibt sich eine TER von 0,2 Prozent.
Für Euch als Anleger ist eine andere Rechnung wichtiger, nämlich was die TER in Euro bedeutet. Dafür multipliziert Ihr Euren Anlagebetrag mit der TER. Bei einer Anlage von 10.000 Euro ergeben sich diese jährlichen Kosten:
| TER | Kosten pro Jahr bei 10.000 Euro |
|---|---|
| 0,07 Prozent | 7 Euro |
| 0,2 Prozent | 20 Euro |
| 0,5 Prozent | 50 Euro |
| 1 Prozent | 100 Euro |
| 1,5 Prozent | 150 Euro |
| 2 Prozent | 200 Euro |
Da die TER auf das jeweilige Fondsvermögen berechnet wird, steigen die Kosten in Euro mit Eurem Depot. Wächst Eure Anlage durch Kursgewinne oder weitere Einzahlungen, zahlt Ihr bei gleicher TER entsprechend mehr.
Welche TER ist bei einem ETF gut?
Eine feste Grenze gibt es nicht, als grobe Orientierung hilft aber ein Blick auf den Markt. Große ETFs auf breite Indizes wie den MSCI World oder den S&P 500 kosten häufig unter 0,3 Prozent pro Jahr, einzelne sogar unter 0,1 Prozent. ETFs auf Nischen- oder Themenindizes liegen oft höher, teils bei 0,5 Prozent und mehr. Aktiv gemanagte Aktienfonds kommen meist auf 1 bis 2 Prozent.
Als Faustregel gilt: Bei einem ETF auf einen breiten Index sollte die TER möglichst unter 0,3 Prozent liegen. Wichtiger als ein paar Hundertstel Unterschied sind allerdings die Fondsgröße, die Art der Indexnachbildung und die Tracking Difference, auf die wir im nächsten Abschnitt eingehen.
Was ist der Unterschied zwischen TER und Tracking Difference?
Die TER ist der Preis, den die Fondsgesellschaft für ihren ETF angibt. Wie viel Rendite Ihr durch die Kosten tatsächlich verliert, zeigt dagegen die Tracking Difference. Sie misst den Unterschied zwischen der Wertentwicklung des ETFs und der seines Index über einen bestimmten Zeitraum.
In die Tracking Difference fließen alle Effekte ein: neben der TER etwa Transaktionskosten im Fonds, die Behandlung von Quellensteuern oder Zusatzerträge aus der Wertpapierleihe. Deshalb kann sie größer, aber auch kleiner als die TER ausfallen. Schneidet der ETF sogar besser ab als sein Index, war er für Euch unterm Strich praktisch kostenlos. Achtung: Portale berechnen die Tracking Difference teils mit umgekehrtem Vorzeichen.
💡 Tipp: Vergleicht Ihr mehrere ETFs auf denselben Index, lohnt sich ein Blick auf die Tracking Difference der vergangenen Jahre. Ein ETF mit etwas höherer TER kann unterm Strich günstiger sein, wenn er seinen Index besser nachbildet.
Bei großen ETFs auf bekannte Indizes fallen die Unterschiede meist gering aus. Für die meisten Sparer ist die TER deshalb ein guter erster Anhaltspunkt bei der Auswahl.
Wie stark wirkt sich die Total Expense Ratio langfristig aus?
Auf den ersten Blick wirken die Unterschiede klein. Weil die Kosten aber jedes Jahr anfallen und den Zinseszinseffekt schmälern, summieren sie sich über lange Zeiträume deutlich. Ein vereinfachtes Rechenbeispiel mit einer Einmalanlage von 10.000 Euro, einer angenommenen Rendite von 6 Prozent pro Jahr vor Kosten und einer Laufzeit von 30 Jahren:
| TER | Endbetrag nach 30 Jahren |
|---|---|
| ohne Kosten | rund 57.400 Euro |
| 0,2 Prozent | rund 54.300 Euro |
| 0,5 Prozent | rund 49.800 Euro |
| 1,5 Prozent | rund 37.500 Euro |
Der Unterschied zwischen einem günstigen ETF und einem teuren Fonds liegt damit bei rund 16.800 Euro, obwohl die jährliche Differenz nur 1,3 Prozentpunkte beträgt. Wie Ihr solche Werte selbst ausrechnet, erklären wir in unserem Guide zur Renditeberechnung.
Gerade bei Sparplänen über Jahrzehnte, etwa für die Altersvorsorge, lohnt es sich deshalb, auf niedrige laufende Kosten zu achten.
Welche Rolle spielt die TER beim Altersvorsorgedepot?
Besonders aktuell ist das Thema durch das Altersvorsorgedepot, das ab dem 1. Januar 2027 startet. Für das Standardmodell, bei dem Anbieter automatisch zwei Fonds auswählen, sieht das Gesetz einen Kostendeckel von 1 Prozent pro Jahr vor. Er gilt für die Effektivkosten, also für alle Kosten des Depots zusammen und nicht nur für die TER der Fonds.
Viele Anbieter werben derzeit mit Angeboten rund um die TER. Scalable Capital erstattet die Produktkosten im Standardmodell bis mindestens Ende 2027, flatex übernimmt sie im Core-Modell sogar fünf Jahre lang, danach ist die TER dort auf höchstens 0,07 Prozent gedeckelt. Smartbroker+ erstattet die TER beim Standarddepot drei Jahre lang bis zu einem Depotwert von 25.000 Euro.
👉 Wichtig: Eine Erstattung der TER ist zeitlich begrenzt. Achtet deshalb auch darauf, welche Kosten nach Ablauf der Aktion anfallen, denn das Altersvorsorgedepot ist auf Jahrzehnte angelegt.
Wie die Anbieter ihre Altersvorsorgedepots im Detail gestalten, lest Ihr in unseren News, zum Beispiel zu Quirion mit Vanguard-ETFs.
Fazit: Die Total Expense Ratio richtig einordnen
Die Total Expense Ratio fasst die laufenden Kosten eines Fonds in einer einzigen Zahl zusammen und macht ETFs und Fonds damit vergleichbar. Bei breit gestreuten ETFs liegt sie meist unter 0,3 Prozent, aktiv gemanagte Fonds sind oft um ein Vielfaches teurer. Gerade beim langfristigen Vermögensaufbau lohnt es sich, darauf zu achten, denn jeder Zehntelprozentpunkt summiert sich über die Jahre.
Gleichzeitig ist die TER nicht die ganze Wahrheit: Ordergebühren, Depotkosten oder Servicegebühren kommen je nach Anbieter hinzu, und die Tracking Difference zeigt, was ein ETF tatsächlich kostet. Passende Anbieter für Euren Sparplan findet Ihr in unserem ETF-Sparplan-Vergleich.
Die besten Depots im Überblick:
Traders Place Depot
- Aktion: 60 Euro Bonus
- Ordergebühr: ab 0 € (über gettex)
- Depotführung: kostenlos
- ETF-Sparplan: kostenlos
- Sicherheit: Hervorragend
Smartbroker+ Depot
- Ordergebühr: ab 0 € (über gettex)
- Depotführung: kostenlos
- ETF-Sparplan: kostenlos
- Sicherheit: Hervorragend
Finanzen invest Depot
- Aktion: 100 Euro Bonus + Aktienverlosung
- Ordergebühr: ab 0 € (über gettex)
- Depotführung: kostenlos
- ETF-Sparplan: kostenlos
- Sicherheit: Hervorragend
Trading 212 Depot
- Ordergebühr: 0 €
- Depotführung: kostenlos
- ETF-Sparplan: kostenlos
- Sicherheit: Solide
Scalable Capital Depot
- Ordergebühr: ab 0,99 €
- Depotführung: kostenlos
- ETF-Sparplan: kostenlos
- Sicherheit: Hervorragend