Beim BMW Bank Festgeld gibt es erneut mehr Zinsen: Die BMW Bank hebt die Konditionen für die mittleren und langen Laufzeiten ein weiteres Mal an. Während bislang maximal 2,7 Prozent möglich waren, erhaltet Ihr nun bis zu 3 Prozent auf Eurem Festgeld.
BMW Bank Festgeld
- 0,01 bis 3 Prozent Zinsen pro Jahr
- 1 Monat bis 3 Jahre Anlagedauer
- 5.000 Euro bis 1.000.000 Euro Anlagebetrag
- Jährliche Zinsausschüttung
- Ausbaufähige Einlagensicherung

Damit zählt das Angebot der BMW Bank wieder zu den attraktiveren Offerten im aktuellen Marktumfeld. Wie sich die Bank im Wettbewerb schlägt, seht Ihr in unserem Festgeld-Vergleich sowie im Tagesgeld-Vergleich.
Das Wichtigste in Kürze
- Die BMW Bank erhöht die Festgeldzinsen für 1 bis 3 Jahre
- Für drei Jahre Laufzeit gibt es nun 3 Prozent pro Jahr
- Die Einlagensicherung greift bis 100.000 Euro pro Kunde
BMW Bank zahlt jetzt bis zu 3 Prozent Zinsen
Die Anhebung betrifft die mittleren und langen Laufzeiten. Für eine Anlage über ein Jahr steigt der Zinssatz von 2,5 auf 2,7 Prozent, bei zwei Jahren geht es von 2,6 auf 2,8 Prozent nach oben. Wer sein Geld für drei Jahre festlegt, erhält statt bislang 2,7 nun 3 Prozent und damit den neuen Spitzenwert.
Unverändert bleiben die kurzen Laufzeiten von einem, drei, sechs und neun Monaten. Der einmal vereinbarte Zinssatz ist über die gesamte Laufzeit garantiert, sodass Ihr von einem möglichen Zinsrückgang am Markt unberührt bleibt. Die Mindestanlage und die übrigen Konditionen ändern sich durch die Anpassung nicht.
| Laufzeit | Zinssatz |
|---|---|
| 1 Monat | 0,01 Prozent p.a. |
| 3 Monate | 0,5 Prozent p.a. |
| 6 Monate | 0,7 Prozent p.a. |
| 9 Monate | 0,9 Prozent p.a. |
| 1 Jahr | 2,7 Prozent p.a. |
| 1,5 Jahre | 2,7 Prozent p.a. |
| 2 Jahre | 2,8 Prozent p.a. |
| 2,5 Jahre | 2,8 Prozent p.a. |
| 3 Jahre | 3 Prozent p.a. |
Solides Angebot mit deutscher Einlagensicherung
Mit bis zu 3 Prozent reiht sich die BMW Bank wieder im oberen Mittelfeld der deutschen Festgeldangebote ein. Gerade für sicherheitsorientierte Anlegerinnen und Anleger ist das interessant, da die Einlagen über die gesetzliche deutsche Einlagensicherung bis 100.000 Euro pro Kunde geschützt sind.
Ob sich die längere Bindung lohnt, hängt von Eurer Erwartung an die weitere Zinsentwicklung ab. Wer flexibel bleiben möchte, kann alternativ ein Tagesgeldkonto in Betracht ziehen.
Die Festgeld- sowie Sparbriefzinsen orientieren sich in der Regel am Leitzins der Europäischen Zentralbank (EZB). Dieser wurde am 11. Juni 2026 erstmals seit September 2023 wieder angehoben: Der Einlagenzins stieg zum 17. Juni 2026 von 2 auf 2,25 Prozent. Nach einer Zinspause im Juli 2026 folgte am 10. September 2026 der nächste Schritt: Der Einlagenzins liegt seit dem 16. September 2026 bei 2,50 Prozent. Hintergrund ist die durch den Nahost-Konflikt weiterhin erhöhte Inflation, die laut EZB-Prognose noch länger über dem Zielwert bleiben dürfte.
Wie umfangreiche Recherchen der reisetopia Finanzexperten zeigen, liegt der durchschnittliche Zinssatz für Angebote in den Bereichen Festgeld und Sparbrief in Deutschland im Oktober 2026 bei Wahl eines der besser verzinsten Angebote bereits bei kurzen Laufzeiten von einem Jahr deutlich über dem Leitzins der EZB.
Nach einer relativen Stagnation in den ersten Monaten des Jahres ziehen die Festgeldzinsen seit einiger Zeit wieder spürbar an. Die reisetopia Analyse der verschiedenen Laufzeiten zeigt, dass die Zinsen über alle Laufzeiten hinweg seit dem Frühjahr insgesamt deutlich gestiegen sind und zuletzt sogar noch einmal deutlicher zugelegt haben:
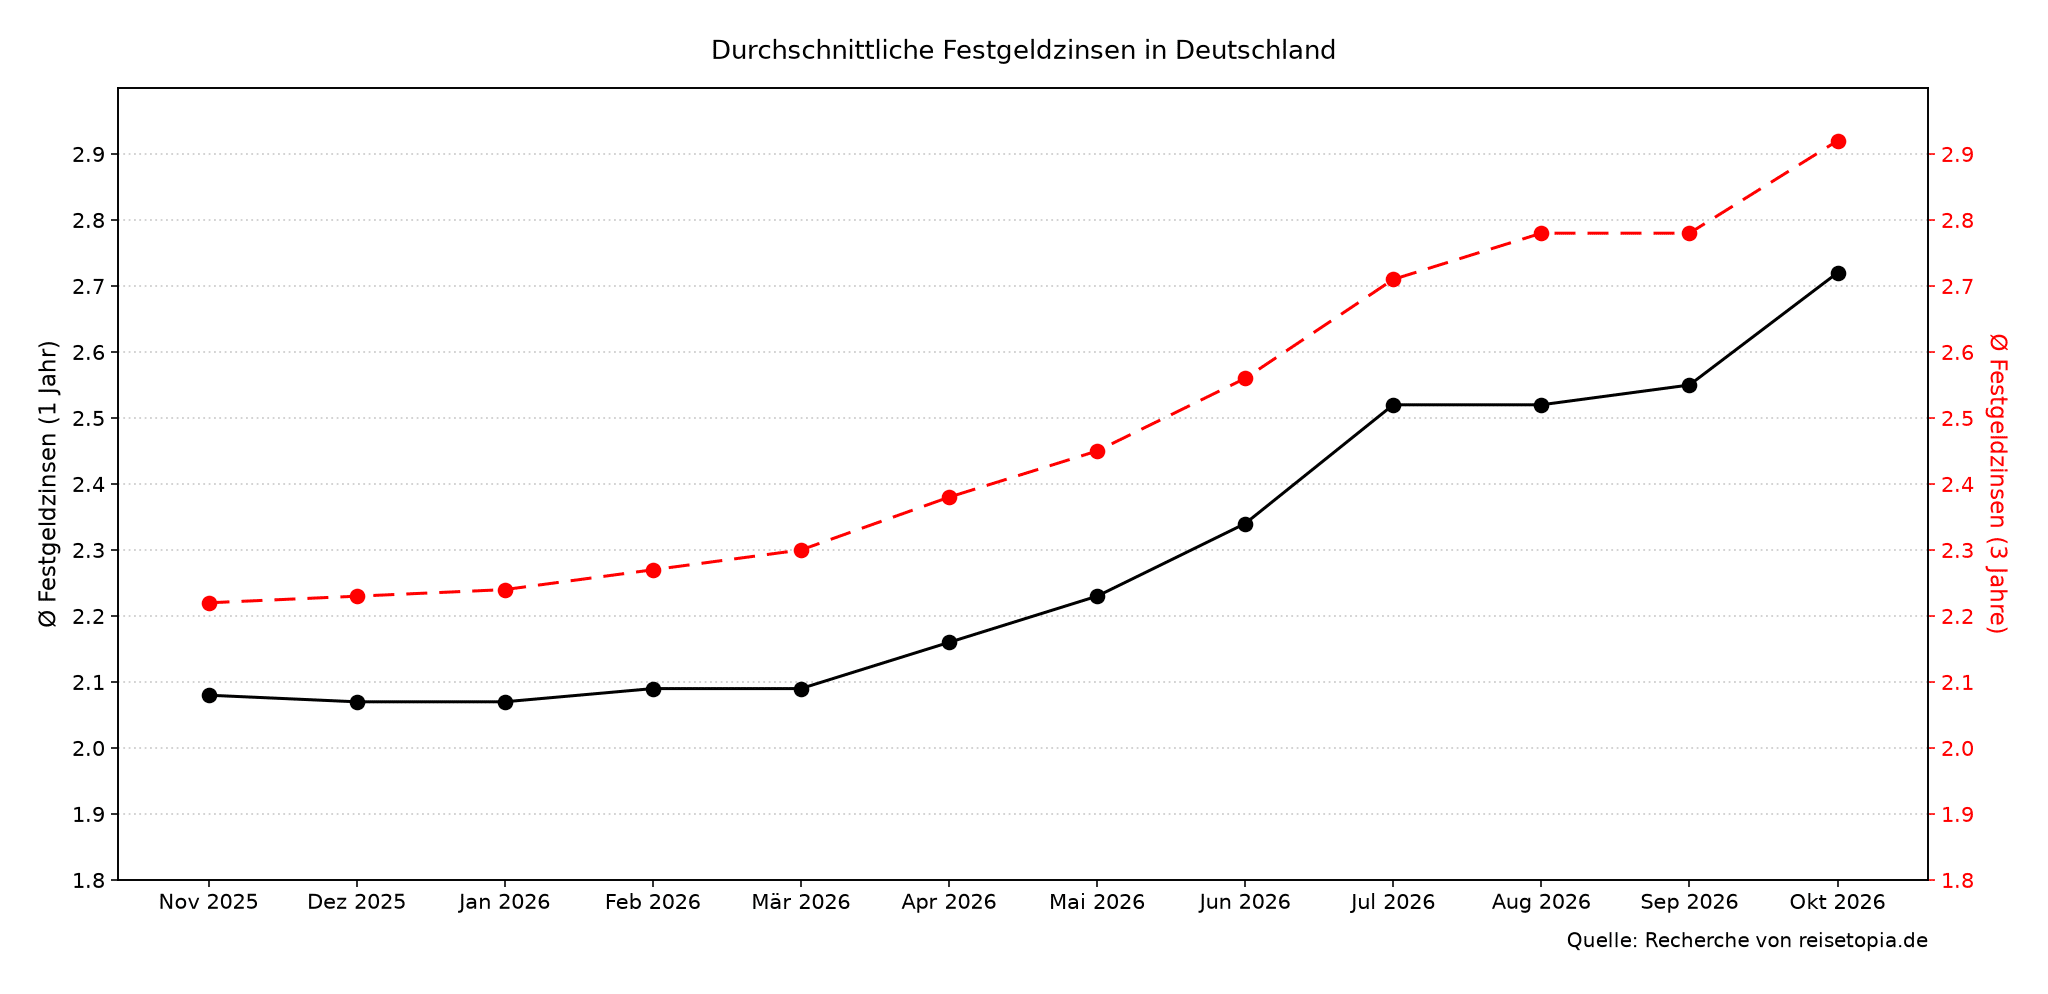
Die durchschnittliche Höhe der Zinsen in den vergangenen sechs Monaten stellte sich bei einer beispielhaften Anlagedauer von drei Jahren wie folgt dar, wobei sich der anhaltend positive Trend gut erkennen lässt:
- April 2026: 2,38 Prozent
- Mai 2026: 2,45 Prozent
- Juni 2026: 2,56 Prozent
- Juli 2026: 2,71 Prozent
- August 2026: 2,78 Prozent
- September 2026: 2,78 Prozent
Im Oktober 2026 liegt der durchschnittliche Zinssatz für Festgeldanlagen bei einer Anlagedauer von einem Jahr bei 2,72 Prozent. Wer sich für eine Anlage über drei Jahre entscheidet, erzielt im Schnitt sogar einen Zinssatz von 2,92 Prozent. Über ein Jahr legt der Durchschnitt damit um 0,17, über drei Jahre um 0,14 Prozentpunkte zu – jeweils der kräftigste Zuwachs seit Juli 2026. Getragen wird der Anstieg von der Breite des Marktes: 44 der 67 erfassten Angebote wurden binnen eines Monats angepasst, nahezu alle davon nach oben.
Alternativen zum BMW Bank Festgeld
Auch andere Banken haben ihre Festgeldzinsen zuletzt angepasst. Ein Blick über das Angebot der BMW Bank hinaus kann sich daher lohnen. Folgende Alternativen solltet Ihr Euch genauer ansehen.
Bigbank Festgeld

- Zinssatz: bis zu 3,50 Prozent p.a.
- Laufzeit: 1 Monat bis 10 Jahre
- Anlagebetrag: ab 1.000 Euro
- Einlagensicherung: bis 100.000 Euro
- Zinsausschüttung: zum Laufzeitende oder jährlich
BBVA Festgeld
- Aktion: 1 Jahr Opodo Prime Plus mit dem Code: OPODOBBVA1
- Zinssatz: bis zu 3,6 Prozent pro Jahr
- Laufzeit: 6 Monate bis 5 Jahre
- Anlagebetrag: ab 500 Euro
- Einlagensicherung: bis 100.000 Euro
- Zinsausschüttung: zum Laufzeitende
Gefa Bank Festgeld
- Zinssatz: bis zu 3,5 Prozent pro Jahr
- Laufzeit: 6 Monate bis 5 Jahre
- Anlagebetrag: ab 10.000 Euro
- Einlagensicherung: bis 3 Millionen Euro
- Zinsausschüttung: jährlich am 31.12.
Für lange Laufzeiten ist das Bigbank Festgeld derzeit besonders stark: Ab zwei Jahren zahlt die Bank durchgehend 3,5 Prozent – bis zu einer Laufzeit von zehn Jahren. Über zwölf Monate gibt es 3,4 Prozent, schon für sechs Monate 3 Prozent.
Die Einlagen sichert der estnische Einlagensicherungsfonds bis 100.000 Euro ab, die Zinsen fließen wahlweise jährlich oder zum Laufzeitende. Angelegt werden können 1.000 bis 100.000 Euro, ein Giro- oder Tagesgeldkonto ist nicht nötig.
Bigbank Festgeld
- 2,35 bis 3,50 Prozent Zinsen pro Jahr
- 1 Monat bis 10 Jahre Anlagedauer
- Ab 1.000 Euro Anlagebetrag
- Zinsausschüttung: zum Laufzeitende oder jährlich
- Ausbaufähige Einlagensicherung
Dicht dahinter folgt das BBVA Bank Festgeld: Über zwölf Monate zahlt die Bank 3,25 Prozent, über drei Jahre 3,45 Prozent und über fünf Jahre 3,6 Prozent. Schon für sechs Monate gibt es 3 Prozent.
Die Einlagen sichert der spanische Einlagensicherungsfonds bis 100.000 Euro ab, die Zinsen fließen vollständig zum Laufzeitende. Angelegt werden können 500 bis 1.000.000 Euro, vorausgesetzt wird ein kostenloses BBVA Girokonto.
BBVA Festgeld
- 3 bis 3,6 Prozent Zinsen pro Jahr
- 6 Monate bis 5 Jahre Anlagedauer
- Ab 500 Euro Anlagebetrag
- Zinsausschüttung zum Laufzeitende
- Hervorragende Einlagensicherung
Für lange Bindungen zählt das Gefa Bank Festgeld zu den Spitzenreitern: über fünf Jahre zahlt die Bank 3,5 Prozent, über vier Jahre 3,4 Prozent – und das mit deutscher Einlagensicherung.
Bei den kurzen Laufzeiten hat die Bank zuletzt aufgeholt: Fürs Jahresfestgeld gibt es inzwischen 3 Prozent, für sechs Monate 2,7 Prozent. Der Einstieg gelingt erst ab 10.000 Euro, dafür ist zum Laufzeitende keine Kündigung nötig.
Gefa Bank Festgeld
- 2,7 bis 3,5 Prozent Zinsen pro Jahr
- 6 Monate bis 5 Jahre Anlagedauer
- Ab 10.000 Euro Anlagebetrag
- Zinsausschüttung jährlich am 31.12.
- Hervorragende Einlagensicherung
Sofern mehr Flexibilität bei der Anlage gewünscht ist, könnte sich auch ein Blick auf die momentan besten Angebote aus dem reisetopia Tagesgeld-Vergleich lohnen.
Zu begeistern weiß hierbei aktuell speziell das Bank of Scotland Tagesgeld, das Neukunden 3 Prozent für zwölf Monate garantiert – danach greift der reguläre Zins von 1,25 Prozent.
Bank of Scotland Tagesgeld
- 3 Prozent Zinsen für Neukunden bis zu zwölf Monate
- 1,25 Prozent Zinsen für Bestandskunden
- Aktionszins bis 50.000 Euro
- Jährliche Zinsausschüttung
- Gute Einlagensicherung