
Die Bank of Scotland erhöht ihre Festgeldzinsen erneut. Über zwölf Monate zahlt die Bank jetzt 3,40 statt 3,20 Prozent, über sechs Monate steigt der Satz von 3 auf 3,10 Prozent und über neun Monate von 3,10 auf 3,20 Prozent. Nur drei Monate bleiben unverändert bei 2,90 Prozent.
Bank of Scotland Festgeld
- 2,90 bis 3,40 Prozent Zinsen pro Jahr
- 3 Monate bis 1 Jahr Anlagedauer
- Ab 100 Euro Anlagebetrag
- Zinsausschüttung zum Laufzeitende
- Gute Einlagensicherung

Damit bleibt die Direktbank in der Spitzengruppe: Über zwölf Monate zahlen nur zwei Anbieter mehr, über drei Monate liegt die Bank weiterhin allein vorn – nachzulesen in unserem Festgeld-Vergleich mehr.
Das Wichtigste in Kürze
- Über zwölf Monate steigt der Zins von 3,20 auf 3,40 Prozent
- Über sechs Monate klettert er von 3 auf 3,10 Prozent, über neun Monate von 3,10 auf 3,20 Prozent
- Drei Monate bleiben unverändert bei 2,90 Prozent
3,40 Prozent über zwölf Monate – und mehr bei sechs und neun Monaten
Die größte Bewegung gibt es diesmal am langen Ende der Laufzeitpalette: Über zwölf Monate zahlt die Bank of Scotland jetzt 3,40 statt 3,20 Prozent. Auch sechs und neun Monate legen um je 0,10 Prozentpunkte zu, auf 3,10 und 3,20 Prozent. Unverändert bleiben nur drei Monate mit 2,90 Prozent.
Wie schon bei der vorherigen Anhebung gilt das Angebot ohne Stichtag und ohne Neukundenbedingung: Die Bank wirbt ausdrücklich mit garantierten Zinsen für jeden, Neu- und Bestandskunden bekommen dieselben Sätze. Der Zinssatz steht dabei über die gesamte Laufzeit fest.
Schon ab 100 Euro – die Konditionen im Detail
Die Einstiegshürde bleibt mit 100 Euro ausgesprochen niedrig, nach oben ist bei 500.000 Euro Schluss. Kontoführungsgebühren fallen nicht an, und die Einlagen sind bei der Bank of Scotland bis zu 100.000 Euro pro Kunde geschützt.
Ein Detail sollte man vor der Eröffnung kennen: Referenzkonto ist bei der Bank of Scotland nicht das eigene Girokonto, sondern ein Tagesgeldkonto derselben Bank. Das muss also zuerst bestehen, und der Anlagebetrag muss dort bereits liegen, bevor sich das Festgeld überhaupt eröffnen lässt. Am Ende der Laufzeit läuft der umgekehrte Weg automatisch ab: Das Festgeld wird ohne Kündigung aufgelöst, Anlagebetrag und Zinsen landen wieder auf dem Tagesgeldkonto. Eine automatische Wiederanlage bietet die Bank derzeit nicht an – wer den Betrag erneut binden möchte, muss also selbst aktiv werden.
Alle Konditionen im Überblick:
| Laufzeit | Zinsen |
|---|---|
| 3 Monate | 2,90 Prozent pro Jahr |
| 6 Monate | 3,10 Prozent pro Jahr |
| 9 Monate | 3,20 Prozent pro Jahr |
| 12 Monate | 3,40 Prozent pro Jahr |
| Anlagebetrag | 100 bis 500.000 Euro |
| Einlagensicherung | 100.000 Euro |
Starker Kurzläufer – aber nichts für lange Bindung
Über zwölf Monate liegt das Angebot damit in der Spitzengruppe unseres Vergleichs: Mit 3,40 Prozent zieht die Bank of Scotland mit Bigbank gleich, mehr zahlen derzeit nur Stellantis und Opel Bank mit je 3,49 Prozent. Über drei Monate steht sie mit 2,90 Prozent weiterhin allein an der Spitze – der nächstbeste Anbieter kommt dort auf 2,76 Prozent.
Der entscheidende Nachteil liegt woanders: Bei zwölf Monaten ist Schluss. Wer sich längerfristig binden und die aktuellen Sätze über mehrere Jahre sichern möchte, findet hier schlicht kein passendes Produkt. Auch die Zinsausschüttung erst zum Laufzeitende kostet im Vergleich zu jährlich gutschreibenden Anbietern etwas Rendite.
Die Festgeld- sowie Sparbriefzinsen orientieren sich in der Regel am Leitzins der Europäischen Zentralbank (EZB). Dieser wurde am 11. Juni 2026 erstmals seit September 2023 wieder angehoben: Der Einlagenzins stieg zum 17. Juni 2026 von 2 auf 2,25 Prozent. Nach einer Zinspause im Juli 2026 folgte am 10. September 2026 der nächste Schritt: Der Einlagenzins liegt seit dem 16. September 2026 bei 2,50 Prozent. Hintergrund ist die durch den Nahost-Konflikt weiterhin erhöhte Inflation, die laut EZB-Prognose noch länger über dem Zielwert bleiben dürfte.
Wie umfangreiche Recherchen der reisetopia Finanzexperten zeigen, liegt der durchschnittliche Zinssatz für Angebote in den Bereichen Festgeld und Sparbrief in Deutschland im Oktober 2026 bei Wahl eines der besser verzinsten Angebote bereits bei kurzen Laufzeiten von einem Jahr deutlich über dem Leitzins der EZB.
Nach einer relativen Stagnation in den ersten Monaten des Jahres ziehen die Festgeldzinsen seit einiger Zeit wieder spürbar an. Die reisetopia Analyse der verschiedenen Laufzeiten zeigt, dass die Zinsen über alle Laufzeiten hinweg seit dem Frühjahr insgesamt deutlich gestiegen sind und zuletzt sogar noch einmal deutlicher zugelegt haben:
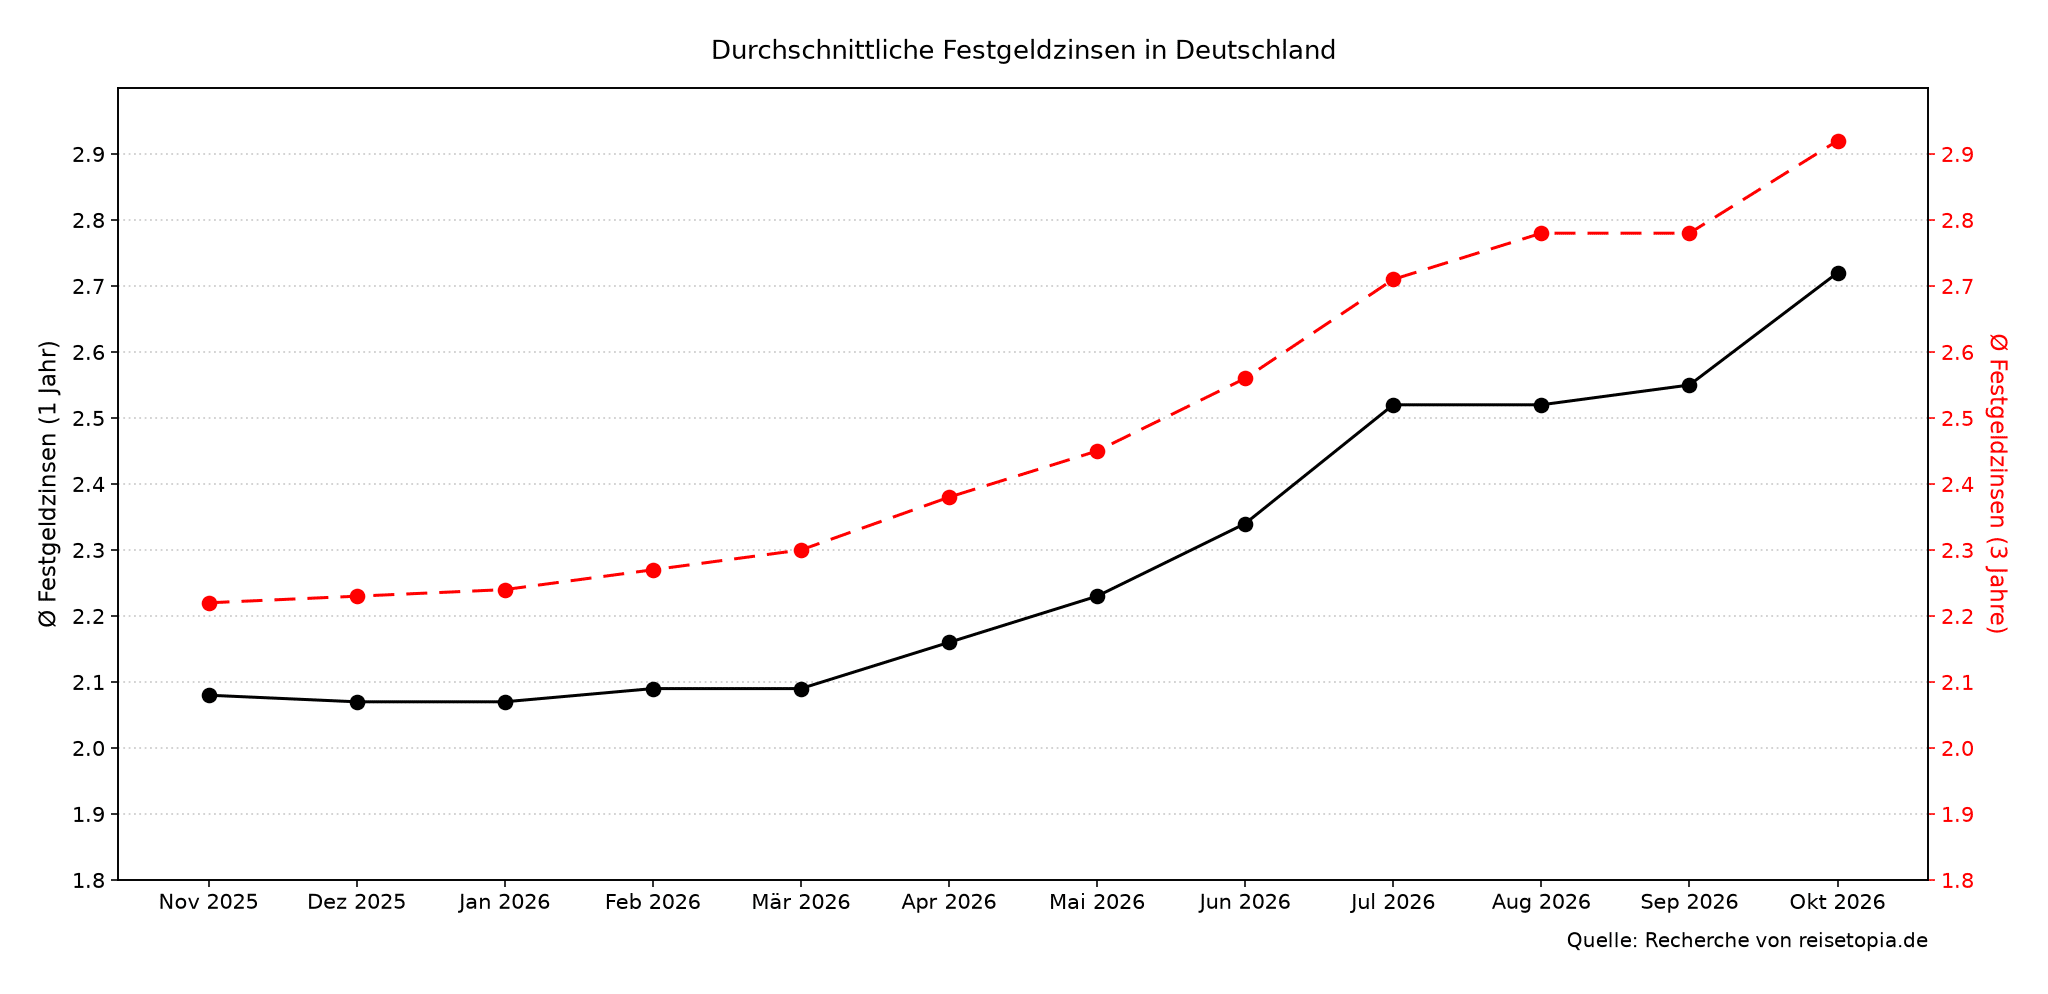
Die durchschnittliche Höhe der Zinsen in den vergangenen sechs Monaten stellte sich bei einer beispielhaften Anlagedauer von drei Jahren wie folgt dar, wobei sich der anhaltend positive Trend gut erkennen lässt:
- April 2026: 2,38 Prozent
- Mai 2026: 2,45 Prozent
- Juni 2026: 2,56 Prozent
- Juli 2026: 2,71 Prozent
- August 2026: 2,78 Prozent
- September 2026: 2,78 Prozent
Im Oktober 2026 liegt der durchschnittliche Zinssatz für Festgeldanlagen bei einer Anlagedauer von einem Jahr bei 2,72 Prozent. Wer sich für eine Anlage über drei Jahre entscheidet, erzielt im Schnitt sogar einen Zinssatz von 2,92 Prozent. Über ein Jahr legt der Durchschnitt damit um 0,17, über drei Jahre um 0,14 Prozentpunkte zu – jeweils der kräftigste Zuwachs seit Juli 2026. Getragen wird der Anstieg von der Breite des Marktes: 44 der 67 erfassten Angebote wurden binnen eines Monats angepasst, nahezu alle davon nach oben.
Diese Banken zahlen bei längeren Laufzeiten mehr
Wer über zwölf Monate hinaus plant, muss sich anderweitig umsehen – alle Eckdaten dazu haben wir im Test zum Bank of Scotland Festgeld zusammengefasst. Für mehrjährige Anlagen bieten andere Institute passende Laufzeiten, etwa die J&T Direktbank mit 3,35 Prozent über zwei und 3,4 Prozent über drei bis fünf Jahre. Die folgende Übersicht zeigt, welche Banken über welche Laufzeit aktuell vorne liegen.
Bigbank Festgeld

- Zinssatz: bis zu 3,50 Prozent p.a.
- Laufzeit: 1 Monat bis 10 Jahre
- Anlagebetrag: ab 1.000 Euro
- Einlagensicherung: bis 100.000 Euro
- Zinsausschüttung: zum Laufzeitende oder jährlich
BBVA Festgeld
- Aktion: 1 Jahr Opodo Prime Plus mit dem Code: OPODOBBVA1
- Zinssatz: bis zu 3,6 Prozent pro Jahr
- Laufzeit: 6 Monate bis 5 Jahre
- Anlagebetrag: ab 500 Euro
- Einlagensicherung: bis 100.000 Euro
- Zinsausschüttung: zum Laufzeitende
Gefa Bank Festgeld
- Zinssatz: bis zu 3,5 Prozent pro Jahr
- Laufzeit: 6 Monate bis 5 Jahre
- Anlagebetrag: ab 10.000 Euro
- Einlagensicherung: bis 3 Millionen Euro
- Zinsausschüttung: jährlich am 31.12.
Für lange Laufzeiten ist das Bigbank Festgeld derzeit besonders stark: Ab zwei Jahren zahlt die Bank durchgehend 3,5 Prozent – bis zu einer Laufzeit von zehn Jahren. Über zwölf Monate gibt es 3,4 Prozent, schon für sechs Monate 3 Prozent.
Die Einlagen sichert der estnische Einlagensicherungsfonds bis 100.000 Euro ab, die Zinsen fließen wahlweise jährlich oder zum Laufzeitende. Angelegt werden können 1.000 bis 100.000 Euro, ein Giro- oder Tagesgeldkonto ist nicht nötig.
Bigbank Festgeld
- 2,35 bis 3,50 Prozent Zinsen pro Jahr
- 1 Monat bis 10 Jahre Anlagedauer
- Ab 1.000 Euro Anlagebetrag
- Zinsausschüttung: zum Laufzeitende oder jährlich
- Ausbaufähige Einlagensicherung
Dicht dahinter folgt das BBVA Bank Festgeld: Über zwölf Monate zahlt die Bank 3,25 Prozent, über drei Jahre 3,45 Prozent und über fünf Jahre 3,6 Prozent. Schon für sechs Monate gibt es 3 Prozent.
Die Einlagen sichert der spanische Einlagensicherungsfonds bis 100.000 Euro ab, die Zinsen fließen vollständig zum Laufzeitende. Angelegt werden können 500 bis 1.000.000 Euro, vorausgesetzt wird ein kostenloses BBVA Girokonto.
BBVA Festgeld
- 3 bis 3,6 Prozent Zinsen pro Jahr
- 6 Monate bis 5 Jahre Anlagedauer
- Ab 500 Euro Anlagebetrag
- Zinsausschüttung zum Laufzeitende
- Hervorragende Einlagensicherung
Für lange Bindungen zählt das Gefa Bank Festgeld zu den Spitzenreitern: über fünf Jahre zahlt die Bank 3,5 Prozent, über vier Jahre 3,4 Prozent – und das mit deutscher Einlagensicherung.
Bei den kurzen Laufzeiten hat die Bank zuletzt aufgeholt: Fürs Jahresfestgeld gibt es inzwischen 3 Prozent, für sechs Monate 2,7 Prozent. Der Einstieg gelingt erst ab 10.000 Euro, dafür ist zum Laufzeitende keine Kündigung nötig.
Gefa Bank Festgeld
- 2,7 bis 3,5 Prozent Zinsen pro Jahr
- 6 Monate bis 5 Jahre Anlagedauer
- Ab 10.000 Euro Anlagebetrag
- Zinsausschüttung jährlich am 31.12.
- Hervorragende Einlagensicherung
Sofern mehr Flexibilität bei der Anlage gewünscht ist, könnte sich auch ein Blick auf die momentan besten Angebote aus dem reisetopia Tagesgeld-Vergleich lohnen.
Zu begeistern weiß hierbei aktuell speziell das Bank of Scotland Tagesgeld, das Neukunden 3 Prozent für zwölf Monate garantiert – danach greift der reguläre Zins von 1,25 Prozent.
Bank of Scotland Tagesgeld
- 3 Prozent Zinsen für Neukunden bis zu zwölf Monate
- 1,25 Prozent Zinsen für Bestandskunden
- Aktionszins bis 50.000 Euro
- Jährliche Zinsausschüttung
- Gute Einlagensicherung