
Die Consorsbank hebt die Zinsen für alle sechs Festgeld-Laufzeiten an: Für fünf Jahre gibt es jetzt 3 statt 2,7 Prozent pro Jahr, für ein Jahr 2,7 statt 2,5 Prozent.
Consorsbank Festgeld
- 1,90 bis 3,00 Prozent Zinsen pro Jahr
- 6 Monate bis 5 Jahre Anlagedauer
- Ab 2.500 Euro Anlagebetrag
- Jährliche Zinsausschüttung
- Hervorragende Einlagensicherung

Die Erhöhung betrifft die gesamte Zinstreppe von sechs Monaten bis fünf Jahren. Am stärksten steigen die langen Laufzeiten: Drei Jahre bringen 2,8 statt 2,5 Prozent, fünf Jahre 3 statt 2,7 Prozent. Das sechsmonatige Festgeld legt von 1,6 auf 1,9 Prozent zu. Wie sich die neuen Sätze einordnen, zeigt ein Blick in unseren Festgeldvergleich.
Das Wichtigste in Kürze
- Die Consorsbank erhöht die Zinsen für alle sechs Festgeld-Laufzeiten
- Fünf Jahre bringen jetzt 3 statt 2,7 Prozent, ein Jahr 2,7 statt 2,5 Prozent
- Anlegen lassen sich weiterhin 2.500 bis 1.000.000 Euro
Consorsbank erhöht alle Festgeld-Laufzeiten
Einen vollständigen Überblick über die aktuell angebotenen Zinsen beim Consorsbank Festgeld findet Ihr in der folgenden Übersicht:
| Laufzeit | Bisher | Jetzt |
|---|---|---|
| 6 Monate | 1,6 Prozent p.a. | 1,9 Prozent p.a. |
| 1 Jahr | 2,5 Prozent p.a. | 2,7 Prozent p.a. |
| 2 Jahre | 2,5 Prozent p.a. | 2,7 Prozent p.a. |
| 3 Jahre | 2,5 Prozent p.a. | 2,8 Prozent p.a. |
| 4 Jahre | 2,7 Prozent p.a. | 2,9 Prozent p.a. |
| 5 Jahre | 2,7 Prozent p.a. | 3 Prozent p.a. |
Bei einer Anlage von 10.000 Euro über ein Jahr ergibt sich damit ein Ertrag von 270 Euro, über fünf Jahre von 1.500 Euro – jeweils ohne Zinseszinseffekt und vor Steuern.
Consorsbank Festgeld
- 1,90 bis 3,00 Prozent Zinsen pro Jahr
- 6 Monate bis 5 Jahre Anlagedauer
- Ab 2.500 Euro Anlagebetrag
- Jährliche Zinsausschüttung
- Hervorragende Einlagensicherung
Flexible Laufzeiten, hohe Einstiegshürde
Wer eine Festgeldanlage bei der Consorsbank in Betracht zieht, kann bereits ab einer Mindestanlagesumme von 2.500 Euro einsteigen und bis zu 1.000.000 Euro anlegen. Die im Vergleich zu anderen Banken relativ hohe Einstiegssumme kann für Sparer mit geringerem Budget jedoch eine Hürde darstellen. Positiv hervorzuheben sind hingegen die flexiblen Laufzeiten von sechs Monaten bis zu fünf Jahren, die es ermöglichen, je nach kurzfristigem oder langfristigem Anlagehorizont die passende Laufzeit zu wählen.
Ein weiterer Aspekt, der für manche Anleger relevant sein könnte: Bei der Consorsbank ist für die Eröffnung eines Festgeldkontos ein vollständiges Depot inklusive Verrechnungskonto erforderlich. Diese Voraussetzung fällt im Vergleich zu vielen anderen Banken deutlich strenger aus.
Einen Überblick über die aktuellen Konditionen der Consorsbank findet ihr in der folgenden Übersicht noch einmal zusammengefasst:
| Aspekt | Konditionen |
|---|---|
| Zinssatz | 1,9 bis 3 Prozent p.a. |
| Anlagesumme | ab 2.500 Euro bis 1.000.000 Euro |
| Laufzeit | 6 bis 60 Monate |
| Einlagensicherung | 100.000 Euro gesetzlich (Frankreich), zusätzlich Einlagensicherungsfonds deutscher Banken (mindestens 438.000 Euro) |
| Zinsausschüttung | jährlich |
| Zinseszins | nein |
| Kündigung | nicht notwendig |
| Giro- oder Tagesgeldkonto | Verrechnungskonto notwendig |
| Gemeinschaftskonto | möglich |
| Kinderkonto | möglich |
So ordnet sich die Erhöhung im Markt ein
Trotz der Erhöhung liegt die Consorsbank im Festgeldvergleich weiter unter dem Schnitt der verglichenen Angebote: Für zwölf Monate zahlen die Spitzenreiter derzeit 3,6 Prozent, für fünf Jahre 3,65 Prozent. Die neuen Sätze sind damit eine spürbare Verbesserung, aber kein Spitzenangebot.
Die Festgeld- sowie Sparbriefzinsen orientieren sich in der Regel am Leitzins der Europäischen Zentralbank (EZB). Dieser wurde am 11. Juni 2026 erstmals seit September 2023 wieder angehoben: Der Einlagenzins stieg zum 17. Juni 2026 von 2 auf 2,25 Prozent. Nach einer Zinspause im Juli 2026 folgte am 10. September 2026 der nächste Schritt: Der Einlagenzins liegt seit dem 16. September 2026 bei 2,50 Prozent. Hintergrund ist die durch den Nahost-Konflikt weiterhin erhöhte Inflation, die laut EZB-Prognose noch länger über dem Zielwert bleiben dürfte.
Wie umfangreiche Recherchen der reisetopia Finanzexperten zeigen, liegt der durchschnittliche Zinssatz für Angebote in den Bereichen Festgeld und Sparbrief in Deutschland im Oktober 2026 bei Wahl eines der besser verzinsten Angebote bereits bei kurzen Laufzeiten von einem Jahr deutlich über dem Leitzins der EZB.
Nach einer relativen Stagnation in den ersten Monaten des Jahres ziehen die Festgeldzinsen seit einiger Zeit wieder spürbar an. Die reisetopia Analyse der verschiedenen Laufzeiten zeigt, dass die Zinsen über alle Laufzeiten hinweg seit dem Frühjahr insgesamt deutlich gestiegen sind und zuletzt sogar noch einmal deutlicher zugelegt haben:
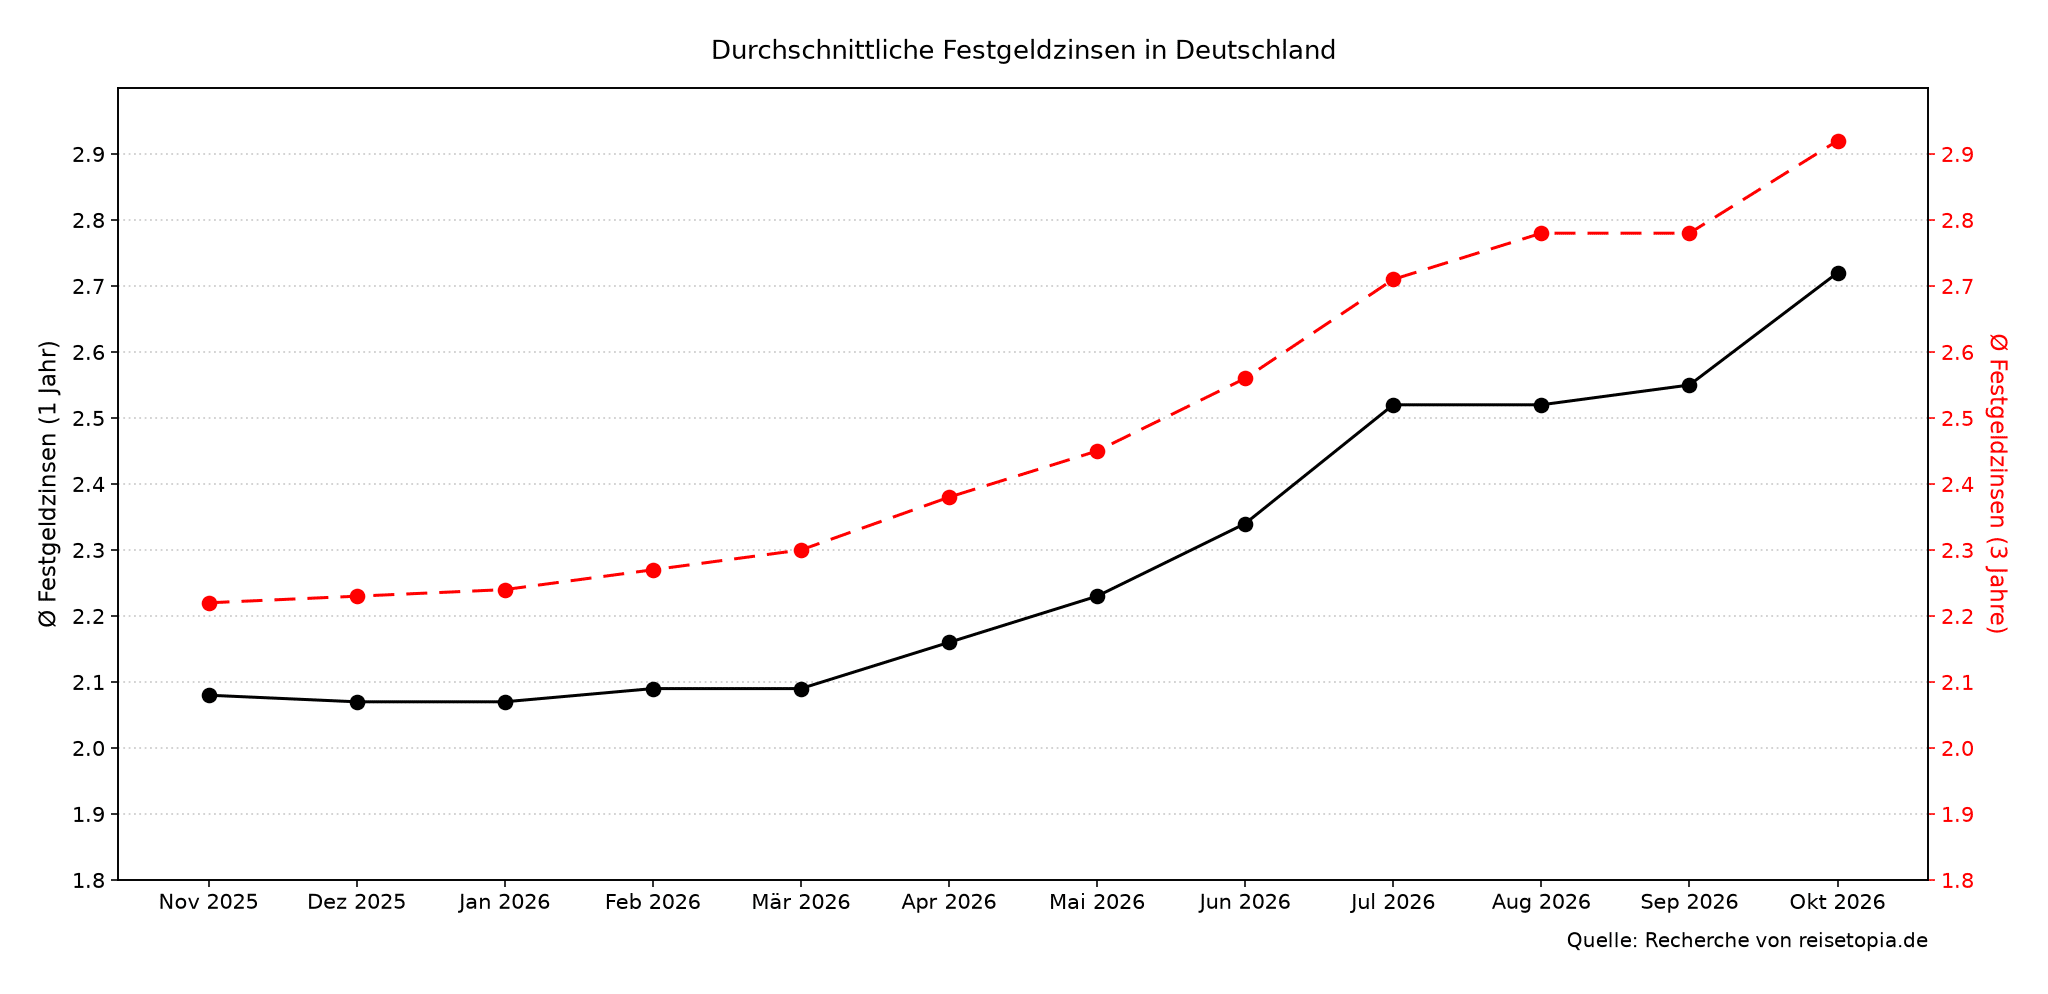
Die durchschnittliche Höhe der Zinsen in den vergangenen sechs Monaten stellte sich bei einer beispielhaften Anlagedauer von drei Jahren wie folgt dar, wobei sich der anhaltend positive Trend gut erkennen lässt:
- April 2026: 2,38 Prozent
- Mai 2026: 2,45 Prozent
- Juni 2026: 2,56 Prozent
- Juli 2026: 2,71 Prozent
- August 2026: 2,78 Prozent
- September 2026: 2,78 Prozent
Im Oktober 2026 liegt der durchschnittliche Zinssatz für Festgeldanlagen bei einer Anlagedauer von einem Jahr bei 2,72 Prozent. Wer sich für eine Anlage über drei Jahre entscheidet, erzielt im Schnitt sogar einen Zinssatz von 2,92 Prozent. Über ein Jahr legt der Durchschnitt damit um 0,17, über drei Jahre um 0,14 Prozentpunkte zu – jeweils der kräftigste Zuwachs seit Juli 2026. Getragen wird der Anstieg von der Breite des Marktes: 44 der 67 erfassten Angebote wurden binnen eines Monats angepasst, nahezu alle davon nach oben.
Diese Banken zahlen derzeit mehr
Wer kürzer anlegen will, bekommt beim Bigbank Festgeld für zwölf Monate 3,6 Prozent. Für lange Laufzeiten lohnt ein Blick auf das WiLLBe Festgeld: Fünf Jahre bringen dort 3,65 Prozent, zehn Jahre 3,79 Prozent. Alle Angebote im direkten Vergleich zeigt unser Festgeldvergleich.