Konto eröffnen, Depot beantragen oder einen Behördenantrag stellen, ohne Videoanruf und ohne Gang zur Postfiliale: Genau das ermöglicht das E-Ident-Verfahren. Gemeint ist die Identifizierung mit der Online-Ausweisfunktion des Personalausweises, oft auch eID oder kurz E-Ident genannt. Ihr haltet den Ausweis an Euer Smartphone, gebt Eure PIN ein und seid in wenigen Minuten identifiziert.
In diesem Guide erklären wir, was hinter der eID steckt, welche Voraussetzungen Ihr braucht, wie der Ablauf Schritt für Schritt aussieht und was Ihr tun könnt, wenn die PIN fehlt. Außerdem vergleichen wir E-Ident mit VideoIdent, PostIdent und AutoIdent, zeigen Beispiele von Banken, die das Verfahren anbieten, und werfen einen Blick auf die staatliche Wallet, die Anfang 2027 starten soll.
Inhaltsverzeichnis
- Was ist das E-Ident-Verfahren?
- Was braucht Ihr für die Online-Ausweisfunktion?
- Wie funktioniert das E-Ident-Verfahren Schritt für Schritt?
- Was tun, wenn die PIN fehlt oder vergessen ist?
- Wie sicher ist die eID?
- Welche Banken und Broker nutzen das E-Ident-Verfahren?
- Welche Alternativen gibt es zu E-Ident?
- Was ändert sich mit der EUDI-Wallet d-you?
- Fazit zum E-Ident-Verfahren
Das Wichtigste in Kürze: Beim E-Ident-Verfahren weist Ihr Euch mit dem Chip Eures Personalausweises, der eID-Karte oder des elektronischen Aufenthaltstitels online aus. Ihr braucht eine aktivierte Online-Ausweisfunktion, Eure selbst gewählte sechsstellige PIN, die kostenlose AusweisApp oder die App des Anbieters und ein NFC-fähiges Smartphone. Ausweise, die seit Juli 2017 ausgestellt wurden, sind automatisch freigeschaltet. Eine vergessene PIN lässt sich seit 2026 wieder online per PIN-Rücksetzbrief erneuern oder im Bürgeramt neu setzen.
Was ist das E-Ident-Verfahren?
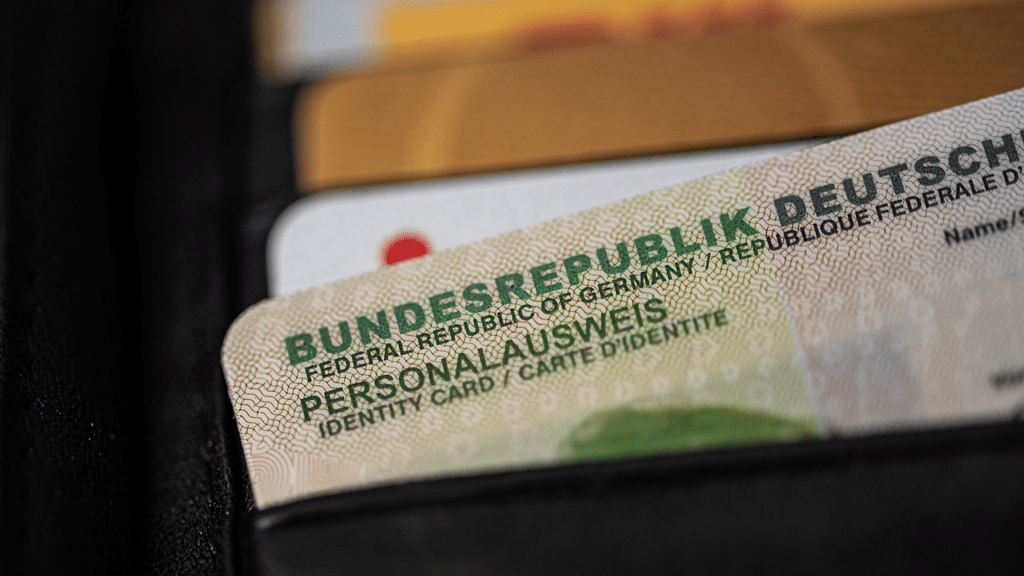
Das E-Ident-Verfahren ist eine digitale Identitätsprüfung mit einem staatlichen Ausweisdokument. Statt dass ein Mensch Euren Ausweis anschaut, liest ein Smartphone oder ein Kartenleser die Daten direkt aus dem Chip des Ausweises aus und überträgt sie verschlüsselt an die Bank oder Behörde. Offiziell heißt diese Funktion Online-Ausweisfunktion oder kurz Online-Ausweis, im Bankenalltag sind die Begriffe eID, E-Ident oder eIdent verbreitet.
Neu ist das Verfahren nicht. Jeder Personalausweis im Scheckkartenformat, der seit November 2010 ausgegeben wurde, hat die Online-Ausweisfunktion an Bord. Lange war sie allerdings standardmäßig ausgeschaltet. Seit Juli 2017 ist sie bei neu ausgestellten Ausweisen automatisch aktiviert. Neben dem Personalausweis funktionieren auch der elektronische Aufenthaltstitel und die eID-Karte für Bürger aus anderen EU- und EWR-Staaten.
Der Vorteil gegenüber anderen Verfahren: Es gibt keinen Videoanruf, keine Wartezeit auf einen freien Mitarbeiter und keine Öffnungszeiten. Die Identifizierung läuft rund um die Uhr und dauert meist nur wenige Minuten. Da die Daten direkt aus dem hoheitlichen Chip stammen, sind auch Tippfehler bei Namen oder Adresse ausgeschlossen.
Was braucht Ihr für die Online-Ausweisfunktion?
Bevor Ihr das E-Ident-Verfahren nutzen könnt, müssen vier Voraussetzungen erfüllt sein. Die meisten davon habt Ihr wahrscheinlich schon, die größte Hürde ist in der Praxis die PIN.
- Aktivierte Online-Ausweisfunktion: Bei Ausweisen ab Juli 2017 und bei der eID-Karte ist sie automatisch eingeschaltet. Bei älteren Ausweisen kann sie deaktiviert sein.
- Selbst gewählte sechsstellige PIN: Mit dem Ausweis bekommt Ihr einen PIN-Brief mit einer fünfstelligen Einmal-PIN, früher Transport-PIN genannt,, die Ihr vor der ersten Nutzung in eine eigene sechsstellige PIN ändert.
- Passende App: entweder die kostenlose AusweisApp des Bundes oder die App, die Euer Anbieter vorgibt, zum Beispiel die Banking-App oder die POSTIDENT-App.
- NFC-fähiges Smartphone oder USB-Kartenleser: Fast alle aktuellen Android-Smartphones und iPhones können den Ausweis per NFC auslesen.
Ob alles passt, lässt sich schnell prüfen. Die AusweisApp bietet dafür die Funktion „Gerät und Ausweis prüfen”. Sie zeigt an, ob Euer Smartphone den Ausweis lesen kann und ob die Online-Ausweisfunktion aktiviert ist. Mit „Meine Daten einsehen” könnt Ihr zusätzlich testweise auslesen, welche Daten auf dem Chip gespeichert sind.
Früher hieß die staatliche App AusweisApp2. Inzwischen trägt sie nur noch den Namen AusweisApp und ist für Android, iOS, Windows und macOS erhältlich. Wer am Laptop arbeitet, kann das Smartphone mit installierter AusweisApp auch als Kartenleser koppeln.
Wie funktioniert das E-Ident-Verfahren Schritt für Schritt?
Der genaue Ablauf unterscheidet sich je nach Anbieter ein wenig, das Grundprinzip ist aber immer gleich. Am Beispiel einer Kontoeröffnung sieht es typischerweise so aus:
Schritt 1, Antrag ausfüllen: Ihr füllt den Online-Antrag der Bank aus und wählt bei der Identifizierung die Option mit Online-Ausweis oder E-Ident.
Schritt 2, App öffnen: Je nach Bank öffnet sich die AusweisApp, die Banking-App oder die POSTIDENT-App. Bei der ING läuft das Verfahren zum Beispiel über POSTIDENT mit der Option „Online-Ausweisfunktion”.
Schritt 3, Anbieter und Daten prüfen: Die App zeigt Euch, wer die Daten anfragt und welche Daten ausgelesen werden sollen, etwa Name, Geburtsdatum und Anschrift.
Schritt 4, PIN eingeben: Mit Eurer sechsstelligen PIN gebt Ihr die Übermittlung frei.
Schritt 5, Ausweis anlegen: Ihr legt den Ausweis flach an die Rückseite des Smartphones, bis die Erfolgsmeldung erscheint. Danach werden die Daten verschlüsselt übertragen und die Identifizierung ist abgeschlossen.
Klappt das Auslesen nicht auf Anhieb, liegt das oft an Kleinigkeiten. Die AusweisApp empfiehlt, die Schutzhülle des Smartphones abzunehmen, den Akku ausreichend zu laden und den Ausweis an verschiedenen Stellen der Rückseite anzulegen, denn die NFC-Antenne sitzt nicht bei jedem Gerät an derselben Stelle.
Was tun, wenn die PIN fehlt oder vergessen ist?
Viele scheitern beim ersten Versuch nicht an der Technik, sondern an der PIN. Der PIN-Brief mit der Einmal-PIN ist nach Jahren oft verschwunden, oder die selbst gewählte PIN ist vergessen. Dafür gibt es zwei Wege.
Der klassische Weg führt ins Bürgeramt. Personalausweisbehörden können die PIN neu setzen und eine deaktivierte Online-Ausweisfunktion einschalten, in manchen Städten wie Berlin geht das auch unabhängig vom Wohnort. Seit dem Jahr 2026 gibt es außerdem wieder den PIN-Rücksetz- und Aktivierungsdienst des Bundes. Anfang 2024 war der Dienst eingestellt worden, inzwischen lässt sich der Brief wieder online über pin-ruecksetzbrief-bestellen.de anfordern, derzeit kostenlos.
Bestellen könnt Ihr den PIN-Rücksetzbrief, wenn Ihr mindestens 16 Jahre alt seid, eine deutsche Meldeadresse und einen gültigen Personalausweis oder eine eID-Karte habt. Für die Bestellung braucht Ihr die AusweisApp und die sechsstellige Zugangsnummer CAN, die unten rechts auf der Vorderseite Eures Ausweises steht. Der Brief kommt in der Regel innerhalb von sieben Werktagen per POSTIDENT-Zustellung, Ihr müsst ihn also persönlich mit einem amtlichen Ausweisdokument entgegennehmen. Danach aktiviert Ihr die neue PIN per QR-Code und könnt sie anschließend in eine eigene sechsstellige PIN ändern.
Achtung: Mit der Bestellung des PIN-Rücksetzbriefs wird Eure alte PIN ungültig und der Online-Ausweis vorübergehend deaktiviert. Die Bestellung lässt sich nicht stornieren, auch wenn Ihr die alte PIN doch noch findet. Inhaber eines elektronischen Aufenthaltstitels wenden sich an die zuständige Ausländerbehörde.
Wichtig ist außerdem die PUK. Sie steht nur im ursprünglichen PIN-Brief und wird nur einmal ausgegeben. Mit ihr entsperrt Ihr die PIN, wenn sie nach drei Fehleingaben blockiert ist. Bewahrt den PIN-Brief deshalb sicher auf, getrennt vom Ausweis.
Wie sicher ist die eID?
Die Online-Ausweisfunktion gilt als eines der sichersten Identifizierungsverfahren, die es für Verbraucher gibt. Das liegt an mehreren Schutzmechanismen, die ineinandergreifen.
Besitz und Wissen: Nur wer den Ausweis in der Hand hat und zugleich die PIN kennt, kann Daten freigeben. Ein gestohlener Ausweis allein reicht also nicht aus.
Staatliches Berechtigungszertifikat: Jeder Anbieter, der Ausweisdaten auslesen will, braucht ein Berechtigungszertifikat, für das die Berechtigung bei der Vergabestelle des Bundesverwaltungsamts beantragt werden muss. Die App zeigt Euch dieses Zertifikat an, Ihr seht also immer, an wen Eure Daten gehen.
Ende-zu-Ende-Verschlüsselung: Die Daten werden verschlüsselt übertragen. Vorher prüft das System, ob der Ausweis echt und gültig ist und nicht auf einer Sperrliste steht, etwa weil er als gestohlen gemeldet wurde.
Anders als oft behauptet, werden Eure Daten dabei nicht mit einer zentralen Datenbank abgeglichen. Sie kommen direkt aus dem Chip, und es werden nur die Daten übertragen, die Ihr in der App freigebt. Die AusweisApp wird zudem regelmäßig von einer vom Bundesamt für Sicherheit in der Informationstechnik anerkannten Prüfstelle getestet. Euer wichtigster Beitrag zur Sicherheit: Gebt die PIN niemals weiter und tippt sie nur in der App ein, nie auf einer Webseite oder am Telefon.
Welche Banken und Broker nutzen das E-Ident-Verfahren?
Bei Behörden ist die Online-Ausweisfunktion seit Jahren Standard, bei Banken setzt sie sich erst nach und nach durch. Viele Institute bieten sie zusätzlich zu VideoIdent und PostIdent an, nicht immer aber für jedes Produkt. Zwei Beispiele, die wir auf den offiziellen Seiten der Banken geprüft haben:
ING: Neukunden können sich bei der ING per Videochat über POSTIDENT, bei der Kontoeröffnung in der App auch über WebID, oder mit der Online-Ausweisfunktion legitimieren. Dafür braucht Ihr die POSTIDENT-App, ein NFC-fähiges Smartphone, Eure sechsstellige Ausweis-PIN und die Referenznummer aus der E-Mail der Bank. Mehr zum Konto selbst lest Ihr in unserem Beitrag zum ING Girokonto.
comdirect: Die comdirect bietet neben PostIdent und VideoIdent ein eigenes E-Ident in der comdirect App an. Laut Bank ist das für die Eröffnung von Depots und Girokonten als Einzelkonto möglich. Mehr zum Konto selbst lest Ihr in unserem Test des comdirect Girokontos.
Auch andere Banken, Sparkassen und Neobanken setzen die eID ein, das Angebot ändert sich aber regelmäßig. Ob Eure Wunschbank E-Ident anbietet, seht Ihr spätestens im Antragsprozess bei der Auswahl des Identifizierungsverfahrens. Einen Überblick über empfehlenswerte Konten findet Ihr in unserem Girokonto-Vergleich.
Welche Alternativen gibt es zu E-Ident?
Bietet eine Bank kein E-Ident an oder habt Ihr keine PIN zur Hand, gibt es mehrere andere Wege. Die folgende Tabelle zeigt die wichtigsten Verfahren im Überblick:
| Verfahren | So läuft es ab | Was Ihr braucht |
|---|---|---|
| E-Ident | Ausweis-Chip wird per Smartphone ausgelesen | Ausweis mit aktivierter eID, PIN, NFC-Smartphone |
| VideoIdent | Videoanruf mit geschultem Mitarbeiter | Ausweis oder Reisepass, Kamera, stabile Verbindung |
| PostIdent in der Filiale | Mitarbeiter prüft den Ausweis vor Ort | Ausweis oder Reisepass, Coupon oder Code |
| AutoIdent | Software prüft Ausweisfoto und Selfie-Video | Ausweis, Smartphone-Kamera |
| Bank-Ident | Abgleich über ein bestehendes Bankkonto | Online-Banking-Zugang bei einer anderen Bank |
VideoIdent: Ein Mitarbeiter eines Ident-Dienstleisters prüft Euren Ausweis und Euer Gesicht im Videochat. Die Regeln dafür legt die Finanzaufsicht BaFin in einem Rundschreiben aus dem Jahr 2017 fest, unter anderem ein Echtzeit-Video ohne Unterbrechung und speziell geschultes Personal. Wie das genau abläuft, erklären wir in unserem Guide zum Videoident-Verfahren.
PostIdent: Der Klassiker, bei dem Ihr Euch in einer Postfiliale ausweist. Unter dem Namen POSTIDENT bietet die Deutsche Post inzwischen auch die Varianten per Video und per Online-Ausweis an. Details findet Ihr in unserem Beitrag zum Postident-Verfahren.
AutoIdent: Hier prüft eine Software statt eines Menschen Euer Ausweisdokument und gleicht es per Gesichtserkennung mit einem kurzen Selfie-Video ab. Das geht schnell, für Kontoeröffnungen nach dem Geldwäschegesetz kommt AutoIdent aber meist nur in Kombination mit weiteren Schritten zum Einsatz, etwa einer qualifizierten elektronischen Signatur und einer Referenzüberweisung. Häufiger sieht man es bei Mobilfunk- oder Mobilitätsanbietern.
Bank-Ident: Einige Anbieter identifizieren Euch über ein bereits bestehendes, verifiziertes Bankkonto. Ihr meldet Euch dafür im Online-Banking Eurer bisherigen Bank an, und die dort hinterlegten Daten werden für die Identifizierung genutzt. Welche Banken dieses Verfahren akzeptieren, ist sehr unterschiedlich.
Auf lange Sicht dürfte sich das Gewicht in Richtung elektronischer Identifizierung verschieben. Ab dem 10. Juli 2027 gilt die neue EU-Geldwäscheverordnung direkt in allen Mitgliedstaaten. Fachleute erwarten, dass Verfahren wie die eID und die europäische Wallet dann bevorzugt werden und VideoIdent eher zur Ausweichlösung wird. Die Details hängen allerdings von technischen Standards ab, die auf EU-Ebene noch ausgearbeitet werden. Bis dahin bleibt VideoIdent in Deutschland zulässig.
Was ändert sich mit der EUDI-Wallet d-you?
Die nächste Stufe der digitalen Identität steht bereits fest. Im September 2026 hat das Bundesministerium für Digitales und Staatsmodernisierung die deutsche EUDI-Wallet vorgestellt. Sie heißt d-you und soll am 2. Januar 2027 mit rund 40 Partnern aus Wirtschaft, Wissenschaft und Verwaltung starten. Entwickelt wird sie im Auftrag des Bundes von der Bundesagentur für Sprunginnovationen SPRIND.
Die Wallet ist eine App, in der Euer Personalausweis als digitaler Zwilling auf dem Smartphone liegt. Zum Start sollen sich damit laut Bundesregierung das Alter nachweisen, rechtssicher Verträge abschließen und Bankkonten eröffnen lassen. Weitere Nachweise wie der Führerschein sollen später folgen. Die Nutzung soll kostenlos und freiwillig sein. Für die Einrichtung werdet Ihr nach den bisherigen Informationen wieder den Personalausweis per NFC auslesen und Eure Ausweis-PIN eingeben, die eID bleibt also die Grundlage.
Hintergrund ist die europäische eIDAS-Verordnung. Sie verpflichtet alle EU-Staaten, ihren Bürgern eine solche Wallet anzubieten. Banken und andere stark regulierte Unternehmen, die eine sichere Identifizierung verlangen, müssen die Wallet nach den bisherigen Plänen bis Ende 2027 akzeptieren. Wie schnell sich d-you im Alltag durchsetzt, bleibt abzuwarten, Starttermin und Funktionsumfang können sich noch verschieben.
Unser Tipp: Macht Euren Ausweis jetzt startklar. Prüft in der AusweisApp, ob die Online-Ausweisfunktion aktiviert ist und ob Ihr Eure PIN kennt. Dann seid Ihr sowohl für das E-Ident-Verfahren bei Banken als auch für die kommende Wallet vorbereitet.
Fazit zum E-Ident-Verfahren
Das E-Ident-Verfahren ist der schnellste und bequemste Weg, sich online auszuweisen. Ihr braucht keinen Videoanruf und keinen Termin, sondern nur Euren Ausweis, die sechsstellige PIN und ein NFC-fähiges Smartphone. Dank Zwei-Faktor-Prinzip, staatlicher Berechtigungszertifikate und verschlüsselter Übertragung ist es zudem sehr sicher.
Die größte Hürde ist in der Praxis die PIN. Wer sie nicht mehr kennt, kann sie seit 2026 wieder online per PIN-Rücksetzbrief erneuern oder im Bürgeramt neu setzen. Bei Banken wie der ING und der comdirect lässt sich die eID schon heute für die Kontoeröffnung nutzen, VideoIdent und PostIdent bleiben als Alternativen erhalten. Mit der Wallet d-you und der neuen EU-Geldwäscheverordnung dürfte die elektronische Identifizierung in den nächsten Jahren noch wichtiger werden.