Ein Sturz auf der Skipiste, ein Fehltritt bei der Wanderung oder ein Unfall mit dem Mietwagen: Verletzungen im Urlaub kommen häufiger vor, als viele denken. Eine Reiseunfallversicherung zahlt in solchen Fällen eine feste Summe, wenn der Unfall zu einer dauerhaften Beeinträchtigung oder zum Tod führt. Die Behandlungskosten übernimmt sie dagegen nicht.
In diesem Guide erklären wir, was eine Reiseunfallversicherung leistet, wie sie sich von der privaten Unfallversicherung und der Auslandsreisekrankenversicherung unterscheidet, wann die gesetzliche Unfallversicherung greift und ob Ihr den Schutz überhaupt braucht. Außerdem zeigen wir, welche Kreditkarten einen Reiseunfallschutz enthalten.
Inhaltsverzeichnis
- Was ist eine Reiseunfallversicherung?
- Welche Leistungen bietet eine Reiseunfallversicherung?
- Was unterscheidet sie von Auslandskrankenversicherung und privater Unfallversicherung?
- Greift die gesetzliche Unfallversicherung auf Reisen?
- Ist eine Reiseunfallversicherung notwendig?
- Welche Kreditkarten enthalten eine Reiseunfallversicherung?
- Was gilt bei Pauschalreisen und Busreisen?
- Fazit zur Reiseunfallversicherung
Das Wichtigste in Kürze: Eine Reiseunfallversicherung zahlt bei Unfällen auf Reisen vor allem eine Invaliditäts- und eine Todesfallleistung, oft ergänzt um Bergungskosten und ein Krankenhaustagegeld. Arzt- und Klinikrechnungen deckt sie nicht ab, dafür braucht Ihr eine Auslandsreisekrankenversicherung. Wer bereits eine private Unfallversicherung hat, ist in der Regel weltweit und rund um die Uhr geschützt. Die Verbraucherzentralen halten eine separate Reiseunfallversicherung deshalb meist für verzichtbar.
Was ist eine Reiseunfallversicherung?
Die Reiseunfallversicherung ist eine private Unfallversicherung, die nur für die Dauer einer Reise gilt. Ihr könnt sie für eine einzelne Reise abschließen oder als Jahresvertrag, der dann alle Reisen bis zu einer bestimmten Länge abdeckt. Häufig ist sie auch Teil von Reiseversicherungspaketen oder in Premium-Kreditkarten enthalten. Umgangssprachlich ist dann oft vom Reiseunfallschutz die Rede.
Als Unfall gilt in den Versicherungsbedingungen typischerweise ein plötzlich von außen auf den Körper wirkendes Ereignis, durch das Ihr unfreiwillig eine Gesundheitsschädigung erleidet. Dazu zählen etwa Verkehrsunfälle, Stürze oder Verletzungen beim Sport. Krankheiten, auch wenn sie auf Reisen auftreten, sind kein Unfall und damit nicht versichert.

Wichtig ist der Unterschied zur Krankenversicherung: Die Unfallversicherung zahlt keine Rechnungen, sondern eine vorab vereinbarte Geldsumme. Sie soll vor allem die finanziellen Folgen eines bleibenden Schadens abfedern, etwa wenn Ihr nach einem Unfall Euer Auto oder Eure Wohnung umbauen müsst.
Welche Leistungen bietet eine Reiseunfallversicherung?
Welche Leistungen enthalten sind und in welcher Höhe, hängt vom Tarif ab. Die folgenden Bausteine sind bei Unfallversicherungen besonders verbreitet.
| Leistung | Was gezahlt wird |
|---|---|
| Invaliditätsleistung | Einmalzahlung bei dauerhafter Beeinträchtigung, abhängig vom Invaliditätsgrad |
| Todesfallleistung | feste Summe für die Hinterbliebenen, wenn der Unfall zum Tod führt |
| Bergungskosten | Such-, Rettungs- und Transportkosten nach einem Unfall |
| Unfallkrankenhaustagegeld | fester Betrag pro Tag im Krankenhaus nach einem Unfall |
Invaliditätsleistung: Sie ist der Kern jeder Unfallversicherung. Wie viel Ihr bekommt, richtet sich nach dem Grad der Invalidität, den ein Arzt feststellt. Für den Verlust oder die Funktionsunfähigkeit einzelner Körperteile legt die sogenannte Gliedertaxe feste Prozentsätze fest. Bei einer Invalidität von 50 Prozent erhaltet Ihr ohne Progression also die Hälfte der vereinbarten Grundsumme.
Todesfallleistung: Stirbt die versicherte Person an den Unfallfolgen, zahlt der Versicherer eine feste Summe an die Hinterbliebenen. Bei Kindern ist sie oft deutlich niedriger angesetzt.
Bergungskosten: Müsst Ihr nach einem Unfall aus den Bergen oder vom Meer gerettet werden, kann das teuer werden, vor allem wenn ein Hubschrauber im Einsatz ist. Viele Unfallversicherungen übernehmen solche Kosten bis zu einer Höchstsumme. Auch gute Auslandsreisekrankenversicherungen enthalten oft Such- und Rettungskosten.
Unfallkrankenhaustagegeld: Für jeden Tag, den Ihr nach einem Unfall stationär im Krankenhaus verbringt, gibt es einen festen Betrag. Das Geld steht Euch frei zur Verfügung, etwa für Zusatzkosten von Angehörigen, die Euch besuchen.
Prüft vor dem Abschluss außerdem die Ausschlüsse. Typisch sind Unfälle unter Alkohol- oder Drogeneinfluss, durch Bewusstseinsstörungen oder Schlaganfälle sowie bei bestimmten Risikosportarten. Wer Klettern, Tauchen oder Skitouren plant, sollte genau nachlesen, ob diese Aktivitäten versichert sind.
Was unterscheidet sie von Auslandskrankenversicherung und privater Unfallversicherung?
Die drei Versicherungen werden oft verwechselt, decken aber unterschiedliche Risiken ab. Die Auslandsreisekrankenversicherung bezahlt Arztbesuche, Medikamente, Krankenhausaufenthalte und den Rücktransport, und zwar unabhängig davon, ob Ihr krank geworden seid oder einen Unfall hattet. Sie ist damit die wichtigste Versicherung für Reisen außerhalb Europas.
Gerade in Ländern mit sehr hohen Behandlungskosten ist sie unverzichtbar. Wie teuer ein Notfall in Nordamerika werden kann und worauf Ihr bei der Police achten solltet, zeigt unser Guide zur Reiseversicherung für USA und Kanada. Den Unterschied zwischen den einzelnen Policen erklären wir auch im Guide Reiseversicherung oder Auslandskrankenversicherung.
Die private Unfallversicherung zahlt wie die Reiseunfallversicherung feste Summen bei Invalidität oder Tod. Laut dem Gesamtverband der Versicherer gilt sie aber weltweit und rund um die Uhr, also zu Hause, in der Freizeit und auf Reisen. Wer eine private Unfallversicherung besitzt, ist im Urlaub deshalb in der Regel bereits geschützt. Ein Blick in die eigenen Bedingungen lohnt sich trotzdem, etwa wegen ausgeschlossener Sportarten oder Grenzen bei langen Auslandsaufenthalten.

Vereinfacht gesagt: Die Auslandsreisekrankenversicherung kümmert sich um die Behandlung, die Unfallversicherung um die langfristigen finanziellen Folgen. Eine Reiseunfallversicherung kann die Auslandsreisekrankenversicherung deshalb nie ersetzen.
Greift die gesetzliche Unfallversicherung auf Reisen?
Nur in einem eng begrenzten Rahmen. Die gesetzliche Unfallversicherung schützt Beschäftigte bei der Arbeit und auf dem Arbeitsweg. Unfälle im privaten Urlaub sind nicht abgedeckt, auch nicht im Inland. Stiftung Warentest betont in ihrem Vergleich der privaten Unfallversicherungen vom Februar 2026, dass der gesetzliche Schutz Freizeitunfälle nicht umfasst.
Bei Dienstreisen sieht es anders aus. Sie stehen grundsätzlich unter dem Schutz der gesetzlichen Unfallversicherung, auch im Ausland. Laut der Deutschen Gesetzlichen Unfallversicherung bezieht sich der Schutz aber nur auf Tätigkeiten, die mit dem Beruf zusammenhängen. Wer auf einer Geschäftsreise abends essen geht, ein Museum besucht oder am freien Tag eine Wanderung unternimmt, ist dabei in der Regel nicht gesetzlich versichert.
Für Vielreisende im Job kann eine private Unfallversicherung diese Lücke schließen. Manche Arbeitgeber haben zusätzlich eine Gruppenunfallversicherung für Mitarbeitende abgeschlossen. Fragt im Zweifel in der Personalabteilung nach, bevor Ihr selbst eine Police abschließt.
Ist eine Reiseunfallversicherung notwendig?
In den meisten Fällen nicht. Die Verbraucherzentrale Niedersachsen hält eine Reiseunfallversicherung in ihrem Ratgeber zu Reiseversicherungen vom April 2025 meist nicht für sinnvoll. Wer Unfallschutz braucht, sollte nach ihrer Einschätzung einen Vertrag abschließen, der in allen Lebenslagen schützt. Die Verbraucherzentrale Hamburg formuliert es noch deutlicher: Wer eine Unfallversicherung hat, sollte sie nicht nur fürs Reisen abschließen.
Dahinter steht eine einfache Überlegung. Ein Unfall mit bleibenden Folgen ist auf der Reise finanziell nicht schlimmer als zu Hause. Eine Versicherung, die nur während weniger Urlaubswochen im Jahr gilt, deckt deshalb nur einen kleinen Teil des Risikos ab.
Unser Tipp: Wichtiger als jede Unfallversicherung ist für Berufstätige eine Berufsunfähigkeitsversicherung. Laut Stiftung Warentest geht nur ein kleiner Teil aller Fälle von Berufsunfähigkeit auf Unfälle zurück, die meisten auf Krankheiten.
Sinnvoll sein kann eine Reiseunfallversicherung allenfalls für Menschen, die keine private Unfallversicherung haben und auf einer bestimmten Reise ein erhöhtes Risiko eingehen, etwa bei einem Aktivurlaub mit Bergtouren. Auch dann gilt: Erst die Auslandsreisekrankenversicherung, dann alles andere. Oft steckt ein Reiseunfallschutz ohnehin schon in Eurer Kreditkarte.
Welche Kreditkarten enthalten eine Reiseunfallversicherung?
Viele Premium-Kreditkarten haben einen Unfallschutz an Bord. Fast immer gilt er aber nur, wenn Ihr die Reise oder das Ticket mit der Karte bezahlt habt. Prüft deshalb vor der Abreise in den Versicherungsbedingungen, welche Leistungen versichert sind und welche Voraussetzungen gelten.
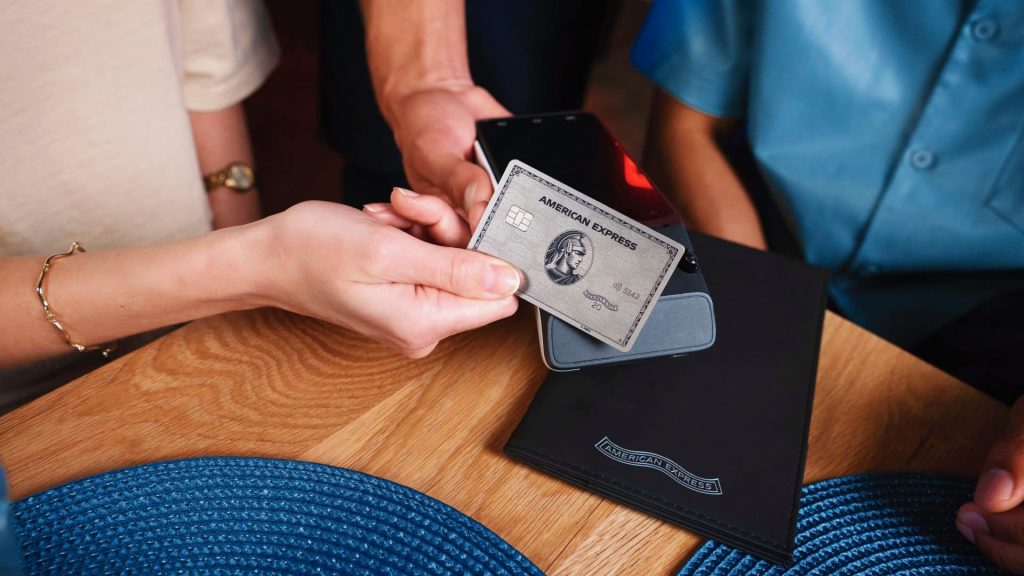
Die American Express Platinum Card enthält eine Reise-Unfallversicherung des Versicherers Chubb. Laut den Versicherungsbedingungen von American Express zahlt sie bei Invalidität bis zu 75.000 Euro, anteilig nach dem Grad der Invalidität, und im Todesfall 75.000 Euro. Für Kinder bis zum 16. Geburtstag beträgt die Todesfallleistung 15.000 Euro. Versichert sind Reisen bis zu 120 Tagen, die mit der Platinum Card bezahlt wurden. Mitversichert sind unter anderem Zusatzkarteninhaber, im selben Haushalt gemeldete Partner und unterhaltsberechtigte Kinder bis 25 Jahre.
Die Platinum Card bringt außerdem eine Auslandsreisekrankenversicherung mit, die die Behandlungskosten abdeckt. Alle Leistungen und Bedingungen findet Ihr in unserem Guide zu den Amex Platinum Versicherungen.
Die American Express Gold Card enthält keine allgemeine Reiseunfallversicherung, sondern eine Verkehrsmittel-Unfallversicherung. Sie greift bei Unfällen als Fahrgast in öffentlichen Verkehrsmitteln wie Flugzeug, Bahn, Linienbus, Taxi oder Schiff und zahlt bis zu 800.000 Euro bei Invalidität und 400.000 Euro im Todesfall. Voraussetzung ist, dass Ihr das Ticket vorab vollständig mit der Gold Card bezahlt habt. Mehr dazu lest Ihr im Guide zu den Amex Gold Versicherungen.
Wer keine Kreditkarte mit Reiseversicherungen besitzt, braucht vor allem eine eigenständige Auslandsreisekrankenversicherung. Eine Möglichkeit ist die Amex Auslandskrankenversicherung von AXA Partners, die Ihr auch ohne Amex Karte abschließen könnt. Vergleicht aber auch die Jahrespolicen anderer Anbieter.
Was gilt bei Pauschalreisen und Busreisen?
Eine Pauschalreise enthält in der Regel keine Unfallversicherung. Viele Veranstalter bieten bei der Buchung aber Versicherungspakete an, in denen neben Reiserücktritt und Auslandskrankenversicherung manchmal auch ein Reiseunfallschutz steckt. Prüft vor dem Abschluss, ob Ihr diese Bausteine nicht schon über eine eigene Police oder Eure Kreditkarte habt.
Unabhängig davon haftet der Reiseveranstalter bei einer Pauschalreise für Mängel der gebuchten Leistungen, etwa bei einem Transfer oder einem Ausflug, den er organisiert hat. Ob Ihr nach einem Unfall Schadensersatz bekommt, hängt aber vom Einzelfall ab. Eine Unfallversicherung ersetzt das nicht, und umgekehrt.
Bei Busreisen gilt Ähnliches. Verletzt Ihr Euch als Fahrgast bei einem Busunfall in Deutschland, kommt grundsätzlich die Kfz-Haftpflichtversicherung des Busunternehmens für Personenschäden auf. Einen zusätzlichen Unfallschutz braucht Ihr dafür nicht zwingend. Wer eine Amex Gold Card nutzt, ist im Linienbus zusätzlich über die Verkehrsmittel-Unfallversicherung geschützt, wenn das Ticket mit der Karte bezahlt wurde. Busrundfahrten, bei denen Start und Ziel identisch sind, schließen die Bedingungen allerdings aus.
Fazit zur Reiseunfallversicherung
Eine Reiseunfallversicherung zahlt bei Unfällen auf Reisen feste Summen für Invalidität und Tod, je nach Tarif auch Bergungskosten und ein Krankenhaustagegeld. Behandlungskosten übernimmt sie nicht. Für Reisen außerhalb Europas ist deshalb die Auslandsreisekrankenversicherung der deutlich wichtigere Baustein. Die gesetzliche Unfallversicherung hilft im Urlaub nicht und auf Dienstreisen nur bei beruflichen Tätigkeiten.
Notwendig ist eine separate Reiseunfallversicherung für die meisten Reisenden nicht. Wer Unfallschutz möchte, fährt mit einer privaten Unfallversicherung besser, die weltweit und rund um die Uhr gilt. Besitzer einer Premium-Kreditkarte wie der Amex Platinum haben einen Reiseunfallschutz oft schon dabei, müssen die Reise dafür aber mit der Karte bezahlen.